TỔNG HỢP BÀI VIẾT
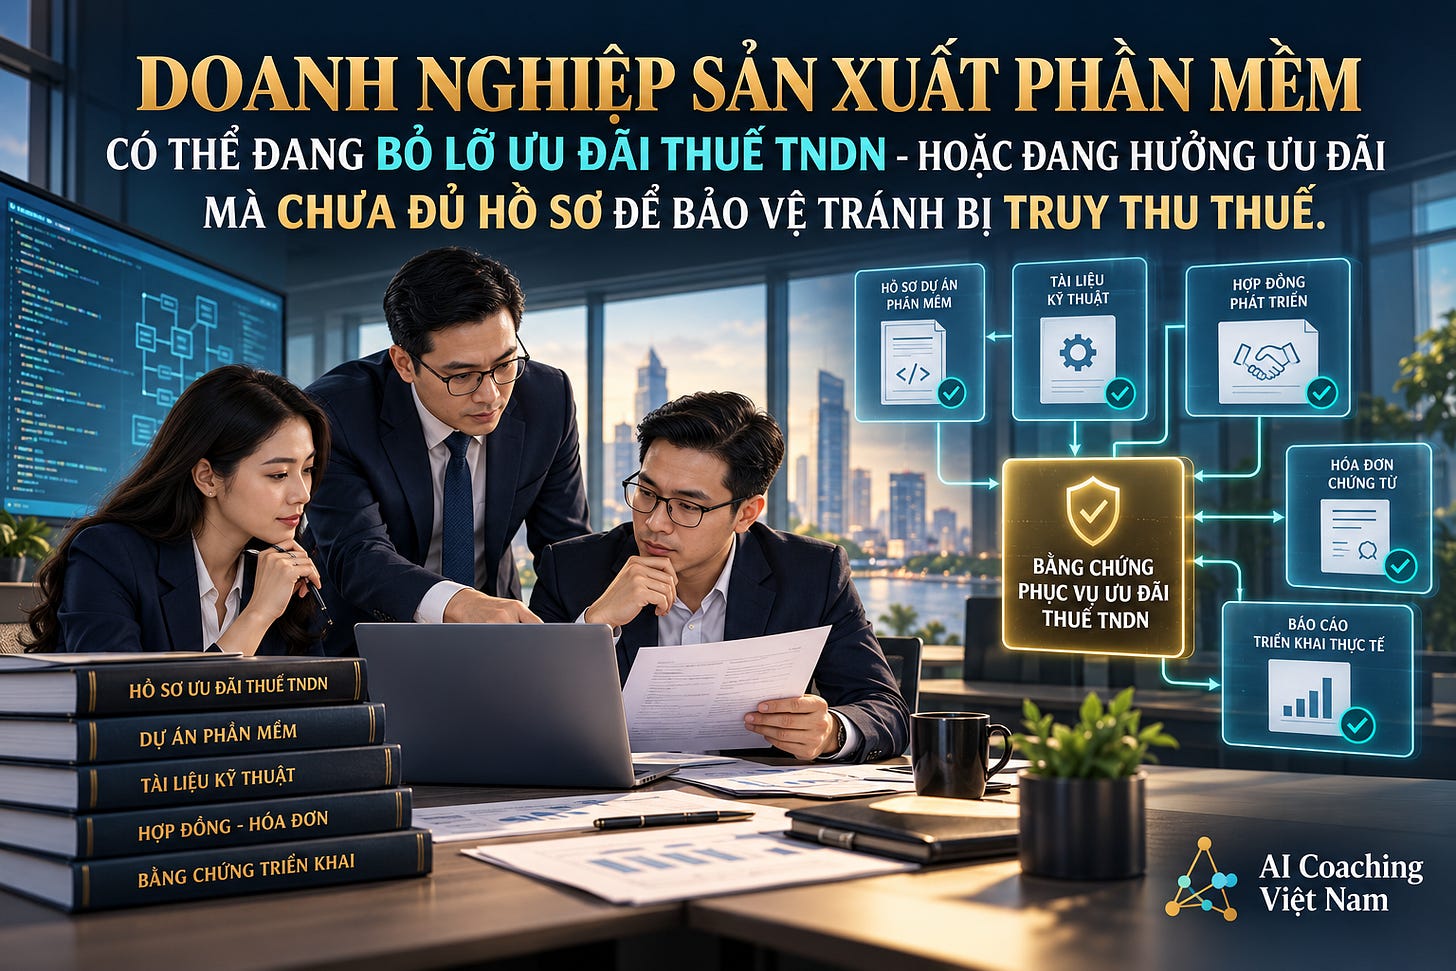
DOANH NGHIỆP SẢN XUẤT PHẦN MỀM CÓ THỂ ĐANG BỎ LỠ ƯU ĐÃI THUẾ TNDN - HOẶC ĐANG HƯỞNG ƯU ĐÃI MÀ CHƯA ĐỦ HỒ SƠ ĐỂ BẢO VỆ TRÁNH BỊ TRUY THU THUẾ.
Năm 2026, câu hỏi quan trọng không chỉ là “doanh nghiệp có được ưu đãi thuế không?”, mà là “doanh nghiệp có chứng minh được bằng hồ sơ pháp lý, kỹ thuật và kế toán nhất quán hay không?”
Tiếp theo bài viết chia sẻ của chúng tôi trước đây về cẩm nang quản trị rủi ro thuế và hướng dẫn hạch toán kế toán dành cho doanh nghiệp sản xuất phần mềm tại Việt Nam. Đọc thêm tại đây: https://www.aicoachingvietnam.com/knowledge/quan-tri-thue-ke-toan-doanh-nghiep-sx-phan-mem
Khách hàng và độc giả của chúng tôi tiếp theo quan tâm chi tiết về ưu đãi thuế TNDN của doanh nghiệp sản xuất phần mềm. Chính vì vậy, chúng tôi chia sẻ bài viết này để quý khách hàng và độc giả trên toàn cầu có thể nắm được quy định này tại Việt Nam.
Có hai nhóm doanh nghiệp phần mềm cần đặc biệt lưu ý.
1. Nhóm thứ nhất thực sự có hoạt động sản xuất sản phẩm phần mềm nhưng chưa nhận diện đầy đủ chính sách ưu đãi thuế thu nhập doanh nghiệp có thể áp dụng. 2. Nhóm thứ hai đã kê khai và áp dụng ưu đãi, nhưng hồ sơ chứng minh lại nằm rải rác trong hợp đồng, thư điện tử, Jira, GitHub, Google Drive, biên bản nghiệm thu và hệ thống kế toán.
Nhóm thứ hai có thể đối mặt với rủi ro lớn hơn. Bởi vì khi cơ quan thuế kiểm tra, câu hỏi không dừng lại ở việc:
“Doanh nghiệp có đăng ký ngành nghề sản xuất phần mềm hay không?”
Câu hỏi thực tế có thể là:
“Đối với từng sản phẩm, từng dự án và từng khoản doanh thu được hưởng ưu đãi thuế, doanh nghiệp có đủ bằng chứng để chứng minh hoạt động thực tế, quy trình sản xuất và cách xác định thu nhập ưu đãi thuế hay không?”
Đây là điểm mà nhiều doanh nghiệp công nghệ vẫn đang đánh giá thấp, đợi đến khi thanh tra - kiểm tra thuế mới bắt đầu chuẩn bị (như vậy, thường khá muộn).
Một doanh nghiệp phần mềm có thể đồng thời thực hiện rất nhiều hoạt động
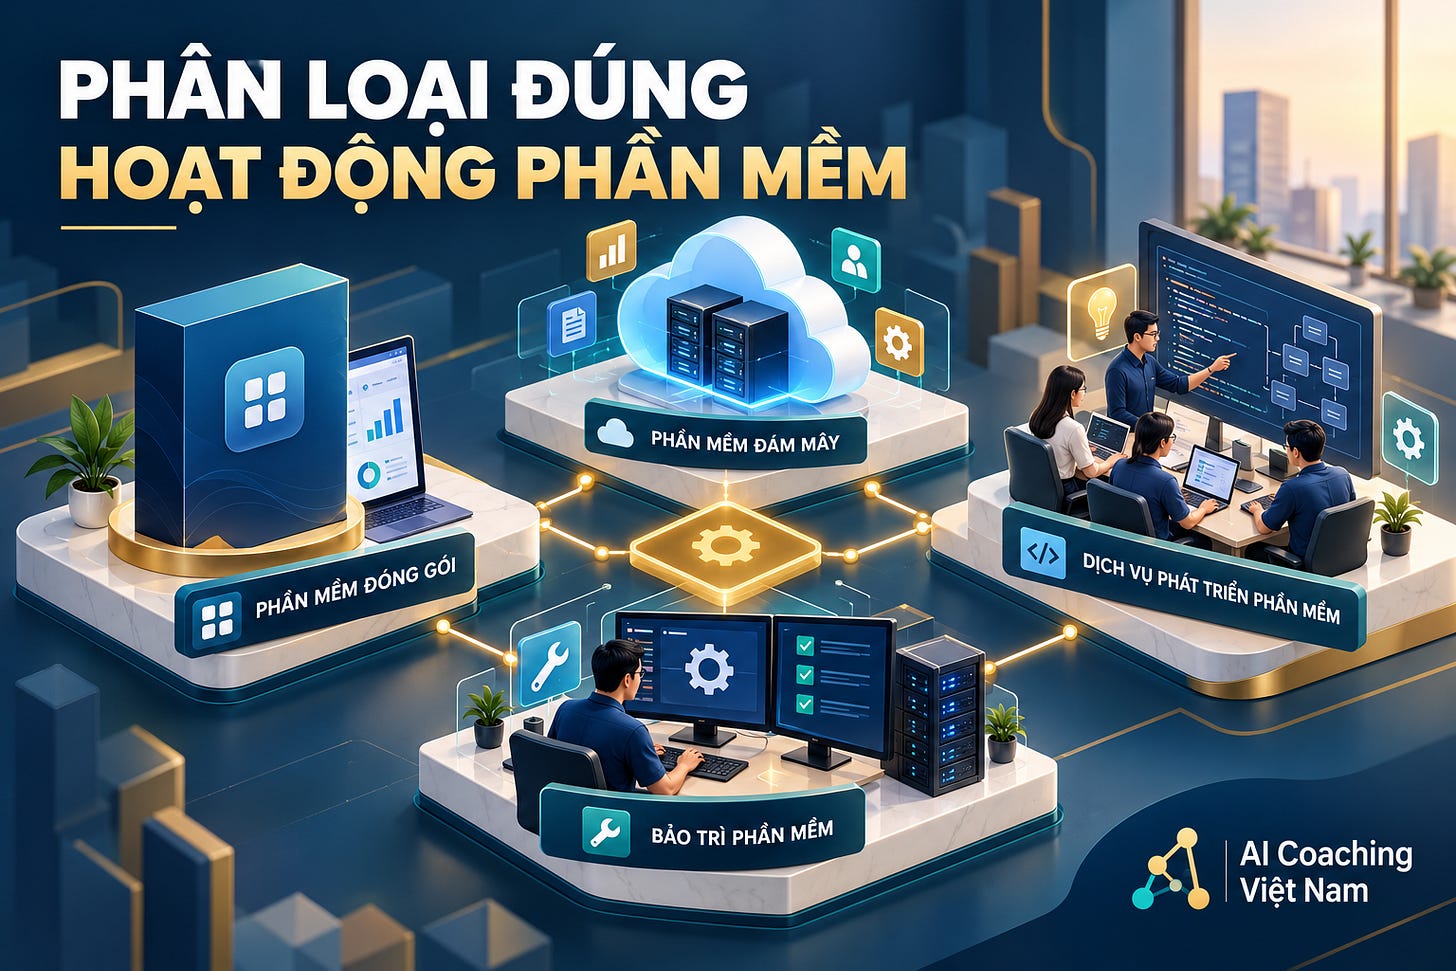
Trên thực tế, một công ty công nghệ có thể vừa:
• phát triển sản phẩm phần mềm của riêng mình; • cung cấp phần mềm dưới hình thức dịch vụ trực tuyến; • gia công phần mềm cho khách hàng nước ngoài; • phát triển phần mềm theo yêu cầu; • triển khai và tích hợp hệ thống; • bảo trì, hỗ trợ kỹ thuật; • cung cấp bản quyền hoặc quyền sử dụng phần mềm; • tư vấn công nghệ; • cung cấp nhân sự lập trình theo thời gian.
Các hoạt động này có thể cùng xuất hiện trong một hợp đồng hoặc trên cùng một hóa đơn.
Tuy nhiên, việc doanh nghiệp tự gọi mình là “công ty phần mềm” không đồng nghĩa với việc toàn bộ doanh thu của doanh nghiệp đều mặc nhiên được hưởng cùng một chính sách thuế.
Doanh nghiệp cần phân tích ít nhất bốn vấn đề:
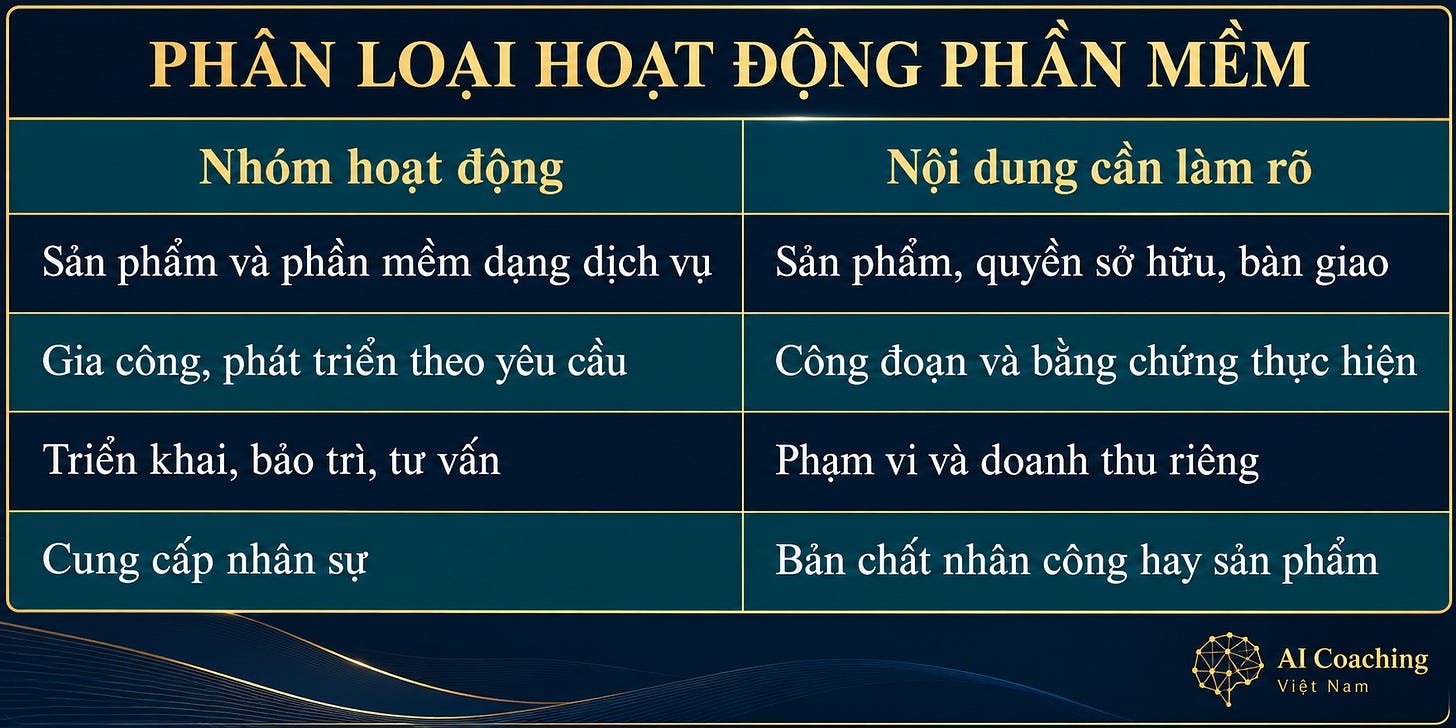
1. Doanh nghiệp đang tạo ra sản phẩm, cung cấp dịch vụ hay chỉ cung cấp nhân sự? 2. Sản phẩm hoặc hoạt động đó có thuộc phạm vi được pháp luật xác định hay không? 3. Doanh nghiệp có trực tiếp thực hiện các công đoạn cần thiết của quá trình sản xuất hay không? 4. Doanh thu, chi phí và thu nhập được hưởng ưu đãi đã được theo dõi, phân bổ và hạch toán riêng hay chưa?
Nếu không trả lời rõ bốn câu hỏi này, hồ sơ ưu đãi có thể tồn tại một khoảng trống đáng kể.
Năm 2026: cần đọc lại toàn bộ bản đồ pháp lý
Từ ngày 1/1/2026, Luật Công nghiệp công nghệ số số 71/2025/QH15 (https://vanban.chinhphu.vn/?classid=1&docid=214609&pageid=27160&typegroupid=3) có hiệu lực.
Trong lĩnh vực thuế thu nhập doanh nghiệp, Nghị định 320/2025/NĐ-CP (https://congbao.chinhphu.vn/van-ban/nghi-dinh-so-320-2025-nd-cp-46841/60374.htm) có hiệu lực từ ngày 15/12/2025 và được áp dụng từ kỳ tính thuế TNDN năm 2025. Bộ Tài chính sau đó ban hành Thông tư 20/2026/TT-BTC (https://congbao.chinhphu.vn/van-ban/thong-tu-so-20-2026-tt-btc-469144/63515.htm), có hiệu lực từ ngày 12/3/2026. Nghị định 320 cũng đã được sửa đổi, bổ sung bởi Nghị định 141/2026/NĐ-CP (https://congbao.chinhphu.vn/van-ban/nghi-dinh-so-141-2026-nd-cp-469455/64634.htm).
Điều này có nghĩa là doanh nghiệp không nên tiếp tục sử dụng nguyên trạng một bộ hồ sơ hoặc danh mục kiểm tra được xây dựng từ nhiều năm trước.
Mỗi trường hợp cần được kiểm tra theo:
• kỳ tính thuế cụ thể; • thời điểm dự án bắt đầu; • loại sản phẩm và hoạt động thực tế; • điều kiện ưu đãi tại thời điểm áp dụng; • quy định chuyển tiếp; • văn bản sửa đổi đang có hiệu lực.
Đọc thêm các bài viết liên quan của chúng tôi: - THỐNG KÊ HÀNG LOẠT LUẬT MỚI CÓ HIỆU LỰC TRONG NĂM 2026: DOANH NGHIỆP CẦN CẬP NHẬT NGAY (CÓ LINK AI ĐÃ HỌC VÀ ĐƯỢC HUẤN LUYỆN) https://www.aicoachingvietnam.com/knowledge/thong-ke-hang-loat-luat-moi-ban-hanh-co-hieu - Cập nhật quy định Thuế - Kế toán - Tài chính áp dụng năm 2026 (ứng dụng AI GPTs) https://www.aicoachingvietnam.com/knowledge/cap-nhat-quy-dinh-thue-ke-toan-tai-chinh-nam-2026 - Hàng loạt Thông tư mới áp dụng từ 01/07/2026 (có link AI đã học và được huấn luyện kèm sơ đồ mind-map) https://www.aicoachingvietnam.com/knowledge/quy-dinh-thue-ke-toan-2026-thong-tu-moi
Trước đây, Thông tư 13/2020/TT-BTTTT (https://makeinvietnam.mic.gov.vn/LegalDocuments/DetailLegalDocument/39) thường được sử dụng để xem xét hoạt động sản xuất sản phẩm phần mềm đáp ứng quy trình. Theo hướng dẫn này, doanh nghiệp phải trực tiếp thực hiện ít nhất một trong hai công đoạn: xác định yêu cầu hoặc phân tích và thiết kế, đồng thời phải có tài liệu chứng minh tương ứng.
Khi áp dụng cho năm 2026, doanh nghiệp cần kiểm tra thêm tình trạng hiệu lực, quy định chuyển tiếp và mối quan hệ giữa các văn bản mới, thay vì tự động sử dụng danh mục kiểm tra cũ.
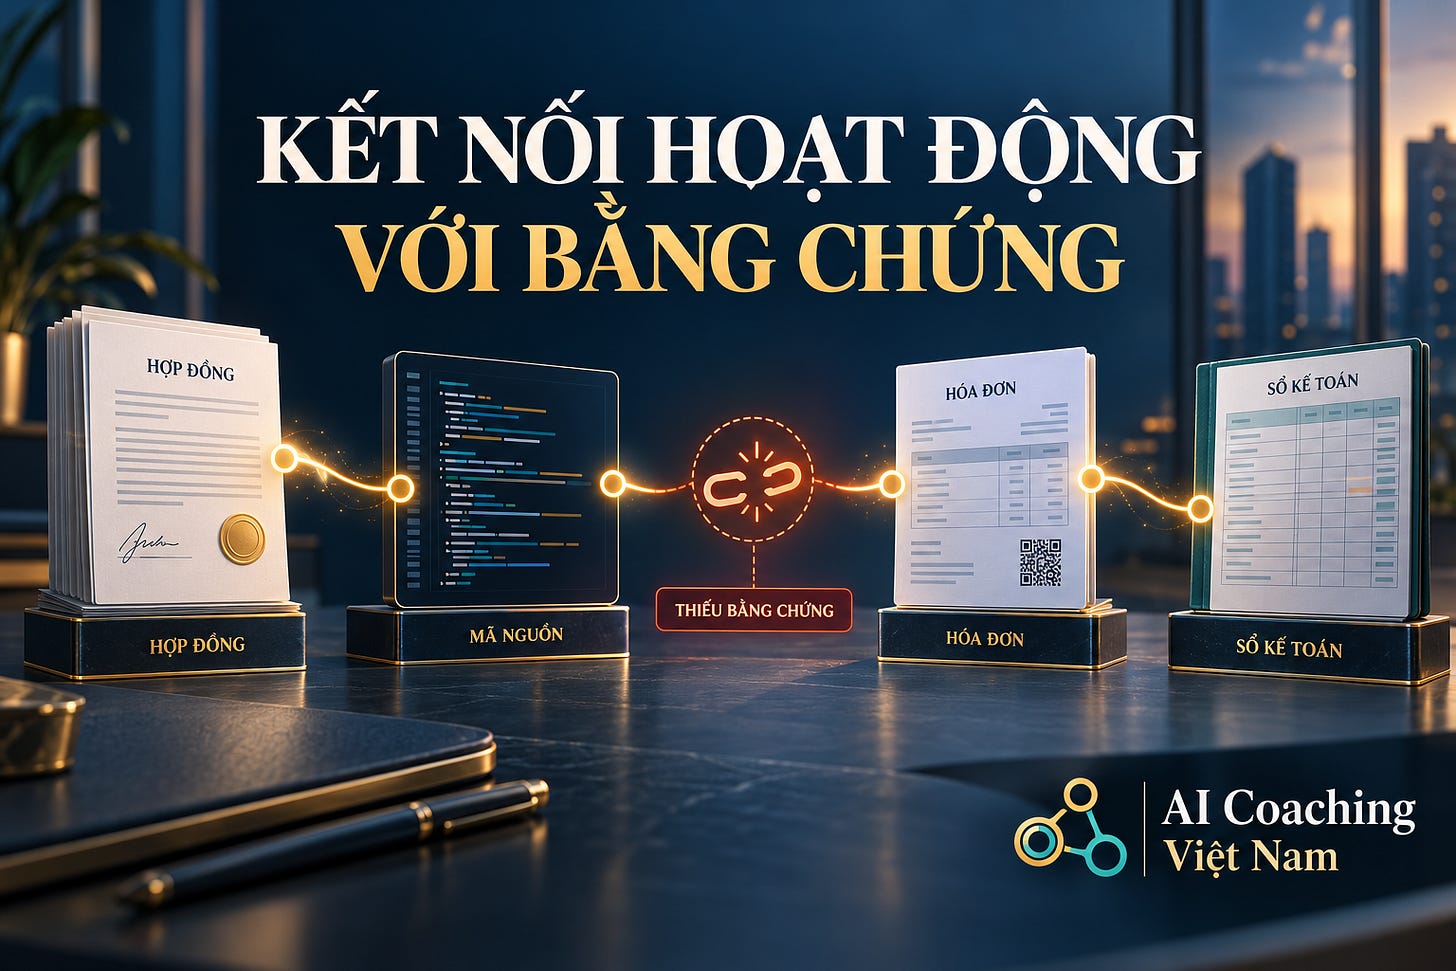
Rủi ro không nằm ở tên ngành nghề - mà nằm ở khoảng cách giữa hoạt động và bằng chứng
Một doanh nghiệp có thể đã thực hiện đầy đủ công việc phát triển phần mềm trên thực tế.
Nhưng hồ sơ lại tồn tại những vấn đề như:
• hợp đồng chỉ mô tả chung là “dịch vụ công nghệ thông tin”; • hóa đơn ghi “phí dịch vụ” mà không nhận diện sản phẩm; • yêu cầu nghiệp vụ chỉ tồn tại trong thư điện tử hoặc tin nhắn; • tài liệu thiết kế không có người phê duyệt; • mã nguồn không liên kết được với hợp đồng hoặc dự án; • biên bản nghiệm thu không thể hiện sản phẩm hoặc phiên bản bàn giao; • chi phí nhân sự không được tập hợp theo dự án; • doanh thu ưu đãi và không ưu đãi không được theo dõi riêng; • dữ liệu kỹ thuật và dữ liệu kế toán sử dụng tên dự án khác nhau.
Khi đó, vấn đề không phải là doanh nghiệp “không làm phần mềm”.
Vấn đề là doanh nghiệp chưa xây dựng được chuỗi bằng chứng xuyên suốt để một bên độc lập có thể kiểm tra và đi đến cùng một kết luận.
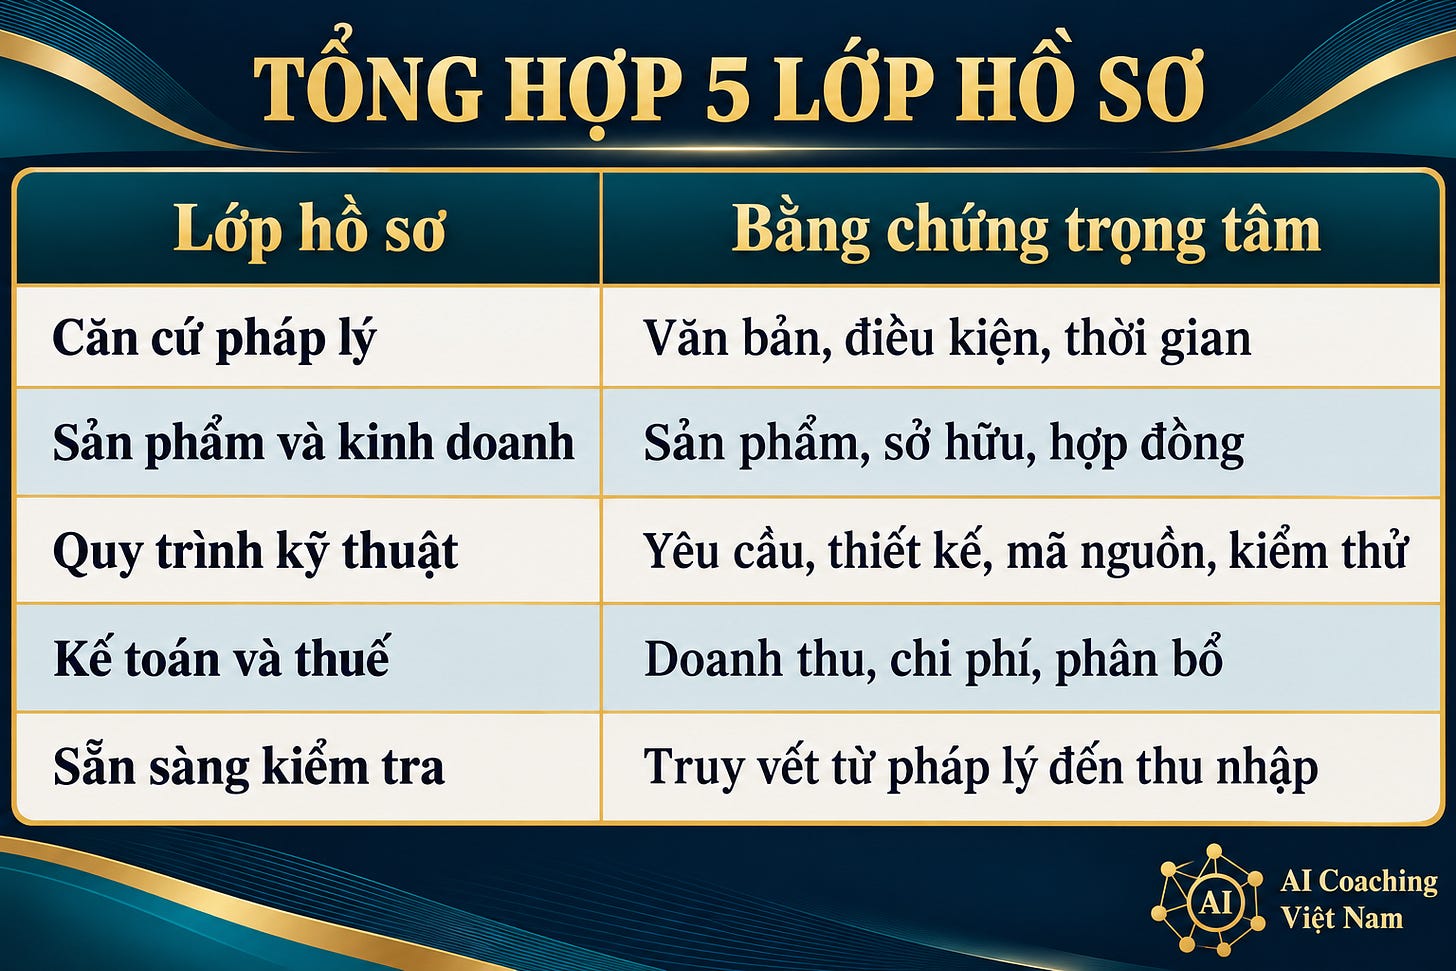
Hồ sơ bảo vệ ưu đãi nên được xây dựng theo 5 lớp
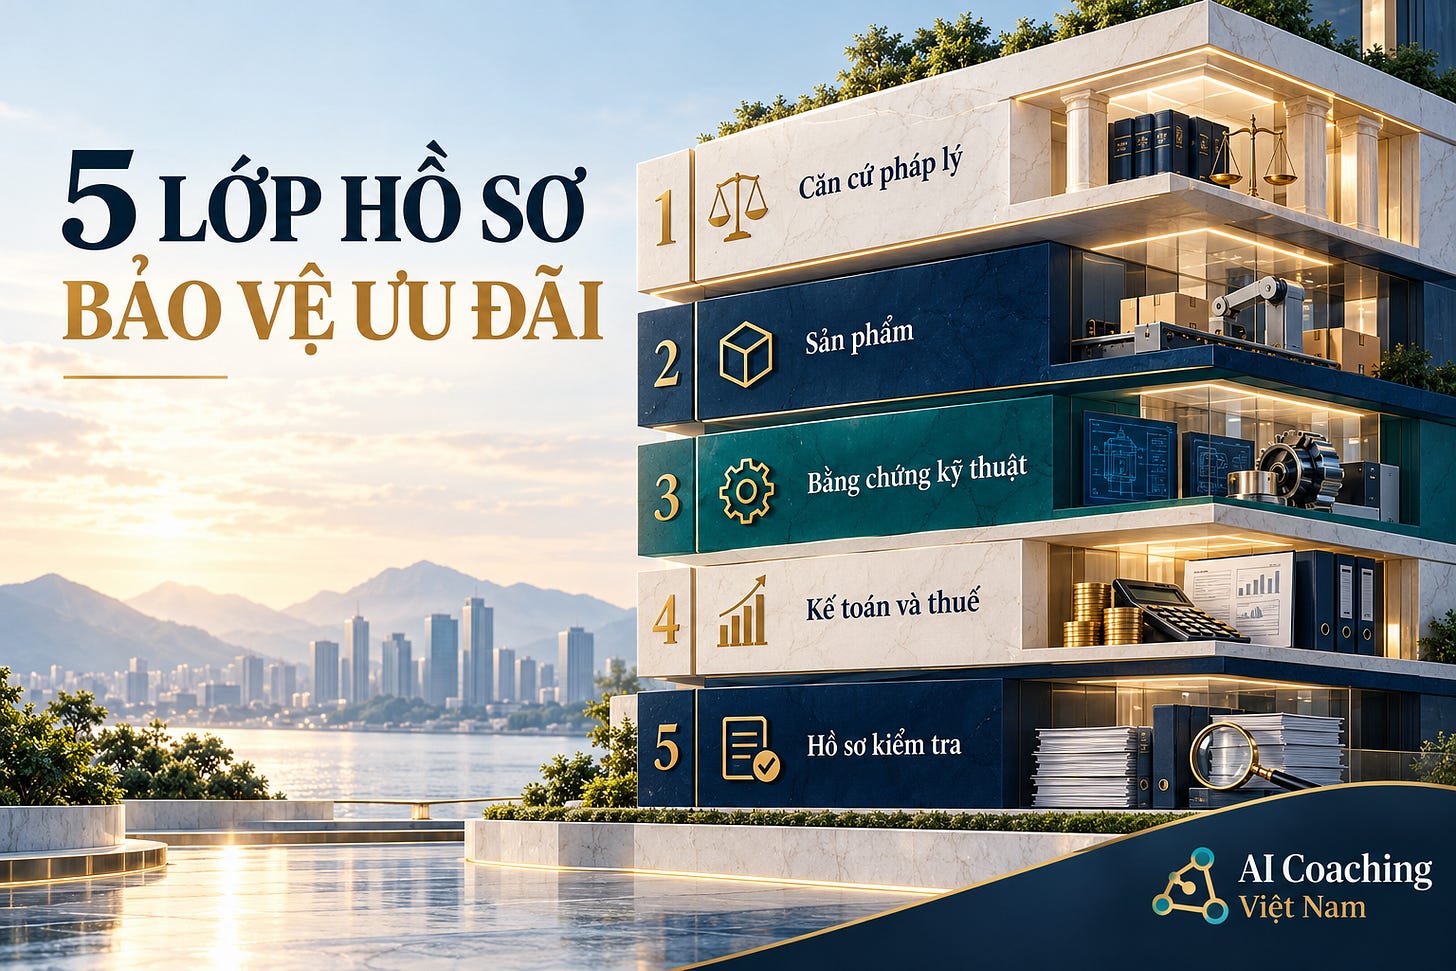
------------------------------------------------------- Lớp 1: Căn cứ pháp lý
Doanh nghiệp cần xác định:
• chính sách nào đang được áp dụng; • văn bản nào còn hiệu lực; • điều khoản chuyển tiếp nào có liên quan; • đối tượng, thời gian và địa bàn áp dụng; • thời điểm bắt đầu và thời gian còn lại của ưu đãi.
Danh mục văn bản cần được cập nhật định kỳ, không nên chỉ lập một lần rồi sử dụng cho nhiều năm. ------------------------------------------------------- Lớp 2: Sản phẩm và mô hình kinh doanh
Đối với từng dòng doanh thu, doanh nghiệp cần trả lời:
• sản phẩm hoặc dịch vụ cụ thể là gì; • ai sở hữu sản phẩm; • khách hàng đang mua sản phẩm, quyền sử dụng, dịch vụ phát triển hay nhân công; • kết quả bàn giao có thể định danh được hay không; • hoạt động bảo trì, triển khai và tư vấn có được tách riêng không.
Một hợp đồng càng chứa nhiều loại hoạt động thì nhu cầu bóc tách càng lớn. ------------------------------------------------------- Lớp 3: Quy trình và bằng chứng kỹ thuật
Hồ sơ nên thể hiện được quá trình từ yêu cầu đến kết quả bàn giao, chẳng hạn:
• tài liệu yêu cầu nghiệp vụ; • biên bản khảo sát; • tài liệu phân tích và thiết kế; • sơ đồ kiến trúc; • danh sách công việc cần thực hiện và mô tả nhu cầu người dùng; • nhật ký phát triển; • mã nguồn và lịch sử ghi nhận thay đổi mã nguồn; • kịch bản kiểm thử và kết quả kiểm thử; • tài liệu triển khai; • biên bản nghiệm thu; • tài liệu phát hành phiên bản.
Không phải doanh nghiệp nào cũng cần cùng một bộ tài liệu. Nhưng mỗi bằng chứng phải trả lời được ba câu hỏi:
1. Bộ phận nào thực hiện? 2. Thực hiện khi nào? 3. Liên quan đến sản phẩm, hợp đồng và doanh thu nào? ------------------------------------------------------- Lớp 4: Kế toán và thuế
Bộ phận kế toán cần kết nối được hồ sơ kỹ thuật với:
• hợp đồng; • hóa đơn; • doanh thu; • chi phí nhân sự; • chi phí nhà thầu; • chi phí hạ tầng; • tài sản vô hình; • kết quả kinh doanh của hoạt động ưu đãi.
Nếu doanh nghiệp vừa có hoạt động được ưu đãi vừa có hoạt động không được ưu đãi, phương pháp tập hợp và phân bổ cần được xây dựng nhất quán, có cơ sở và có thể giải trình. ------------------------------------------------------- Lớp 5: Hồ sơ sẵn sàng cho thanh tra, kiểm tra
Một bộ hồ sơ tốt không chỉ chứa nhiều tài liệu.
Nó phải giúp người kiểm tra lần theo được chuỗi logic:
Quy định pháp lý → sản phẩm → quy trình thực hiện → bằng chứng kỹ thuật → hợp đồng → hóa đơn → doanh thu → chi phí → thu nhập ưu đãi.
Nếu chuỗi này bị đứt ở bất kỳ điểm nào, doanh nghiệp có thể gặp khó khăn khi bảo vệ cách kê khai ưu đãi thuế của mình.
10 câu hỏi lãnh đạo (Tổng giám đốc, Giám đốc tài chính và Kế toán trưởng…) nên đặt ra ngay
1. Doanh nghiệp đang áp dụng ưu đãi cho những sản phẩm, dự án và dòng doanh thu nào? 2. Căn cứ pháp lý đang sử dụng đã được cập nhật đến năm 2026 chưa? 3. Sản phẩm phần mềm có được định danh thống nhất trong hồ sơ kỹ thuật, hợp đồng và kế toán không? 4. Doanh nghiệp trực tiếp thực hiện những công đoạn nào? 5. Có bằng chứng được lập tại thời điểm thực hiện cho từng công đoạn hay không?
6. Hợp đồng có tách rõ sản xuất phần mềm, bản quyền, triển khai, bảo trì, tư vấn và cung cấp nhân sự không? 7. Doanh thu được ưu đãi và không được ưu đãi có được theo dõi riêng không? 8. Chi phí trực tiếp và chi phí dùng chung đang được tập hợp hoặc phân bổ theo nguyên tắc nào? 9. Có thể truy ngược một con số trên tờ khai thuế về đến hợp đồng, hóa đơn, dự án và bằng chứng kỹ thuật hay không? 10. Nếu cơ quan thuế yêu cầu giải trình trong 10 ngày, doanh nghiệp có thể xuất trình một bộ hồ sơ hoàn chỉnh không?
Nếu có từ ba câu trả lời “chưa rõ”, doanh nghiệp nên thực hiện một cuộc rà soát trước khi quyết toán thuế.
Đừng chờ đến khi có quyết định kiểm tra mới bắt đầu làm hồ sơ
Một sai lầm phổ biến là cho rằng có thể bổ sung tài liệu khi cơ quan thuế yêu cầu.
Nhưng bằng chứng được lập lại sau nhiều năm thường gặp ba vấn đề:
• thiếu dấu vết thời gian; • không thống nhất giữa các bộ phận; • mang tính giải thích sau sự kiện hơn là bằng chứng phát sinh trong quá trình thực hiện.
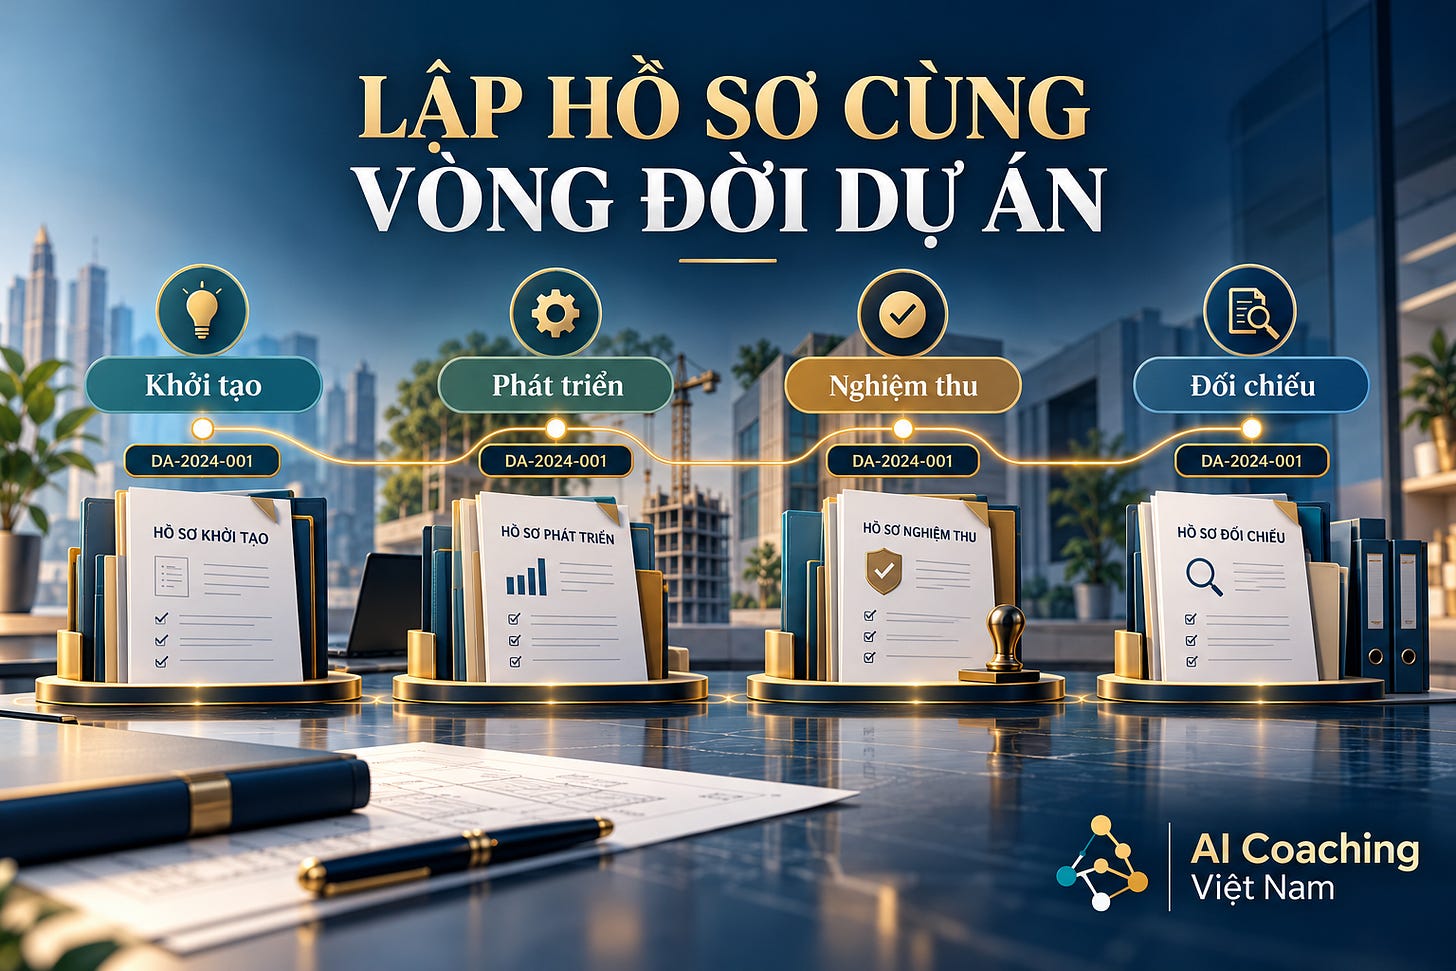
Cách tiếp cận an toàn hơn là xây dựng hồ sơ đồng thời với vòng đời dự án.
Khi khởi tạo dự án, doanh nghiệp gắn mã dự án với hợp đồng và khách hàng.
Trong quá trình phát triển, các yêu cầu, thiết kế, mã nguồn, kiểm thử và phiên bản được lưu trữ theo cùng mã dự án.
Khi nghiệm thu và xuất hóa đơn, bộ phận kế toán tiếp tục sử dụng cùng hệ thống nhận diện.
Cuối kỳ, dữ liệu kỹ thuật và kế toán có thể được đối chiếu mà không phải tái dựng toàn bộ câu chuyện.
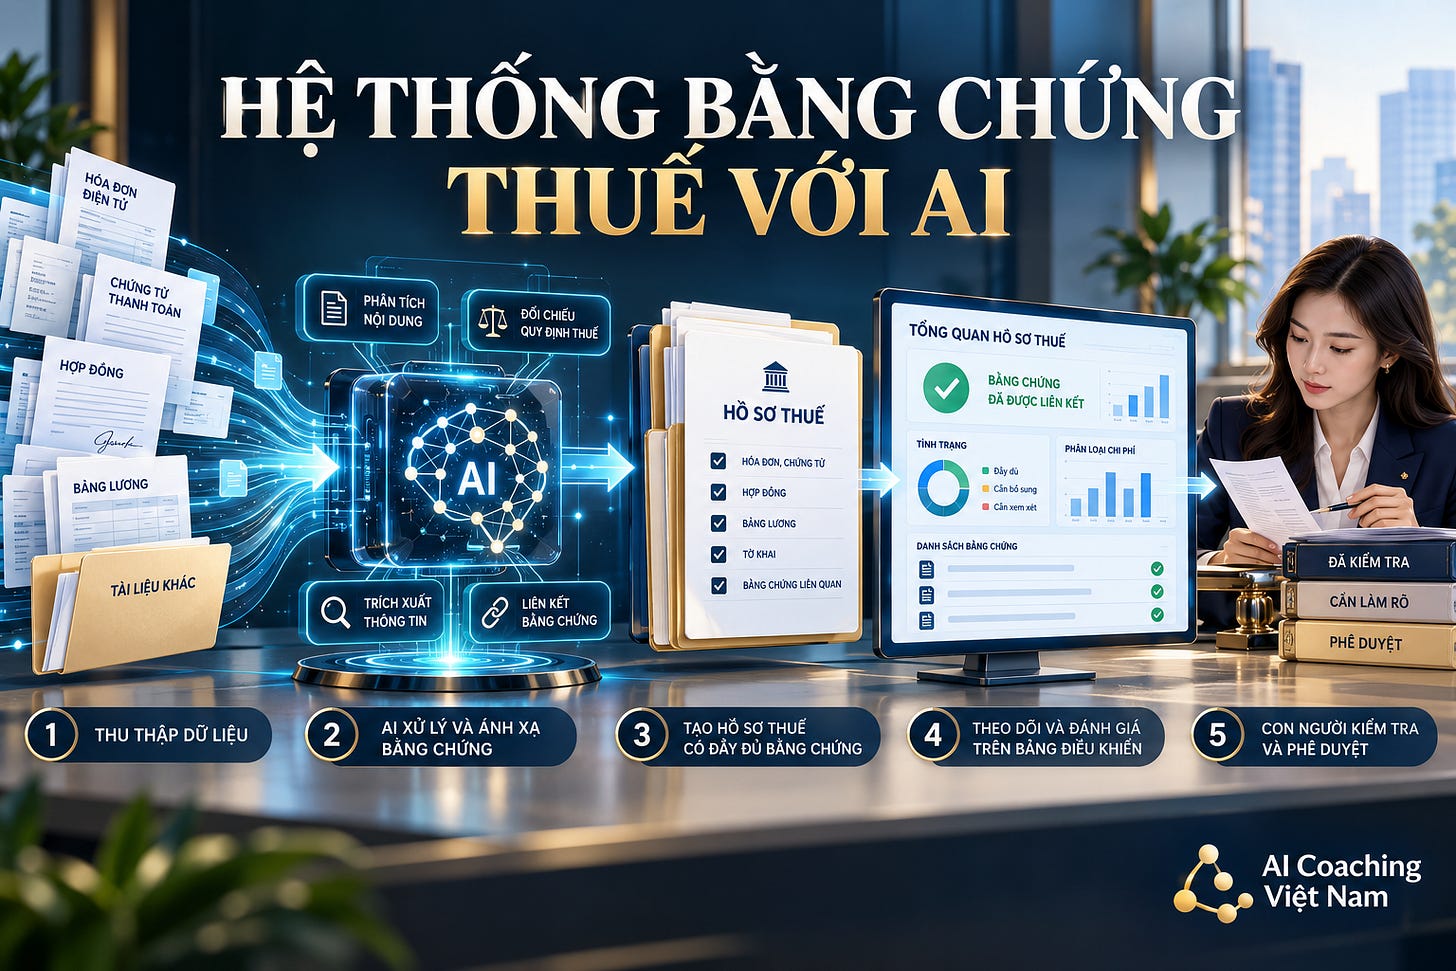
Trí tuệ nhân tạo (AI) có thể giúp doanh nghiệp phần mềm xây dựng “Hệ thống bằng chứng thuế”
AI không thể thay doanh nghiệp quyết định một khoản thu nhập chắc chắn được hưởng ưu đãi.
Nhưng AI có thể hỗ trợ đáng kể trong việc tổ chức bằng chứng:
• đọc và phân loại hợp đồng; • đối chiếu tên sản phẩm giữa nhiều hệ thống; • liên kết yêu cầu nghiệp vụ với thiết kế, mã nguồn và kiểm thử; • phát hiện dự án thiếu tài liệu; • nhận diện doanh thu chưa được phân loại; • lập chỉ mục hồ sơ; • tạo danh mục kiểm tra theo từng dự án; • xây dựng bản đồ từ căn cứ pháp lý đến bằng chứng; • chuẩn bị bản giải trình sơ bộ để chuyên gia kiểm tra.
Một kiến trúc có thể hình dung như sau:
Jira/Git/Drive/Hệ thống hoạch định nguồn lực doanh nghiệp (ERP)/Kế toán → AI liên kết và lập bản đồ bằng chứng → Hồ sơ thuế theo dự án → Bảng theo dõi ưu đãi thuế → Hồ sơ sẵn sàng cho thanh tra, kiểm tra
Giá trị lớn nhất của AI không nằm ở việc viết thêm tài liệu. Giá trị đó nằm ở khả năng biến dữ liệu rời rạc thành một hệ thống bằng chứng có cấu trúc, có thể kiểm tra và cập nhật. ------------------------------------------------------- Như vậy,
Ưu đãi thuế là cơ hội.
Nhưng bằng chứng mới là thứ giúp doanh nghiệp bảo vệ cơ hội đó.
Doanh nghiệp phần mềm nên chuyển từ câu hỏi:
“Công ty tôi có được hưởng ưu đãi không?”
sang 3 câu hỏi cụ thể hơn:
“Hoạt động nào được xem xét ưu đãi?”
“Thu nhập nào liên quan đến hoạt động đó?”
“Chúng tôi có bằng chứng gì để bảo vệ kết luận này?”
Khi ba câu hỏi này được trả lời bằng một chuỗi dữ liệu nhất quán, ưu đãi thuế mới thực sự trở thành một tài sản có thể quản trị.
Nếu anh/chị muốn nhận Danh mục chi tiết kiểm tra rà soát hồ sơ ưu đãi thuế TNDN dành cho doanh nghiệp phần mềm, hãy để lại bình luận hoặc liên hệ chúng tôi để được tư vấn chuyên sâu. -------------------------------------------------------
Với hơn 15 năm kinh nghiệm thực chiến trong lĩnh vực tư vấn thuế - kế toán - kiểm toán - tài chính, tôi đã dành thời gian để huấn luyện các trợ lý AI GPTs chuyên ngành với chuyên môn này để hỗ trợ cho hàng triệu người dùng trên toàn thế giới. Tôi cũng không nghĩ có một ngày nào đó, lại xuất hiện công nghệ mới - AI (Trí tuệ nhân tạo) như thế này, và tôi đi tiên phong trong lĩnh vực tích hợp nghiệp vụ chuyên môn vào AI để hỗ trợ người dùng trên khắp toàn cầu.
-------------------------------------------------------
WHAT’S NEXT? → AICV TECHNOLOGY & SOLUTIONS
AICV Technology & Solutions sẽ ra mắt với định hướng phát triển các giải pháp công nghệ dành cho doanh nghiệp dựa trên mô hình tích hợp: AI Agents + Professional Knowledge + Enterprise Data + Human Verification.
Trọng tâm ban đầu là các bài toán có giá trị ứng dụng cao trong các lĩnh vực chuyên môn như Tài chính, kế toán, thuế, kiểm toán, lập kế hoạch và phân tích tài chính, cùng các chức năng quản trị doanh nghiệp, nơi AI không chỉ hỗ trợ tạo nội dung mà còn tham gia vào phân tích, hỗ trợ ra quyết định, tự động hóa quy trình và nâng cao năng suất vận hành.
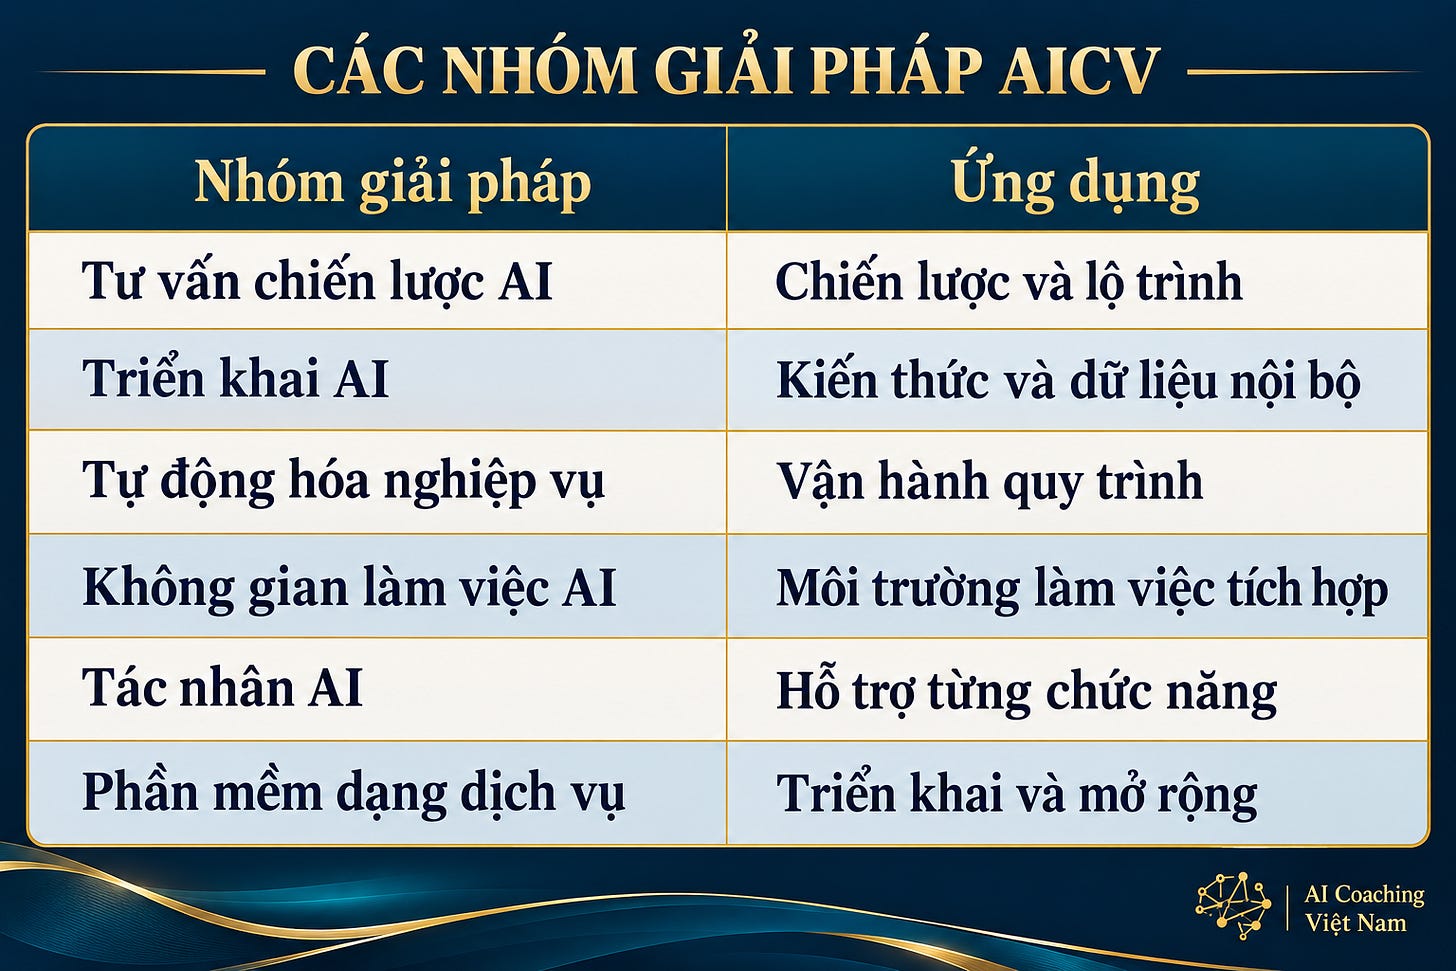
Các nhóm giải pháp trọng tâm bao gồm Tư vấn chiến lược AI - tư vấn chiến lược và xây dựng lộ trình ứng dụng AI; Triển khai AI trong doanh nghiệp - triển khai AI, mô hình ngôn ngữ lớn và mô hình “Bộ não thứ hai của doanh nghiệp” trên dữ liệu nội bộ doanh nghiệp; Tự động hóa quy trình nghiệp vụ - tự động hóa các quy trình nghiệp vụ; Không gian làm việc tích hợp AI - xây dựng môi trường làm việc tích hợp AI; Tác nhân AI - phát triển các tác nhân AI chuyên biệt theo từng chức năng; và Phần mềm dạng dịch vụ cho doanh nghiệp - phát triển các nền tảng phần mềm ứng dụng AI có khả năng triển khai và mở rộng ở quy mô doanh nghiệp.
Trong giai đoạn tiếp theo, AICV Technology & Solutions hướng tới mở rộng năng lực từ AI trong doanh nghiệp sang các công nghệ kết nối giữa thế giới số và thế giới vật lý, bao gồm IoT (Internet vạn vật), Robotics (công nghệ rô-bốt), Physical AI (AI tương tác với thế giới vật lý) và Humanoid AI (AI cho rô-bốt hình người), cùng các hoạt động triển khai, tích hợp, vận hành và bảo trì các giải pháp công nghệ liên quan.
Từ AI hỗ trợ công việc đến AI vận hành quy trình và từng bước tham gia vào thế giới vật lý. AI hỗ trợ công việc → Tác nhân AI → Trí tuệ doanh nghiệp → AI tương tác với thế giới vật lý ------------------------------------------------------- Danh sách các trợ lý AI chuyên ngành (GPTs) miễn phí của AI Coaching Việt Nam (do Mr. Thức Nguyễn trực tiếp huấn luyện):
- TƯ VẤN THUẾ - KẾ TOÁN - TÀI CHÍNH (VIỆT NAM) (đạt hơn 50K cuộc hội thoại/ tư vấn thành công, và được chấm điểm 4,7/5 sao của người dùng toàn cầu): https://chatgpt.com/g/g-6837e01271b88191a8a0c3a36722791d-tu-van-thue-ke-toan-tai-chinh-viet-nam
- CEO TINH HOA (đạt hơn 1K cuộc hội thoại): https://chatgpt.com/g/g-68af1339a1388191a1619170b16a4d0f-tro-ly-ceo-tinh-hoa-cua-1-trieu-ceo-viet-nam
- KÊNH NHÂN SỰ-TÍNH LƯƠNG PAYROLL-BẢO HIỂM VIỆT NAM (đạt hơn 1K cuộc hội thoại/ tư vấn thành công, và được chấm điểm 4,5/5 sao của người dùng toàn cầu): https://chatgpt.com/g/g-683bbff94ac48191a6494aee588b86cc-kenh-nhan-su-tinh-luong-payroll-bao-hiem-viet-nam
- GMT VIETNAM - THUẾ TỐI THIỂU TOÀN CẦU VIỆT NAM (new-mới): https://chatgpt.com/g/g-6a1e8e7982c88191942eeebb2e2809cf-gmt-vietnam-thue-toi-thieu-toan-cau-viet-nam
- ESG & FINANCIAL GOVERNANCE ADVISOR (VIETNAM) (đạt hơn 100 cuộc hội thoại/ tư vấn thành công): https://chatgpt.com/g/g-689d6130c6248191ba16fdc81c3c3e9b-esg-financial-governance-advisor-vietnam
- CỘNG ĐỒNG PHÂN TÍCH TÀI CHÍNH & CHỨNG KHOÁN VN (đạt hơn 1K cuộc hội thoại/ tư vấn thành công, và được chấm điểm 4,5/5 sao của người dùng toàn cầu): https://chatgpt.com/g/g-683a7b29b19c8191a02104825a63aa4d-cong-dong-phan-tich-tai-chinh-chung-khoan-vn
- CHUYÊN GIA TÀI CHÍNH & KẾ TOÁN QUẢN TRỊ VN - FP&A (đạt hơn 1K cuộc hội thoại/ tư vấn thành công): https://chatgpt.com/g/g-683ad215efe0819180d986128680d9ff-chuyen-gia-tai-chinh-ke-toan-quan-tri-vn-fp-a
- VIETNAM FINANCIAL & TAX DUE DILIGENCE COMMUNITY: https://chatgpt.com/g/g-683978c1389481919eb09ae4e5bcc020-vietnam-financial-tax-due-diligence-community
- TƯ VẤN THỦ TỤC HẢI QUAN - LOGISTICS VIỆT NAM: https://chatgpt.com/g/g-68397411d2a08191bd9e277cc19517de-tu-van-thu-tuc-hai-quan-logistics-viet-nam
- TƯ VẤN THÀNH LẬP DOANH NGHIỆP - BUSINESS SETUP VN: https://chatgpt.com/g/g-683ac4e505d481918ce23bef0ba022e3-tu-van-thanh-lap-doanh-nghiep-business-setup-vn
- VIETNAM TRANSFER PRICING COMPLIANCE ASSISTANT (đạt hơn 1K cuộc hội thoại/ tư vấn thành công, và được chấm điểm 5/5 sao của người dùng toàn cầu): https://chatgpt.com/g/g-68397ca25f68819190d9101af1de615f-vietnam-transfer-pricing-compliance-assistant ------------------------------------------------------- CÔNG TY TƯ VẤN VÀ ĐÀO TẠO AI COACHING VIỆT NAM
(AI COACHING VIET NAM CONSULTING AND TRAINING COMPANY)
🌐 Website: www.AiCoachingVietnam.com
AI Coaching Vietnam là đơn vị chuyên cung cấp dịch vụ tư vấn, đào tạo và chuyển đổi số ứng dụng Trí tuệ nhân tạo (AI) trong lĩnh vực tài chính, kế toán, kiểm toán, thuế, ngân hàng và quản trị doanh nghiệp.
Với đội ngũ chuyên gia có nhiều năm kinh nghiệm thực tiễn trong tư vấn doanh nghiệp, tài chính, kiểm toán, thuế và công nghệ AI, chúng tôi đồng hành cùng doanh nghiệp, tổ chức và cá nhân trong việc nâng cao năng lực quản trị, tối ưu hiệu quả hoạt động và thúc đẩy chuyển đổi số bền vững.
🎯 TẦM NHÌN & SỨ MỆNH https://www.aicoachingvietnam.com/cong-ty
* Tầm nhìn: Trở thành đơn vị tiên phong tại Việt Nam trong việc kết hợp AI và tài chính, kế toán, thuế, để hỗ trợ doanh nghiệp nâng cao năng lực cạnh tranh và quản trị thông minh.
* Sứ mệnh:
• Thúc đẩy ứng dụng AI vào thuế - kế toán - tài chính - kiểm toán - nhân sự - hải quan... • Đồng hành cùng doanh nghiệp trong tối ưu thuế - minh bạch tài chính - quản trị hiệu quả
· Nâng cao chất lượng nguồn nhân lực tài chính - kế toán thông qua dữ liệu và AI.
💼 CÁC NHÓM DỊCH VỤ CHÍNH TÍCH HỢP CÔNG NGHỆ AI: https://www.aicoachingvietnam.com/dich-vu-tu-van
1. 🤖 AI Coaching & Finance Transformation:
· Đào tạo và tư vấn:
• AI cho Kế toán • AI cho Kiểm toán • AI cho Thuế • AI cho CFO • AI cho FP&A • AI Dashboard • AI Agent cho doanh nghiệp • Tự động hóa báo cáo • Chuyển đổi số tài chính
👉 Giá trị: Tăng năng suất 30-50% - giảm phụ thuộc thủ công nhờ ứng dụng AI (GPTs) và Automation (tự động hóa), tiết kiệm thời gian xử lý dữ liệu, nâng cao chất lượng ra quyết định.
2. 🔍 Tax Optimization (TO) - Tối ưu thuế & Tuân thủ thuế
• Tư vấn thuế tổng thể • Lập kế hoạch thuế • Rà soát VAT, CIT, PIT, FCT • Hoàn thuế • Quyết toán thuế • Thanh tra thuế • Hồ sơ giao dịch liên kết • Transfer Pricing & GMT • Đại diện làm việc với cơ quan thuế
👉 Giá trị: Giảm thiểu rủi ro thuế; Tối ưu chi phí thuế hợp pháp; Nâng cao mức độ tuân thủ.
3. 📊 Accounting Excellence (Kế toán & báo cáo):
• Kế toán thuê ngoài (BPO) • Kế toán trưởng thuê ngoài • Lập Báo cáo tài chính VAS • Chuyển đổi IFRS • Chuẩn bị kiểm toán • Soát xét hệ thống kế toán • Xây dựng quy trình kế toán
👉 Giá trị: Báo cáo tài chính đáng tin cậy, giảm sai sót, hỗ trợ kiểm toán hiệu quả.
4. 💰 Financial Management (Quản trị tài chính):
• Lập ngân sách • Dự báo dòng tiền • Financial Planning & Analysis (FP&A) • KPI Dashboard • CFO Dashboard • ESG Dashboard • Quản trị rủi ro • Tối ưu chi phí
👉 Giá trị: Nâng cao hiệu quả quản trị; Kiểm soát dòng tiền; Hỗ trợ ra quyết định.
5. 🚀 CFO/KTT Partnership (Giám đốc tài chính/KTT thuê ngoài):
• Dịch vụ CFO/KTT thuê ngoài; • Tư vấn M&A, định giá doanh nghiệp; • Huy động vốn & cấu trúc tài chính...
👉 Giá trị: Hỗ trợ tăng trưởng & mở rộng quy mô.
6. 🌐 Tư vấn Transfer Pricing (Chuyển giá) và thuế tối thiểu toàn cầu (GMT)
• Lập Local File, Master File, CbCR...; • Benchmarking theo chuẩn OECD; • Xây dựng chính sách giá nội bộ...;
👉 Giá trị: Giảm rủi ro thanh tra chuyển giá trong giao dịch liên kết.
👤 ĐỘI NGŨ CHUYÊN GIA
Dẫn dắt trực tiếp bởi: Mr. Thức Nguyễn - Thạc sĩ Tài chính & Thương mại Quốc tế (Anh Quốc) - Thành viên CMA Australia (Úc) - Hơn 15 năm kinh nghiệm trong lĩnh vực tư vấn thuế, kế toán, kiểm toán, tư vấn tài chính, và tư vấn doanh nghiệp.
📌 Beacons Profile: https://beacons.ai/thuc.nguyen
📌 Media Kit: https://beacons.ai/thuc.nguyen/mediakit
📞 THÔNG TIN LIÊN HỆ
🌐 Website: www.AiCoachingVietnam.com (http://www.AiCoachingVietnam.com)
📧 Email: thuc.huu.nguyen@gmail.com | thuc.nguyen@AiCoachingVietnam.com
📱 Hotline: +84-919191448 (Zalo/Whatsapp/Telegram)
Điểm khác biệt
· Chuyên môn kết hợp giữa tài chính, kế toán, kiểm toán, thuế và AI.
· Kinh nghiệm thực tiễn trong tư vấn doanh nghiệp.
· Ứng dụng AI vào các bài toán quản trị và vận hành.
· Đào tạo theo nhu cầu thực tế của doanh nghiệp.
· Đồng hành dài hạn trong quá trình chuyển đổi số.
🤝 CAM KẾT GIÁ TRỊ
Nâng cao sự hiểu biết về AI chuyên ngành (AI Literacy); Luôn tuân thủ pháp lý Việt Nam & chuẩn mực quốc tế; Luôn đưa ra giải pháp thực tiễn - hiệu quả - có thể triển khai ngay để giải quyết vấn đề; Luôn đồng hành dài hạn cùng Quý khách hàng.
AI Coaching Vietnam - Đồng hành trong hành trình chuyển đổi số bằng Trí tuệ nhân tạo (AI), tối ưu quản trị tài chính, kế toán, thuế và phát triển bền vững.