TỔNG HỢP BÀI VIẾT
HÀNG LOẠT THÔNG TƯ MỚI ÁP DỤNG TỪ 01/07/2026 (CÓ LINK AI ĐÃ HỌC VÀ ĐƯỢC HUẤN LUYỆN KÈM SƠ ĐỒ MIND-MAP)
🤖 ĐỪNG CHỈ “ĐỌC THÔNG TƯ” - GIỜ ĐÂY HÃY BIẾN AI THÀNH TAX LEARNING ASSISTANT CHO BẠN VÀ ĐỒNG HÀNH CÙNG BẠN.
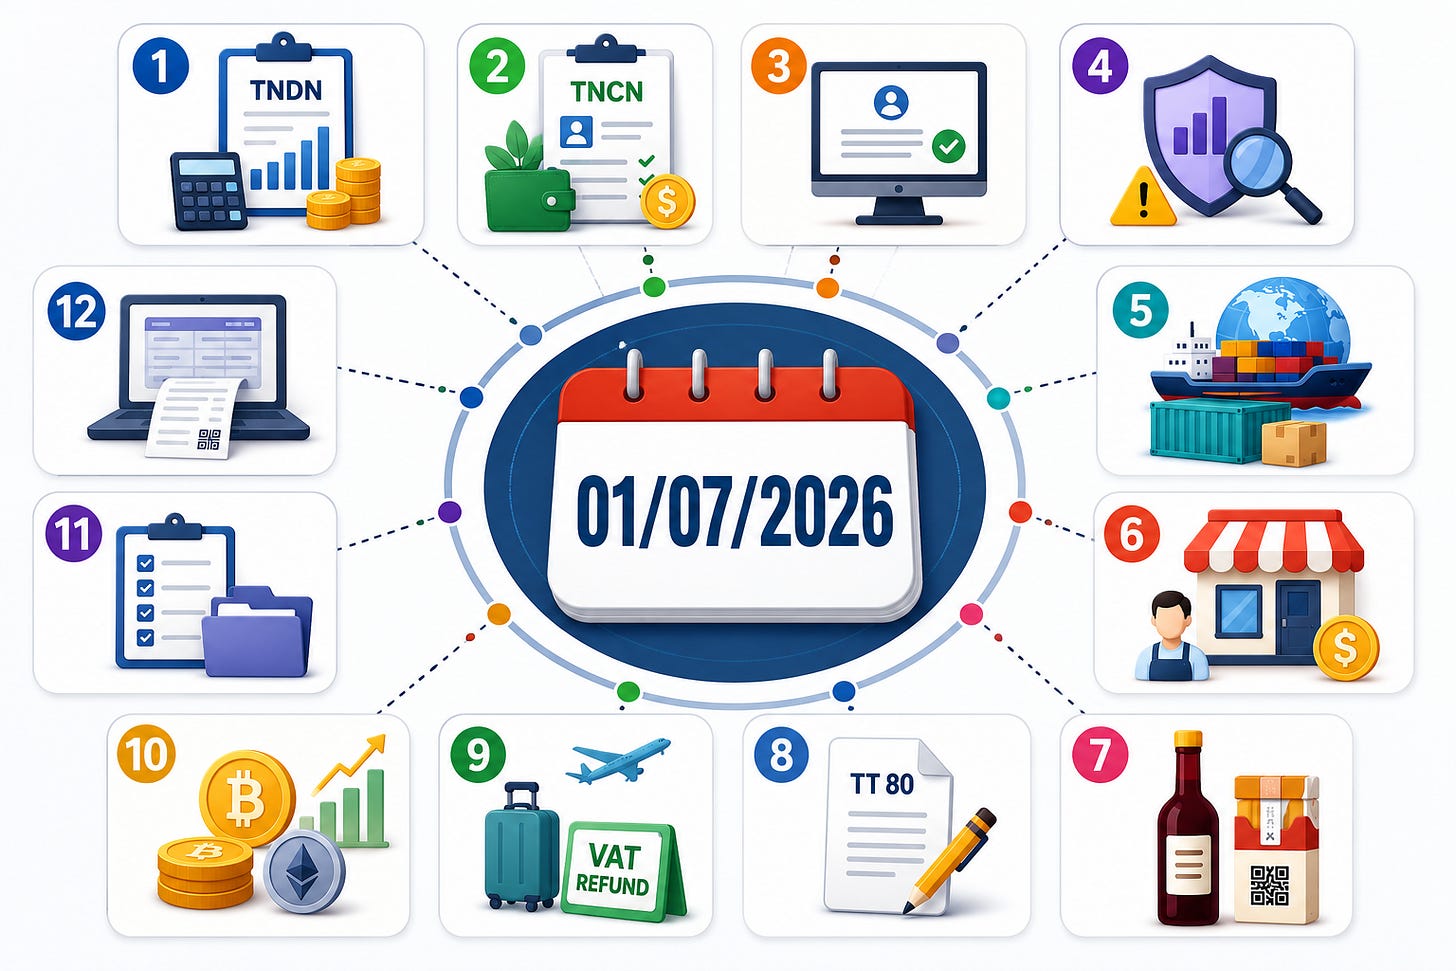
Từ thuế TNDN, TNCN, đăng ký thuế, quản trị rủi ro đến thuế xuất nhập khẩu và hoàn thuế GTGT,…: 01/07/2026 không chỉ là ngày thay văn bản - mà là thời điểm doanh nghiệp cần cập nhật kiến thức chuyên môn về Thuế & Kế toán.
🧠 SƠ ĐỒ TƯ DUY QUY ĐỊNH THUẾ NĂM 2026 | TAX REGULATORY MIND-MAP 2026
Có thể tổ chức AI Knowledge Base theo cấu trúc như sau:
SƠ ĐỒ TƯ DUY VỀ THUẾ & KẾ TOÁN 2026
→ Thuế TNDN (CIT) → TT20 (TT: Thông tư) → Thuế TNCN (PIT) → TT87 → Quản lý thuế (Tax Administration) → TT89 → Đăng ký thuế (Tax Registration) → TT90 → Quản lý rủi ro và tuân thủ thuế (Tax Risk & Compliance) → TT94 → Quản lý thuế xuất khẩu, thuế nhập khẩu (Import/Export Tax Administration) → TT86 → Hộ kinh doanh (Business Households) → TT18 + TT50 → Hoàn thuế GTGT cho khách xuất cảnh (VAT Refund for Departing Travelers) → TT84 → Tem điện tử (E-stamps) → TT93 → Thủ tục thuế đối với tài sản mã hóa (Crypto-asset Tax Procedures) → TT41 → Xử phạt vi phạm hành chính về thuế (Tax Administrative Penalties) → NĐ291 → Bồi dưỡng, đào tạo Kế toán trưởng (Chief Accountant Training) → TT101 → hiệu lực 01/01/2027.
Và đây mới là cách tôi mong muốn huấn luyện một trợ lý AI (GPT) chuyên ngành:
Tôi không xây dựng và huấn luyện AI thuế chỉ để “biết Thông tư”. Mà tôi huấn luyện AI hiểu mối quan hệ: LUẬT → NGHỊ ĐỊNH → THÔNG TƯ → QUY TRÌNH THUẾ → DỮ LIỆU → KIỂM SOÁT → BẰNG CHỨNG (LAW → DECREE → CIRCULAR → TAX PROCESS → DATA → CONTROL → EVIDENCE).
Hãy trải nghiệm trợ lý GPT chuyên ngành của chúng tôi dành cho cộng đồng Tư vấn Thuế - Kế toán - Kiểm toán - Tài chính (Việt Nam): https://chatgpt.com/g/g-6837e01271b88191a8a0c3a36722791d-tu-van-thue-ke-toan-tai-chinh-viet-nam
Một trợ lý AI về Thuế & Kế Toán tốt không chỉ trả lời “quy định nói gì?” mà phải hỗ trợ xác định: Quy định nào thay đổi? → áp dụng từ khi nào? → ảnh hưởng giao dịch nào? → bộ phận nào chịu trách nhiệm? → hệ thống ERP/ quy trình SOP nào cần sửa? → bằng chứng nào cần lưu?…
1. Thông tư 20/2026/TT-BTC - Thuế TNDN (CIT)
Thông tư 20 có hiệu lực từ 12/03/2026 nhưng áp dụng từ kỳ tính thuế năm 2025; đồng thời có quy định chuyển tiếp riêng đối với chi phí năm 2025. Doanh nghiệp nên cập nhật tax computation (tính thuế), checklist quyết toán; rà soát chi phí được trừ, ưu đãi TNDN và đặc biệt kiểm tra các tax memo/template vẫn dẫn chiếu văn bản cũ.
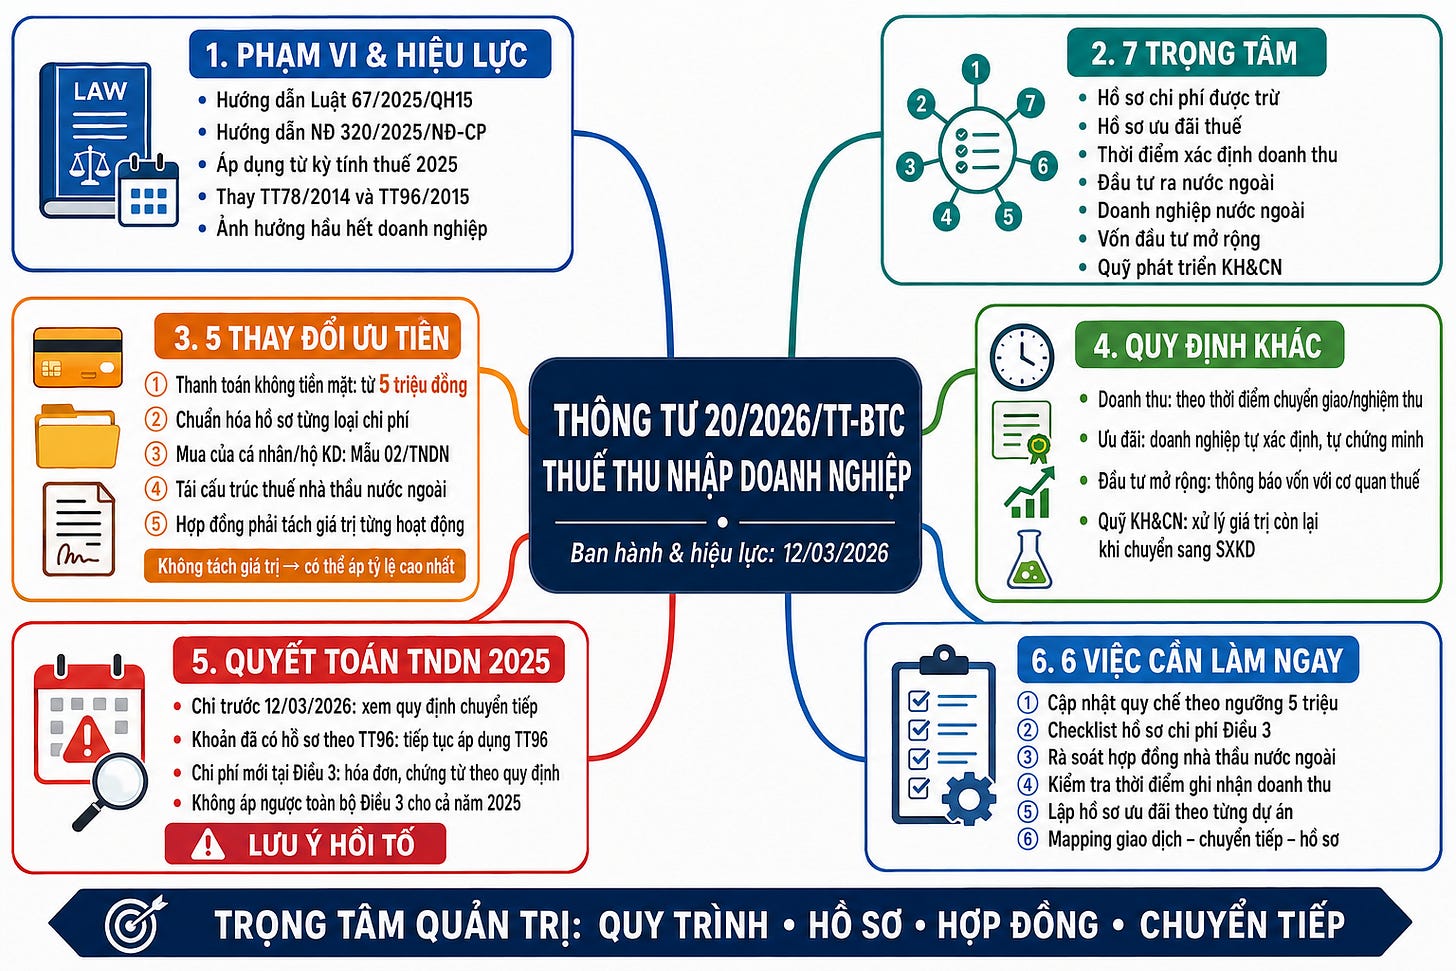
Thông tư 20 thay thế Thông tư 78/2014/TT-BTC và Thông tư 96/2015/TT-BTC, đồng thời bãi bỏ nhiều quy định TNDN nằm rải rác tại các thông tư trước đây.
Link GPT đã được học và huấn luyện: https://chatgpt.com/share/6a672441-9f90-83ec-a57a-469b5963185c
2. Thông tư 87/2026/TT-BTC - Thuế TNCN (PIT)
Ban hành: 30/06/2026 Hiệu lực: 01/07/2026
Thông tư 87/2026/TT-BTC hướng dẫn một số nội dung của pháp luật thuế thu nhập cá nhân (TNCN), với các thay đổi đáng chú ý liên quan đến người phụ thuộc, hồ sơ giảm trừ gia cảnh và thuế đối với chuyển nhượng chứng khoán phái sinh.
Đây là văn bản mà doanh nghiệp, đặc biệt các bộ phận HR - Payroll - Accounting - Tax, cần cập nhật vào quy trình vận hành và hệ thống kiểm soát thuế TNCN năm 2026.
i). Thông tư 87 không hướng dẫn toàn bộ chính sách thuế TNCN mới
Điểm đầu tiên cần lưu ý là Thông tư 87 không phải văn bản hướng dẫn toàn bộ Luật Thuế TNCN, mà tập trung vào ba nhóm nội dung chính:
• Mức thu nhập để xác định người phụ thuộc được giảm trừ gia cảnh; • Hồ sơ chứng minh người phụ thuộc; • Cách tính thuế TNCN đối với chuyển nhượng chứng khoán phái sinh.
Vì vậy, khi xác định tổng thể nghĩa vụ thuế TNCN năm 2026 như thu nhập chịu thuế, thu nhập miễn thuế, giảm trừ, biểu thuế, khấu trừ hay quyết toán thuế, doanh nghiệp cần đối chiếu đồng thời với Luật 109/2025/QH15, Luật 09/2026/QH16, Nghị định 253/2026/NĐ-CP và các văn bản có liên quan.
ii). Ngưỡng thu nhập của người phụ thuộc: 3 triệu đồng/tháng
Theo Điều 3 Thông tư 87, mức thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập của người phụ thuộc không được vượt quá: 3.000.000 đồng/tháng.
Có hai điểm cần đặc biệt lưu ý.
Thứ nhất, tiêu chí được xác định theo thu nhập bình quân tháng trong năm, không đơn thuần kiểm tra thu nhập của từng tháng riêng biệt.
Thứ hai, việc xác định phải xem xét tất cả các nguồn thu nhập của người phụ thuộc.
Ví dụ, nếu cha hoặc mẹ có tổng thu nhập thuộc phạm vi phải xét là 30 triệu đồng trong năm thì bình quân tương đương 2,5 triệu đồng/tháng. Xét riêng tiêu chí thu nhập, mức này chưa vượt ngưỡng 3 triệu đồng/tháng. Tuy nhiên, người nộp thuế vẫn phải đáp ứng đầy đủ các điều kiện khác về người phụ thuộc theo quy định pháp luật.
Doanh nghiệp vì vậy nên rà soát lại toàn bộ danh sách người phụ thuộc đang được tính giảm trừ, đặc biệt các trường hợp cha mẹ, vợ/chồng và người trực tiếp nuôi dưỡng.
iii). Hồ sơ chứng minh người phụ thuộc cần được chuẩn hóa
Điều 4 Thông tư 87 quy định hồ sơ theo từng nhóm người phụ thuộc.
• Đối với con, hồ sơ được phân loại theo từng trường hợp như con đẻ, con nuôi, con riêng của vợ/chồng, con đang học và con thuộc trường hợp không có khả năng lao động theo quy định. • Đối với vợ hoặc chồng, hồ sơ tập trung vào giấy tờ định danh và tài liệu chứng minh quan hệ hôn nhân. • Đối với cha mẹ, cần phân biệt cha mẹ đẻ, cha mẹ nuôi, cha mẹ vợ/chồng, cha dượng hoặc mẹ kế để xác định chứng từ phù hợp. • Đối với cá nhân khác không nơi nương tựa mà người nộp thuế trực tiếp nuôi dưỡng, cần có giấy tờ định danh, tài liệu chứng minh quan hệ và nghĩa vụ nuôi dưỡng theo trường hợp cụ thể. • Với trường hợp thuộc diện không có khả năng lao động, cần đặc biệt kiểm tra yêu cầu về giấy tờ chứng minh mức suy giảm khả năng lao động theo quy định.
Điều này đặt ra yêu cầu HR và Payroll không chỉ thu nhận hồ sơ mà còn phải xây dựng checklist riêng cho từng nhóm người phụ thuộc, tránh áp dụng một bộ chứng từ chung cho tất cả trường hợp.
iv). Quản lý người phụ thuộc chuyển mạnh sang dữ liệu số
Một điểm đáng chú ý tại Điều 4 là việc tăng cường khai thác dữ liệu từ Cổng Dịch vụ công Quốc gia, hệ thống giải quyết thủ tục hành chính, cơ sở dữ liệu quốc gia và các cơ sở dữ liệu chuyên ngành để phục vụ xác định người phụ thuộc.
Khi thông tin có thể được khai thác từ các hệ thống dữ liệu của Nhà nước, việc yêu cầu người nộp thuế cung cấp lại giấy tờ có thể được giảm bớt theo cơ chế pháp luật quy định.
Tuy nhiên, điều này không đồng nghĩa doanh nghiệp được bỏ quản lý hồ sơ.
Tổ chức, cá nhân trả thu nhập vẫn cần bảo đảm khả năng lưu giữ, truy xuất và cung cấp hồ sơ chứng minh khi phục vụ thanh tra, kiểm tra, kiểm toán hoặc các yêu cầu khác theo quy định.
Về quản trị, doanh nghiệp nên chuyển từ tư duy “thu đủ bản giấy” sang mô hình:
Dữ liệu đăng ký → Định danh → Đối chiếu → Hồ sơ chứng minh → Khả năng truy xuất.
v). Người phụ thuộc của chuyên gia nước ngoài cần checklist riêng
Đối với cá nhân cư trú là người nước ngoài, trường hợp không có đúng loại giấy tờ tương ứng của Việt Nam, hồ sơ có thể sử dụng tài liệu pháp lý do cơ quan có thẩm quyền cấp nếu đáp ứng yêu cầu chứng minh điều kiện người phụ thuộc và mối quan hệ với người nộp thuế.
Đây là nội dung đặc biệt quan trọng đối với doanh nghiệp FDI, chuyên gia nước ngoài và bộ phận Global Mobility/Payroll.
Doanh nghiệp có lao động nước ngoài nên xây dựng riêng quy trình kiểm tra hồ sơ người phụ thuộc, thay vì áp dụng nguyên checklist dành cho lao động Việt Nam.
vi). Thuế TNCN đối với chuyển nhượng chứng khoán phái sinh
Theo Điều 5, thuế TNCN đối với chuyển nhượng chứng khoán phái sinh được xác định theo công thức:
Thuế TNCN = Giá chuyển nhượng × 0,1%
và được xác định đối với từng lần chuyển nhượng.
Đối với hợp đồng tương lai, giá chuyển nhượng từng lần được xác định:
Giá thanh toán × Hệ số nhân hợp đồng × Số lượng hợp đồng × Tỷ lệ ký quỹ ban đầu ÷ 2
Tỷ lệ ký quỹ ban đầu được xác định theo mức do Tổng công ty Lưu ký và Bù trừ chứng khoán Việt Nam công bố.
Thời điểm xác định thu nhập tính thuế gắn với thời điểm khớp lệnh mua/bán trên hệ thống giao dịch hoặc thời điểm hợp đồng tương lai đáo hạn theo quy định.
Điểm cần lưu ý là cơ sở tính thuế được xác định theo giá chuyển nhượng và thuế suất 0,1%, không đơn giản lấy lợi nhuận ròng thực tế của giao dịch để tính thuế.
Do đó, công ty chứng khoán, nhà đầu tư và đơn vị cung cấp hệ thống giao dịch cần kiểm tra lại logic tính, khấu trừ và báo cáo thuế liên quan.
vii). Cần rà soát lại hệ thống hướng dẫn TNCN cũ
Thông tư 87 có hiệu lực từ 01/07/2026; đồng thời doanh nghiệp cần đặc biệt kiểm tra quy định chuyển tiếp và thời điểm áp dụng đối với kỳ tính thuế năm 2026.
Một vấn đề quan trọng về vận hành là rà soát lại các quy trình, biểu mẫu và tài liệu nội bộ đang viện dẫn Thông tư 111/2013/TT-BTC và các văn bản sửa đổi, bổ sung trước đây thuộc phạm vi được thay thế hoặc bãi bỏ.
Không nên chỉ cập nhật văn bản pháp lý trên checklist. Doanh nghiệp cần kiểm tra cả:
Quy trình nghiệp vụ chuẩn (SOP) → Hệ thống tính lương (Payroll system) → Tính thuế (Tax calculation) → Biểu mẫu Excel (Excel template) → Tờ khai của người lao động (Employee declaration form) → Tài liệu đào tạo (Training materials) → Danh mục kiểm tra, rà soát thuế (Tax review checklist).
Link GPT đã được học và huấn luyện: https://chatgpt.com/share/6a67264c-1f08-83ec-a370-b020f294e150
3. Thông tư 89/2026/TT-BTC - Quản lý thuế
Ban hành: 30/06/2026 | Hiệu lực: 01/07/2026
TT89 là văn bản quan trọng trong khung quản lý thuế mới, quy định về khai, nộp, phân bổ, hoàn thuế, giao dịch điện tử, quản lý nợ, kiểm tra thuế, dữ liệu và mẫu biểu.
i). Quản lý thuế dựa trên dữ liệu và rủi ro
Cơ quan thuế có thể phân nhóm người nộp thuế dựa trên quy mô, ngành nghề, lịch sử tuân thủ, mức độ rủi ro và dữ liệu được kết nối từ nhiều nguồn.
Doanh nghiệp cần: bảo đảm dữ liệu giữa sổ kế toán, hóa đơn, tờ khai, ngân hàng và dữ liệu đối tác nhất quán.
ii). Giao dịch thuế điện tử trở thành trọng tâm
Thông báo, quyết định và văn bản thuế được thực hiện ngày càng nhiều trên môi trường điện tử.
Doanh nghiệp cần: phân công người kiểm tra tài khoản thuế, email, số điện thoại đăng ký và có cơ chế xử lý ngay khi nhận thông báo.
iii). Hệ thống có thể hỗ trợ lập tờ khai
Khi có đủ dữ liệu, hệ thống quản lý thuế có thể hỗ trợ tự động tạo tờ khai.
Tuy nhiên, người nộp thuế vẫn chịu trách nhiệm về số liệu kê khai, vì vậy phải đối chiếu và phê duyệt trước khi nộp.
iv). Phân bổ thuế giữa các địa phương chặt chẽ hơn
Doanh nghiệp có nhà máy, dự án, công trình hoặc đơn vị phụ thuộc tại nhiều địa phương cần rà soát cách xác định và phân bổ nghĩa vụ thuế theo từng địa bàn.
v). Hoàn thuế gắn với quản lý rủi ro
Hồ sơ hoàn thuế được quản lý theo mức độ rủi ro và có thể được kiểm tra sau hoàn.
Doanh nghiệp cần: lưu đầy đủ hồ sơ kế toán, hóa đơn, thanh toán, hợp đồng, xuất khẩu và tài liệu đối chiếu phục vụ kiểm tra.
vi). Mẫu biểu và quy định chuyển tiếp phải được cập nhật
Các mẫu biểu mới cần được áp dụng đúng thời điểm. Hồ sơ thuộc kỳ tính thuế trước ngày 01/07/2026 cần xem xét quy định chuyển tiếp để sử dụng đúng mẫu.
Doanh nghiệp không nên chỉ thay mẫu cũ bằng mẫu mới mà phải quản lý theo từng kỳ tính thuế.
vii). Cần rà soát lại hệ thống văn bản cũ
Các quy trình, hướng dẫn, tài liệu nội bộ và phần mềm đang dẫn chiếu Thông tư 80/2021/TT-BTC cùng các văn bản sửa đổi cần được kiểm tra lại.
Nên đối chiếu theo chuỗi: Quy định cũ → Luật Quản lý thuế mới → Nghị định 252/2026/NĐ-CP → Thông tư 89/2026/TT-BTC.
VIỆC DOANH NGHIỆP CẦN LÀM NGAY
1. Đưa Thông tư 89 vào cơ sở dữ liệu pháp lý thuế với mức ưu tiên cao nhất. 2. Cập nhật quy trình khai, nộp, phân bổ và hoàn thuế. 3. Cập nhật mẫu biểu, phần mềm kế toán và phần mềm thuế. 4. Kiểm soát tài khoản giao dịch thuế điện tử. 5. Đối chiếu dữ liệu kế toán - hóa đơn - tờ khai - ngân hàng. 6. Rà soát các quy trình và tài liệu đang viện dẫn quy định cũ.
KẾT LUẬN
Thông tư 89/2026/TT-BTC không chỉ thay đổi mẫu biểu mà thể hiện rõ xu hướng quản lý thuế điện tử, quản lý bằng dữ liệu và phân loại theo mức độ tuân thủ, rủi ro.
Link GPT đã được học và huấn luyện: https://chatgpt.com/share/6a672a63-63a0-83ec-acb3-5be7f6288487
4. Thông tư 90/2026/TT-BTC - Đăng ký thuế
Ban hành: 30/06/2026 | Hiệu lực: 01/07/2026.
Thông tư 90/2026/TT-BTC quy định về đăng ký thuế, bao quát toàn bộ vòng đời của mã số thuế (MST): đăng ký lần đầu → thay đổi thông tin → chuyển địa điểm → tạm ngừng → chấm dứt hiệu lực → khôi phục MST → công khai trạng thái đăng ký thuế.
i). Số định danh cá nhân và MST
• Tăng cường quản lý thuế cá nhân dựa trên số định danh cá nhân và dữ liệu dân cư. • Xử lý trường hợp thông tin MST chưa khớp dữ liệu định danh. • Tích hợp, hợp nhất dữ liệu khi một cá nhân có nhiều MST. • Doanh nghiệp cần rà soát dữ liệu nhân viên, người phụ thuộc, số định danh và thông tin TNCN.
ii). Điện tử hóa đăng ký thuế
• Đẩy mạnh đăng ký, thay đổi thông tin thuế bằng phương thức điện tử. • Tăng kết nối giữa hệ thống thuế, dịch vụ công và dữ liệu định danh. • Hồ sơ, thông báo và kết quả điện tử có giá trị pháp lý theo quy định.
Thông điệp chính: Đăng ký thuế đang chuyển từ quản lý “hồ sơ” sang quản lý danh tính + dữ liệu + kết nối hệ thống.
iii). Nhà cung cấp nước ngoài và TMĐT
• Quy định đăng ký thuế đối với nhà cung cấp nước ngoài (NCCNN) kinh doanh tại Việt Nam qua TMĐT/nền tảng số. • Làm rõ trường hợp NCCNN trực tiếp đăng ký MST và trường hợp thuế được khấu trừ, nộp thay. • Doanh nghiệp cần đưa việc xác định nghĩa vụ thuế vào quy trình onboarding nhà cung cấp nước ngoài.
iv). MST nộp thay
Làm rõ cơ chế MST phục vụ khai, nộp thay đối với các trường hợp như:
• Thuế nhà thầu nước ngoài. • Khấu trừ, nộp thay cho NCCNN. • Nền tảng TMĐT/nền tảng số. • Một số trường hợp hợp tác kinh doanh với cá nhân.
Doanh nghiệp cần chuẩn hóa mapping giữa MST chính - MST nộp thay - đơn vị phụ thuộc - nghĩa vụ thuế liên quan.
v). Chuyển địa điểm và quản lý rủi ro
• Chuẩn hóa quy trình khi thay đổi địa chỉ dẫn đến thay đổi cơ quan thuế quản lý. • Cần đặc biệt kiểm soát mốc 10 ngày làm việc sau thủ tục tại cơ quan thuế nơi chuyển đi. • Hồ sơ của NNT thuộc nhóm rủi ro có thể chịu biện pháp kiểm soát bổ sung trước khi hoàn tất chuyển địa điểm.
Điểm đáng chú ý: Quản lý rủi ro thuế được tích hợp ngay vào vòng đời đăng ký thuế, không chỉ xuất hiện ở thanh tra, kiểm tra.
vi). Trạng thái MST và dữ liệu đối tác
Doanh nghiệp cần theo dõi các trạng thái MST quan trọng liên quan đến:
• Ngừng hoạt động nhưng chưa hoàn tất chấm dứt MST. • Tạm ngừng hoạt động, kinh doanh. • Không hoạt động tại địa chỉ đăng ký. • Chờ cập nhật thông tin số định danh cá nhân.
Khuyến nghị: Đưa việc kiểm tra trạng thái MST vào soát xét tình trạng hoạt động của người mua/ người bán (Vendor/Customer Due Diligence), đặc biệt trước onboarding, ký hợp đồng hoặc thực hiện giao dịch có rủi ro.
vii). Chấm dứt và khôi phục MST
Quản lý chấm dứt MST cần đồng bộ với: Khai thuế còn thiếu → nghĩa vụ NSNN → hóa đơn → đơn vị phụ thuộc → MST nộp thay → trạng thái pháp lý.
Thông tư cũng quy định các trường hợp và thủ tục để NNT có thể đề nghị khôi phục MST khi đáp ứng điều kiện.
viii). Cập nhật biểu mẫu và hệ thống
Thông tư ban hành hệ thống biểu mẫu phục vụ các thủ tục:
• Đăng ký thuế. • Thay đổi thông tin. • Chuyển địa điểm. • Tạm ngừng. • Chấm dứt hiệu lực MST. • Khôi phục MST. • Đăng ký đối với NCCNN và các nhóm đối tượng liên quan.
Doanh nghiệp, đại lý thuế và đơn vị cung cấp dịch vụ BPO cần cập nhật đồng thời SOP + biểu mẫu + workflow + phần mềm + mapping dữ liệu, thay vì chỉ thay mẫu hồ sơ.
ix). Checklist triển khai cho doanh nghiệp
1. Master Data cá nhân: số định danh, MST TNCN, người phụ thuộc, dữ liệu HR. 2. Master Data pháp nhân: MST chính, đơn vị phụ thuộc, địa điểm kinh doanh, MST nộp thay. 3. Nhà cung cấp ở nước ngoài: phân loại NCCNN, nhà thầu nước ngoài, nền tảng số và trách nhiệm khai/nộp thuế. 4. Quy trình quản lý thuế (Tax SOP): cập nhật đăng ký, thay đổi, chuyển địa điểm, tạm ngừng, chấm dứt và khôi phục MST. 5. Hệ thống ERP/Tax System: cập nhật biểu mẫu, workflow và mapping dữ liệu. 6. Vendor Due Diligence: bổ sung kiểm tra trạng thái MST. 7. Tax Deadline Control: kiểm soát các thời hạn xử lý và nộp hồ sơ theo từng thủ tục.
Link GPT đã được học và huấn luyện: https://chatgpt.com/share/6a672c39-7310-83ec-b8ce-d66932abb78c
5. Thông tư 94/2026/TT-BTC - Quản lý tuân thủ & quản lý rủi ro thuế
Ban hành & hiệu lực: 01/07/2026.
Thông tư 94 không chỉ thay thế cơ chế quản lý rủi ro cũ mà còn đưa quản lý tuân thủ + quản lý rủi ro + dữ liệu + machine learning/AI thành một hệ thống quản lý thuế tương đối thống nhất.
Nếu chọn một năng lực mà Giám đốc tài chính, Kế toán trưởng và trưởng bộ phận kiểm soát thuế nên ưu tiên trong năm 2026, đó là quản trị rủi ro thuế.
i). Đánh giá tuân thủ và rủi ro Doanh nghiệp được đánh giá theo mức độ tuân thủ và phân loại rủi ro để áp dụng biện pháp quản lý phù hợp.
ii). Quản lý thuế dựa trên dữ liệu Dữ liệu từ kế toán, báo cáo tài chính, hóa đơn, ngân hàng, hải quan, tờ khai thuế... ngày càng được kết nối để phân tích rủi ro.
iii). Ứng dụng công nghệ trong đánh giá rủi ro Cơ quan thuế có thể sử dụng chấm điểm, phân loại và học máy để nhận diện dấu hiệu bất thường.
iv). Rủi ro ảnh hưởng đến cách quản lý thuế Mức độ rủi ro có thể tác động đến hoàn thuế, kiểm tra thuế, hóa đơn, nợ thuế và các nghiệp vụ quản lý khác.
v). Doanh nghiệp cần chủ động quản trị rủi ro thuế Nên xây dựng hồ sơ rủi ro thuế, đối chiếu dữ liệu đa nguồn và hệ thống lưu trữ bằng chứng giải trình.
Hóa đơn + hệ thống kế toán + ngân hàng + hải quan + tờ khai thuế + báo cáo tài chính có đang phản ánh nhất quán cùng một giao dịch hay không?
Thông điệp chính: Quản trị thuế năm 2026 không chỉ là kê khai đúng, mà còn phải bảo đảm dữ liệu nhất quán, có thể đối chiếu và giải trình.
Link GPT đã được học và huấn luyện: https://chatgpt.com/share/6a672eb5-9b58-83ec-9883-e332f977aa2e
6. Thông tư 86/2026/TT-BTC - Quản lý thuế hàng hóa XNK
Ban hành: 30/06/2026 | Hiệu lực: 01/07/2026.
Thông tư 86/2026/TT-BTC thay thế Thông tư 06/2021/TT-BTC và điều chỉnh một số quy định liên quan. Phạm vi quản lý bao quát toàn bộ quá trình: Khai thuế → Nộp thuế → Nộp thừa → Hoàn thuế → Miễn, giảm, không thu → Quản lý nợ → Kiểm tra → Cưỡng chế → Xác nhận nghĩa vụ thuế.
Trọng tâm mới là số hóa hồ sơ, liên thông dữ liệu và tăng khả năng truy xuất giữa hải quan, kho, kế toán, thuế và thanh toán.
i). Nội dung doanh nghiệp cần lưu ý
• Số hóa hồ sơ: Hồ sơ thuế hải quan được thực hiện chủ yếu trên hệ thống điện tử. Dữ liệu đã có trên các hệ thống được kết nối với hải quan có thể không phải nộp lại. • Thuế phát sinh tăng thêm: Một số trường hợp liên quan đến phân loại hàng hóa, giá chính thức, phí bản quyền hoặc điều chỉnh trị giá hải quan có thời hạn xử lý ngắn, đáng chú ý là mốc 05 ngày làm việc. • Hoàn và bù trừ thuế: Tiền được hoàn có thể được bù trừ với nghĩa vụ còn nợ. Với thuế giá trị gia tăng nhập khẩu đã khấu trừ nhưng sau đó được hải quan hoàn, doanh nghiệp phải điều chỉnh kê khai tương ứng. • Sản xuất xuất khẩu: Doanh nghiệp phải bảo đảm truy xuất được toàn bộ chuỗi:
Nhập khẩu → Kho → Định mức → Sản xuất → Thành phẩm → Xuất khẩu → Hoàn thuế.
ii). Quy định chuyển tiếp
Hồ sơ đã nộp trước ngày 01/07/2026 về miễn, giảm, hoàn, không thu, nộp thừa, nợ thuế và các thủ tục liên quan về nguyên tắc tiếp tục được xử lý theo quy định có hiệu lực tại thời điểm nộp.
Doanh nghiệp nên lập danh sách hồ sơ tại 30/06/2026 để phân biệt rõ hồ sơ áp dụng quy định cũ, quy định mới và trường hợp chuyển tiếp.
iii). Việc cần làm ngay
• Cập nhật quy trình quản lý thuế hải quan từ 01/07/2026. • Rà soát toàn bộ hồ sơ đang xử lý tại 30/06/2026. • Đối chiếu tờ khai hải quan ↔ hệ thống quản trị ↔ kho ↔ kế toán ↔ thuế ↔ ngân hàng. • Kiểm soát chặt thuế giá trị gia tăng nhập khẩu, trị giá hải quan, phí bản quyền, giá tạm tính và khai bổ sung. • Với sản xuất xuất khẩu, đối chiếu nguyên liệu nhập khẩu, định mức, tiêu hao, sản xuất, xuất khẩu và hoàn thuế. • Thiết lập hệ thống theo dõi các thời hạn 03 - 05 - 07 ngày làm việc.
Link GPT đã được học và huấn luyện: https://chatgpt.com/share/6a672fd5-9704-83ec-a84a-4df5c0563483
7. Thông tư 18 + 50/2026/TT-BTC - Hộ và cá nhân kinh doanh
TT18 có hiệu lực từ 05/03/2026, quy định hồ sơ, thủ tục quản lý thuế đối với hộ và cá nhân kinh doanh. TT50 có hiệu lực từ 13/05/2026, sửa đổi, bổ sung TT18.
Đặc biệt nên xây dựng reconciliation giữa doanh thu - hóa đơn - POS (bán hàng) - ngân hàng - dữ liệu nền tảng theo yêu cầu thực tế của từng mô hình kinh doanh.
i). Nguyên tắc áp dụng
• TT18 hiệu lực từ 05/03/2026. • TT50 hiệu lực từ 13/05/2026, sửa đổi, bổ sung TT18. • Vì vậy, từ 13/05/2026 cần đọc TT18 trong trạng thái đã được TT50 cập nhật, không áp dụng TT18 độc lập.
ii). Phân nhóm theo doanh thu
• ≤ 1 tỷ đồng/năm: nhóm thông báo doanh thu theo mẫu tương ứng. • > 1–50 tỷ đồng/năm: thuộc nhóm khai thuế theo quý. • > 50 tỷ đồng/năm: thuộc nhóm khai thuế theo tháng. • Cần theo dõi doanh thu lũy kế để xác định đúng nhóm và nghĩa vụ khai thuế.
iii). Quản lý theo địa điểm và kênh kinh doanh
Dữ liệu nên được quản lý theo:
• Địa điểm kinh doanh; • Ngành nghề; • Cửa hàng/kênh bán; • TMĐT, nền tảng số; • Phương pháp tính thuế.
iv). Biểu mẫu cần cập nhật
TT50 thay thế một số mẫu quan trọng của TT18, gồm 01/TKN-CNKD, 01/CNKD, 01/BĐS, 02/BK-KTBĐS và điều chỉnh mẫu liên quan đến hoàn thuế TNCN.
v). Ngân hàng và ví điện tử
Cần rà soát nghĩa vụ thông báo tài khoản ngân hàng/ví điện tử phục vụ hoạt động kinh doanh và các quy định chuyển tiếp tương ứng.
vi). Đối chiếu dữ liệu
Nên xây dựng cơ chế đối chiếu: Doanh thu ↔ Hóa đơn ↔ POS (bán hàng) ↔ Ngân hàng/Ví điện tử ↔ TMĐT/Nền tảng ↔ Tờ khai thuế.
Việc đối chiếu cần thiết kế theo từng mô hình kinh doanh, giúp phát hiện chênh lệch doanh thu và giảm rủi ro khi cơ quan thuế kiểm tra dữ liệu.
Link GPT đã được học và huấn luyện: https://chatgpt.com/share/6a673181-83cc-83ec-b6b9-097378a8a689
8. Thông tư 93/2026/TT-BTC - Tem điện tử rượu, thuốc lá
Ban hành & hiệu lực: 01/07/2026.
Thông tư quy định việc in, phát hành, quản lý và sử dụng tem điện tử rượu và tem điện tử thuốc lá. Ưu tiên đối với doanh nghiệp thuộc phạm vi áp dụng.
Link GPT đã được học và huấn luyện: https://chatgpt.com/share/6a6732c2-e008-83ec-a16c-294e83fccf99
9. Ngoài ra còn các Thông tư khác
TT21/2026/TT-BTC có hiệu lực 17/03/2026, sửa đổi TT80/2021/TT-BTC về hướng dẫn Luật Quản lý thuế và Nghị định 126/2020/NĐ-CP. Link GPT đã được học và huấn luyện: https://chatgpt.com/share/6a67345c-bbd0-83ec-a1cb-2233e9e62b81
TT84/2026/TT-BTC có hiệu lực 01/07/2026, quy định hoàn VAT đối với hàng hóa của người nước ngoài và người Việt Nam định cư ở nước ngoài mua tại Việt Nam mang theo khi xuất cảnh. Link GPT đã được học và huấn luyện: https://chatgpt.com/share/6a673473-b184-83ec-a4cc-f979be25bbbb
TT41/2026/TT-BTC có hiệu lực 06/04/2026, hướng dẫn kê khai, khấu trừ, nộp và quyết toán thuế trên thị trường tài sản mã hóa. Link GPT đã được học và huấn luyện: https://chatgpt.com/share/6a673488-88b0-83ec-96e3-5b05560b5d6b (https://chatgpt.com/share/6a673488-88b0-83ec-96e3-5b05560b5d6b)
TT101/2026/TT-BTC được ban hành ngày 15/07/2026, quy định về tổ chức bồi dưỡng và cấp Chứng chỉ bồi dưỡng kế toán trưởng. Link GPT đã được học và huấn luyện: https://chatgpt.com/share/6a67349a-ec8c-83ec-83c1-157267a08047
Danh sách các trợ lý GPTs chuyên ngành của AI Coaching Việt Nam (do Mr. Thức Nguyễn trực tiếp huấn luyện):
- TƯ VẤN THUẾ - KẾ TOÁN - TÀI CHÍNH (VIỆT NAM) (đạt hơn 50K cuộc hội thoại/ tư vấn thành công, và được chấm điểm 4,7/5 sao của người dùng toàn cầu): https://chatgpt.com/g/g-6837e01271b88191a8a0c3a36722791d-tu-van-thue-ke-toan-tai-chinh-viet-nam
- CEO TINH HOA (đạt gần 1K cuộc hội thoại): https://chatgpt.com/g/g-68af1339a1388191a1619170b16a4d0f-tro-ly-ceo-tinh-hoa-cua-1-trieu-ceo-viet-nam
- KÊNH NHÂN SỰ-TÍNH LƯƠNG PAYROLL-BẢO HIỂM VIỆT NAM (đạt hơn 1K cuộc hội thoại/ tư vấn thành công, và được chấm điểm 4,5/5 sao của người dùng toàn cầu): https://chatgpt.com/g/g-683bbff94ac48191a6494aee588b86cc-kenh-nhan-su-tinh-luong-payroll-bao-hiem-viet-nam
- GMT VIETNAM - THUẾ TỐI THIỂU TOÀN CẦU VIỆT NAM (new-mới): https://chatgpt.com/g/g-6a1e8e7982c88191942eeebb2e2809cf-gmt-vietnam-thue-toi-thieu-toan-cau-viet-nam
- ESG & FINANCIAL GOVERNANCE ADVISOR (VIETNAM) (đạt hơn 100 cuộc hội thoại/ tư vấn thành công): https://chatgpt.com/g/g-689d6130c6248191ba16fdc81c3c3e9b-esg-financial-governance-advisor-vietnam
- CỘNG ĐỒNG PHÂN TÍCH TÀI CHÍNH & CHỨNG KHOÁN VN (đạt hơn 1K cuộc hội thoại/ tư vấn thành công, và được chấm điểm 4,5/5 sao của người dùng toàn cầu): https://chatgpt.com/g/g-683a7b29b19c8191a02104825a63aa4d-cong-dong-phan-tich-tai-chinh-chung-khoan-vn
- CHUYÊN GIA TÀI CHÍNH & KẾ TOÁN QUẢN TRỊ VN - FP&A (đạt hơn 1K cuộc hội thoại/ tư vấn thành công): https://chatgpt.com/g/g-683ad215efe0819180d986128680d9ff-chuyen-gia-tai-chinh-ke-toan-quan-tri-vn-fp-a
- VIETNAM FINANCIAL & TAX DUE DILIGENCE COMMUNITY: https://chatgpt.com/g/g-683978c1389481919eb09ae4e5bcc020-vietnam-financial-tax-due-diligence-community
- TƯ VẤN THỦ TỤC HẢI QUAN - LOGISTICS VIỆT NAM: https://chatgpt.com/g/g-68397411d2a08191bd9e277cc19517de-tu-van-thu-tuc-hai-quan-logistics-viet-nam
- TƯ VẤN THÀNH LẬP DOANH NGHIỆP - BUSINESS SETUP VN: https://chatgpt.com/g/g-683ac4e505d481918ce23bef0ba022e3-tu-van-thanh-lap-doanh-nghiep-business-setup-vn
- VIETNAM TRANSFER PRICING COMPLIANCE ASSISTANT (đạt hơn 1K cuộc hội thoại/ tư vấn thành công, và được chấm điểm 5/5 sao của người dùng toàn cầu): https://chatgpt.com/g/g-68397ca25f68819190d9101af1de615f-vietnam-transfer-pricing-compliance-assistant
CÔNG TY TƯ VẤN VÀ ĐÀO TẠO AI COACHING VIỆT NAM
(AI COACHING VIET NAM CONSULTING AND TRAINING COMPANY)
🌐 Website: www.AiCoachingVietnam.com
AI Coaching Vietnam là đơn vị chuyên cung cấp dịch vụ tư vấn, đào tạo và chuyển đổi số ứng dụng Trí tuệ nhân tạo (AI) trong lĩnh vực tài chính, kế toán, kiểm toán, thuế, ngân hàng và quản trị doanh nghiệp.
Với đội ngũ chuyên gia có nhiều năm kinh nghiệm thực tiễn trong tư vấn doanh nghiệp, tài chính, kiểm toán, thuế và công nghệ AI, chúng tôi đồng hành cùng doanh nghiệp, tổ chức và cá nhân trong việc nâng cao năng lực quản trị, tối ưu hiệu quả hoạt động và thúc đẩy chuyển đổi số bền vững.
🎯 TẦM NHÌN & SỨ MỆNH
* Tầm nhìn:
• Trở thành đơn vị tiên phong tại Việt Nam trong việc kết hợp AI và tài chính, kế toán, thuế, để hỗ trợ doanh nghiệp nâng cao năng lực cạnh tranh và quản trị thông minh.
* Sứ mệnh:
• Thúc đẩy ứng dụng AI vào thuế - kế toán - tài chính - kiểm toán - nhân sự - hải quan... • Đồng hành cùng doanh nghiệp trong tối ưu thuế - minh bạch tài chính - quản trị hiệu quả
· Nâng cao chất lượng nguồn nhân lực tài chính - kế toán thông qua dữ liệu và AI.
💼 CÁC NHÓM DỊCH VỤ CHÍNH TÍCH HỢP CÔNG NGHỆ AI:
1. 🤖 AI Coaching & Finance Transformation:
· Đào tạo và tư vấn:
• AI cho Kế toán • AI cho Kiểm toán • AI cho Thuế • AI cho CFO • AI cho FP&A • AI Dashboard • AI Agent cho doanh nghiệp • Tự động hóa báo cáo • Chuyển đổi số tài chính
👉 Giá trị: Tăng năng suất 30-50% - giảm phụ thuộc thủ công nhờ ứng dụng AI (GPTs) và Automation (tự động hóa), tiết kiệm thời gian xử lý dữ liệu, nâng cao chất lượng ra quyết định.
2. 🔍 Tax Optimization (TO) - Tối ưu thuế & Tuân thủ thuế
• Tư vấn thuế tổng thể • Lập kế hoạch thuế • Rà soát VAT, CIT, PIT, FCT • Hoàn thuế • Quyết toán thuế • Thanh tra thuế • Hồ sơ giao dịch liên kết • Transfer Pricing • Đại diện làm việc với cơ quan thuế
👉 Giá trị: Giảm thiểu rủi ro thuế; Tối ưu chi phí thuế hợp pháp; Nâng cao mức độ tuân thủ.
3. 📊 Accounting Excellence (Kế toán & báo cáo):
• Kế toán thuê ngoài (BPO) • Kế toán trưởng thuê ngoài • Lập Báo cáo tài chính VAS • Chuyển đổi IFRS • Chuẩn bị kiểm toán • Soát xét hệ thống kế toán • Xây dựng quy trình kế toán
👉 Giá trị: Báo cáo tài chính đáng tin cậy, giảm sai sót, hỗ trợ kiểm toán hiệu quả.
4. 💰 Financial Management (Quản trị tài chính):
• Lập ngân sách • Dự báo dòng tiền • Financial Planning & Analysis (FP&A) • KPI Dashboard • CFO Dashboard • ESG Dashboard • Quản trị rủi ro • Tối ưu chi phí
👉 Giá trị: Nâng cao hiệu quả quản trị; Kiểm soát dòng tiền; Hỗ trợ ra quyết định.
5. 🚀 CFO/KTT Partnership (Giám đốc tài chính/KTT thuê ngoài):
• Dịch vụ CFO/KTT thuê ngoài; • Tư vấn M&A, định giá doanh nghiệp; • Huy động vốn & cấu trúc tài chính...
👉 Giá trị: Hỗ trợ tăng trưởng & mở rộng quy mô.
6. 🌐 Tư vấn Transfer Pricing (Chuyển giá) và thuế tối thiểu toàn cầu (GMT)
• Lập Local File, Master File, CbCR...; • Benchmarking theo chuẩn OECD; • Xây dựng chính sách giá nội bộ...;
👉 Giá trị: Giảm rủi ro thanh tra chuyển giá trong giao dịch liên kết.
👤 ĐỘI NGŨ CHUYÊN GIA
Dẫn dắt trực tiếp bởi: Mr. Thức Nguyễn - Thạc sĩ Tài chính & Thương mại Quốc tế (Anh Quốc) - Thành viên CMA Australia (Úc) - Hơn 15 năm kinh nghiệm trong lĩnh vực tư vấn thuế, kế toán, kiểm toán, tư vấn tài chính, và tư vấn doanh nghiệp.
📌 Trang Substack:
📌 Beacons Profile: https://beacons.ai/thuc.nguyen
📌 Media Kit: https://beacons.ai/thuc.nguyen/mediakit
📞 THÔNG TIN LIÊN HỆ
🌐 Website: www.AiCoachingVietnam.com (http://www.AiCoachingVietnam.com)
📧 Email: thuc.huu.nguyen@gmail.com | thuc.nguyen@AiCoachingVietnam.com
📱 Hotline: +84-919191448 (Zalo/Whatsapp/Telegram)
Điểm khác biệt
· Chuyên môn kết hợp giữa tài chính, kế toán, kiểm toán, thuế và AI.
· Kinh nghiệm thực tiễn trong tư vấn doanh nghiệp.
· Ứng dụng AI vào các bài toán quản trị và vận hành.
· Đào tạo theo nhu cầu thực tế của doanh nghiệp.
· Đồng hành dài hạn trong quá trình chuyển đổi số.
🤝 CAM KẾT GIÁ TRỊ
Nâng cao sự hiểu biết về AI chuyên ngành (AI Literacy); Luôn tuân thủ pháp lý Việt Nam & chuẩn mực quốc tế; Luôn đưa ra giải pháp thực tiễn - hiệu quả - có thể triển khai ngay để giải quyết vấn đề; Luôn đồng hành dài hạn cùng Quý khách hàng.
AI Coaching Vietnam - Đồng hành trong hành trình chuyển đổi số bằng Trí tuệ nhân tạo (AI), tối ưu quản trị tài chính, kế toán, thuế và phát triển bền vững.