TỔNG HỢP BÀI VIẾT
KHI DOANH NGHIỆP CHẶN AI: ĐỘI NGŨ PHÒNG TÀI CHÍNH - KẾ TOÁN ĐANG ĐƯỢC KIỂM SOÁT, HAY NĂNG LỰC CỦA NHÂN VIÊN ĐANG BỊ ĐÓNG BĂNG?
Sẽ có một nghịch lý trong kỷ nguyên trí tuệ nhân tạo (AI) đang xuất hiện trong môi trường doanh nghiệp, nhất là tại các doanh nghiệp có vốn đầu tư nước ngoài và các tập đoàn đa quốc gia.
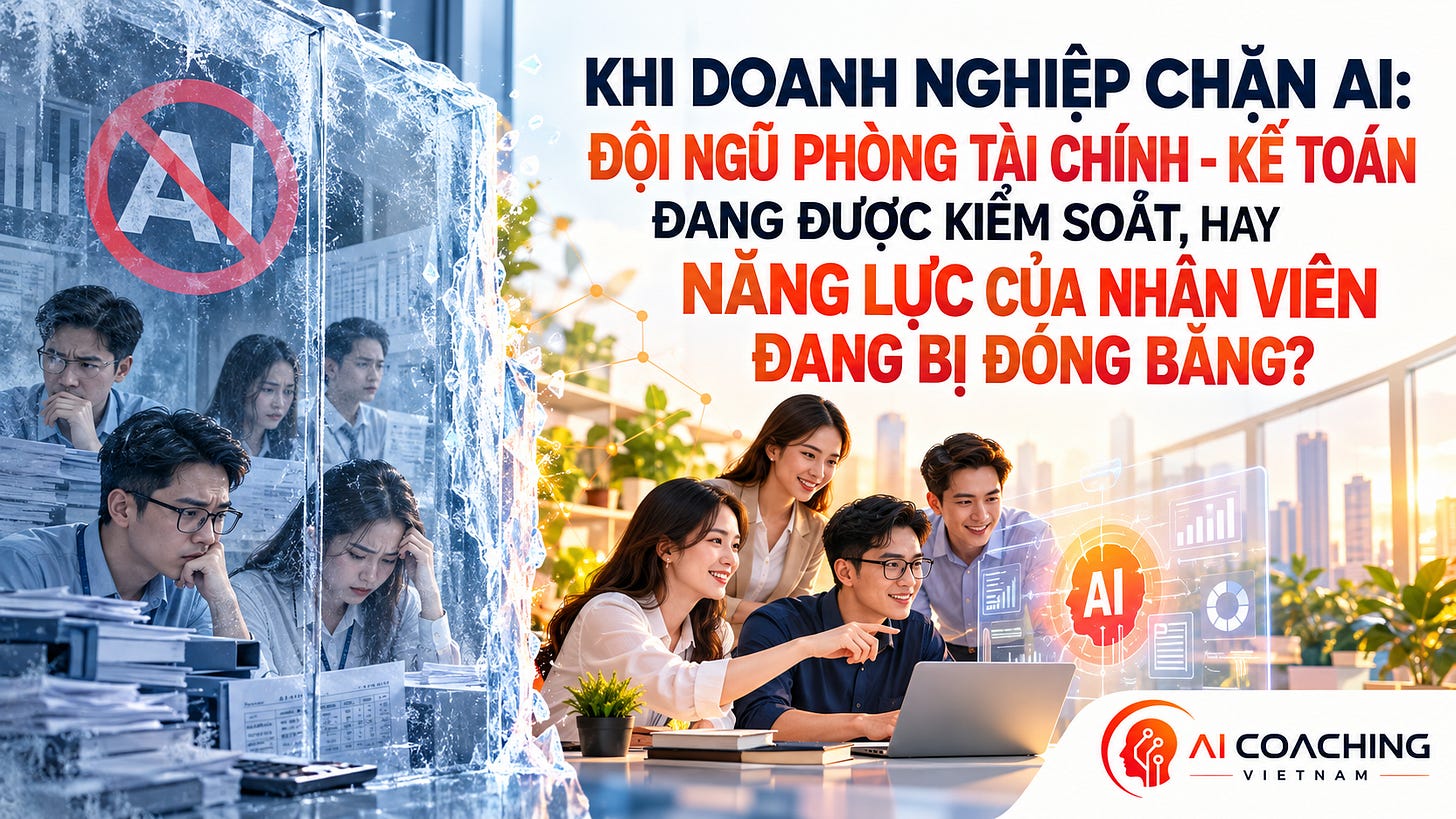
Trong khi bên ngoài, lực lượng lao động đang từng ngày học cách sử dụng trí tuệ nhân tạo (AI) để phân tích dữ liệu, lập báo cáo, nghiên cứu, tự động hóa quy trình và nâng cao năng suất, thì sẽ có không ít doanh nghiệp - đặc biệt là các tập đoàn đa quốc gia và doanh nghiệp FDI có yêu cầu kiểm soát thông tin nghiêm ngặt - nhân viên có thể bị hạn chế hoặc chặn truy cập vào các công cụ AI công cộng.
Xét từ góc độ quản trị doanh nghiệp, điều này hoàn toàn có lý. Nhưng xét từ góc độ phát triển nguồn nhân lực dài hạn, một câu hỏi đáng suy nghĩ xuất hiện:
Nếu một nhân viên Kế toán - Tài chính bị hạn chế tiếp cận AI trong nhiều năm, trong khi thị trường lao động bên ngoài liên tục học và ứng dụng AI thành thạo vào trong công việc, điều gì sẽ xảy ra với khả năng cạnh tranh nghề nghiệp của người đó khi rời doanh nghiệp?
Đây có thể trở thành một rủi ro nghề nghiệp lớn nhưng chưa được nhiều người nhìn thấy!
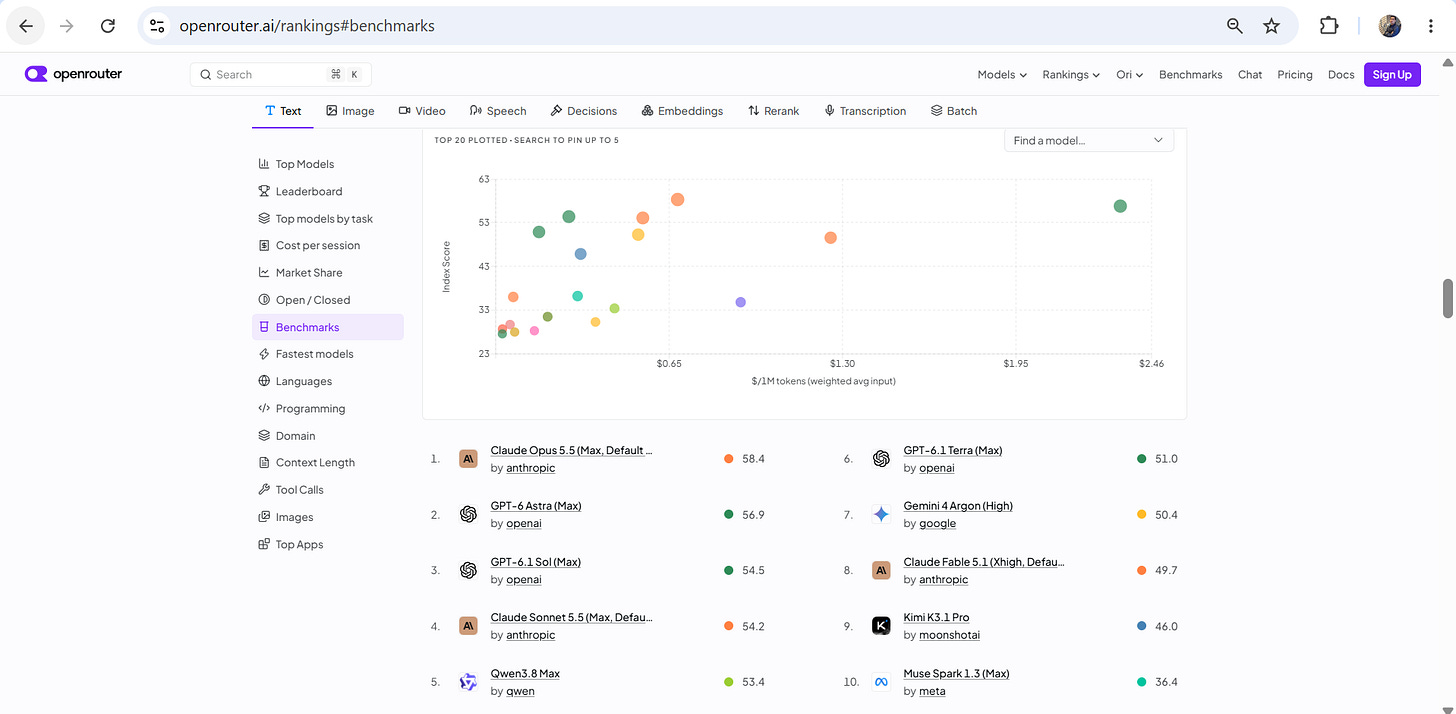
Ngoài những mô hình LLM nổi tiếng như ChatGPT, Claude, Gemini.. thì còn có Muse, Kimi, Qween,… mà không nhiều người biết đến. Xem chi tiết tại đây: https://openrouter.ai/rankings
1. Trước hết: Chặn AI không đồng nghĩa doanh nghiệp đang làm sai
Cần nhìn vấn đề một cách công bằng.
Một CFO, CIO, CISO hoặc tập đoàn đa quốc gia hoàn toàn có lý do chính đáng để không cho phép nhân viên tùy tiện sử dụng các công cụ AI công cộng.
Hãy tưởng tượng một nhân viên đưa những dữ liệu sau vào một nền tảng AI chưa được doanh nghiệp phê duyệt:
• Báo cáo tài chính chưa công bố; • Dữ liệu lương của nhân viên; • Danh sách khách hàng; • Giá bán và biên lợi nhuận; • Hợp đồng; • Dữ liệu ERP; • Hồ sơ giao dịch liên kết; • Chính sách giá nội bộ; • Dữ liệu ngân hàng; • Kế hoạch M&A; • Dự báo dòng tiền; • Kế hoạch kinh doanh chưa công bố.
Đây không còn đơn thuần là vấn đề năng suất.
Nó trở thành vấn đề bảo mật dữ liệu, quyền riêng tư, sở hữu trí tuệ, an ninh mạng, kiểm soát nội bộ và quản trị doanh nghiệp.
Do đó, doanh nghiệp chặn các công cụ AI công cộng không phải vấn đề cần bàn.
Vấn đề thực sự nằm ở bước tiếp theo: Sau khi chặn AI công cộng, doanh nghiệp có cung cấp một môi trường AI an toàn thay thế cho nhân viên hay không?
2. Có sự khác biệt rất lớn giữa “chặn AI” và “quản trị AI”
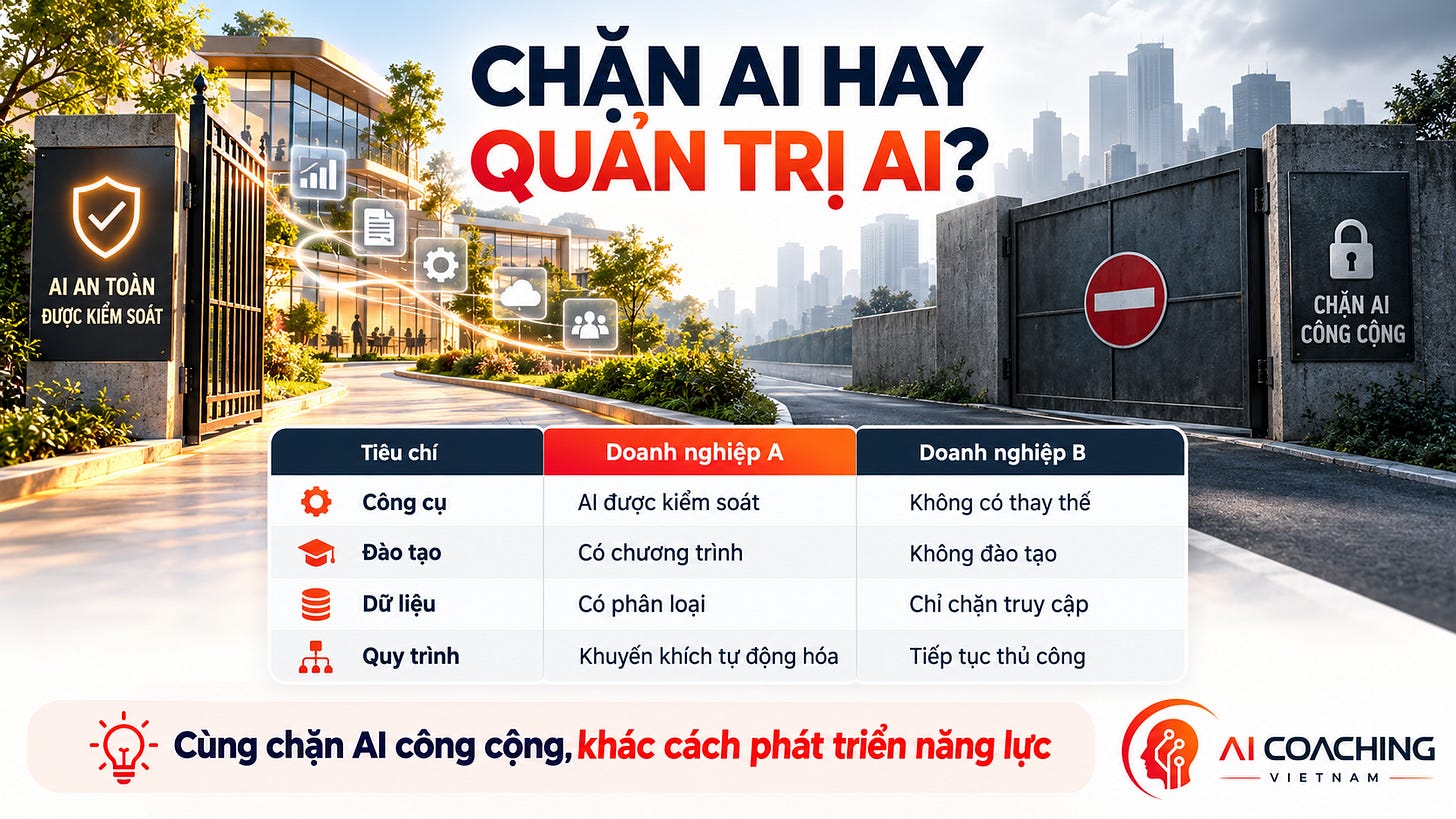
Hãy xem hai doanh nghiệp giả định.
Doanh nghiệp A
Doanh nghiệp không cho phép nhân viên đưa dữ liệu công ty vào các nền tảng AI công cộng.
Nhưng đồng thời doanh nghiệp:
• triển khai công cụ AI doanh nghiệp được kiểm soát; • xây dựng chính sách sử dụng AI; • phân loại dữ liệu nào được phép và không được phép đưa vào AI; • đào tạo nhân viên; • thiết lập cơ chế kiểm tra đầu ra của AI; • xây dựng các tình huống ứng dụng AI cho từng phòng ban; • khuyến khích tự động hóa những công việc lặp lại.
Đây không phải là một doanh nghiệp chống AI.
Đây là:
AI Adoption (tiếp cận và ứng dụng dùng AI) có kiểm soát.
Doanh nghiệp B
Doanh nghiệp cũng chặn AI.
Nhưng sau đó:
• Không có công cụ thay thế. • Không đào tạo. • Không môi trường thử nghiệm. • Không chiến lược AI. • Không chương trình nâng cao năng lực. • Không thiết kế lại quy trình.
Nhân viên tiếp tục thực hiện hàng loạt công việc thủ công như cách họ đã làm trong nhiều năm.
Đây mới là trường hợp cần cảnh báo.
Bởi doanh nghiệp có thể đang giảm được một loại rủi ro trong ngắn hạn...
...nhưng lại âm thầm tạo ra một loại rủi ro khác trong dài hạn:
RỦI RO LẠC HẬU NĂNG LỰC CỦA NGUỒN NHÂN LỰC.
3. “AI Access Gap” có thể trở thành “Career Gap”
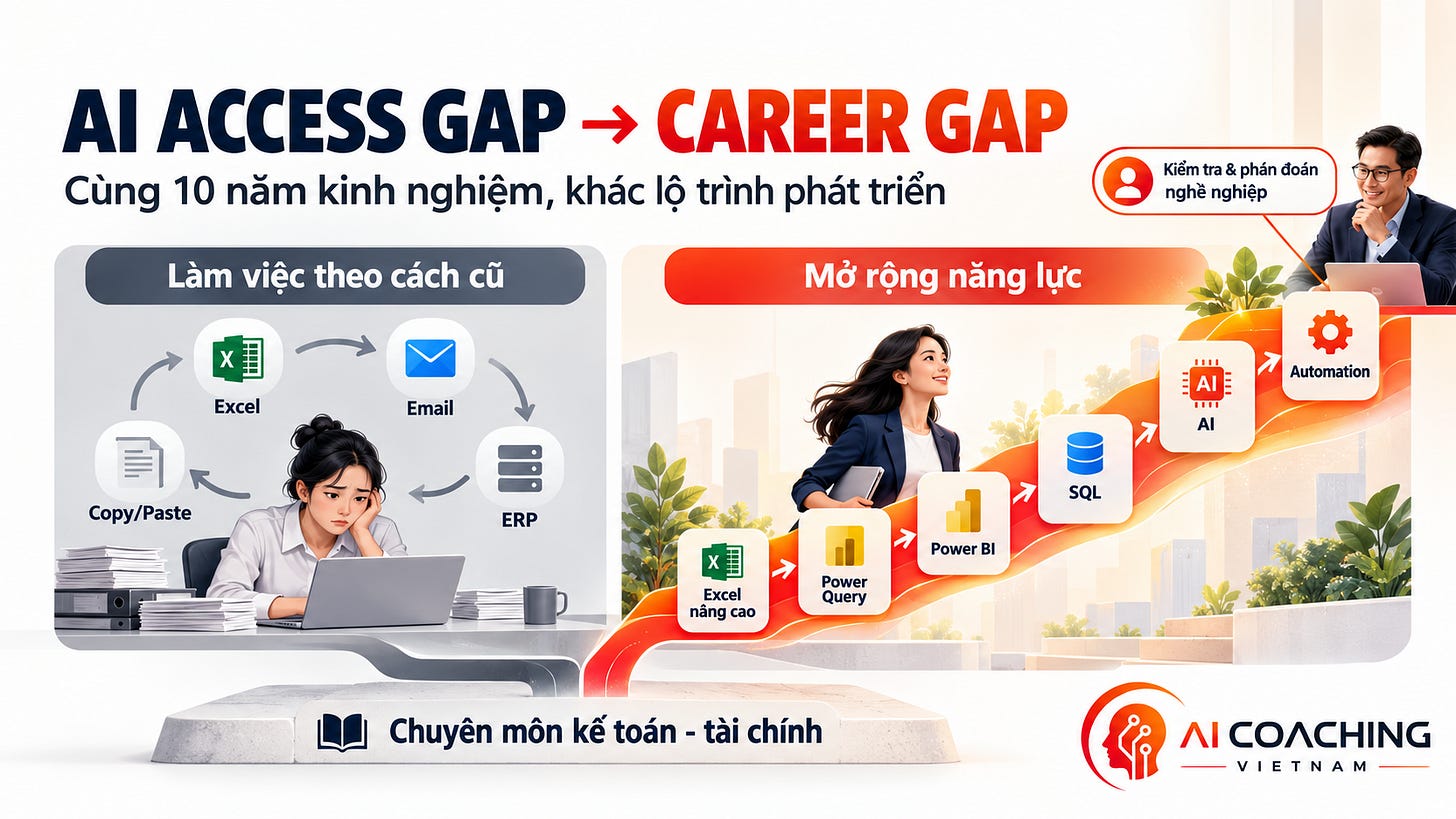
Hãy hình dung hai kế toán viên đều có 10 năm kinh nghiệm.
Nhân sự thứ nhất
Trong vài năm tiếp theo, người này tiếp tục làm việc chủ yếu bằng:
Excel → Email → ERP → Copy/Paste → Reconciliation (đối chiếu) → Reporting (báo cáo).
Nhân sự thứ hai
Ngoài kiến thức kế toán – tài chính, người này dần phát triển thêm:
Excel nâng cao ↓ Power Query (Công cụ xử lý và chuyển đổi dữ liệu) ↓ Power BI (Công cụ trực quan hóa và phân tích dữ liệu) ↓ SQL (Ngôn ngữ truy vấn dữ liệu) / phân tích dữ liệu ↓ AI hỗ trợ nghiên cứu và phân tích ↓ AI hỗ trợ FP&A (lập kế hoạch và phân tích tài chính) ↓ Tự động hóa quy trình ↓ AI Agent / Workflow Automation (tự động hóa luồng công việc) ↓ Human Review & Professional Judgment (Con người kiểm tra và thực hiện xét đoán chuyên môn)
Sau vài năm, cả hai vẫn có thể cùng mang chức danh: Senior Accountant (kế toán viên cao cấp).
Nhưng năng lực tạo ra kết quả công việc của họ có thể đã rất khác nhau.
Đây chính là điều mà cả doanh nghiệp lẫn người lao động cần đặc biệt lưu ý.
4. AI không nhất thiết loại bỏ một chức danh - AI có thể loại bỏ từng “nhiệm vụ”
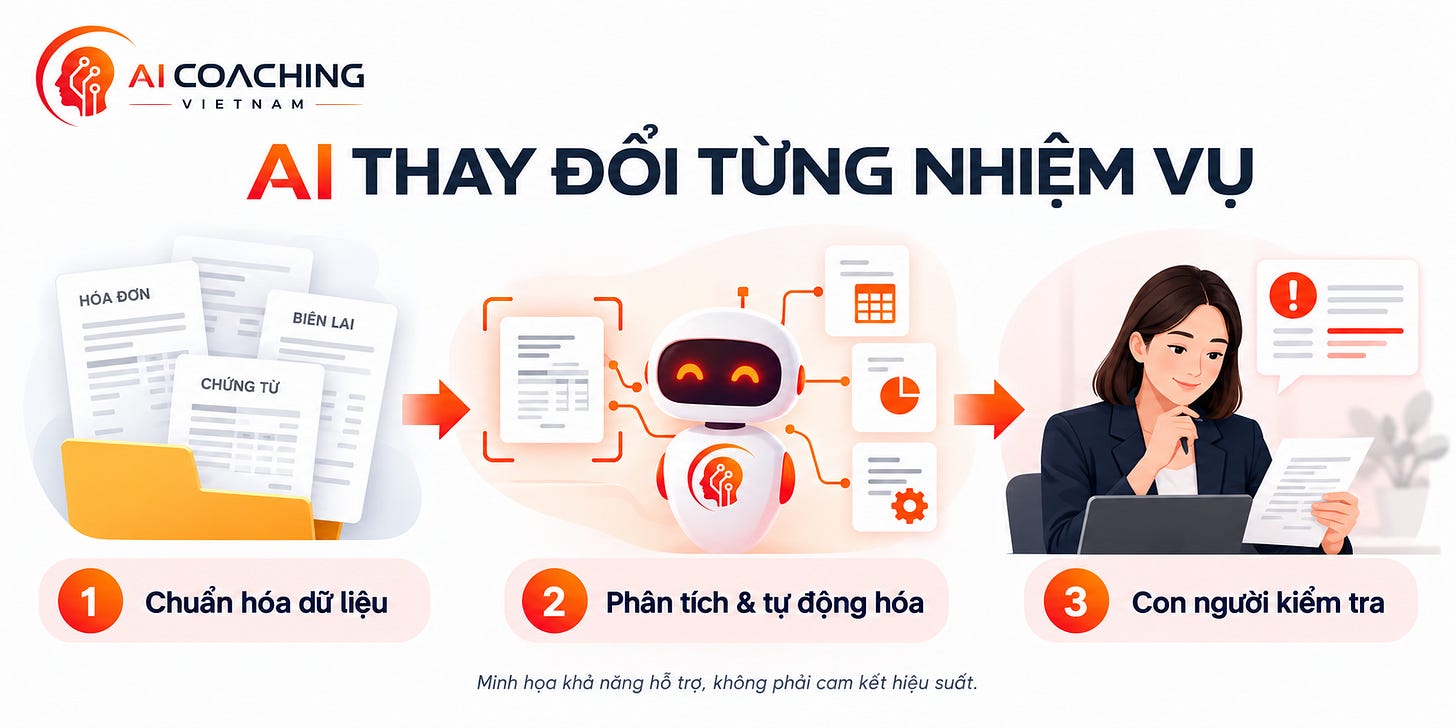
Một sai lầm phổ biến là hỏi:
“AI có thay thế kế toán không?”
Câu hỏi phù hợp hơn có lẽ là:
Trong 30 nhiệm vụ mà một kế toán đang thực hiện, có bao nhiêu nhiệm vụ sẽ được AI hoặc công nghệ tự động hóa hỗ trợ mạnh trong vài năm tới?
Ví dụ:
• Nhập và chuẩn hóa dữ liệu. • Đối chiếu dữ liệu. • Phân loại giao dịch. • Tổng hợp báo cáo. • Tìm kiếm thông tin. • Soạn thảo email. • Chuẩn bị bản giải trình ban đầu. • Phân tích biến động. • Viết nhận xét quản trị sơ bộ. • Kiểm tra ngoại lệ. • Chuẩn bị working paper. • Tổng hợp dữ liệu phục vụ ngân sách. • Xây dựng dự báo ban đầu.
AI có thể không thay thế hoàn toàn người thực hiện các công việc này.
Nhưng nếu trước đây một quy trình cần 10 giờ, còn một người biết sử dụng AI + Automation có thể hoàn thành trong 3 giờ, bài toán nguồn nhân lực bắt đầu thay đổi.
Không nhất thiết phải là: AI → thay thế 1 người.
Có thể xảy ra nên là: AI → tăng năng suất 1 người → giảm nhu cầu về số giờ lao động → thay đổi cơ cấu nhân sự.
Đây là một khác biệt rất quan trọng.
5. Nguy hiểm nhất không phải “AI thay thế bạn”
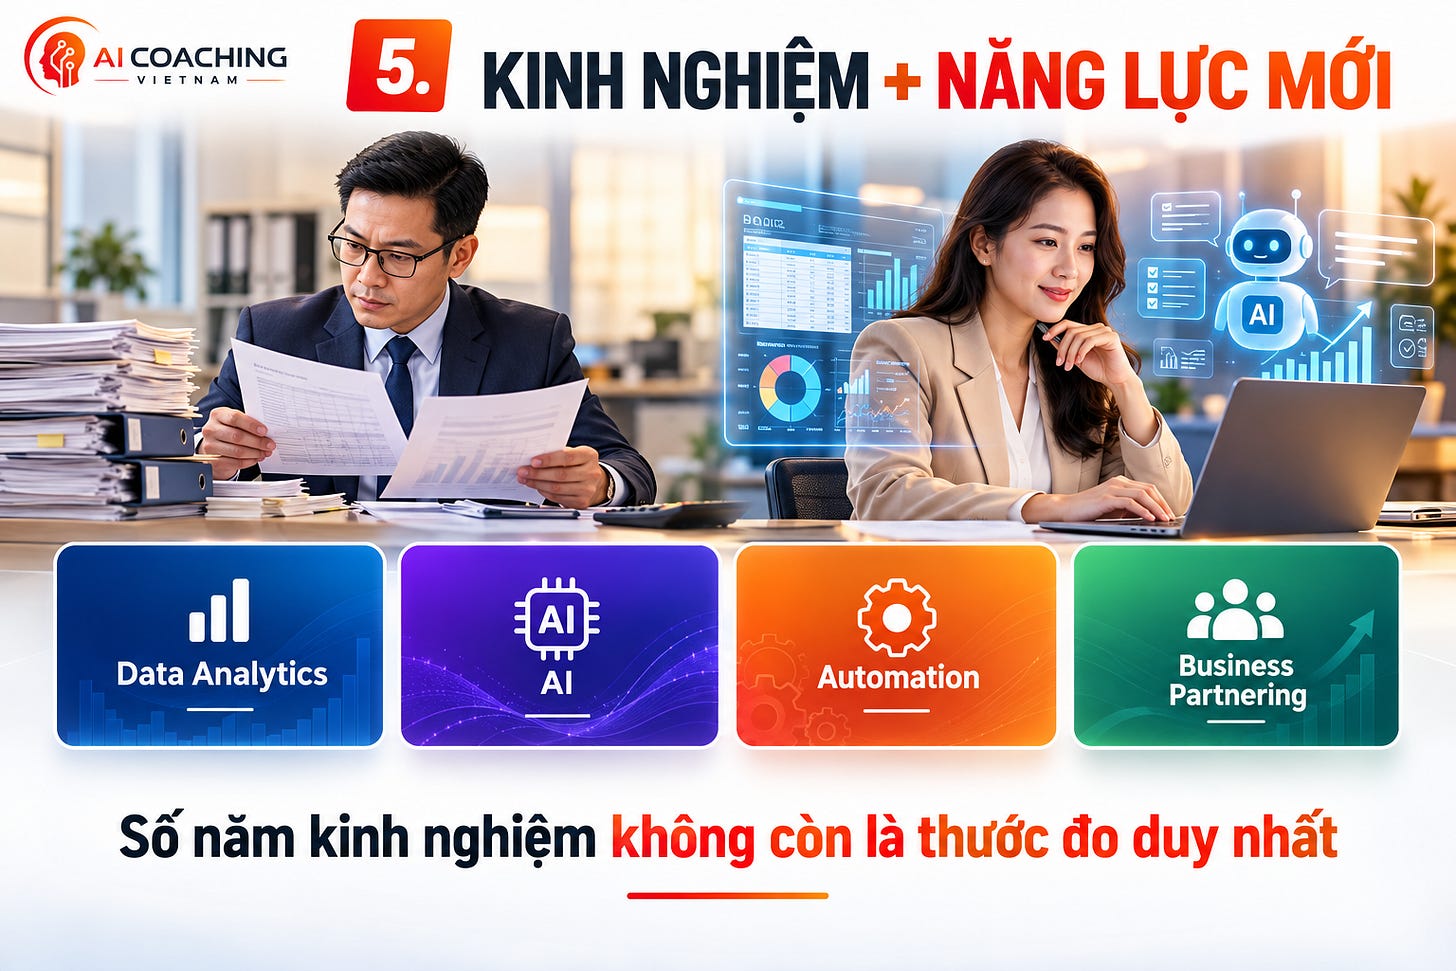
Nguy hiểm hơn có thể là:
Một người cùng chuyên môn với bạn nhưng biết sử dụng AI thành thạo, sẽ thay thế vị trí cạnh tranh của bạn trên thị trường lao động.
Một ứng viên có: 10 năm kinh nghiệm về kế toán “10-year Accounting Experience” sẽ có giá trị.
Nhưng một ứng viên khác có: 10 năm kinh nghiệm kế toán + phân tích dữ liệu + trí tuệ nhân tạo + tự động hóa + khả năng đồng hành cùng hoạt động kinh doanh
có thể tạo ra một hồ sơ năng lực khác hẳn.
Đặc biệt khi doanh nghiệp ngày càng quan tâm tới:
• năng suất; • tốc độ hoàn thành đóng sổ; • tự động hóa; • chất lượng dữ liệu; • khả năng phân tích; • khả năng dự báo; • kiểm soát chi phí; • khả năng hỗ trợ quyết định kinh doanh.
Khi đó, số năm kinh nghiệm không còn là thước đo duy nhất.
6. Rủi ro đặc biệt đối với nhân viên FDI lâu năm
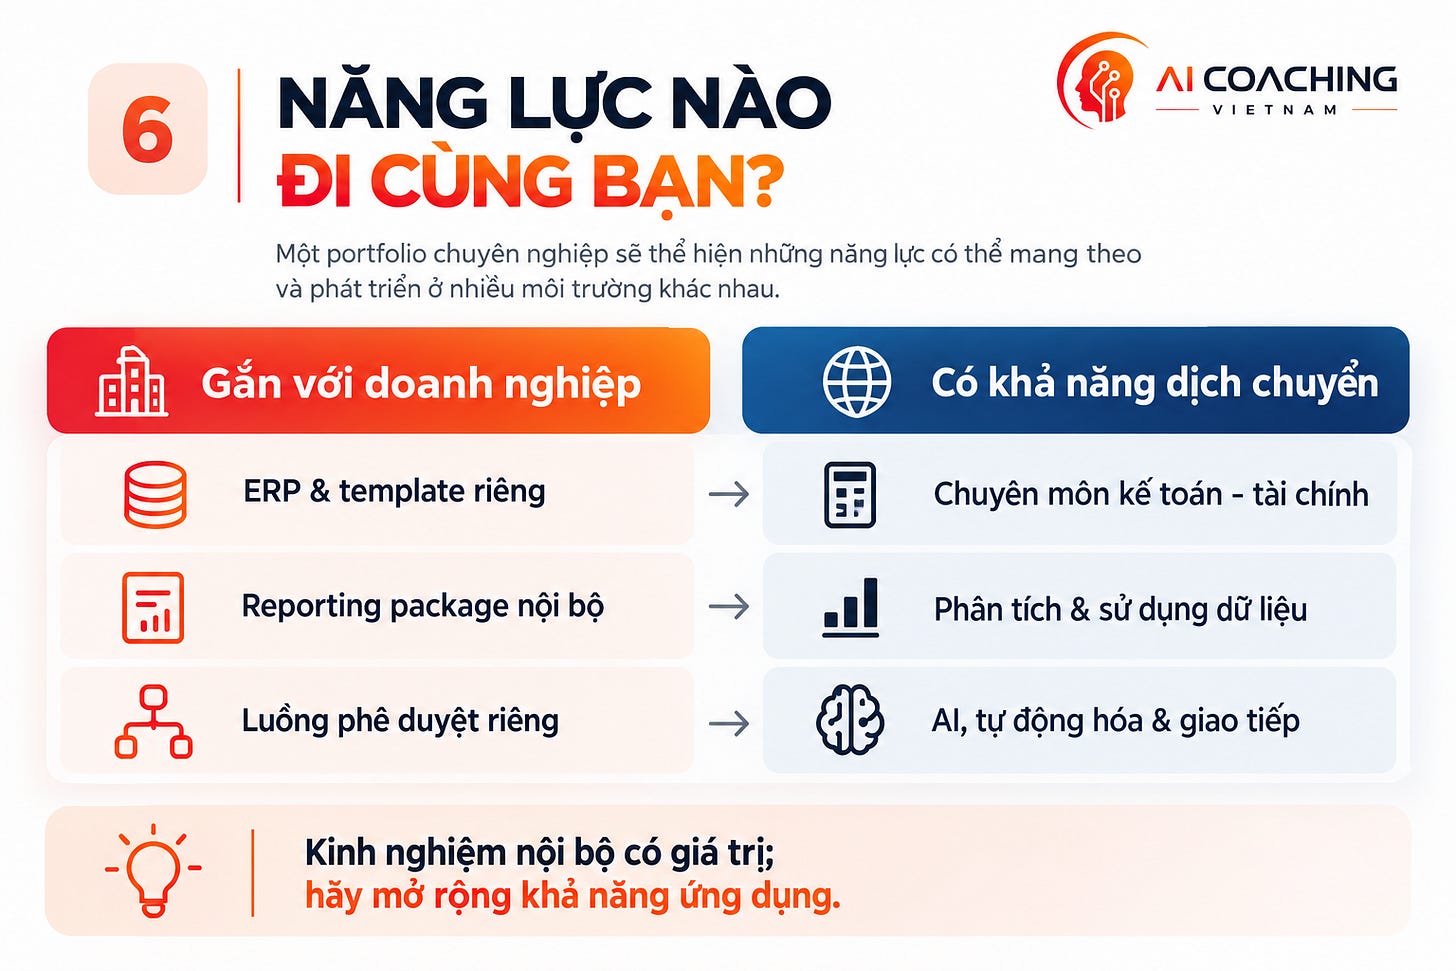
Một nhân viên làm 10–15 năm tại một tập đoàn lớn có thể sở hữu kiến thức rất sâu về:
• Hệ thống hoạch định nguồn lực doanh nghiệp (ERP) của công ty; • Hệ thống tài khoản kế toán (CoA - Chart of Accounts); • Bộ biểu mẫu báo cáo; • Quy trình phê duyệt; • Đối chiếu giao dịch nội bộ tập đoàn; • Báo cáo tập đoàn; • Quy trình đóng sổ cuối tháng; • Kiểm soát nội bộ; • Các quy trình riêng của doanh nghiệp.
Đó là những năng lực rất giá trị bên trong doanh nghiệp hiện tại.
Nhưng hãy đặt một câu hỏi khó hơn:
Bao nhiêu phần trăm năng lực đó có thể mang sang thị trường lao động bên ngoài?
Đây là khái niệm tôi muốn gọi là:
NĂNG LỰC CÓ KHẢ NĂNG DỊCH CHUYỂN (PORTABLE CAPABILITIES)
Một người lao động nên cố gắng xây dựng những năng lực không phụ thuộc hoàn toàn vào một ERP, một tập đoàn hoặc một quy trình riêng biệt.
Ví dụ: chuyên môn kế toán + phân tích tài chính + năng lực dữ liệu + năng lực sử dụng trí tuệ nhân tạo + tự động hóa + giao tiếp + xét đoán chuyên môn (Accounting expertise + Financial analysis + Data literacy + AI literacy + Automation + Communication + Professional judgment).
Đó là những tài sản nghề nghiệp thuộc về chính người lao động.
7. Một nghịch lý quản trị dành cho CFO (Giám đốc Tài chính)
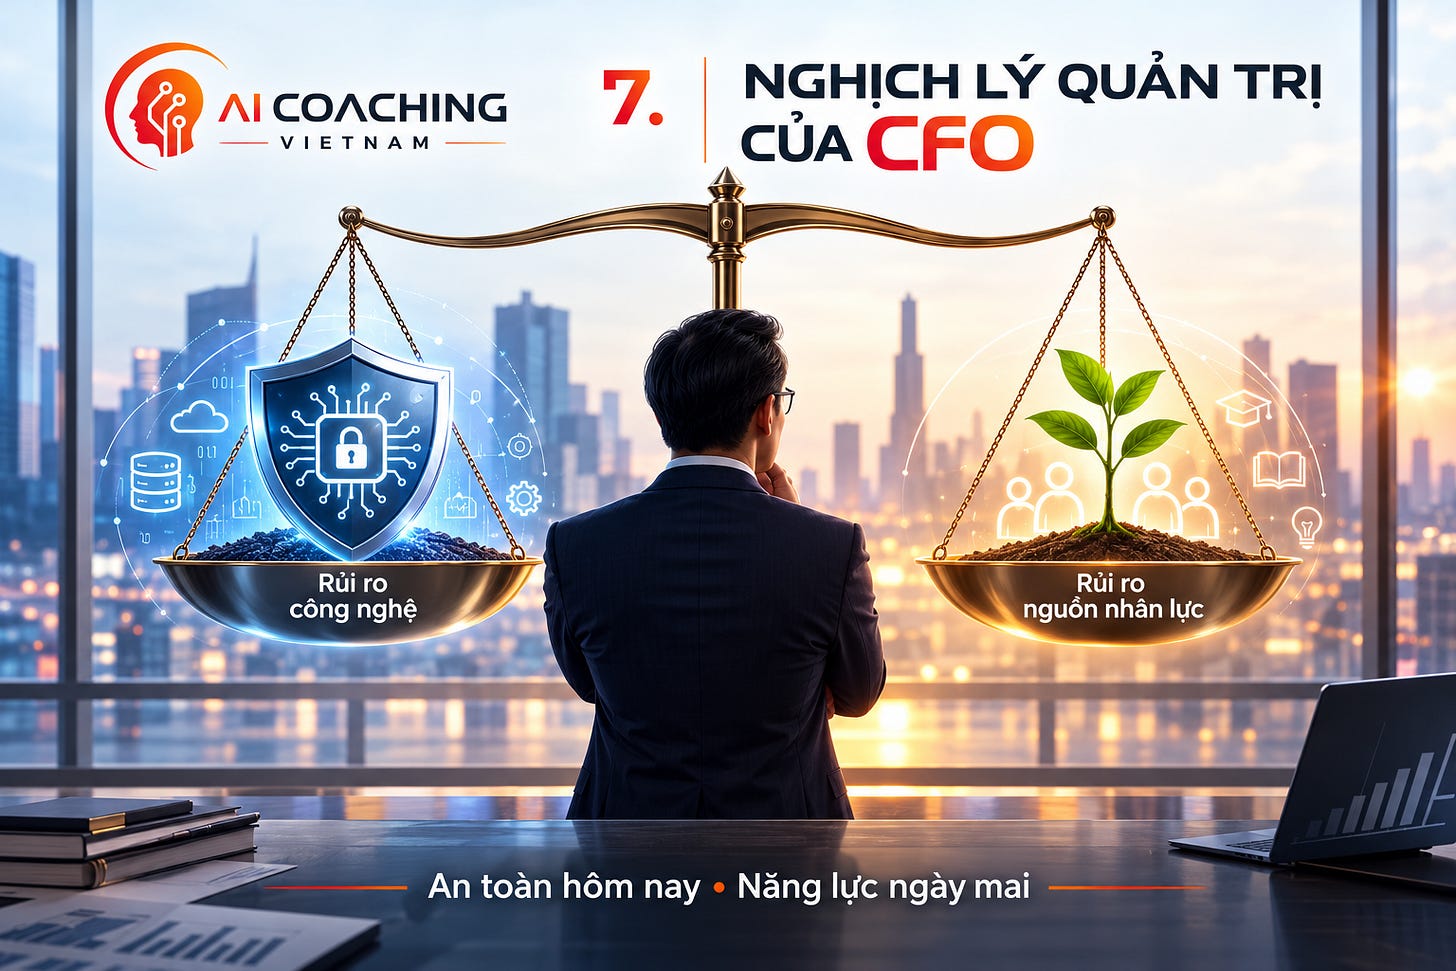
Giả sử CFO nói:
“Chúng ta chưa cho nhân viên sử dụng AI vì lo ngại rủi ro.”
Điều đó hoàn toàn hợp lý.
Nhưng CFO cũng nên đặt thêm một câu hỏi:
Nếu 2-3 năm nữa Finance Team của chúng ta kém thị trường 2-3 năm về năng lực AI thì sao?
Khi đó doanh nghiệp có thể phải:
• tuyển người mới; • thuê tư vấn bên ngoài; • mua giải pháp bên ngoài; • đào tạo lại đội ngũ; • tái cấu trúc đội ngũ tài chính - kế toán; • hoặc chấp nhận năng suất thấp hơn đối thủ.
Như vậy, doanh nghiệp đã tránh được rủi ro công nghệ (Technology Risk) nhưng lại tạo ra: rủi ro nguồn nhân lực (Human Capital Risk).
8. Một cảnh báo dành cho doanh nghiệp: Đừng biến “Quản trị AI - AI Governance” thành “Cấm/Chặn AI - AI Prohibition”
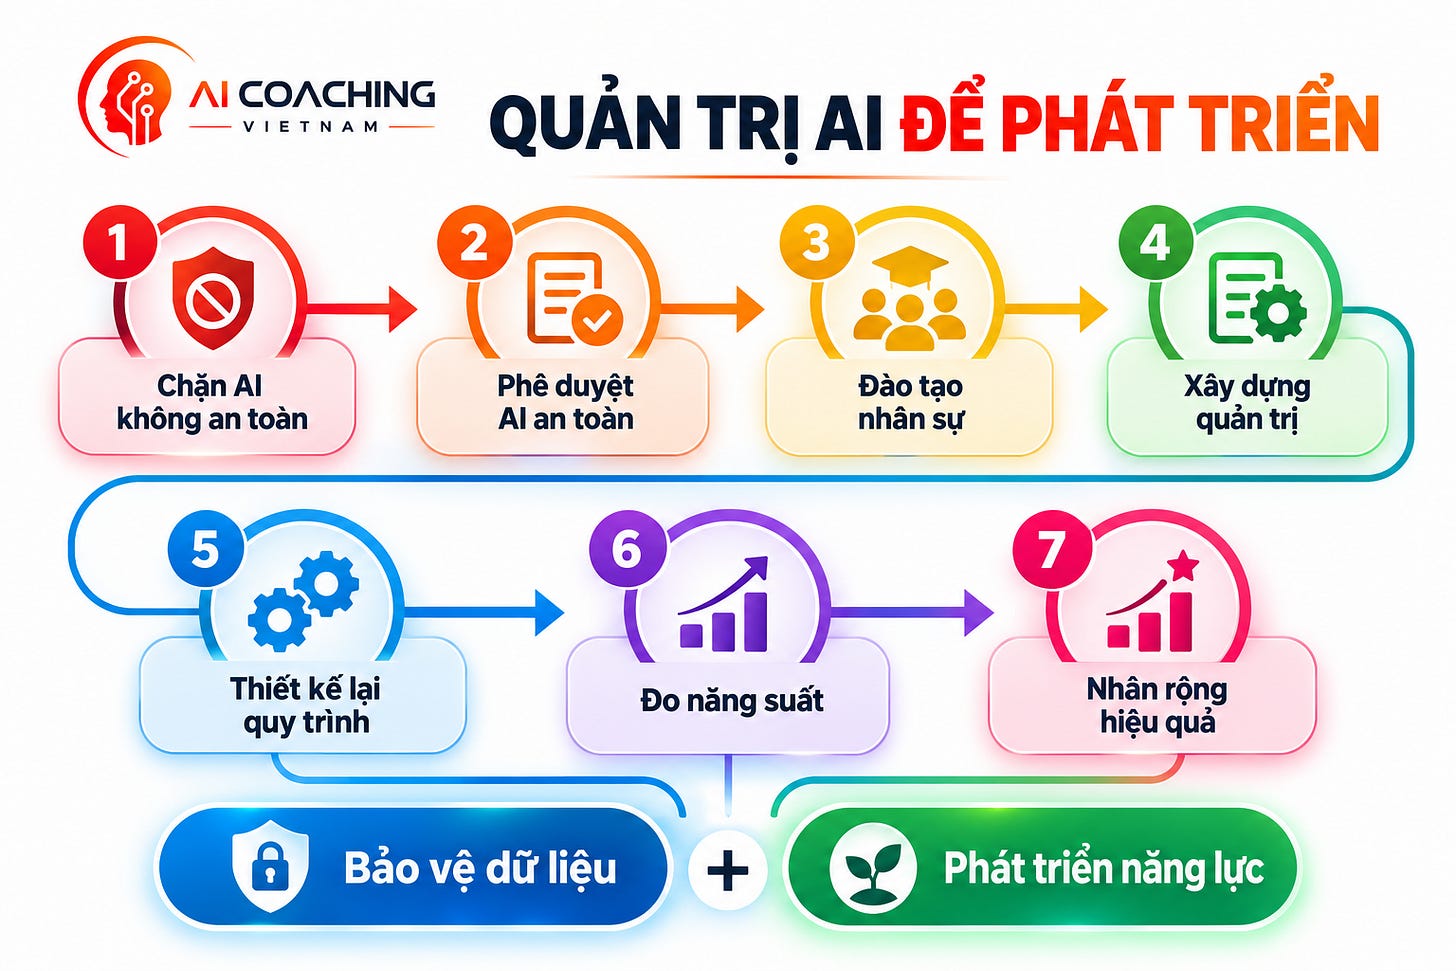
Quản trị AI không có nghĩa là: “CHẶN TẤT CẢ - BLOCK EVERYTHING”.
Một mô hình trưởng thành hơn nên là:
CHẶN CÁC CÔNG CỤ TRÍ TUỆ NHÂN TẠO KHÔNG AN TOÀN ↓ PHÊ DUYỆT CÁC CÔNG CỤ TRÍ AI ↓ ĐÀO TẠO NHÂN VIÊN ↓ XÂY DỰNG CƠ CHẾ QUẢN TRỊ AI ↓ THIẾT KẾ LẠI QUY TRÌNH LÀM VIỆC ↓ ĐO LƯỜNG NĂNG SUẤT ↓ NHÂN RỘNG NHỮNG GIẢI PHÁP HIỆU QUẢ
Điều quan trọng là phải đồng thời đạt hai mục tiêu:
Bảo vệ dữ liệu của doanh nghiệp
và
Phát triển năng lực AI của nhân viên.
Hai mục tiêu này không nhất thiết mâu thuẫn với nhau.
9. Bạn không nên giao toàn bộ tương lai nghề nghiệp chuyên môn cho chính sách “chặn/cấm AI” của công ty
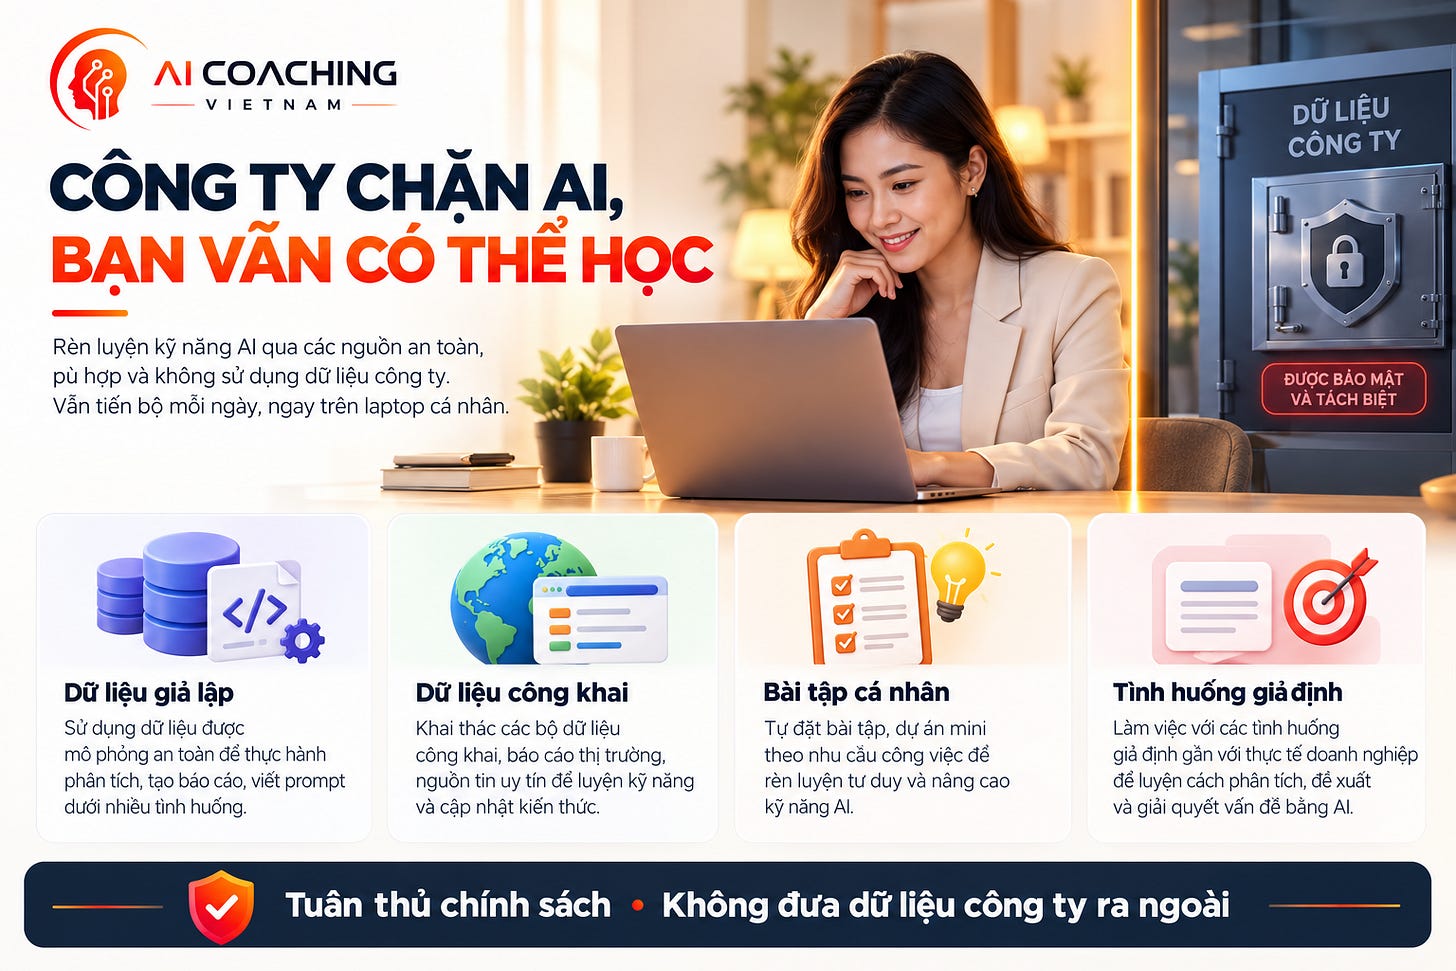
Nếu công ty của bạn không cho phép sử dụng AI trong môi trường làm việc, bạn không nên phá vỡ chính sách bảo mật hoặc đưa dữ liệu doanh nghiệp ra ngoài.
Nhưng điều đó không có nghĩa bạn phải ngừng học AI.
Bạn hoàn toàn có thể học bằng:
• dữ liệu giả lập; • dữ liệu công khai; • bài tập cá nhân; • tình huống giả định; • khóa đào tạo; • dự án ngoài dữ liệu công ty.
Hãy nhớ:
Công ty chịu trách nhiệm về hệ thống công nghệ mà họ cung cấp. Nhưng bạn vẫn phải chịu trách nhiệm về khả năng cạnh tranh nghề nghiệp của chính mình sau khi ra ngoài trên thị trường lao động.
10. Người làm nghề tài chính - kế toán của tương lai có thể không còn chỉ là “người làm số”
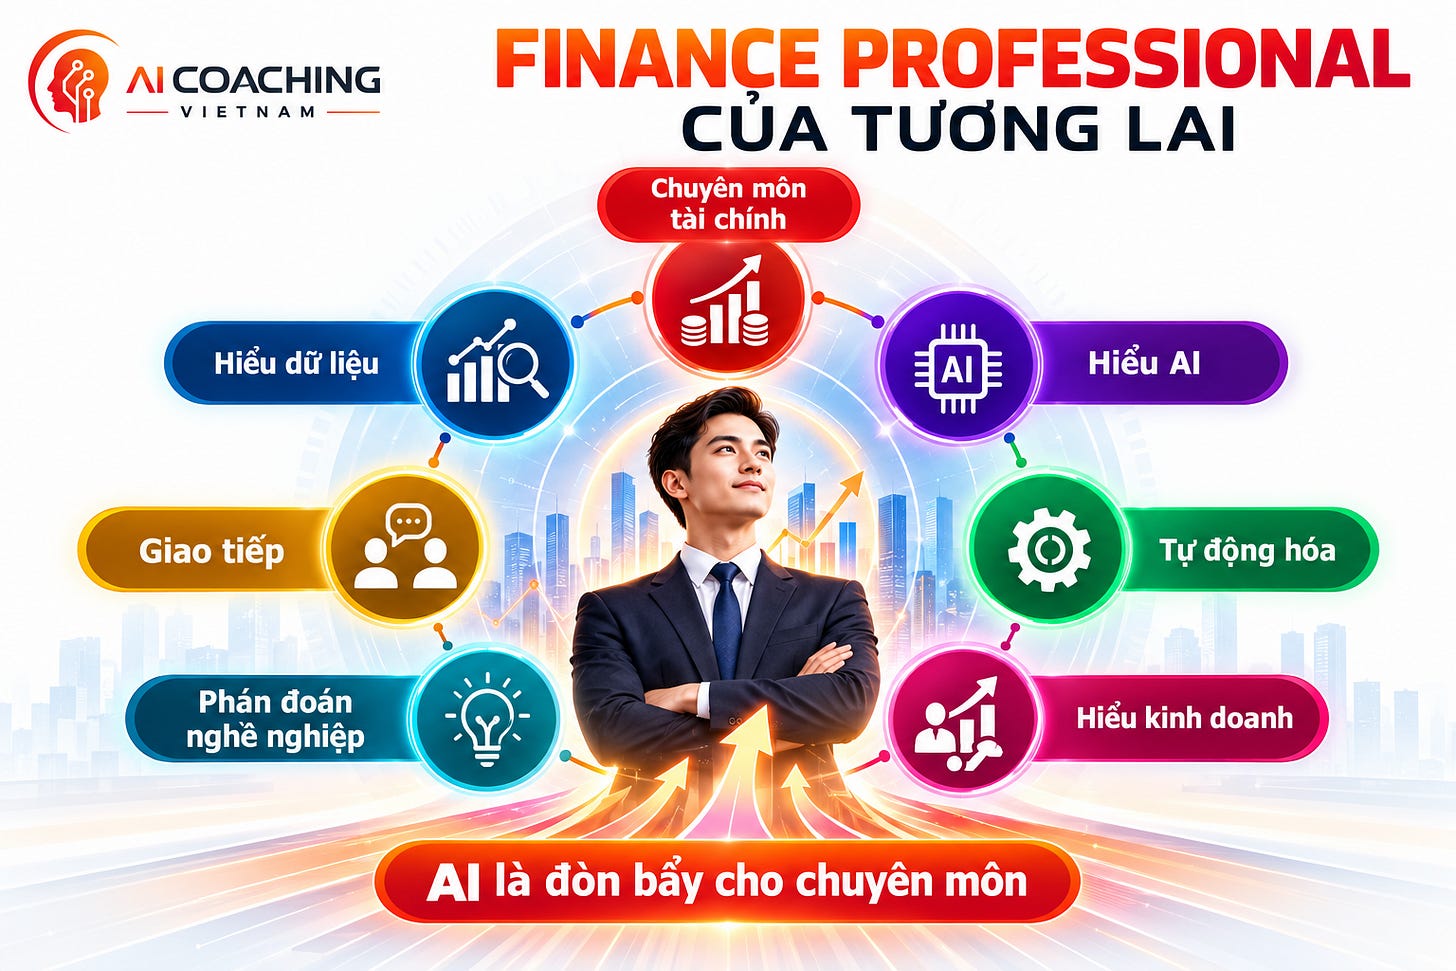
Một mô hình năng lực đáng cân nhắc:
Kiến thức chuyên môn kế toán – tài chính + Năng lực dữ liệu + Năng lực sử dụng trí tuệ nhân tạo + Khả năng tự động hóa + Hiểu biết kinh doanh + Xét đoán chuyên môn + Khả năng giao tiếp
= AI-POWERED FINANCE PROFESSIONAL
Đây không phải là biến kế toán thành lập trình viên hay chuyên gia AI.
Cũng không phải biến CFO thành kỹ sư AI.
Mục tiêu là biến AI thành đòn bẩy cho chuyên môn vốn có của người làm nghề tài chính - kế toán (finance professionals).
11. Một phép thử đơn giản cho nhân sự Tài chính - Kế toán
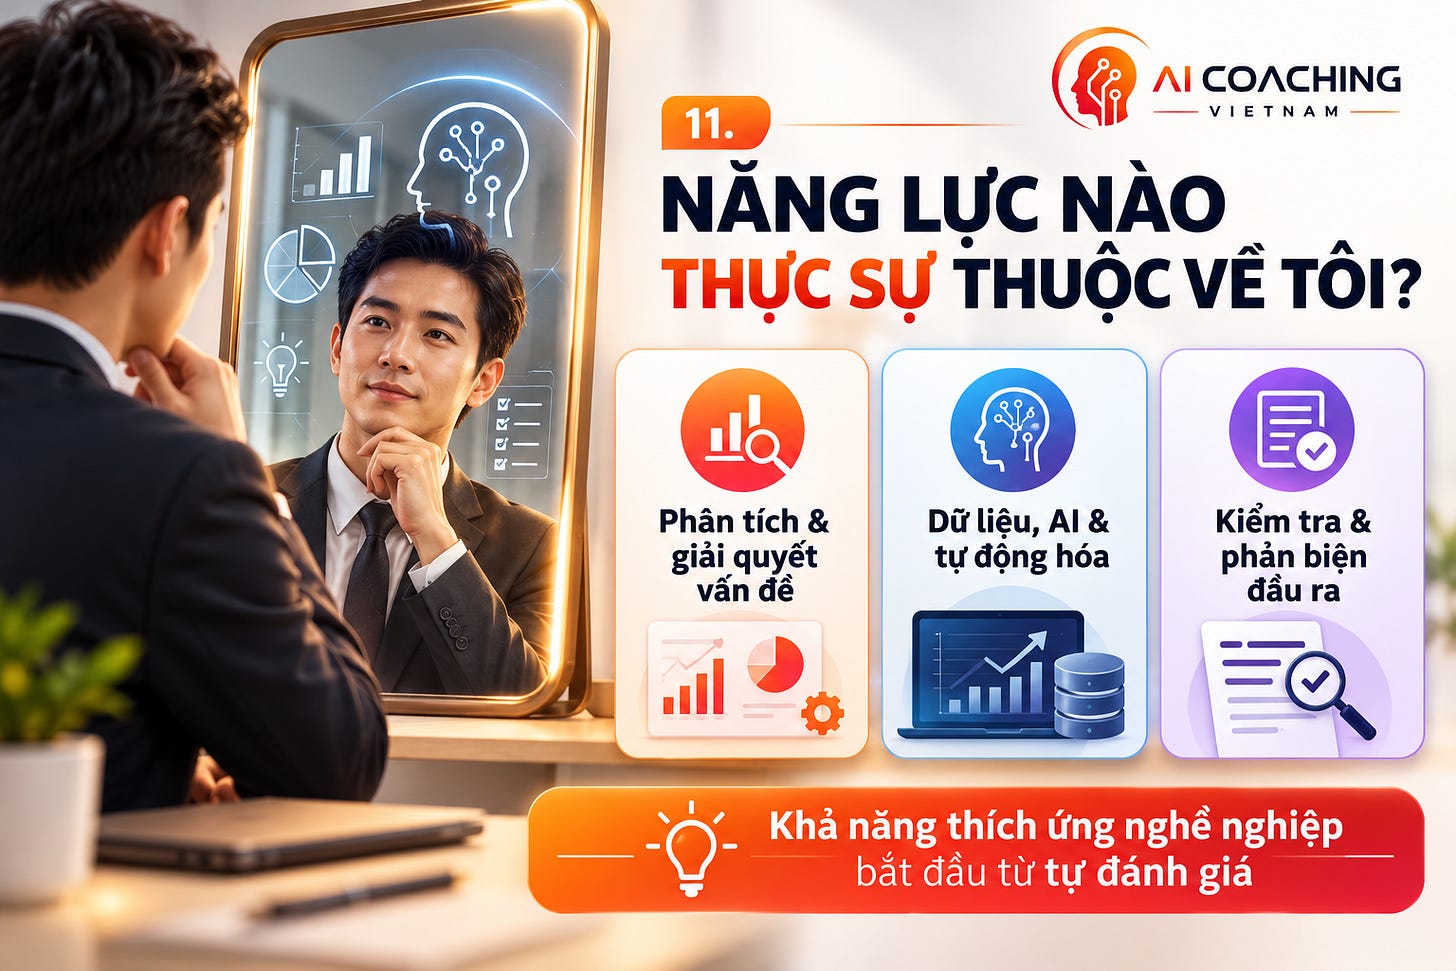
Hãy tự hỏi:
Nếu ngày mai tôi rời công ty hiện tại, năng lực nào thực sự thuộc về tôi?
• User sử dụng phần mềm ERP? • Quy trình nội bộ? • Template báo cáo?
Hay:
• Khả năng phân tích? • Khả năng giải quyết vấn đề? • Hiểu biết kế toán - tài chính? • Khả năng sử dụng dữ liệu? • Khả năng ứng dụng AI? • Khả năng tự động hóa? • Khả năng kiểm tra và phản biện đầu ra của máy? • Khả năng biến dữ liệu thành quyết định?
Câu trả lời có thể cho bạn biết mức độ bền vững và khả năng thích ứng nghề nghiệp (Career Resilience) của chính mình.
⚠️ LƯU Ý:
Tôi không cho rằng:
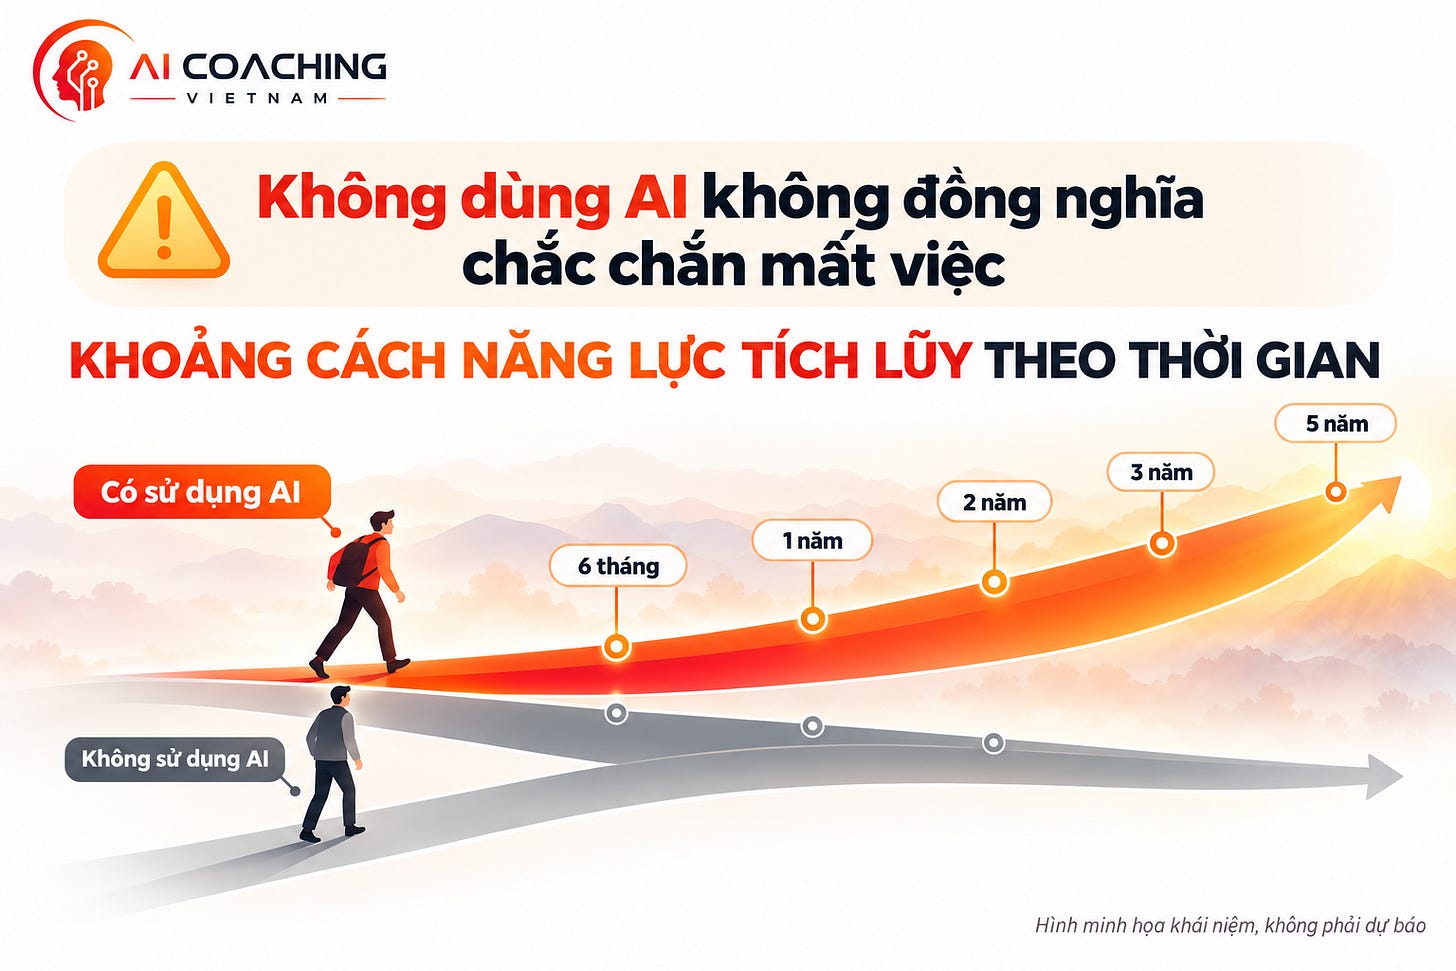
“Không dùng AI = chắc chắn mất việc.”
Đó là một kết luận quá đơn giản.
Nhưng tôi cho rằng có một rủi ro đáng để cả người lao động lẫn doanh nghiệp nghiêm túc xem xét:
Nếu tốc độ phát triển năng lực của thị trường nhanh hơn tốc độ phát triển năng lực của bạn trong nhiều năm liên tục, khoảng cách đó cuối cùng có thể được phản ánh vào khả năng cạnh tranh nghề nghiệp.
Và khoảng cách này không hình thành trong một ngày.
Nó tích lũy: 6 tháng → 1 năm → 2 năm → 3 năm → 5 năm.
Đến lúc một người bắt đầu tìm việc mới, vấn đề có thể không còn là:
“Tôi có 15 năm kinh nghiệm.”
Mà là:
“15 năm kinh nghiệm của tôi còn phù hợp bao nhiêu với cách doanh nghiệp vận hành trong 5 năm tới?”
12. Thông điệp dành cho CFO, Accounting Manager và HR
Đừng chỉ hỏi:
“Làm thế nào để ngăn nhân viên sử dụng AI không an toàn?”
Hãy hỏi thêm:
“Làm thế nào để nhân viên của chúng ta trở thành lực lượng lao động Finance sử dụng AI an toàn và hiệu quả nhất?”
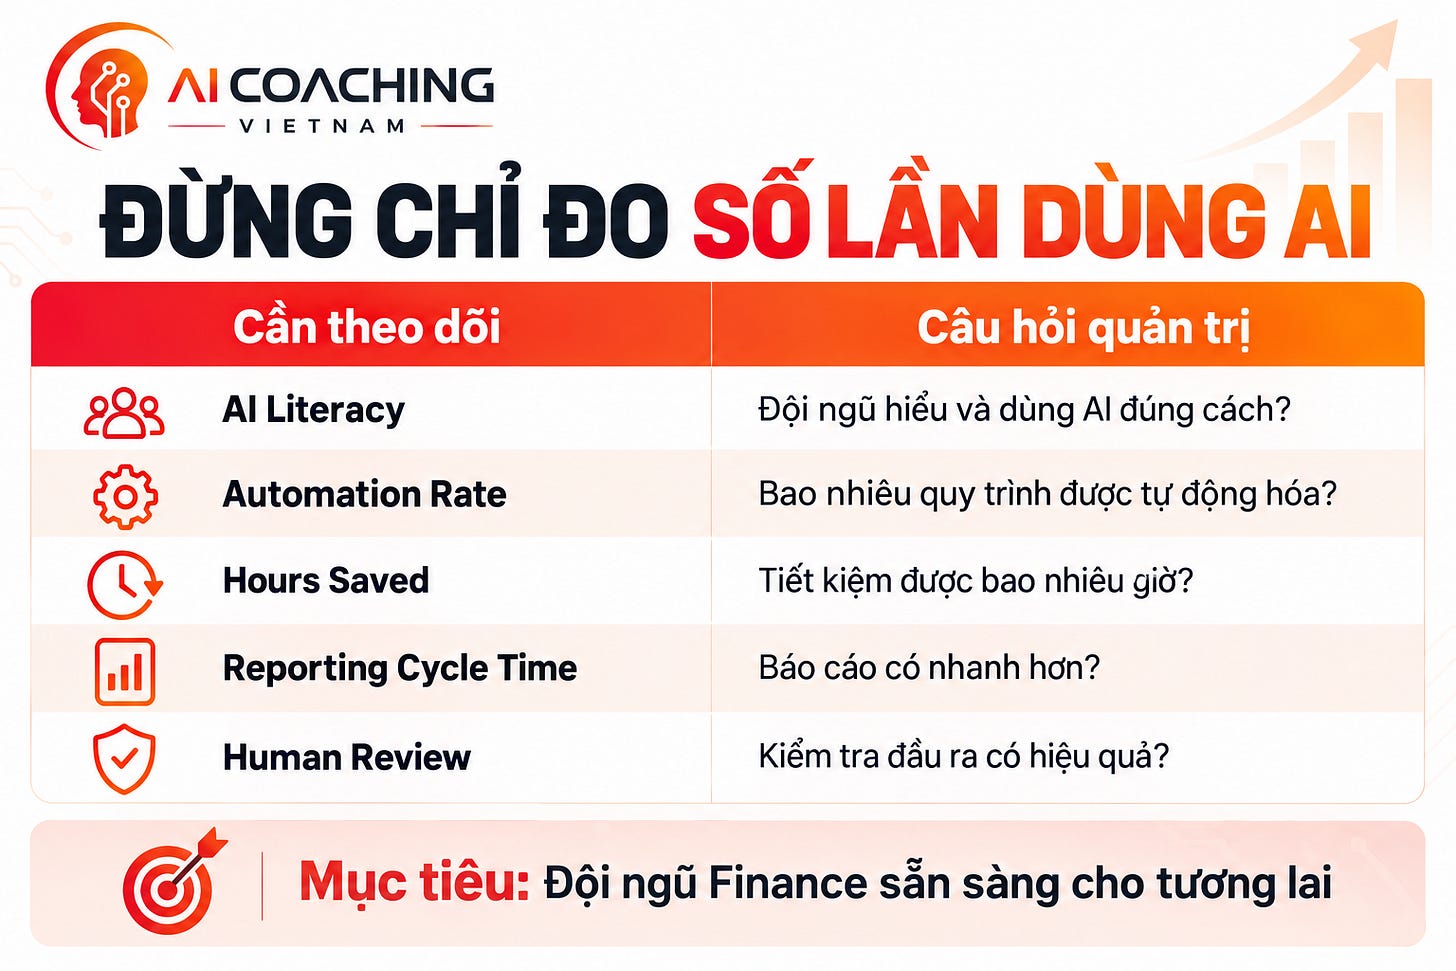
Đừng chỉ đo:
Mức độ sử dụng AI (AI Usage).
Hãy đo:
• Mức độ hiểu biết và năng lực sử dụng AI; • Tỷ lệ quy trình được tự động hóa; • Số giờ làm việc tiết kiệm được; • Thời gian hoàn thành chu kỳ báo cáo; • Mức độ giảm sai sót; • Hiệu quả kiểm tra của con người; • Năng suất của bộ phận tài chính - kế toán; • Và quan trọng hơn: Mức độ sẵn sàng cho tương lai của đội ngũ tài chính - kế toán.
13. Thông điệp dành cho kế toán viên, chuyên viên phân tích tài chính, kiểm soát viên tài chính và quản lý tài chính
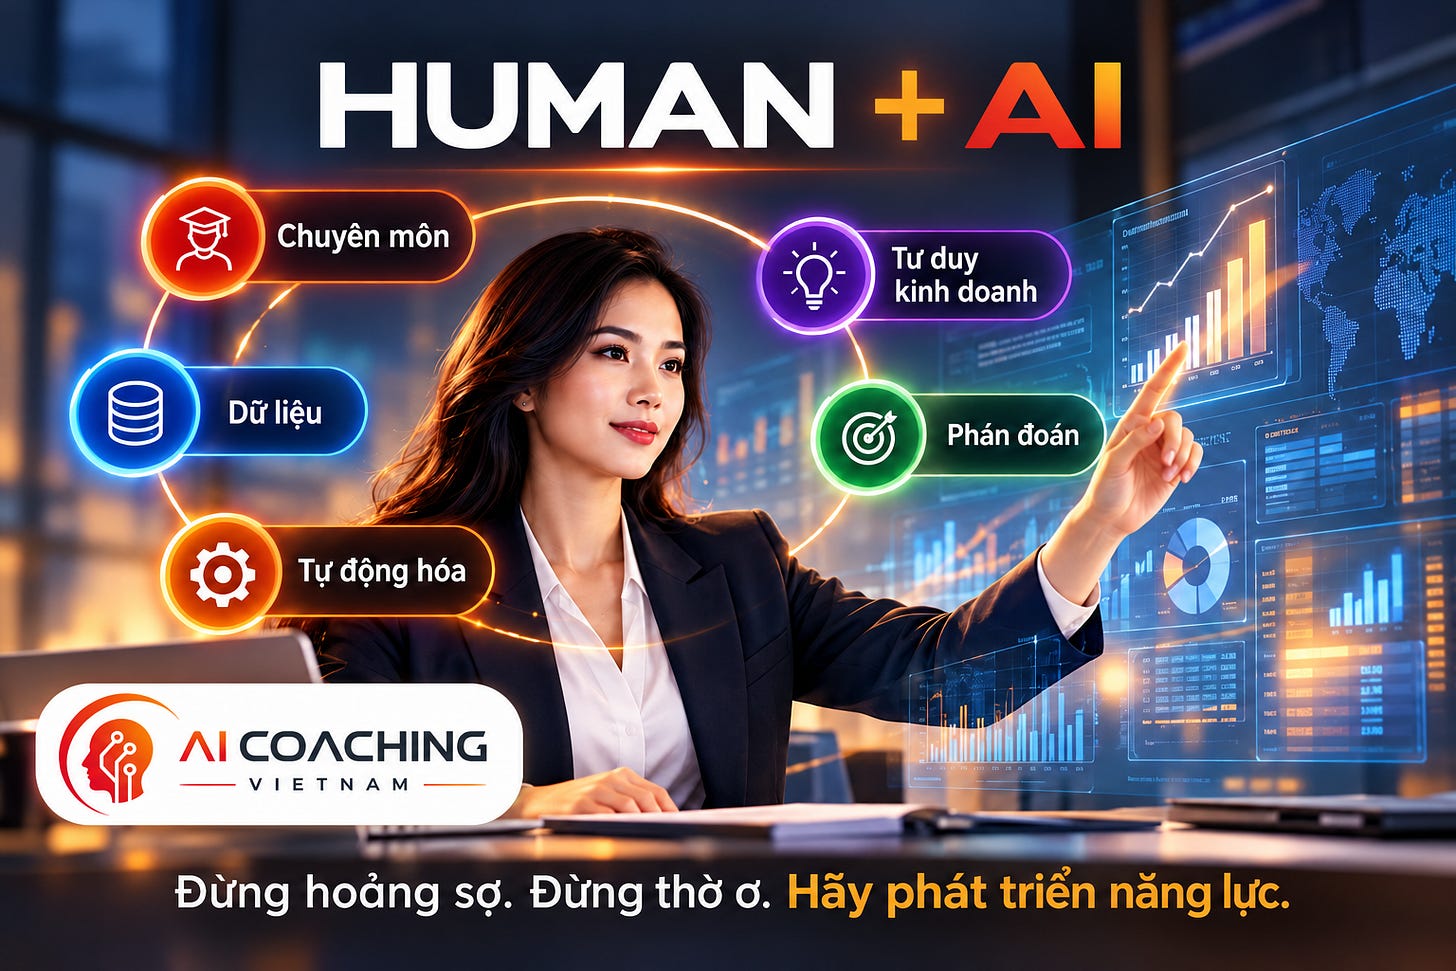
• Đừng hoảng sợ vì AI. • Nhưng cũng đừng thờ ơ. • Đừng cố trở thành người biết nhiều công cụ AI nhất.
Hãy trở thành người làm chuyên môn có thể:
kết hợp chuyên môn tài chính – kế toán + dữ liệu + AI + tự động hóa + tư duy kinh doanh + xét đoán chuyên môn.
Bởi trong tương lai, lợi thế cạnh tranh có thể không nằm ở: Con người (Human) so với AI.
Mà nằm ở:
CON NGƯỜI
so với
CON NGƯỜI + AI.
Và khoảng cách giữa hai nhóm này có thể lớn dần theo thời gian.
THÔNG ĐIỆP CUỐI CÙNG:
Chặn một công cụ AI rất dễ dàng, chỉ mất vài phút. Nhưng nếu việc đó đồng thời chặn luôn quá trình học hỏi của hàng trăm nhân viên trong nhiều năm, hậu quả có thể mất rất lâu mới nhìn thấy.
Vì vậy, bài toán đối với doanh nghiệp không phải:
“Cho sử dụng AI hay chặn AI?”
Mà phải là: “LÀM THẾ NÀO ĐỂ CHO PHÉP CON NGƯỜI HỌC VÀ SỬ DỤNG AI TRONG MỘT HỆ THỐNG ĐƯỢC QUẢN TRỊ AN TOÀN?”
Và bài toán đối với người lao động cũng không phải: “Công ty có cho tôi dùng AI không?”
Mà là: “TÔI ĐANG LÀM GÌ ĐỂ NĂNG LỰC CỦA MÌNH VẪN CÓ GIÁ TRỊ TRÊN THỊ TRƯỜNG LAO ĐỘNG 2-3 NĂM TỚI?”
AI có thể không lấy công việc của bạn vào ngày mai.
Nhưng khoảng cách năng lực tích lũy qua nhiều năm mới là điều đáng quan tâm.
Đó là cảnh báo mà cả doanh nghiệp FDI, CFO, HR, C-levels và những người đang làm Kế toán - Tài chính nên suy nghĩ ngay từ hôm nay.
Bài viết thể hiện góc nhìn về quản trị và phát triển nguồn nhân lực trong bối cảnh AI, không nhằm khuyến khích nhân viên vượt qua các biện pháp kiểm soát CNTT, vi phạm chính sách bảo mật, đưa dữ liệu doanh nghiệp lên các nền tảng AI chưa được phê duyệt hoặc vi phạm nghĩa vụ bảo mật với người sử dụng lao động. ---------------------------------------------------------
Với hơn 15 năm kinh nghiệm thực chiến trong lĩnh vực tư vấn thuế - kế toán - kiểm toán - tài chính, tôi đã dành thời gian để huấn luyện các trợ lý AI GPTs chuyên ngành với chuyên môn này để hỗ trợ cho hàng triệu người dùng trên toàn thế giới. Tôi cũng không nghĩ có một ngày nào đó, lại xuất hiện công nghệ mới - AI (Trí tuệ nhân tạo) như thế này, và tôi đi tiên phong trong lĩnh vực tích hợp nghiệp vụ chuyên môn vào AI để hỗ trợ người dùng trên khắp toàn cầu.
-------------------------------------------------------- WHAT’S NEXT? → AICV TECHNOLOGY & SOLUTIONS
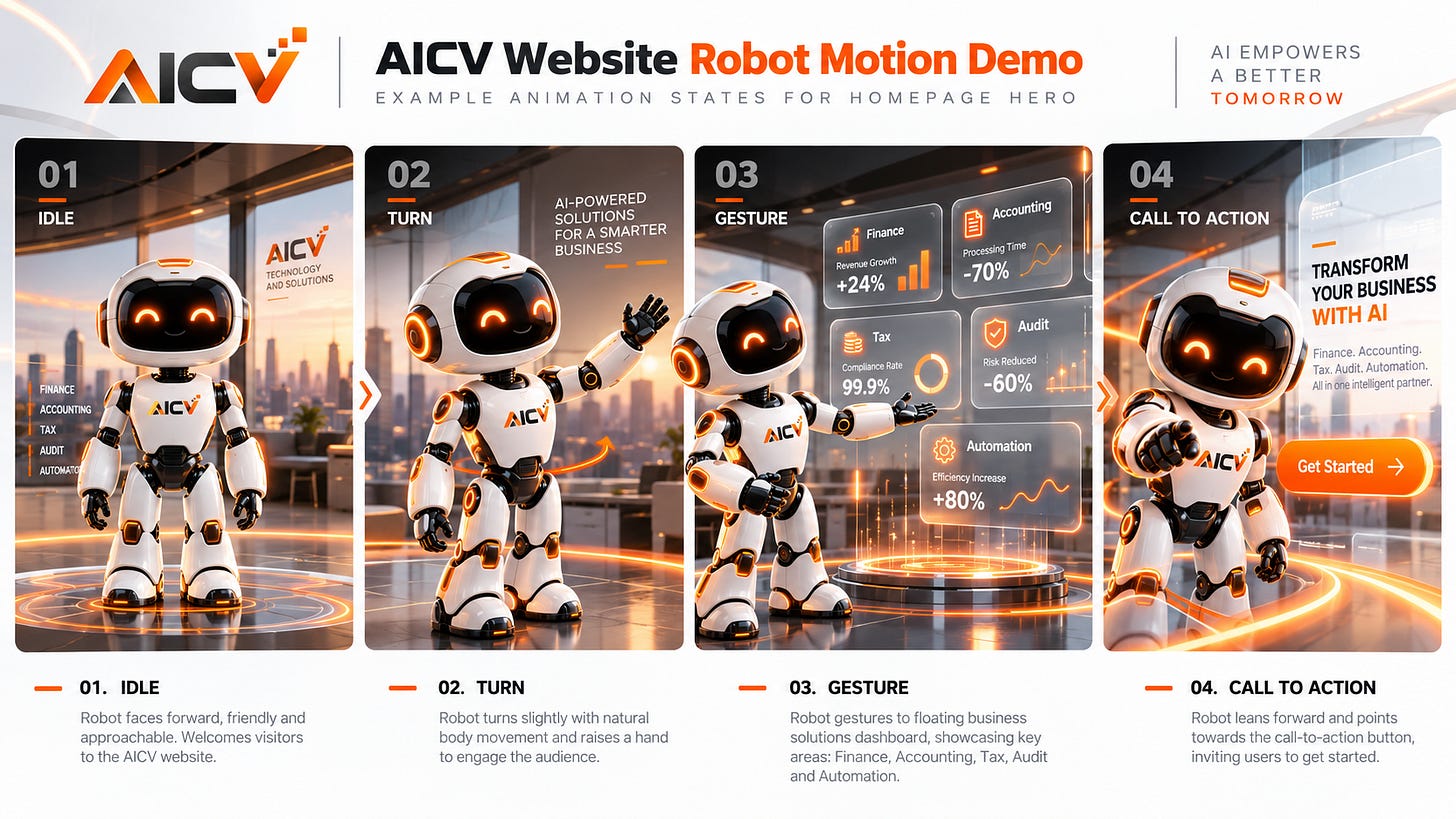
AICV Technology & Solutions sẽ ra mắt với định hướng phát triển các giải pháp công nghệ dành cho doanh nghiệp dựa trên mô hình tích hợp: AI Agents + Professional Knowledge + Enterprise Data + Human Verification.
Trọng tâm ban đầu là các bài toán có giá trị ứng dụng cao trong các lĩnh vực chuyên môn như Finance, Accounting, Tax, Audit, FP&A và Corporate Functions, nơi AI không chỉ hỗ trợ tạo nội dung mà còn tham gia vào phân tích, hỗ trợ ra quyết định, tự động hóa quy trình và nâng cao năng suất vận hành.
Các nhóm giải pháp trọng tâm bao gồm AI Strategy Consulting - tư vấn chiến lược và xây dựng lộ trình ứng dụng AI; Enterprise AI Implementation - triển khai AI/LLM và mô hình “Corporate Second Brain” trên dữ liệu nội bộ doanh nghiệp; Business Workflow Automation - tự động hóa các quy trình nghiệp vụ; AI Workspace - xây dựng môi trường làm việc tích hợp AI; AI Agents - phát triển các tác nhân AI chuyên biệt theo từng chức năng; và Enterprise SaaS - phát triển các nền tảng phần mềm ứng dụng AI có khả năng triển khai và mở rộng ở quy mô doanh nghiệp.
Trong giai đoạn tiếp theo, AICV Technology & Solutions hướng tới mở rộng năng lực từ Enterprise AI sang các công nghệ kết nối giữa thế giới số và thế giới vật lý, bao gồm IoT, Robotics, Physical AI và Humanoid AI, cùng các hoạt động triển khai, tích hợp, vận hành và bảo trì các giải pháp công nghệ liên quan.
Từ AI hỗ trợ công việc đến AI vận hành quy trình và từng bước tham gia vào thế giới vật lý. AI Assistance → AI Agents → Enterprise Intelligence → Physical AI ------------------------------------------------------- Danh sách các trợ lý AI chuyên ngành (GPTs) miễn phí của AI Coaching Việt Nam (do Mr. Thức Nguyễn trực tiếp huấn luyện):
- TƯ VẤN THUẾ - KẾ TOÁN - TÀI CHÍNH (VIỆT NAM) (đạt hơn 50K cuộc hội thoại/ tư vấn thành công, và được chấm điểm 4,7/5 sao của người dùng toàn cầu): https://chatgpt.com/g/g-6837e01271b88191a8a0c3a36722791d-tu-van-thue-ke-toan-tai-chinh-viet-nam
- CEO TINH HOA (đạt hơn 1K cuộc hội thoại): https://chatgpt.com/g/g-68af1339a1388191a1619170b16a4d0f-tro-ly-ceo-tinh-hoa-cua-1-trieu-ceo-viet-nam
- KÊNH NHÂN SỰ-TÍNH LƯƠNG PAYROLL-BẢO HIỂM VIỆT NAM (đạt hơn 1K cuộc hội thoại/ tư vấn thành công, và được chấm điểm 4,5/5 sao của người dùng toàn cầu): https://chatgpt.com/g/g-683bbff94ac48191a6494aee588b86cc-kenh-nhan-su-tinh-luong-payroll-bao-hiem-viet-nam
- GMT VIETNAM - THUẾ TỐI THIỂU TOÀN CẦU VIỆT NAM (new-mới): https://chatgpt.com/g/g-6a1e8e7982c88191942eeebb2e2809cf-gmt-vietnam-thue-toi-thieu-toan-cau-viet-nam
- ESG & FINANCIAL GOVERNANCE ADVISOR (VIETNAM) (đạt hơn 100 cuộc hội thoại/ tư vấn thành công): https://chatgpt.com/g/g-689d6130c6248191ba16fdc81c3c3e9b-esg-financial-governance-advisor-vietnam
- CỘNG ĐỒNG PHÂN TÍCH TÀI CHÍNH & CHỨNG KHOÁN VN (đạt hơn 1K cuộc hội thoại/ tư vấn thành công, và được chấm điểm 4,5/5 sao của người dùng toàn cầu): https://chatgpt.com/g/g-683a7b29b19c8191a02104825a63aa4d-cong-dong-phan-tich-tai-chinh-chung-khoan-vn
- CHUYÊN GIA TÀI CHÍNH & KẾ TOÁN QUẢN TRỊ VN - FP&A (đạt hơn 1K cuộc hội thoại/ tư vấn thành công): https://chatgpt.com/g/g-683ad215efe0819180d986128680d9ff-chuyen-gia-tai-chinh-ke-toan-quan-tri-vn-fp-a
- VIETNAM FINANCIAL & TAX DUE DILIGENCE COMMUNITY: https://chatgpt.com/g/g-683978c1389481919eb09ae4e5bcc020-vietnam-financial-tax-due-diligence-community
- TƯ VẤN THỦ TỤC HẢI QUAN - LOGISTICS VIỆT NAM: https://chatgpt.com/g/g-68397411d2a08191bd9e277cc19517de-tu-van-thu-tuc-hai-quan-logistics-viet-nam
- TƯ VẤN THÀNH LẬP DOANH NGHIỆP - BUSINESS SETUP VN: https://chatgpt.com/g/g-683ac4e505d481918ce23bef0ba022e3-tu-van-thanh-lap-doanh-nghiep-business-setup-vn
- VIETNAM TRANSFER PRICING COMPLIANCE ASSISTANT (đạt hơn 1K cuộc hội thoại/ tư vấn thành công, và được chấm điểm 5/5 sao của người dùng toàn cầu): https://chatgpt.com/g/g-68397ca25f68819190d9101af1de615f-vietnam-transfer-pricing-compliance-assistant ---------------------------------------------------------- CÔNG TY TƯ VẤN VÀ ĐÀO TẠO AI COACHING VIỆT NAM
(AI COACHING VIET NAM CONSULTING AND TRAINING COMPANY)
🌐 Website: www.AiCoachingVietnam.com
AI Coaching Vietnam là đơn vị chuyên cung cấp dịch vụ tư vấn, đào tạo và chuyển đổi số ứng dụng Trí tuệ nhân tạo (AI) trong lĩnh vực tài chính, kế toán, kiểm toán, thuế, ngân hàng và quản trị doanh nghiệp.
Với đội ngũ chuyên gia có nhiều năm kinh nghiệm thực tiễn trong tư vấn doanh nghiệp, tài chính, kiểm toán, thuế và công nghệ AI, chúng tôi đồng hành cùng doanh nghiệp, tổ chức và cá nhân trong việc nâng cao năng lực quản trị, tối ưu hiệu quả hoạt động và thúc đẩy chuyển đổi số bền vững.
🎯 TẦM NHÌN & SỨ MỆNH https://www.aicoachingvietnam.com/cong-ty
* Tầm nhìn: Trở thành đơn vị tiên phong tại Việt Nam trong việc kết hợp AI và tài chính, kế toán, thuế, để hỗ trợ doanh nghiệp nâng cao năng lực cạnh tranh và quản trị thông minh.
* Sứ mệnh:
• Thúc đẩy ứng dụng AI vào thuế - kế toán - tài chính - kiểm toán - nhân sự - hải quan... • Đồng hành cùng doanh nghiệp trong tối ưu thuế - minh bạch tài chính - quản trị hiệu quả
· Nâng cao chất lượng nguồn nhân lực tài chính - kế toán thông qua dữ liệu và AI.
💼 CHƯƠNG TRÌNH ĐÀO TẠO AI THỰC CHIẾN: https://www.aicoachingvietnam.com/dao-tao
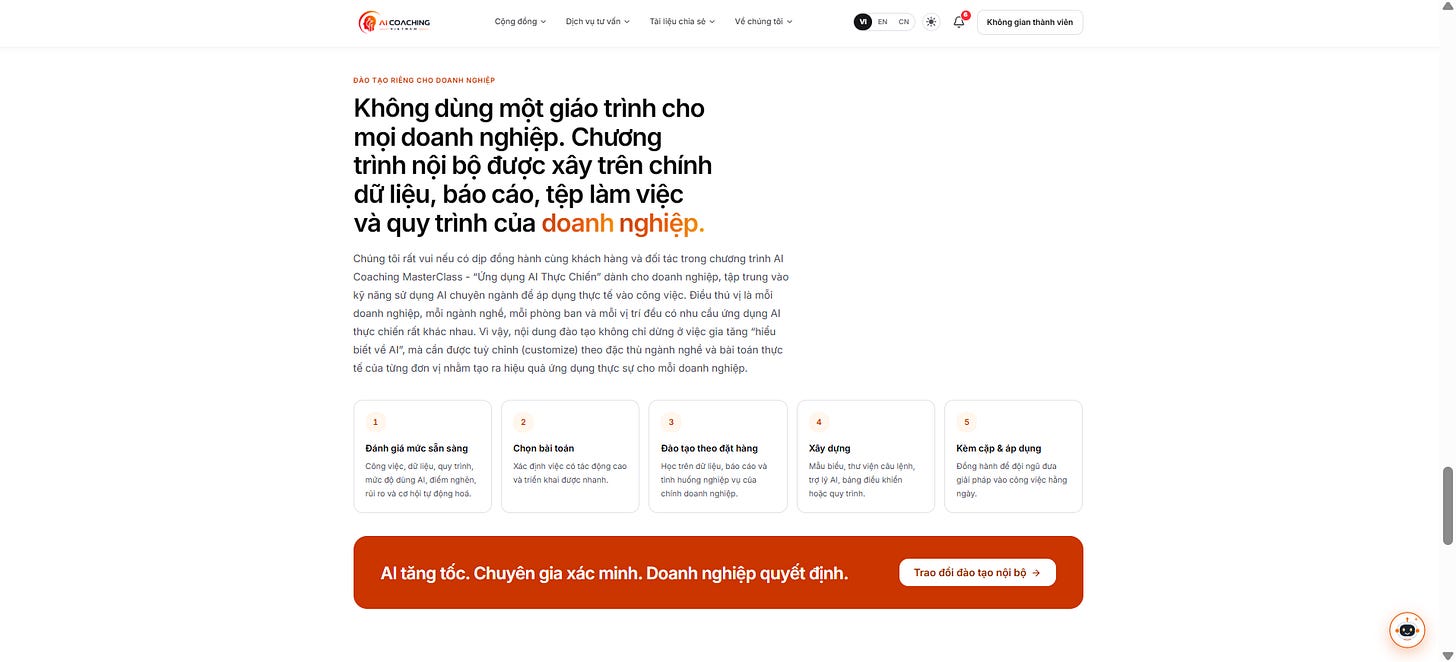
👉 Giá trị: Tăng năng suất 30-50% - giảm phụ thuộc thủ công nhờ ứng dụng AI (GPTs) và Automation (tự động hóa), tiết kiệm thời gian xử lý dữ liệu, nâng cao chất lượng ra quyết định.