TỔNG HỢP BÀI VIẾT
CẨM NANG QUẢN TRỊ RỦI RO THUẾ VÀ HẠCH TOÁN KẾ TOÁN CHO DOANH NGHIỆP SẢN XUẤT TẠI VIỆT NAM
Từ nguyên vật liệu đến giá thành, thuế và hồ sơ giải trình - hướng dẫn thực hành cho 5 nhóm ngành sản xuất
BÀI CHIA SẺ NÀY TẬP TRUNG NĂM NHÓM NGÀNH: Cơ khí - kim loại; gỗ - nội thất; nhựa - cao su - composite; dệt may - da giày; chế biến thực phẩm - đồ uống.
Dành cho người phụ trách tài chính, kế toán, thuế, mua hàng, kho, sản xuất, kỹ thuật, chất lượng và xuất nhập khẩu. Cấu trúc gồm phần kiểm soát chung, mô-đun ngành, bút toán, tình huống tính toán và biểu mẫu triển khai.
Lời nói đầu của tác giả:
1. Cẩm nang này hướng đến việc giúp các doanh nghiệp sản xuất chủ động nhận diện, phòng ngừa và xử lý rủi ro thuế - kế toán; thực hiện hạch toán chính xác và nâng cao tính tuân thủ trong toàn bộ chu trình từ mua hàng, nhập khẩu nguyên vật liệu, quản lý kho, xây dựng định mức, cấp phát và sử dụng nguyên vật liệu, tổ chức sản xuất, quản lý sản phẩm dở dang, tập hợp chi phí và tính giá thành, quản lý thành phẩm, phế liệu - phế phẩm, đến bán hàng, xuất hóa đơn, ghi nhận doanh thu - giá vốn, quản lý công nợ, thanh toán, kê khai và quyết toán thuế. 2. Đồng thời, cẩm nang định hướng ứng dụng AI và các công cụ phân tích dữ liệu để hỗ trợ rà soát định mức và mức tiêu hao nguyên vật liệu, phân tích biến động chi phí - giá thành, đối chiếu dữ liệu kho - sản xuất - kế toán - hóa đơn - hải quan, phát hiện các giao dịch hoặc số liệu bất thường, nhận diện sớm rủi ro thuế - kế toán và hỗ trợ xử lý các tình huống phát sinh trong hoạt động sản xuất. Qua đó, doanh nghiệp có thể nâng cao chất lượng dữ liệu kế toán, năng lực kiểm soát chi phí và giá thành, hiệu quả quản trị tài chính, khả năng giải trình với cơ quan thuế - hải quan và mức độ tuân thủ trong toàn bộ chuỗi hoạt động sản xuất - kinh doanh. 3. Tác giả cũng đang và sẽ tiếp tục chia sẻ tương tự cho các doanh nghiệp trong lĩnh vực sản xuất phần mềm, gia công phần mềm, thương mại điện tử, phân phối, bán buôn, bán lẻ, xuất nhập khẩu, logistics / forwarder, xây dựng, bất động sản, dịch vụ chuyên môn và doanh nghiệp có giao dịch xuyên biên giới…
1. Bài chia sẻ này có ứng dụng trợ lý AI CHATGPT “TƯ VẤN THUẾ – KẾ TOÁN – TÀI CHÍNH (VIỆT NAM)” trong quá trình tổng hợp và chuẩn hóa nội dung 👇
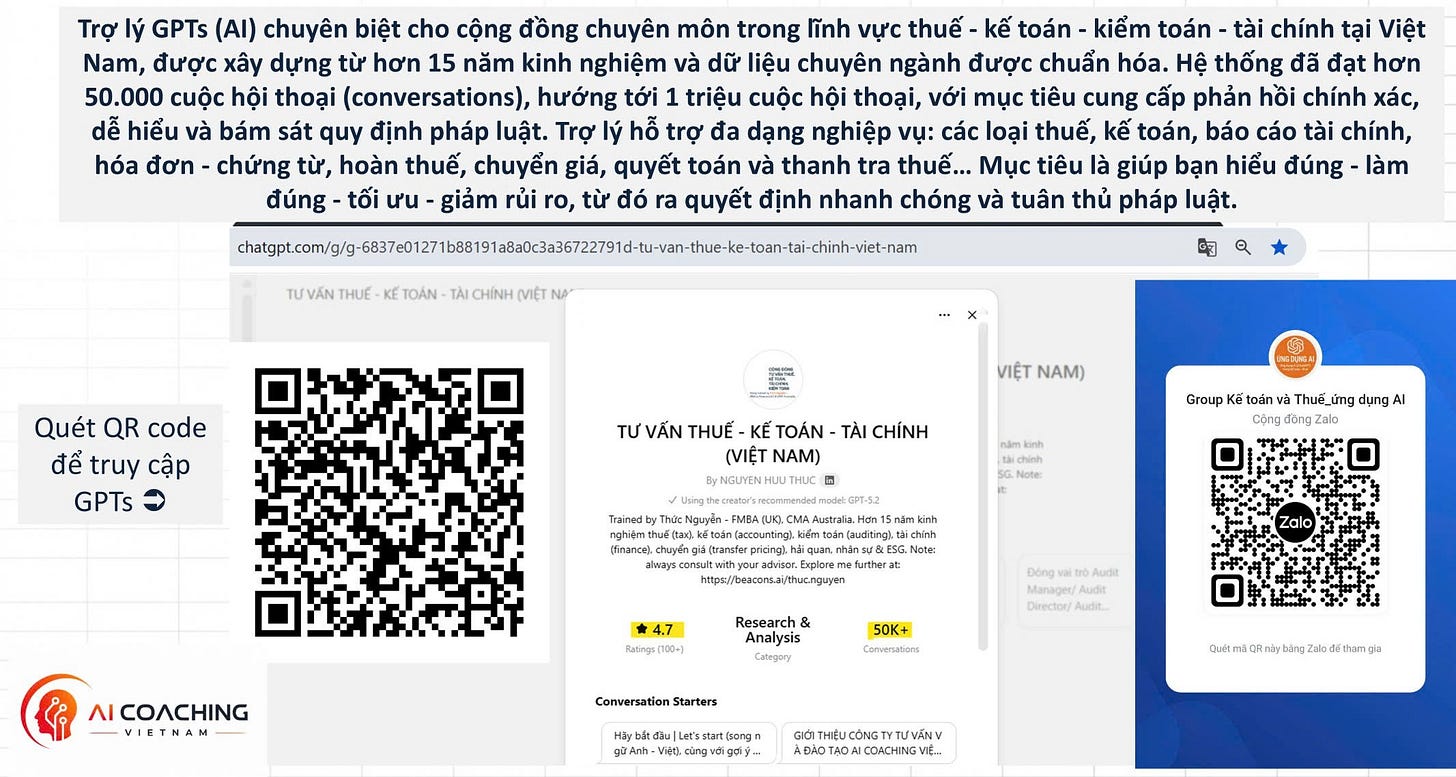
Trợ lý AI ChatGPT “TƯ VẤN THUẾ - KẾ TOÁN - KIỂM TOÁN - TÀI CHÍNH (VIỆT NAM)”, được xây dựng bởi Mr. Thức Nguyễn, tập trung hỗ trợ chuyên sâu về thuế, kế toán, kiểm toán, tài chính, hải quan, nhân sự và quản trị doanh nghiệp tại Việt Nam: https://chatgpt.com/g/g-6837e01271b88191a8a0c3a36722791d-tu-van-thue-ke-toan-tai-chinh-viet-nam
Lưu ý về giới hạn khi sử dụng cẩm nang:
Cẩm nang là khung kiểm soát và hạch toán tham khảo, không thay thế kết luận pháp lý, thuế, hải quan hoặc chuyên ngành cho một mặt hàng hay giao dịch cụ thể. Trước khi áp dụng phải kiểm tra văn bản còn hiệu lực, điều khoản hợp đồng, giấy phép, hồ sơ chất lượng và dữ liệu thực tế. Trong trường hợp Quý độc giả trên toàn cầu cần tham khảo thêm chuyên gia tư vấn, vui lòng liên hệ: CÔNG TY TƯ VẤN VÀ ĐÀO TẠO AI COACHING VIỆT NAM (AI COACHING VIET NAM CONSULTING AND TRAINING COMPANY) - Website: www.AiCoachingVietnam.com | Email: thuc.huu.nguyen@gmail.com; thuc.nguyen@AiCoachingVietnam.com | Mr. Thức Nguyễn | Thạc sĩ Tài chính & Thương mại quốc tế (Anh Quốc), thành viên CMA Australia | Profile: Mr. Thức Nguyễn - Beacons (https://beacons.ai/thuc.nguyen)| Substack (https://thucnguyen.substack.com).
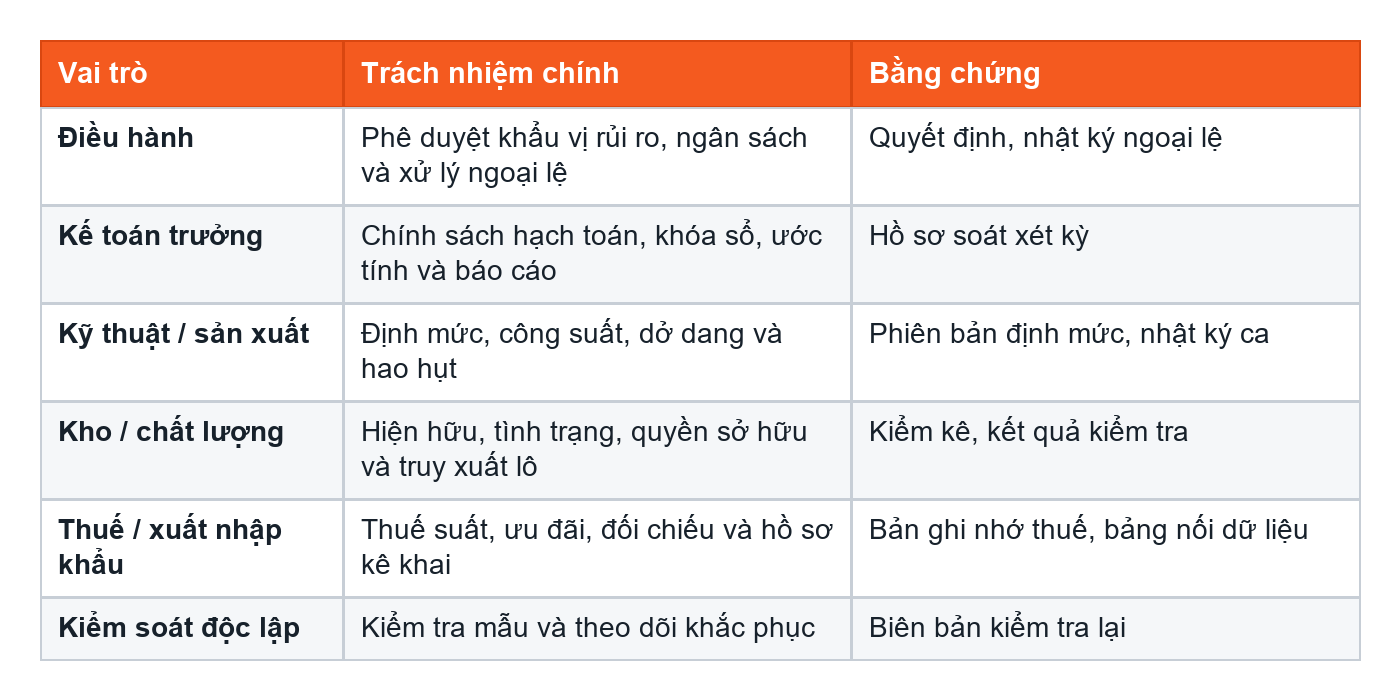
01. Chính sách quản trị và trách nhiệm
Mục tiêu là chứng minh được bốn việc: nghiệp vụ có thật; số lượng và giá trị được ghi nhận đúng; nghĩa vụ thuế được xác định đúng kỳ; mọi điều chỉnh có người chịu trách nhiệm và bằng chứng kiểm tra lại.
Sáu (6) nguyên tắc vận hành của ngành sản xuất
• Một giao dịch có một mã tham chiếu xuyên suốt: đơn hàng, lệnh sản xuất, lô hàng, chứng từ kho, hóa đơn và thanh toán.
• Người lập không đồng thời duyệt thay đổi mã hàng, định mức, giá mua hoặc bút toán trọng yếu của chính mình.
• Số liệu kế toán, quản trị sản xuất và hải quan phải có bảng đối chiếu; chênh lệch được giải thích, không sửa để ép khớp.
• Ghi nhận theo bản chất và thời điểm phát sinh, không theo ngày có tiền hoặc ngày tập hợp đủ hóa đơn.
• Chi phí kế toán và chi phí được trừ thuế theo dõi riêng bằng bảng điều chỉnh; không xóa chi phí có thật chỉ vì không được trừ.
• Ưu đãi, hoàn thuế và miễn thuế nhập khẩu chỉ áp dụng khi có bộ hồ sơ điều kiện và người phê duyệt kết luận.
Phân công tối thiểu
DỪNG VÀ BÁO CÁO: Tạm dừng phê duyệt khi có dấu hiệu chứng từ giả, sửa định mức hồi tố không giải trình, tồn kho âm, tiêu hủy không được chấp thuận hoặc áp dụng ưu đãi chưa rõ điều kiện. Không trì hoãn nghĩa vụ lập hóa đơn chỉ để chờ hồ sơ nội bộ.
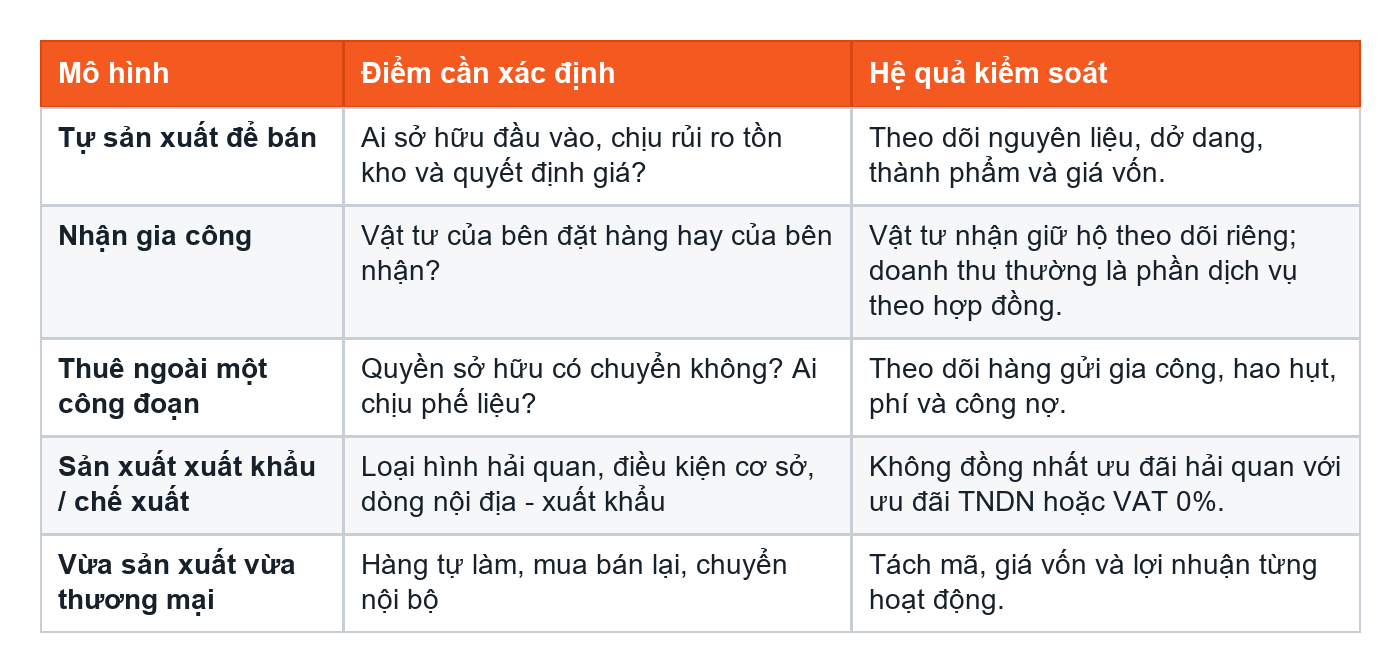
02. Mô hình sản xuất và dữ liệu nền
Phân loại trước khi mở sổ chi tiết
Bộ dữ liệu bắt buộc quản lý phiên bản
• Mã vật tư / thành phẩm: tên kỹ thuật, nhóm thuế, đơn vị gốc, quy đổi, lô, hạn dùng, quyền sở hữu và tình trạng chất lượng.
• Định mức nguyên vật liệu (BOM): cấu phần, hao hụt bình thường, sản phẩm phụ, ngày hiệu lực, người duyệt và cơ sở thử nghiệm.
• Quy trình công đoạn: máy, thời gian chuẩn, điểm chuyển giao bán thành phẩm, tiêu thức phân bổ và cách đo mức hoàn thành.
• Mã kế toán-hải quan: quan hệ một-nhiều, đơn vị quy đổi, loại hình và thời gian hiệu lực; không xóa mã cũ đã phát sinh.
• Danh mục tài khoản / trung tâm chi phí: tách phân xưởng, dây chuyền, đơn hàng, dự án và hoạt động được hưởng ưu đãi nếu có.
CHẾ ĐỘ KẾ TOÁN: Thông tư 99/2025/TT-BTC áp dụng cho năm tài chính bắt đầu từ hoặc sau 01/01/2026 trong phạm vi của văn bản. Đơn vị đang áp dụng chế độ khác phải xác định căn cứ lựa chọn và bảng ánh xạ; không tự chuyển giữa các chế độ theo từng giao dịch.
03. Mua hàng, nhập khẩu và thanh toán
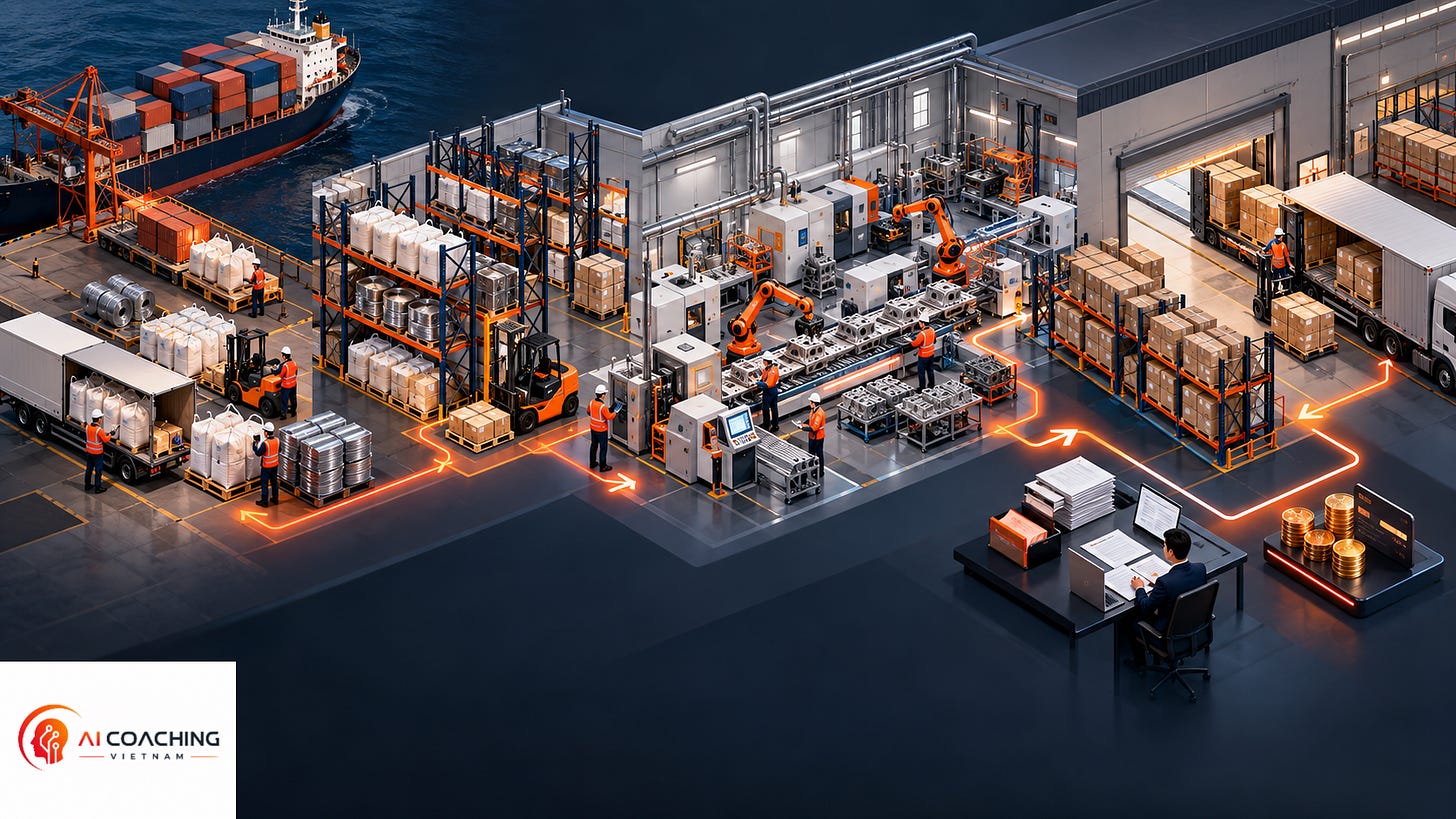
Luồng kiểm soát từ yêu cầu mua đến trả tiền
• Yêu cầu mua gắn với kế hoạch sản xuất hoặc bảo trì; xác nhận tồn kho dùng được trước khi mua thêm.
• Duyệt nhà cung cấp và hợp đồng: quy cách, chất lượng, giao nhận, giá, điều chỉnh giá, thanh toán, phế liệu và trách nhiệm thuế.
• Khi nhận hàng, đối chiếu đơn đặt hàng-giao nhận-kiểm tra chất lượng; tách chênh lệch cân, độ ẩm, quy cách và hàng tạm giữ.
• Kế toán ghi nhận đúng quyền sở hữu; hàng về chưa có hóa đơn xử lý giá tạm tính và đối chiếu khi nhận hóa đơn, không khấu trừ thuế đầu vào khi thiếu điều kiện.
• Trước thanh toán, đối chiếu hóa đơn hợp pháp, số lượng chấp nhận, công nợ và tài khoản nhận tiền; lưu hồ sơ cho thanh toán ủy quyền hoặc bù trừ.
• Theo dõi đến hạn hợp đồng để xử lý điều kiện thanh toán không dùng tiền mặt; không chỉ kiểm tra lúc hạch toán hóa đơn.
Hồ sơ nhập khẩu theo từng lô
• Hợp đồng, chứng từ thương mại, vận tải, tờ khai, thuế đã nộp, chứng nhận xuất xứ nếu yêu cầu ưu đãi và hồ sơ phân loại mã hàng.
• Hồ sơ kỹ thuật để phân biệt nguyên liệu, phụ tùng, khuôn và máy hoàn chỉnh; kiểm tra phí bản quyền, khoản trợ giúp hoặc điều chỉnh giá có ảnh hưởng trị giá hải quan.
• Bảng chi phí mua về đến kho: cước, bảo hiểm, bốc xếp, phí trực tiếp và thuế không được hoàn; tránh phân bổ trùng từ nhiều chứng từ.
• Biên bản hàng thiếu, hư hỏng, chờ giám định; quyền đòi bồi thường và căn cứ ghi nhận khoản phải thu.
ĐIỂM THUẾ QUAN TRỌNG: Đối với các giao dịch từ 5 triệu đồng trở lên thuộc trường hợp phải có chứng từ thanh toán không dùng tiền mặt, doanh nghiệp cần theo dõi điều kiện và thời điểm thanh toán theo quy định hiện hành. Riêng hàng hóa, dịch vụ mua trả chậm, trả góp, cần phân biệt điều kiện và thời điểm xử lý đối với thuế GTGT (VAT) và thuế TNDN (CIT); không áp dụng cơ chế của sắc thuế này để suy diễn cho sắc thuế kia.
04. Định mức, tiêu hao và lệnh sản xuất
Định mức là công cụ lập kế hoạch và soát xét, không phải con số được sửa để bằng lượng xuất kho. Kế toán phải phân biệt lượng xuất ra phân xưởng, lượng đã sử dụng, lượng hoàn trả và lượng còn nằm trong sản phẩm dở dang.
Hồ sơ cho một lệnh sản xuất
• Phiên bản BOM có hiệu lực tại ngày bắt đầu; số lượng kế hoạch, sản phẩm đích, tuyến công đoạn và máy thực hiện.
• Phiếu cấp nguyên liệu, vật tư bổ sung, trả lại kho, thay thế vật tư và xác nhận nguyên nhân.
• Nhật ký giờ máy / giờ công; sản lượng đạt, lỗi, sửa lại, sản phẩm phụ và phế liệu theo công đoạn.
• Biên bản chất lượng; phiếu nhập bán thành phẩm hoặc thành phẩm; xác nhận đóng lệnh hoặc số dư còn lại.
Đối chiếu lượng theo vật tư
CÔNG THỨC QUẢN TRỊ: Nguyên liệu có tại phân xưởng đầu kỳ + nhận trong kỳ = sử dụng trong sản phẩm + hao hụt / phế liệu + trả kho / chuyển đi + còn tại phân xưởng cuối kỳ. Các nhóm phải không trùng nhau và cùng đơn vị đo.
Phân tích chênh lệch đúng nguyên nhân
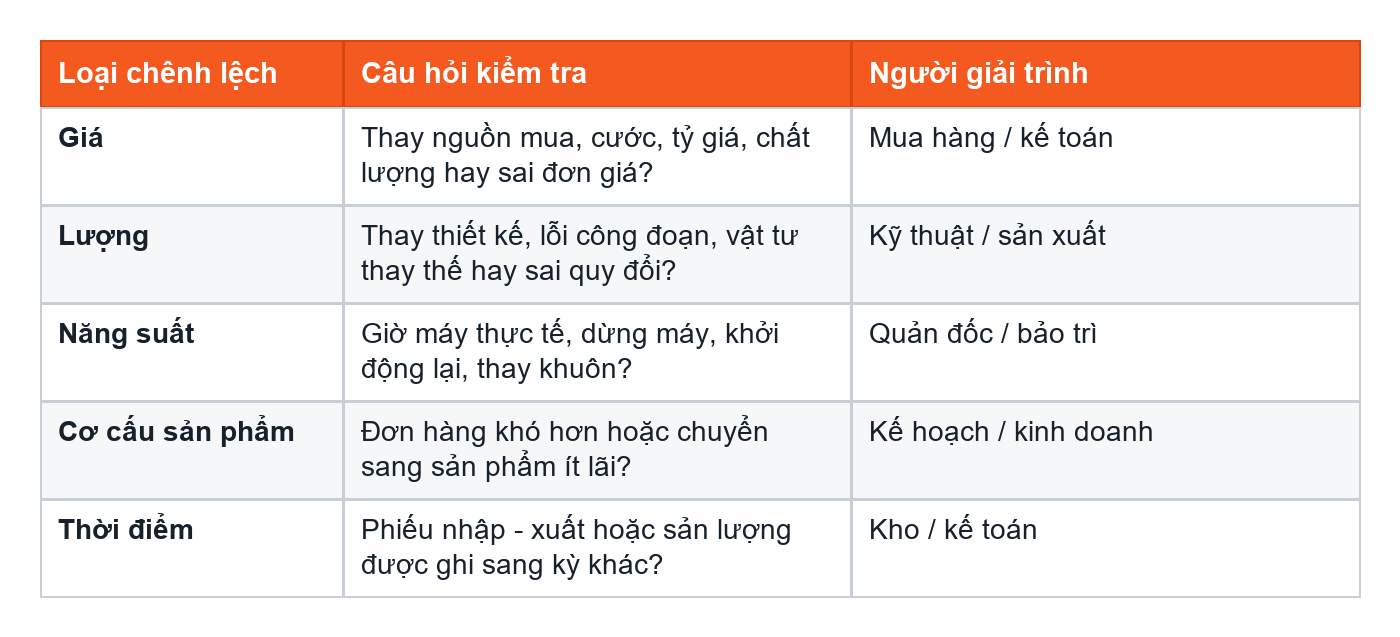
Nếu nguyên liệu cấp theo cuộn, bồn hoặc bao lớn, phải đo phần tồn cuối ca / cuối kỳ; không coi toàn bộ lượng cấp là đã tiêu hao. Định mức thực tế phục vụ hải quan phải được lập từ dữ liệu đủ tin cậy và theo yêu cầu hiện hành, không lấy định mức kế hoạch thay thế máy móc.
05. Tập hợp chi phí và tính giá thành
Lựa chọn phương pháp phù hợp quy trình
Sản xuất theo đơn hàng nên tập hợp theo lệnh; sản xuất liên tục nên theo công đoạn hoặc nhóm sản phẩm; quá trình đồng thời tạo nhiều sản phẩm cần tiêu thức phân bổ hợp lý. Có thể phối hợp phương pháp, nhưng phải lập quy chế và áp dụng nhất quán.
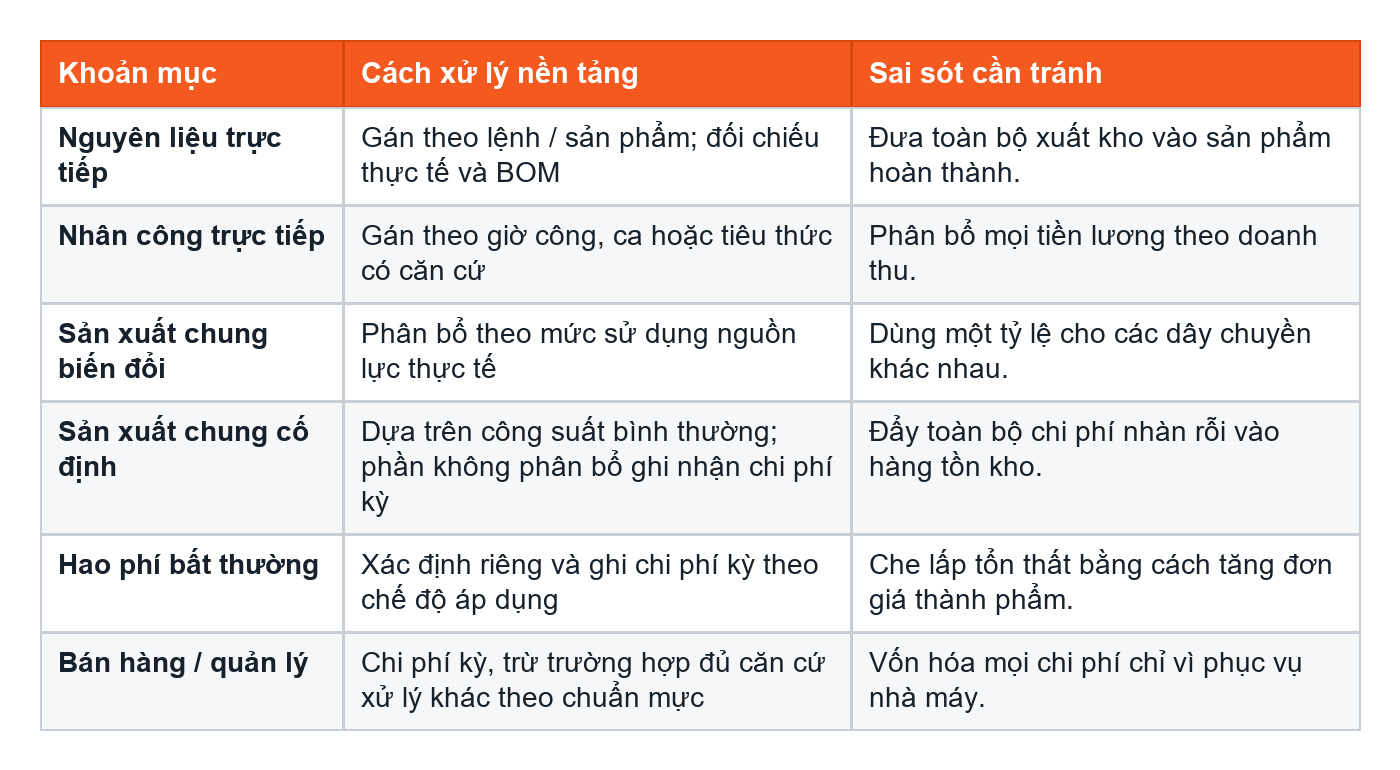
Bốn phép kiểm tra trước khi chốt giá thành
• Tổng chi phí đưa vào tính giá thành phải đối chiếu được với sổ cái và danh sách khoản loại ra.
• Tổng phân bổ cho sản phẩm + chi phí không phân bổ = chi phí nguồn; không để chênh lệch treo không giải thích.
• Dở dang đầu kỳ + chi phí hợp lệ trong kỳ − khoản thu hồi giảm chi phí − dở dang cuối kỳ = giá thành sản phẩm hoàn thành.
• Giá vốn và tồn kho cùng sử dụng chính sách tính giá đã chọn; truy vết điều chỉnh giá tạm tính hoặc chênh lệch giá chuẩn đến cả hàng đã bán và hàng còn tồn.
CÔNG SUẤT BÌNH THƯỜNG: Là mức sản xuất kỳ vọng trong điều kiện bình thường, có xét bảo trì kế hoạch; không nhất thiết bằng công suất thiết kế hoặc sản lượng thấp của một tháng. Khi sản lượng cao bất thường, không phân bổ vượt chi phí thực tế.
06. Dở dang, kiểm kê và giảm giá tồn kho
Kiểm kê phải trả lời cả lượng và tình trạng
• Phân khu hàng thuộc sở hữu doanh nghiệp, hàng nhận giữ / gia công, hàng gửi ngoài và hàng đi đường.
• Kiểm đếm độc lập; chốt thời điểm di chuyển kho; chọn mẫu từ sổ ra thực tế và từ thực tế về sổ.
• Dở dang theo công đoạn: ghi số lượng, mức hoàn thành vật liệu và mức hoàn thành chi phí chuyển đổi riêng.
• Hàng lỗi, chậm luân chuyển, cận hạn dùng, bị trả lại hoặc đang tranh chấp phải có trạng thái riêng; không lẫn với hàng sẵn sàng bán.
Ví dụ sản lượng tương đương
Giả định không có dở dang đầu kỳ; hoàn thành 900 đơn vị và còn 100 đơn vị dở dang. Vật liệu được đưa vào ngay từ đầu; dở dang hoàn thành 40% công chuyển đổi. Sản lượng tương đương vật liệu = 1.000 đơn vị; chuyển đổi = 940 đơn vị. Phải dùng hai mẫu số khác nhau khi phân bổ hai nhóm chi phí. Nếu có dở dang đầu kỳ, cần lựa chọn và mô tả cách tính phù hợp, không tự dùng lại ví dụ này.
Giá trị thuần có thể thực hiện được
Giá trị thuần có thể thực hiện được là giá bán ước tính trong hoạt động thông thường trừ chi phí hoàn thành và chi phí cần thiết để bán. So sánh với giá gốc theo mặt hàng hoặc nhóm thích hợp theo chế độ áp dụng; không bù lỗ của hàng hỏng bằng lãi của hàng tốt một cách tùy tiện.
• Lập tuổi tồn theo lần nhập / lô sản xuất và trạng thái chất lượng.
• Ước tính giá bán bằng đơn hàng, giao dịch sau ngày khóa sổ và thông tin có thể kiểm chứng.
• Lập dự phòng / hoàn nhập theo căn cứ cập nhật, có người soát xét độc lập.
• Đánh giá riêng điều kiện chi phí được trừ thuế; dự phòng kế toán không tự động được trừ.
NGUYÊN LIỆU CHƯA DÙNG: Nguyên liệu còn tại phân xưởng nhưng chưa tham gia chế biến phải theo dõi đúng bản chất; không định giá như đã hoàn thành công đoạn. Mức hoàn thành phải do bộ phận kỹ thuật xác nhận, không do kế toán tự ấn định.
07. Phế liệu, hàng lỗi, tiêu hủy và bồi thường
Phân loại trước khi hạch toán
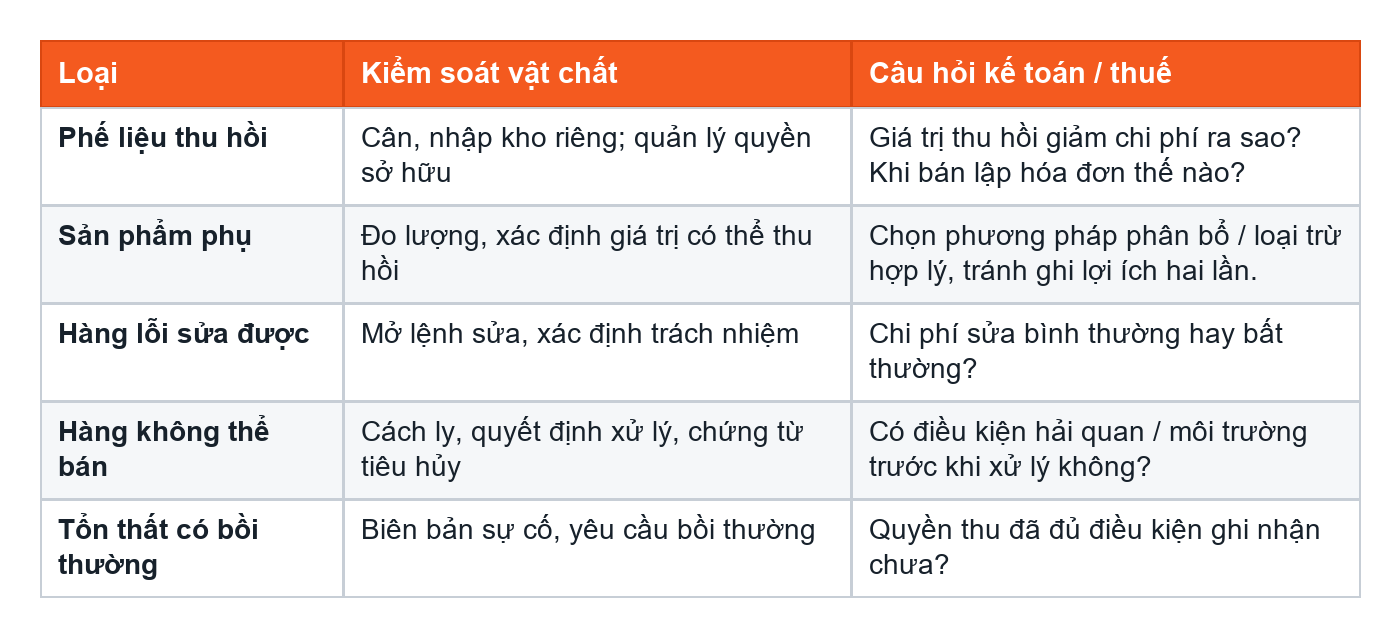
Bộ hồ sơ tối thiểu cho xử lý tồn kho
• Mã hàng, lô, số lượng, giá trị sổ sách; ảnh hoặc bằng chứng kiểm đếm phù hợp; kết luận chất lượng và nguyên nhân.
• Quyết định xử lý, định giá phế liệu / hàng bán giảm giá; phê duyệt độc lập với người quản lý kho.
• Hợp đồng xử lý, cân đối đầu vào-thu hồi-tiêu hủy; hồ sơ năng lực đơn vị xử lý và chứng từ môi trường theo trường hợp.
• Hồ sơ thông báo, thủ tục và giám sát hải quan nếu thuộc diện; tách nguyên liệu nhập miễn thuế khỏi nguyên liệu nội địa.
• Hóa đơn, chứng từ thanh toán, khoản bồi thường và bản ghi nhớ về VAT, TNDN, thuế nhập khẩu.
KHÔNG CÓ QUY TẮC “TỰ ĐỘNG”: Không phải mọi hao hụt vượt định mức nội bộ đều bị loại thuế; cũng không phải mọi hàng tiêu hủy đều được trừ hoặc miễn thuế. Cần xác định nguyên nhân, chứng từ, điều kiện của từng sắc thuế và loại hình hải quan.
Giá trị thu hồi phải được phản ánh nhất quán trong giá thành và kết quả bán phế liệu. Nếu đã ghi nhận phế liệu vào kho và giảm chi phí sản xuất, khi bán phải ghi giảm giá trị kho tương ứng; tránh vừa giảm giá thành vừa ghi toàn bộ tiền thu là lợi nhuận.
08. Máy móc, khuôn, công cụ và chi phí nhà máy
Quyết định vốn hóa dựa trên bản chất
• Máy móc đủ tiêu chuẩn tài sản cố định: tập hợp chi phí trực tiếp đưa tài sản đến trạng thái sẵn sàng sử dụng; thời điểm bắt đầu khấu hao dựa trên hồ sơ bàn giao và chế độ áp dụng.
• Khuôn, đồ gá, phụ tùng lớn: xác định ai sở hữu, số kỳ hưởng lợi, ngưỡng ghi nhận và vòng đời theo số lần sử dụng nếu có căn cứ; không chỉ dựa vào tên gọi “khuôn”.
• Khuôn do khách hàng cấp: theo dõi nhận giữ, tình trạng, vị trí và trách nhiệm hoàn trả; không tự ghi tăng tài sản sở hữu.
• Sửa chữa duy trì hoạt động: phân biệt với nâng cấp làm tăng lợi ích kinh tế. Không vốn hóa chi phí bảo trì thường xuyên để cải thiện lợi nhuận.
• Nhà máy tự đầu tư: theo dõi xây dựng cơ bản riêng, không trộn với chi phí sản xuất thương mại; quyết toán từng tài sản / hạng mục đủ điều kiện.
Bốn bảng đối chiếu tài sản
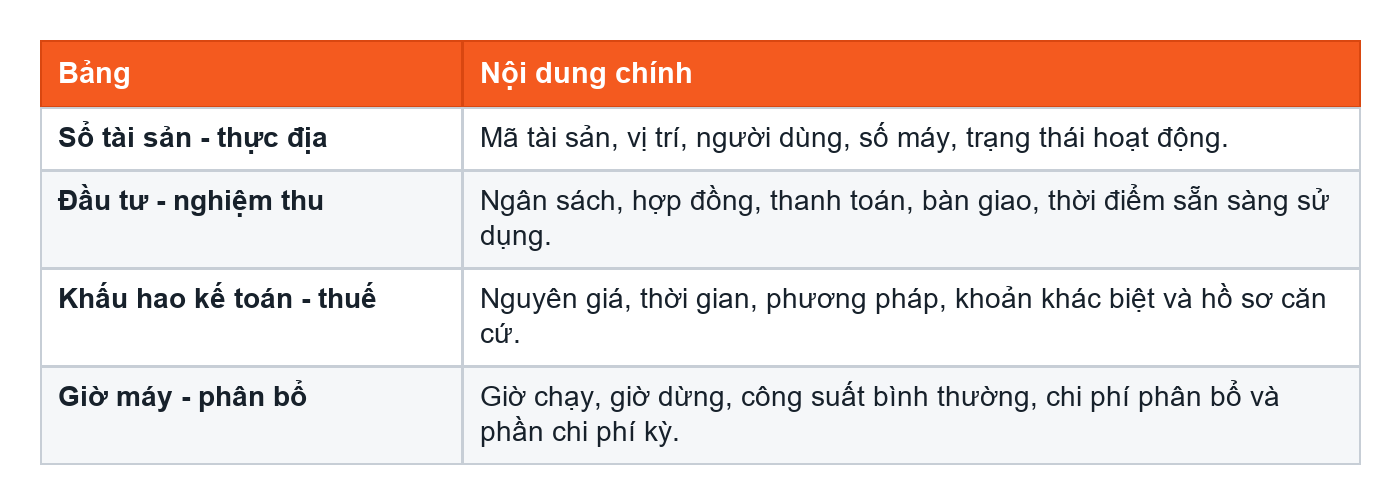
Chi phí chung cần tách riêng
Điện, nước, khí, hơi và xử lý nước thải nên có đồng hồ hoặc tiêu thức kỹ thuật theo dây chuyền. Chi phí chạy thử, huấn luyện ban đầu, sản phẩm thử, lãi vay và khoản hỗ trợ đầu tư phải phân tích từng loại; không có nguyên tắc “trước vận hành thì vốn hóa hết”.
THAM CHIẾU QUỐC TẾ: Nếu lập báo cáo theo chuẩn mực quốc tế IFRS, cần rà soát riêng IAS 16, IAS 23 và IAS 36 theo trường hợp. Sổ kế toán và hồ sơ tính thuế tại Việt Nam không được tự động thay thế bằng bút toán của báo cáo chuyển đổi.
09. Bán hàng, doanh thu và hóa đơn
Ba thời điểm không nhất thiết trùng nhau
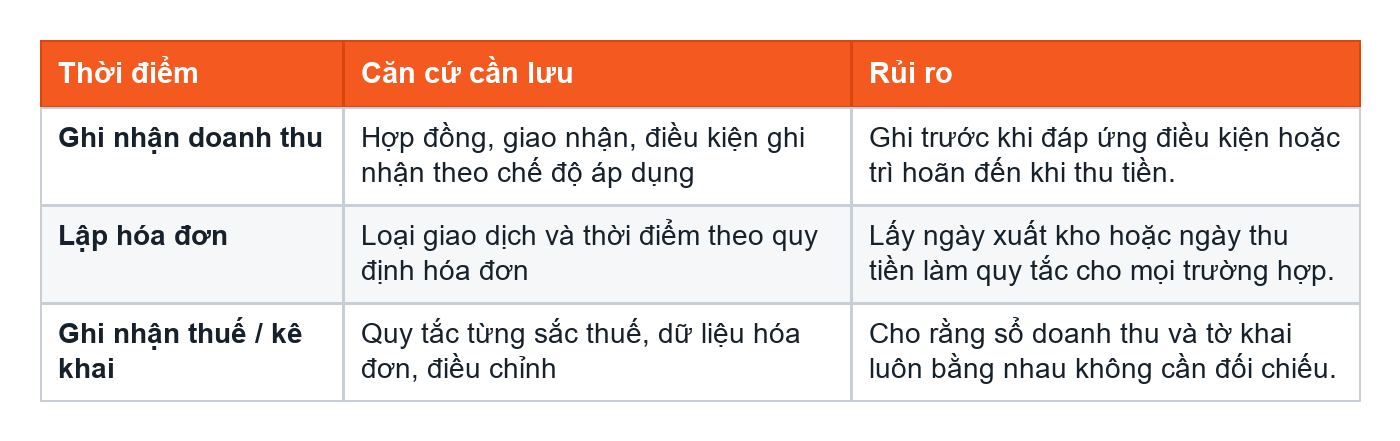
Cơ sở pháp lý về hóa đơn từ 01/07/2026: Nghị định 254/2026/NĐ-CP; quản lý thuế: Luật 108/2025/QH15.
Kiểm soát bán thành phẩm và thành phẩm
• Giao hàng nhiều lần: theo dõi từng lần bàn giao và phần nghĩa vụ còn lại; không ghi toàn bộ đơn hàng khi mới xuất một phần.
• Hàng gửi bán, ký gửi: theo dõi riêng, không tự coi xuất kho là doanh thu.
• Hàng xuất khẩu: đối chiếu điều kiện thương mại, chứng từ vận tải, quyền kiểm soát / rủi ro, tờ khai và chứng từ thanh toán; không suy ra thời điểm doanh thu chỉ từ tên điều kiện giao hàng.
• Chiết khấu, hàng trả lại, giảm giá: quy trình xác nhận, hóa đơn điều chỉnh theo quy định hiện hành và cập nhật giá vốn / hàng nhập lại theo bản chất.
• Bảo hành, thu hồi sản phẩm: tách nghĩa vụ chất lượng, dịch vụ có thu phí, chi phí thực tế và dự phòng đủ điều kiện.
• Hàng mẫu, biếu tặng, tiêu dùng nội bộ, xuất cho mượn: phân loại theo quy định, xác định trường hợp phải lập hóa đơn hoặc được ngoại lệ; không dùng chung mã “xuất khác”.
Kiểm tra ghi nhận đúng kỳ
Đối chiếu các lô giao sát ngày khóa sổ với biên bản nhận hàng, hóa đơn và giá vốn; xem các lô bị trả lại ngay sau kỳ để nhận diện sai thời điểm hoặc doanh thu không có thực. Duy trì bảng chênh lệch giữa doanh thu kế toán, hóa đơn và kê khai thuế có lý do, số tiền, kỳ xử lý và người duyệt.
10. Thuế GTGT và hồ sơ hoàn thuế:
Phân loại thuế theo sản phẩm, không theo tên ngành
Mỗi mã hàng phải có hồ sơ xác định đối tượng không chịu thuế, mức 0%, 5%, 10% hoặc mức giảm theo chính sách từng thời kỳ. Chính sách giảm từ 10% xuống 8% đến hết 31/12/2026 có danh mục loại trừ, trong đó có nhóm sản phẩm kim loại; không áp dụng 8% cho toàn bộ nhà máy cơ khí chỉ vì đang có chính sách giảm thuế.
Thanh toán: điểm cần đưa vào lịch công nợ
Đối với mua trả chậm, trả góp từ 5 triệu đồng trở lên, nếu chưa đến hạn theo hợp đồng / phụ lục thì có thể khấu trừ khi đáp ứng điều kiện. Đến kỳ phát sinh nghĩa vụ thanh toán mà thiếu chứng từ không dùng tiền mặt, phải điều chỉnh giảm phần thuế tương ứng; khi có chứng từ hợp lệ sau đó, xử lý khấu trừ theo quy định. Không được áp dụng cách kiểm tra của thuế TNDN thay cho VAT.
• Kiểm tra ngưỡng, cộng gộp giao dịch trong ngày, trường hợp ngoại lệ và ngày hiệu lực trước khi duyệt thanh toán.
• Thanh toán qua người lao động, bên thứ ba, bù trừ công nợ hoặc nhận nợ phải có điều kiện và hồ sơ riêng; chuyển khoản bất kỳ không đương nhiên hợp lệ.
• Đầu vào dùng chung cho hoạt động chịu thuế GTGT và không chịu thuế GTGT cần hạch toán riêng hoặc phân bổ đúng quy định; thuật ngữ quen gọi “không có thuế” thì không đồng nghĩa “đối tượng không chịu thuế”.
Xuất khẩu 0% và hoàn thuế là hai phép thử khác nhau
• Xác định giao dịch có thuộc hàng xuất khẩu đủ điều kiện áp dụng 0% không; kiểm tra hợp đồng, tờ khai và chứng từ thanh toán theo trường hợp.
• Lập hồ sơ nguồn gốc đầu vào và chuỗi sản xuất: nhập-xuất-tồn, định mức, sản lượng, bán hàng và vận tải.
• Phân loại thuế đầu vào liên quan xuất khẩu / nội địa / dự án đầu tư; loại khoản không đủ điều kiện, không kê trùng.
• Kiểm tra điều kiện, số thuế đề nghị, giới hạn và thời kỳ hoàn; đối chiếu số đã khấu trừ, đã hoàn, đang đề nghị.
• Soát xét độc lập hồ sơ trước nộp và lưu bản khóa dữ liệu; theo dõi yêu cầu bổ sung, quyết định và bút toán nhận hoàn.
CHẾ XUẤT: Bán vào doanh nghiệp chế xuất hoặc khu phi thuế quan không mặc nhiên đủ điều kiện 0%. Phải kiểm tra người mua, mục đích sử dụng, thủ tục và điều kiện giao dịch cụ thể.
11. Thuế TNDN, ưu đãi và chênh lệch kế toán
Từ lợi nhuận kế toán đến thu nhập tính thuế
Lập bảng cầu nối: lợi nhuận trước thuế + điều chỉnh tăng - điều chỉnh giảm; sau đó xử lý thu nhập miễn thuế, lỗ chuyển và ưu đãi theo thứ tự, phạm vi luật định. Theo dõi riêng chênh lệch vĩnh viễn và chênh lệch tạm thời; thuế hoãn lại chỉ ghi nhận khi đáp ứng chế độ áp dụng.
Các nhóm chi phí nhà máy cần soát xét
• Tiêu hao và hàng hỏng: có thật, phục vụ kinh doanh, giải trình kỹ thuật và chứng từ; phân biệt yêu cầu định mức pháp luật với định mức nội bộ.
• Lương, thưởng, ca đêm, làm thêm, ăn ca, bảo hộ: hồ sơ điều kiện hưởng, chấm công, bảng tính, thanh toán và nghĩa vụ thuế / bảo hiểm.
• Khấu hao, công cụ, sửa chữa: hồ sơ sở hữu hoặc quyền sử dụng, nghiệm thu, phương pháp và thời gian phân bổ; đối chiếu khác biệt thuế.
• Dự phòng, tiêu hủy, nợ khó đòi: căn cứ tính, hồ sơ thực hiện và quy định chuyên biệt; không chỉ căn cứ quyết định nội bộ.
• Lãi vay, dịch vụ liên kết, bản quyền: thực chất lợi ích nhận được, mức giá, hồ sơ và giới hạn được trừ.
• Chi phí mua hàng và khoản thanh toán khác từ ngưỡng hiện hành: kiểm tra chứng từ không dùng tiền mặt, không chỉ rà hóa đơn nguyên liệu.
THUẾ GTGT (VAT) KHÁC THUẾ TNDN (CIT): Đối với hàng hóa, dịch vụ mua trả chậm, trả góp, cần phân biệt thời điểm và cách xử lý điều kiện thanh toán không dùng tiền mặt giữa VAT và CIT. Với VAT, trường hợp chưa đến thời điểm thanh toán theo hợp đồng hoặc phụ lục hợp đồng thì thuế GTGT đầu vào vẫn có thể được khấu trừ khi đáp ứng các điều kiện khác; khi đến thời điểm thanh toán mà không có chứng từ thanh toán không dùng tiền mặt theo quy định thì phải điều chỉnh giảm số thuế GTGT đầu vào đã khấu trừ. Đối với CIT, khoản chi phải được rà soát theo các điều kiện về chi phí được trừ, bao gồm điều kiện về chứng từ thanh toán không dùng tiền mặt đối với trường hợp thuộc ngưỡng áp dụng. Không nên sử dụng cơ chế điều chỉnh VAT để suy diễn cách xác định chi phí được trừ của CIT.
Ưu đãi thuế phải được quản lý như một hồ sơ dự án
Lập danh sách căn cứ: ngành / sản phẩm đủ điều kiện, địa bàn, dự án mới hay mở rộng, giấy phép, tiến độ, thời điểm doanh thu và thu nhập, phương pháp hạch toán riêng. Không coi sản xuất, xuất khẩu, có vốn nước ngoài hoặc nằm trong khu công nghiệp là tự động được ưu đãi.
Thuế suất 20% là mức thuế suất thông thường; doanh nghiệp đáp ứng điều kiện về tổng doanh thu có thể thuộc trường hợp áp dụng mức thuế suất 15% hoặc 17%, ngoài các trường hợp được hưởng ưu đãi thuế suất theo quy định. Khi xác định mức thuế suất áp dụng, cần kiểm tra tổng doanh thu làm căn cứ, loại thu nhập, điều kiện loại trừ, quan hệ công ty con hoặc quan hệ liên kết và các điều kiện ưu đãi có liên quan; không chỉ căn cứ vào quy mô doanh thu hoặc bảng thuế suất chung.
12. Hải quan và sản xuất xuất khẩu
Một mô hình đối chiếu, bốn nguồn dữ liệu
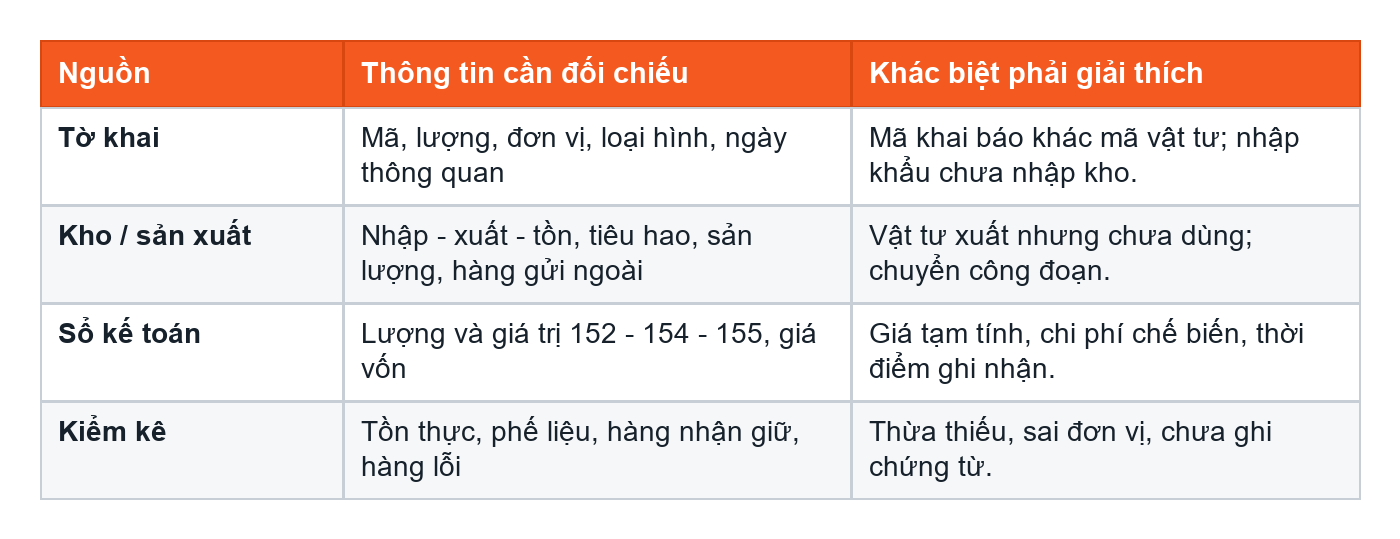
Quy trình đối chiếu đề xuất hằng tháng
• Khóa bảng nối mã (code mapping) và đơn vị theo thời gian hiệu lực; tách vật tư nhập miễn thuế, mua nội địa và nhận gia công.
• Đối chiếu nhập khẩu với nhập kho, xuất khẩu với xuất kho; liệt kê chênh lệch ngày, hàng đi đường và điều chỉnh tờ khai.
• Đối chiếu lượng nguyên liệu xuất dùng, lượng trong dở dang, trong thành phẩm tồn và trong hàng đã xuất khẩu; không coi toàn bộ xuất sản xuất là đã xuất khẩu.
• Lập bảng chênh lệch định mức kế hoạch-thực tế; giải thích thay thiết kế, vật tư thay thế, gia công lại, phế liệu và sản phẩm hỏng.
• Xử lý sai sót theo thủ tục khai bổ sung / điều chỉnh phù hợp; lưu phiên bản trước-sau, phê duyệt và ảnh hưởng thuế.
• Lập báo cáo quyết toán theo đối tượng, biểu mẫu, thời hạn và phương thức hiện hành; người soát xét phải đối chiếu lại số đầu kỳ với kỳ trước.
ĐIỀU KIỆN PHẢI KIỂM TRA TRƯỚC: Thuê gia công lại, chuyển cơ sở sản xuất / kho, tiêu thụ nội địa, đổi mục đích sử dụng, bán phế liệu, tiêu hủy hoặc tái nhập hàng lỗi có thể làm phát sinh thủ tục và nghĩa vụ thuế riêng. Không xử lý vật chất trước rồi mới hỏi về hồ sơ.
Thông tư 121/2025/TT-BTC có hiệu lực từ 01/02/2026, sửa đổi nhiều nội dung hải quan. Luật sửa đổi hải quan 11/2026/QH16 có hiệu lực 01/03/2027, cần chuẩn bị nhưng chưa áp dụng như luật đang có hiệu lực tại ngày rà soát.
13. Giao dịch liên kết, nhà thầu và nhân sự
Giao dịch liên kết trong chuỗi sản xuất
• Lập sơ đồ sở hữu, quản lý, tài trợ và giao dịch; rà tiêu chí liên kết, không chỉ kiểm tra cổ đông.
• Phân tích chức năng, tài sản và rủi ro thực tế: tự chủ sản xuất, gia công theo chỉ định hay phân phối. Hợp đồng phải phù hợp với vận hành.
• Tách lãi lỗ cho hàng sản xuất, gia công, thương mại; nhận diện chi phí bất thường, thời gian nhàn rỗi và khoản chuyển giá cuối năm.
• Chứng minh dịch vụ quản lý / kỹ thuật đã nhận và mang lại lợi ích, tiêu thức phân bổ, sản phẩm bàn giao; tránh phí trùng với nhân sự nội bộ.
• Lập bảng giới hạn chi phí lãi vay theo quy định giao dịch liên kết khi thuộc phạm vi; không áp một tỷ lệ giới hạn cho mọi doanh nghiệp hoặc mọi khoản lãi.
• Đánh giá nghĩa vụ kê khai, hồ sơ và miễn trừ; được miễn lập một loại hồ sơ không đồng nghĩa miễn tuân thủ giá giao dịch độc lập.
Thanh toán xuyên biên giới
Trước khi ký hợp đồng máy móc kèm lắp đặt, chuyên gia, bản quyền, phần mềm, thuê thiết bị hoặc dịch vụ kỹ thuật, lập bản ghi nhớ thuế nhà thầu. Xác định nơi thực hiện / tiêu dùng, nghĩa vụ mỗi bên, cơ sở thường trú, cơ chế khấu trừ hoặc tự khai, hiệp định thuế nếu có và điều khoản giá đã gồm thuế hay chưa. Không sử dụng một cặp tỷ lệ thuế cho mọi hợp đồng.
Lương và người làm việc tại nhà máy
Đối chiếu hợp đồng-chấm công-sản lượng-bảng lương-thanh toán; tách lao động thuê ngoài khỏi quan hệ lao động thực tế. Nhân sự nước ngoài cần hồ sơ cư trú, thời gian hiện diện, khoản chi hộ / trả ở nước ngoài và nghĩa vụ khấu trừ theo quy định của kỳ tính thuế. Không kết luận “ở dưới 183 ngày thì không chịu thuế” cho mọi khoản thu nhập.
ĐIỂM CHUYỂN GIAO: Hợp đồng có yếu tố nước ngoài hoặc liên kết phải được thuế, pháp chế và tài chính xem trước khi duyệt. Cẩm nang không đưa biểu thuế nhà thầu / TNCN cố định vì còn phụ thuộc loại thu nhập, phương pháp và điều kiện từng giao dịch.
14. Khóa sổ và báo cáo quản trị nhà máy
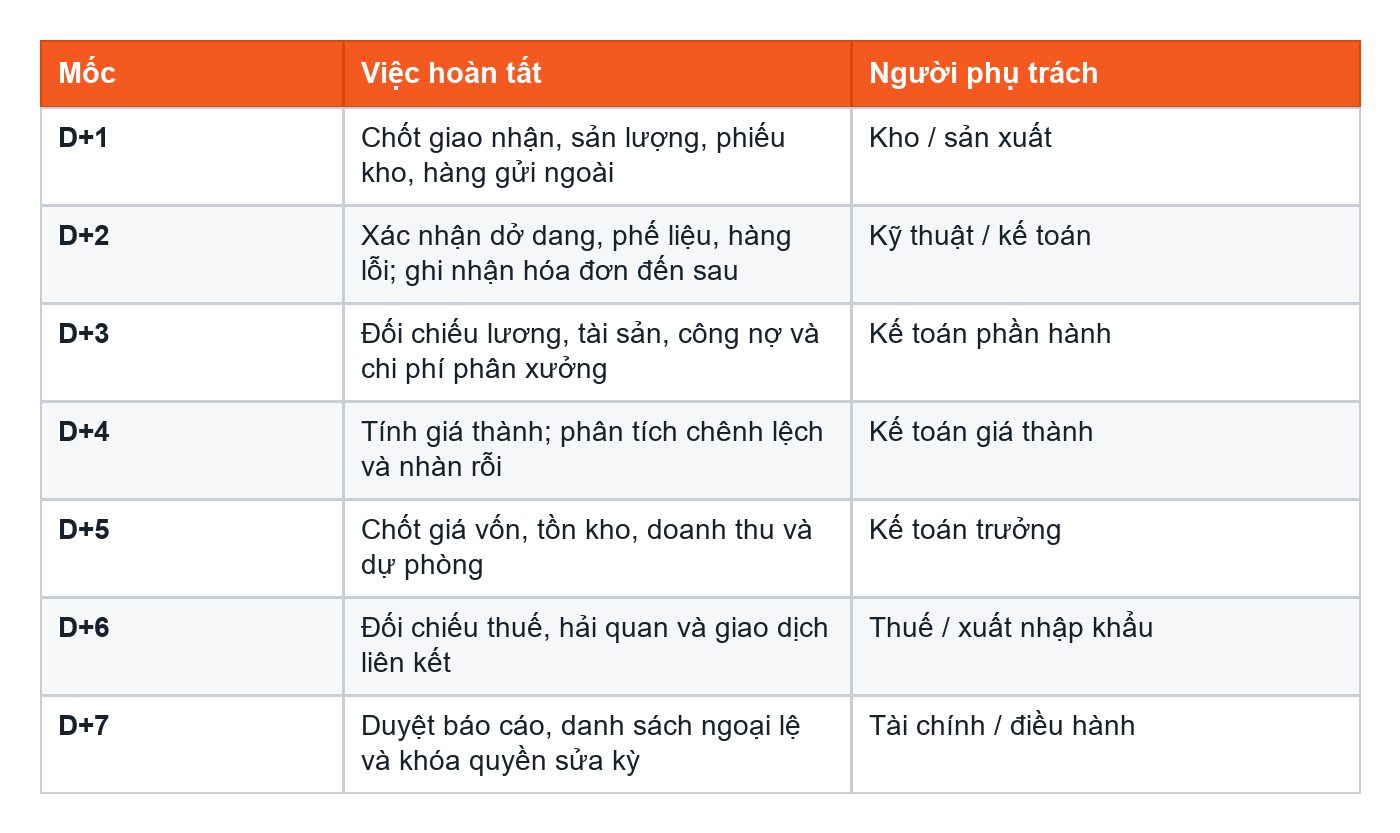
Lịch dưới đây là mục tiêu nội bộ tính theo ngày làm việc sau ngày kết thúc tháng, không thay thế thời hạn nộp tờ khai, thuế hoặc báo cáo theo pháp luật. Ngày nộp phải được quản lý riêng, kể cả gia hạn có điều kiện.
Bộ chỉ số cần có định nghĩa thống nhất
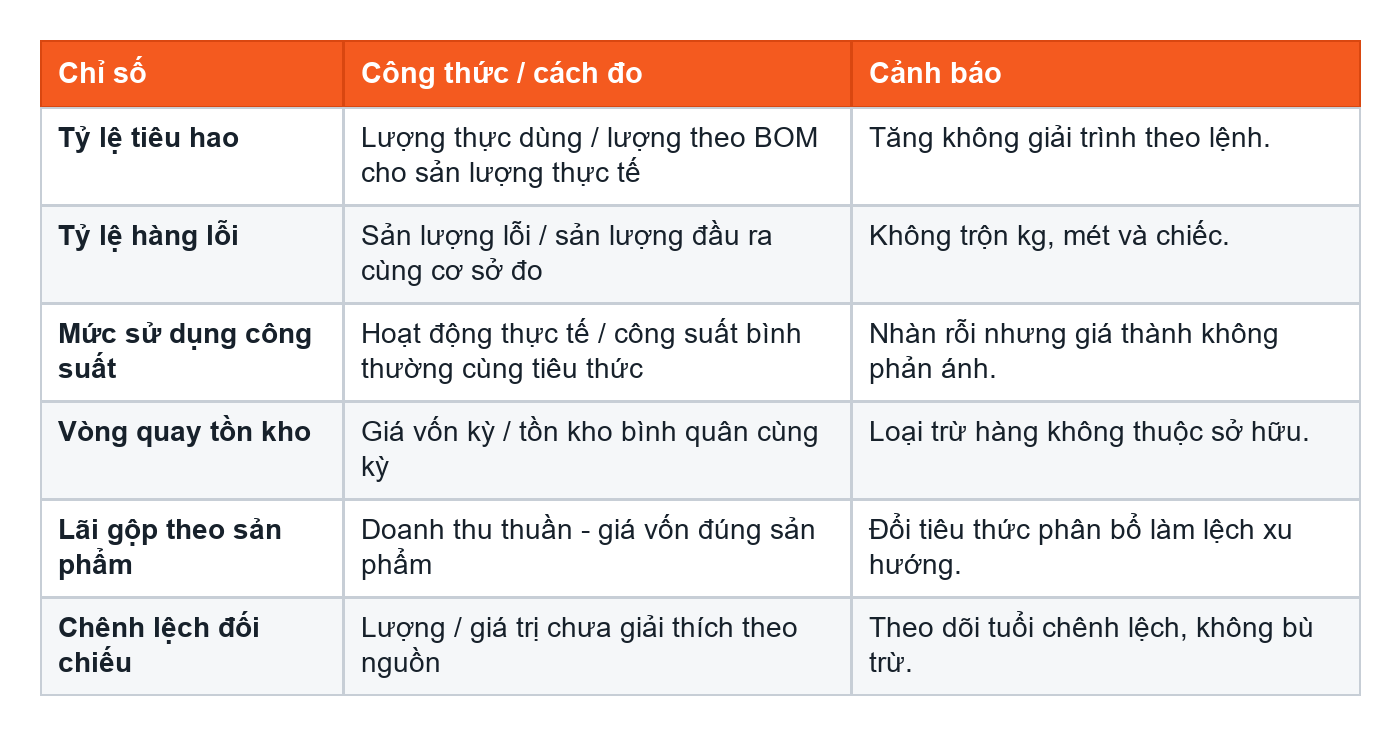
KỶ LUẬT BÁO CÁO: Báo cáo phải nêu người sở hữu chỉ số, nguồn dữ liệu, cách tính, ngoại lệ và hành động. Ngưỡng cảnh báo được duyệt theo đặc thù dây chuyền; không dùng tỷ lệ “chuẩn ngành” không có căn cứ.
15. Dữ liệu, bằng chứng và kiểm soát thay đổi
Các quyền hệ thống cần tách biệt
• Tạo nhà cung cấp khác người đổi tài khoản và người duyệt thanh toán; mọi thay đổi thông tin nhận tiền cần xác minh độc lập.
• Người sửa BOM / đơn vị quy đổi khác người duyệt phiên bản; hệ thống giữ thời gian hiệu lực và lịch sử sửa.
• Người xuất kho khác người phê duyệt điều chỉnh tồn; cấm xóa giao dịch đã khóa kỳ.
• Quyền đổi giá thành, chạy lại giá kho và mở kỳ phải có phê duyệt, bản sao trước thay đổi và báo cáo ảnh hưởng.
• Tệp tính giá thành ngoài hệ thống phải có chủ sở hữu, danh mục công thức, khóa vùng tính và phép kiểm tra tổng; không dùng bản không xác định phiên bản.
Kiểm tra dữ liệu tự động hằng kỳ
• Tìm tồn âm theo mã-kho-ngày và vật tư có lượng nhưng thiếu giá trị hoặc ngược lại.
• Tìm thành phẩm có giá thành bằng không, tăng bất thường, lệnh chưa đóng kéo dài và không có sản lượng.
• Tìm xuất vật tư ngoài BOM, định mức sửa sau ngày sản xuất, tỷ lệ quy đổi bất thường hoặc hàng không có mã nối.
• Tìm hóa đơn trùng, chứng từ không nối đơn hàng, thanh toán khác tài khoản được duyệt và khoản quá hạn điều kiện VAT.
• Tìm bán phế liệu không có xuất kho; hồ sơ tiêu hủy thiếu lượng thu hồi; chênh lệch hải quan không có chủ xử lý.
Kho hồ sơ giải trình theo lô / lệnh
Mỗi bộ hồ sơ gồm hợp đồng, kế hoạch, định mức, giao nhận, nhật ký sản xuất, kiểm tra chất lượng, chi phí, hóa đơn, thanh toán, kê khai liên quan và bảng đối chiếu. Lưu tệp gốc cùng dữ liệu xuất có ngày khóa; không chỉ lưu ảnh màn hình. Thiết lập thời hạn lưu theo loại tài liệu và quy định áp dụng, phân quyền truy cập và kiểm tra phục hồi bản sao lưu.
CÔNG CỤ TỰ ĐỘNG HÓA: Có thể dùng công cụ phân tích để tìm ngoại lệ, nhưng không để công cụ tự sửa sổ, hợp thức hóa chứng từ hoặc kết luận được hoàn thuế. Dữ liệu riêng tư chỉ được xử lý trong môi trường đã được phép; kết luận phải được người có trách nhiệm soát xét.
16. Mô-đun cơ khí và sản phẩm kim loại
Đặc thù cần đưa vào sổ chi tiết
Quá trình cắt, kéo, dập, hàn, gia công và hoàn thiện làm thay đổi hình dạng, khối lượng và đơn vị tính. Đầu vào theo kg hoặc tấn có thể chuyển thành mét, chiếc hoặc bộ. Vì vậy, cùng một bảng tồn theo “số lượng” chưa đủ để đối chiếu sản xuất và hải quan.
• Lập bảng quy đổi dựa trên bản vẽ, kích thước, trọng lượng và thử nghiệm; theo dõi khác biệt khối lượng danh nghĩa với khối lượng cân.
• Quản lý phần thừa sau cắt còn sử dụng được, phoi, đầu mẩu và sản phẩm lỗi bằng mã riêng; ghi nhận thu hồi không trùng.
• Bán thành phẩm qua nhiều công đoạn phải tránh cộng lặp vật liệu và chi phí chuyển đổi khi tính giá toàn quy trình.
• Gia công ngoài như mạ, nhiệt luyện, sơn: đối chiếu lượng gửi-nhận, hao hụt, hàng bị loại, quyền sở hữu phế liệu và phí.
• Khuôn, dao cụ, đồ gá theo dõi vòng đời, lần thay và sản phẩm phục vụ; chi phí khởi động / đổi khuôn cần tiêu thức có căn cứ.
Ba phép kiểm tra chuyên ngành
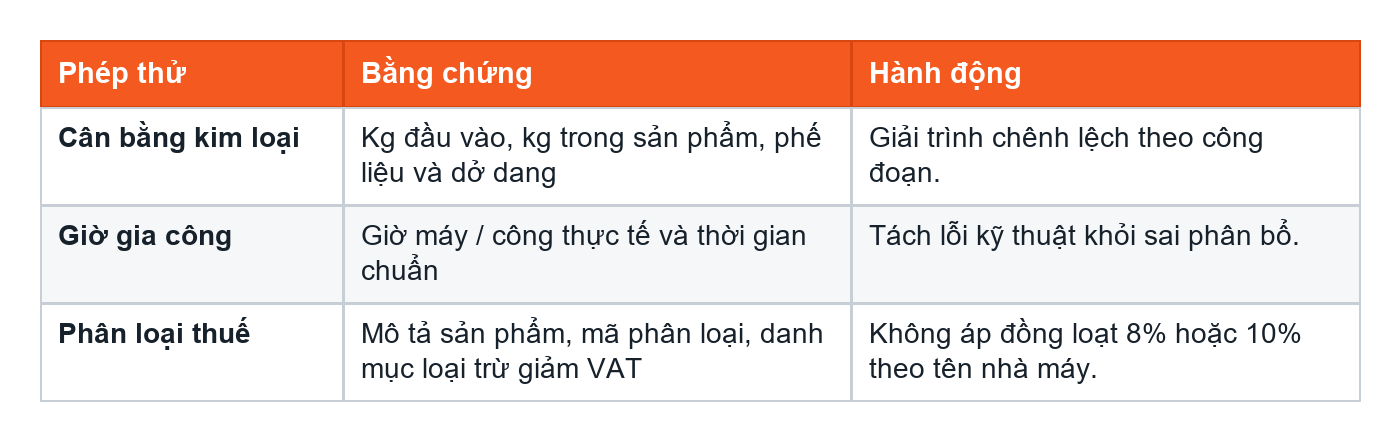
TÌNH HUỐNG: Xuất một cuộn thép cho nhiều đơn hàng nhưng không đo phần dư cuối kỳ sẽ làm đội tiêu hao và giá thành. Cách khắc phục là cân / xác nhận phần dư, phân bổ theo dữ liệu cắt có thể kiểm chứng, không sửa BOM cuối kỳ để xóa chênh lệch.
17. Mô-đun chế biến gỗ và nội thất
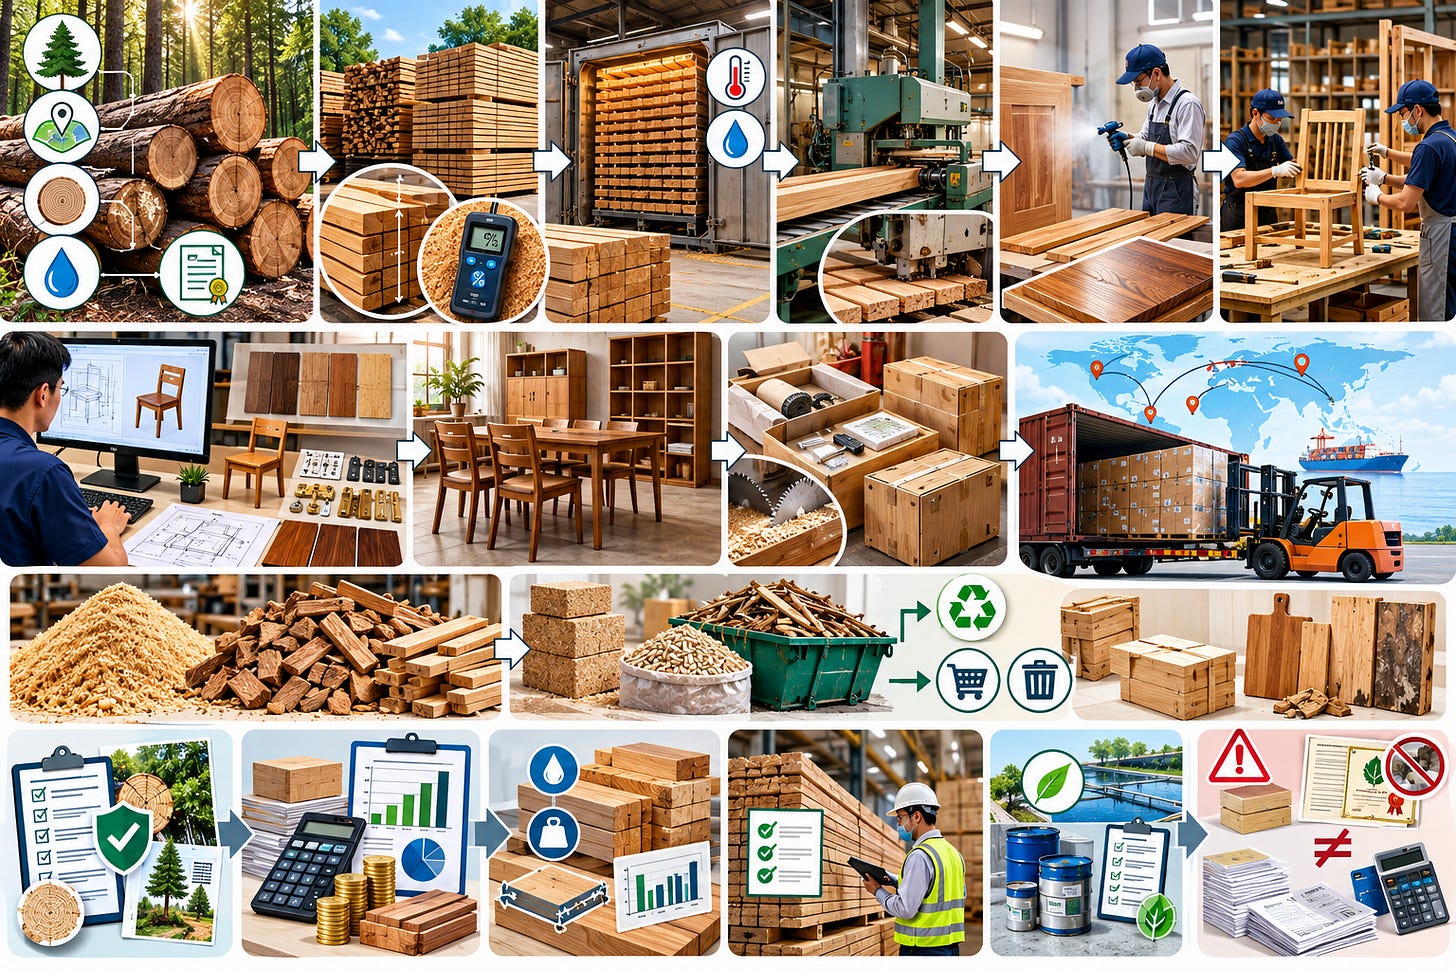
Các lớp dữ liệu đặc thù
• Mua gỗ: loài, nguồn gốc, lô, quy cách, khối lượng / thể tích, độ ẩm và hồ sơ hợp pháp tương ứng.
• Sản xuất: xẻ, sấy, gia công, lắp ráp, sơn và đóng gói; ghi tỷ lệ thu hồi riêng từng công đoạn.
• Đơn hàng: bản vẽ, mẫu duyệt, chất lượng bề mặt, phụ kiện, loại bao bì và nghĩa vụ bảo hành.
• Phụ phẩm: mùn cưa, dăm, đầu mẩu, gỗ tận dụng; tách phần tái sử dụng, bán và xử lý.
Chính sách giá thành cần ban hành
Quy định rõ quy đổi thể tích và khối lượng, ảnh hưởng độ ẩm, tổn thất bình thường của sấy và tỷ lệ thu hồi của xẻ. Không áp một tỷ lệ hao hụt cho mọi loài gỗ, độ dày và cấp chất lượng. Chi phí lò sấy, năng lượng và sơn phân bổ theo tiêu thức phản ánh mức dùng tài nguyên.
Nội thất theo đơn đặt hàng nên theo dõi chi phí riêng mẫu thử, đổi thiết kế, tái gia công, phụ kiện và đóng gói. Hàng mẫu có thể là sản phẩm bán, tài sản sử dụng hoặc chi phí phát triển / tiếp thị tùy bản chất; không ghi toàn bộ vào giá thành hàng bán mà thiếu căn cứ.
Điểm kiểm soát thuế và tuân thủ
• Đối chiếu hồ sơ nguồn gốc với lượng nhập, định mức và đầu ra; mua từ cá nhân cần xác định đúng điều kiện chứng từ, không mặc nhiên thay hóa đơn bằng bảng kê.
• Khi xuất khẩu, kiểm tra mã hàng, xuất xứ và yêu cầu thị trường đến; không dùng tỷ lệ thuế nhập khẩu nước ngoài hoặc lịch áp dụng từ bản tin các năm trước để làm thông số hiện tại.
• Khi bán phụ phẩm, đối chiếu cân thực, hóa đơn, công nợ và tiền thu.
• Kiểm tra hàng tồn lỗi mốt, ẩm mốc, cong vênh và đơn hàng hủy; lập căn cứ giá trị thu hồi và dự phòng.
• Rà soát nghĩa vụ môi trường, chất thải sơn / dung môi và bao bì thuộc phạm vi áp dụng.
CẢNH BÁO: Chứng nhận tự nguyện hoặc yêu cầu hợp đồng không thay thế hồ sơ nguồn gốc hợp pháp; hồ sơ nguồn gốc cũng không thay thế chứng từ kế toán và chứng từ thanh toán.
18. Mô-đun nhựa, cao su và composite
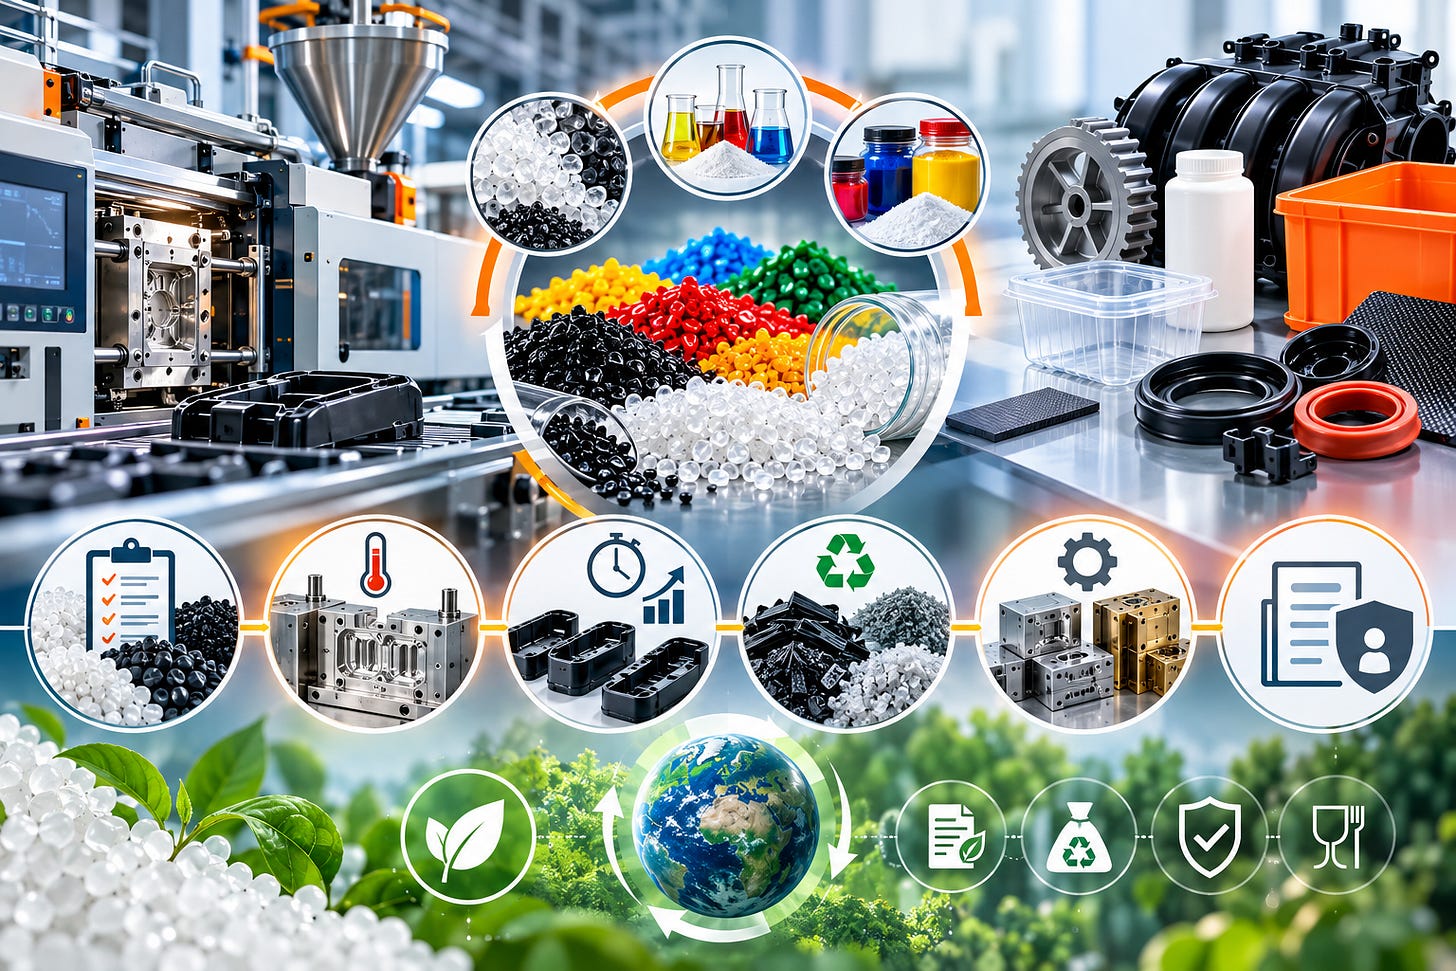
Tổ chức theo mẻ, công thức và khuôn
• Công thức phối trộn phải có phiên bản: hạt nguyên sinh, tái sinh, phụ gia, màu, dung môi và tỷ lệ cho phép.
• Mỗi mẻ nối với lô nguyên liệu, nhiệt độ / điều kiện vận hành quan trọng, khuôn, số lòng khuôn, thời gian chu kỳ và sản lượng đạt.
• Theo dõi riêng cuống nhựa, ba via, nguyên liệu nghiền lại, hàng đổi màu và phế phẩm; không đưa cùng một lượng tái sử dụng vào đầu vào nhiều lần.
• Vật tư nhận gia công hoặc công thức của khách hàng cần tách quyền sở hữu, quyền sử dụng và trách nhiệm bảo mật.
• Khuôn thuộc doanh nghiệp, khuôn khách hàng cấp và khuôn thu tiền riêng có cách quản lý khác nhau; phân tích hợp đồng trước hạch toán.
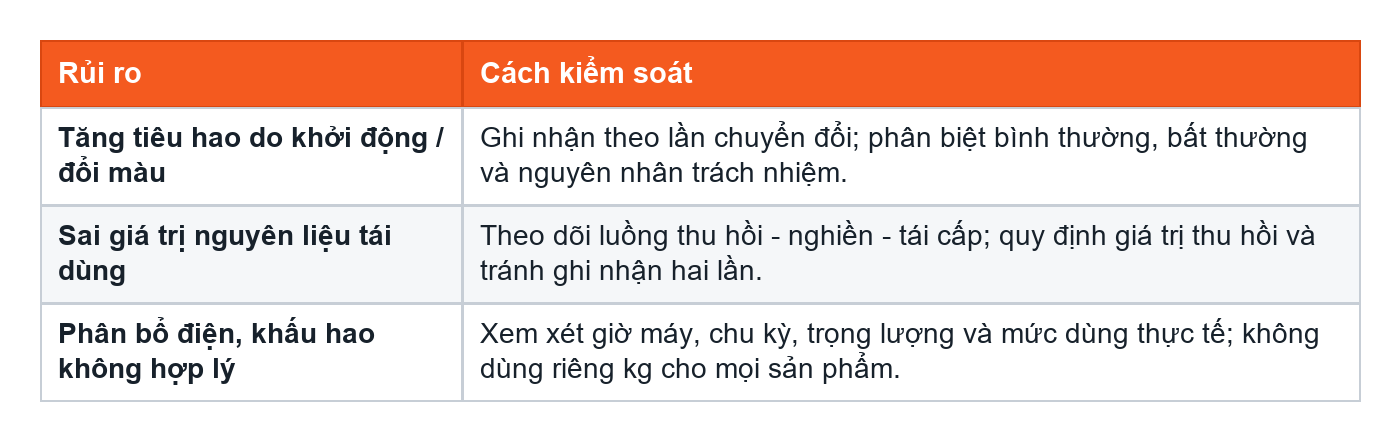
Ba rủi ro giá thành nổi bật
Môi trường và thuế liên quan sản phẩm
Rà soát theo từng sản phẩm / bao bì: thuế bảo vệ môi trường nếu thuộc đối tượng, nghĩa vụ tái chế / xử lý, điều kiện an toàn sản phẩm và mục đích tiếp xúc thực phẩm hoặc y tế. Không đồng nhất mọi sản phẩm nhựa với túi ni-lông chịu thuế, hoặc coi mọi nhà sản xuất bao bì đều chịu cùng nghĩa vụ.
CẬP NHẬT EPR (trách nhiệm mở rộng của nhà sản xuất): Nghị định 110/2026/NĐ-CP có hiệu lực từ 25/05/2026. Cần xác định đối tượng, trường hợp loại trừ, lượng đưa ra thị trường và phương thức thực hiện nghĩa vụ; dự toán kế toán phải gắn với nghĩa vụ thực tế, không chỉ ngân sách tự nguyện.
19. Mô-đun dệt may và da giày
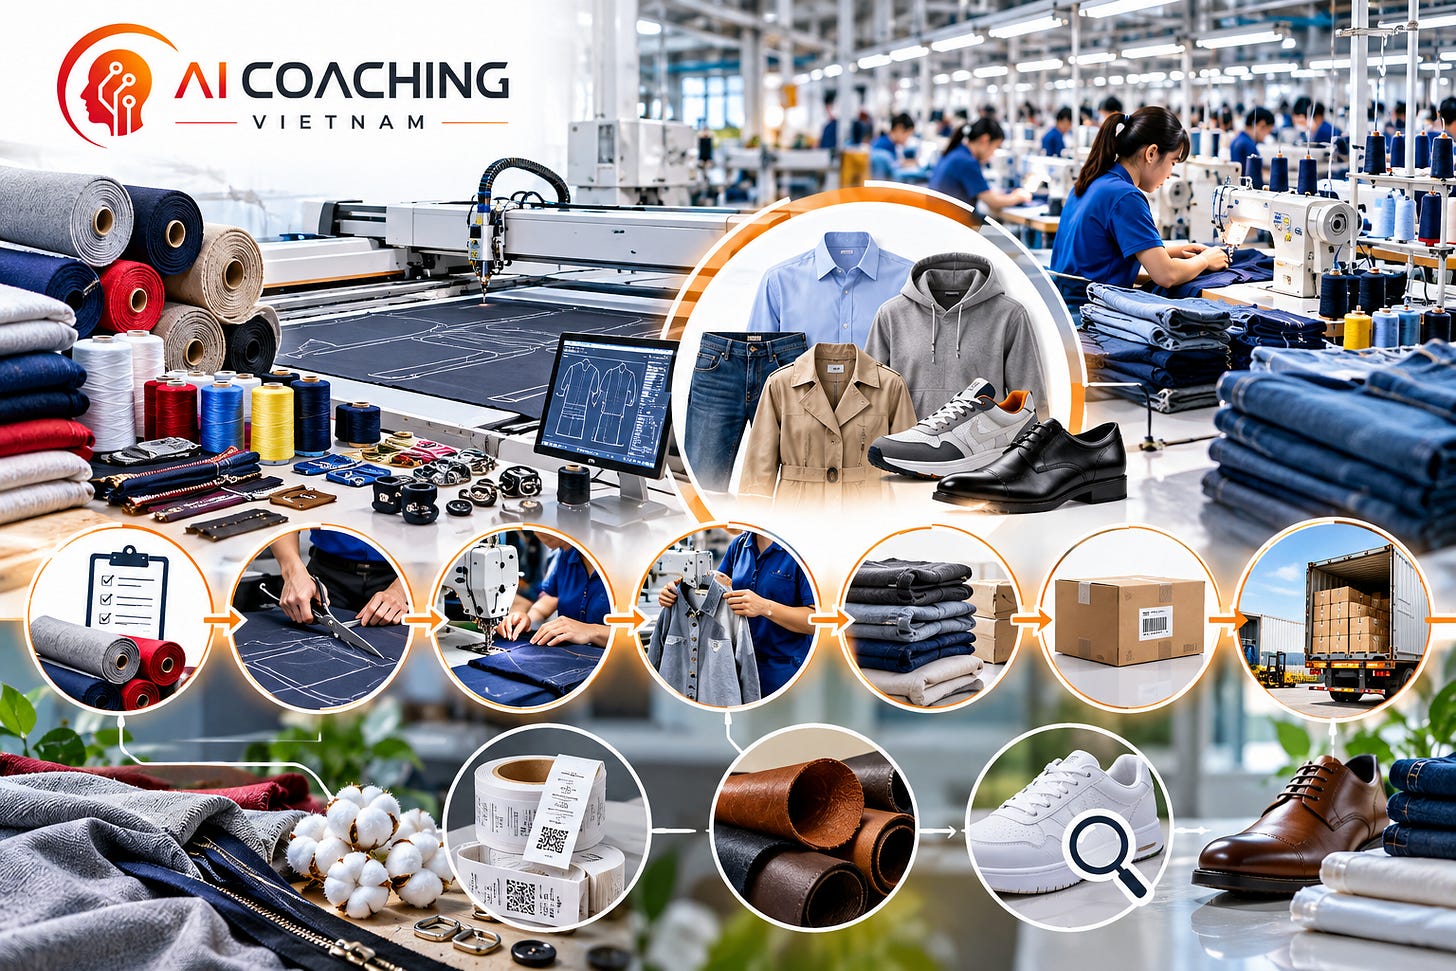
Phân biệt gia công với tự mua nguyên liệu
Hợp đồng phải làm rõ ai sở hữu vải / da, phụ liệu, bán thành phẩm, mẫu và phế liệu; ai chịu hàng lỗi, thừa thiếu và đơn hàng hủy. Cùng một nhà máy có thể đồng thời nhận gia công và tự sản xuất để bán; phải tách lệnh, kho và cách xác định doanh thu.
• BOM theo mã hàng, cỡ, màu và phiên bản mẫu; kiểm tra khổ vải, tỷ lệ co, sơ đồ cắt và chất lượng lô.
• Theo dõi công đoạn cắt-may / lắp ráp-hoàn thiện-đóng gói; dở dang có thể ở nhiều tổ hoặc bên gia công lại.
• Xuất theo cuộn nhưng tiêu hao theo mét / m² / kg phải có quy đổi và đo phần dư; vật tư cấp thêm do lỗi cần phiếu xác nhận.
• Hàng mẫu, mẫu duyệt, sản phẩm kiểm nghiệm và hàng biếu tặng được quản lý như luồng riêng, có kết luận hóa đơn / thuế tương ứng.
• Lương sản phẩm phải nối với sản lượng được nghiệm thu, giờ công, hàng sửa và khoản khấu trừ hợp lệ.
Kiểm soát cuối đơn hàng
• Đối chiếu lượng nguyên phụ liệu nhận, đã dùng, còn tại chuyền, gửi gia công, trả lại và phế liệu.
• Đối chiếu số lượng hoàn thành, đóng gói, giao khách, hàng lỗi và hàng còn dở dang theo cỡ / màu.
• Xác định xử lý nguyên liệu dư và hàng hủy đơn theo quyền sở hữu, hợp đồng và hải quan; không tự bán nguyên liệu của khách.
• Ghi nhận giảm giá, phạt giao chậm, bồi thường hoặc chi phí vận chuyển khẩn cấp theo bản chất và hồ sơ.
• Rà soát xuất xứ, lao động, môi trường và hồ sơ truy xuất khi thị trường đến hoặc hợp đồng yêu cầu.
KHÔNG DÙNG ĐỊNH MỨC BÌNH QUÂN THÔ: Một định mức chung cho mọi cỡ / màu có thể che giấu thừa thiếu. Đối chiếu theo cấu hình thực tế của đơn hàng; điều chỉnh định mức cần căn cứ kỹ thuật và lưu phiên bản, không chỉ biên bản kế toán.
20. Mô-đun chế biến thực phẩm và đồ uống
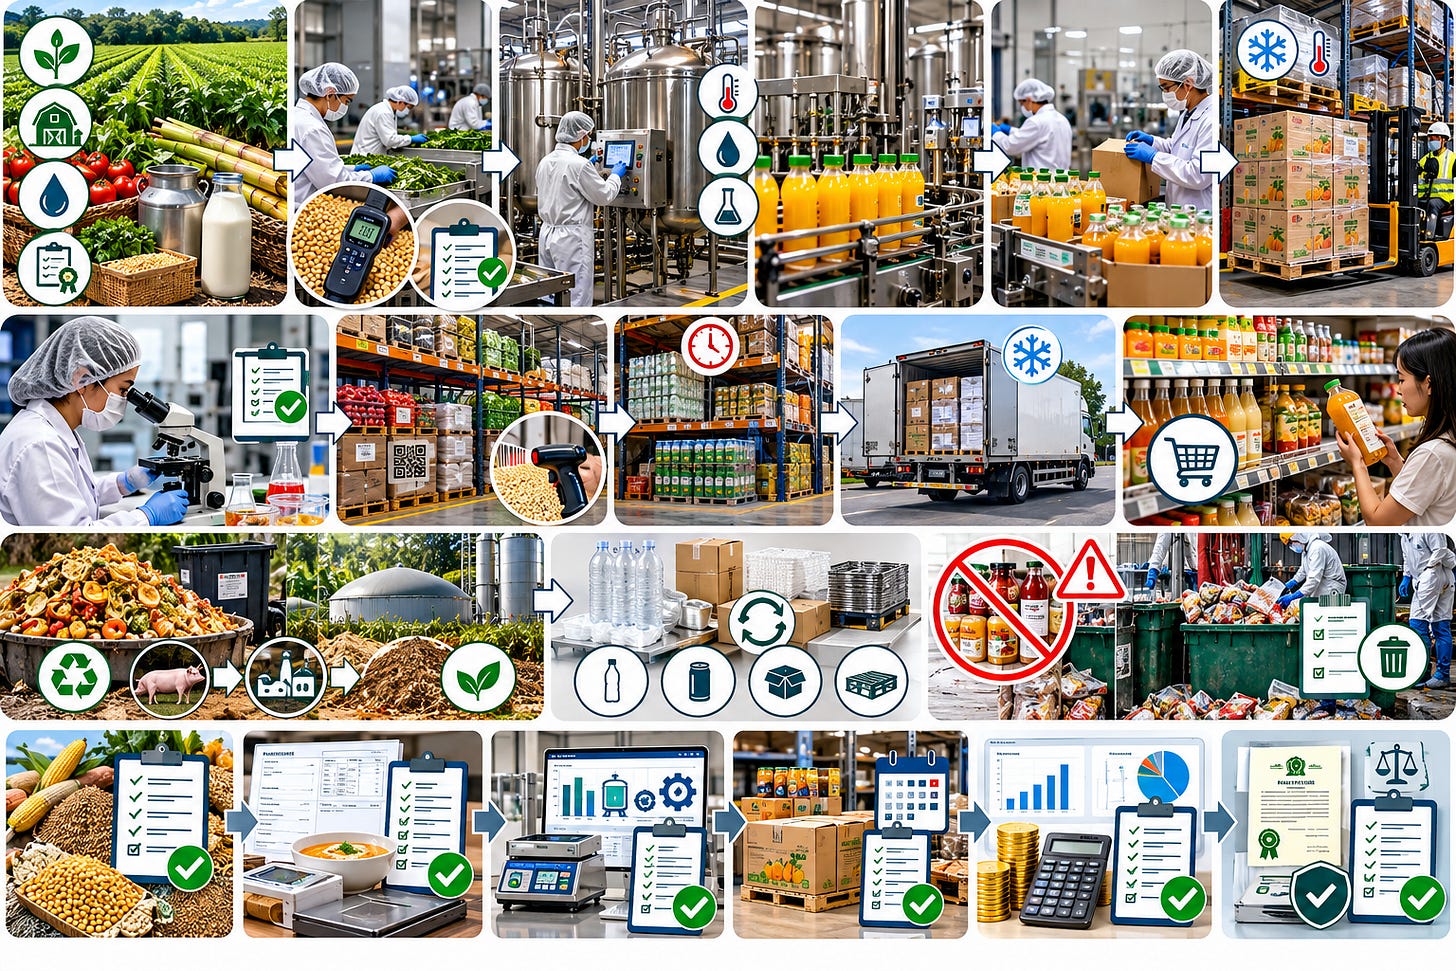
Quản trị lô sản xuất và hạn sử dụng
• Nguyên liệu theo nguồn cung, lô, chất lượng, độ ẩm / hàm lượng, hạn dùng và điều kiện tiếp nhận.
• Lệnh / mẻ sản xuất nối công thức, lượng cân thực, sản lượng đạt, lượng lấy mẫu, hao hụt và sản phẩm phụ.
• Kho quản lý hạn dùng và điều kiện bảo quản; nguyên tắc xuất hàng cận hạn trước không thay thế phương pháp kế toán tính giá xuất kho.
• Hàng bị giữ để kiểm nghiệm, thu hồi hoặc hủy phải khóa trạng thái bán; kế toán nhận thông tin để đánh giá giá trị thu hồi.
• Bao bì sơ cấp, bao bì thứ cấp, pallet, vỏ / két quay vòng và tiền đặt cọc theo dõi riêng theo bản chất.
Giá thành và thuế theo mức độ chế biến
Cần phân biệt nguyên liệu nông sản, sản phẩm sơ chế, chế biến và thành phẩm; thuế suất / đối tượng thuế có thể khác theo sản phẩm, khâu giao dịch và người bán. Không áp chung mức thuế của nguyên liệu cho thực phẩm đã chế biến. Đồ uống thuộc diện thuế tiêu thụ đặc biệt phải có bảng xác định đối tượng, giá tính thuế và lộ trình của kỳ tương ứng; không sao chép mức thuế của năm cũ để áp dụng.
Phép kiểm tra cân bằng khối lượng
Khối lượng đầu vào phải giải thích được bằng thành phẩm, bán thành phẩm, sản phẩm phụ, hao hụt công nghệ và tồn còn lại. Khi có bay hơi, hút nước, lên men hoặc thay đổi độ ẩm, cần mô hình kỹ thuật; không áp cơ học tổng kg đầu vào bằng tổng kg thành phẩm.
Thu hồi sản phẩm
• Xác định lô, lượng, khách hàng, nguyên nhân; dừng xuất lô liên quan.
• Dự toán chi phí thu hồi, hủy, thay hàng, bồi thường; đánh giá điều kiện ghi nhận nghĩa vụ / dự phòng.
• Lập chứng từ trả hàng, hóa đơn, điều chỉnh thuế; đánh giá giá trị hàng nhận lại. Theo dõi riêng khoản được bồi hoàn, không bù trừ tùy tiện với chi phí thu hồi.
21. Bút toán nền tảng: đầu vào và sản xuất
Các bút toán sau minh họa theo hệ thống tài khoản thông dụng của chế độ kế toán doanh nghiệp sản xuất và phương pháp kê khai thường xuyên, khấu trừ VAT. Đơn vị phải đối chiếu Thông tư 99/2025/TT-BTC, chính sách và tài khoản chi tiết đã ban hành; trường hợp áp dụng chế độ khác cần ánh xạ lại (re-mapping).
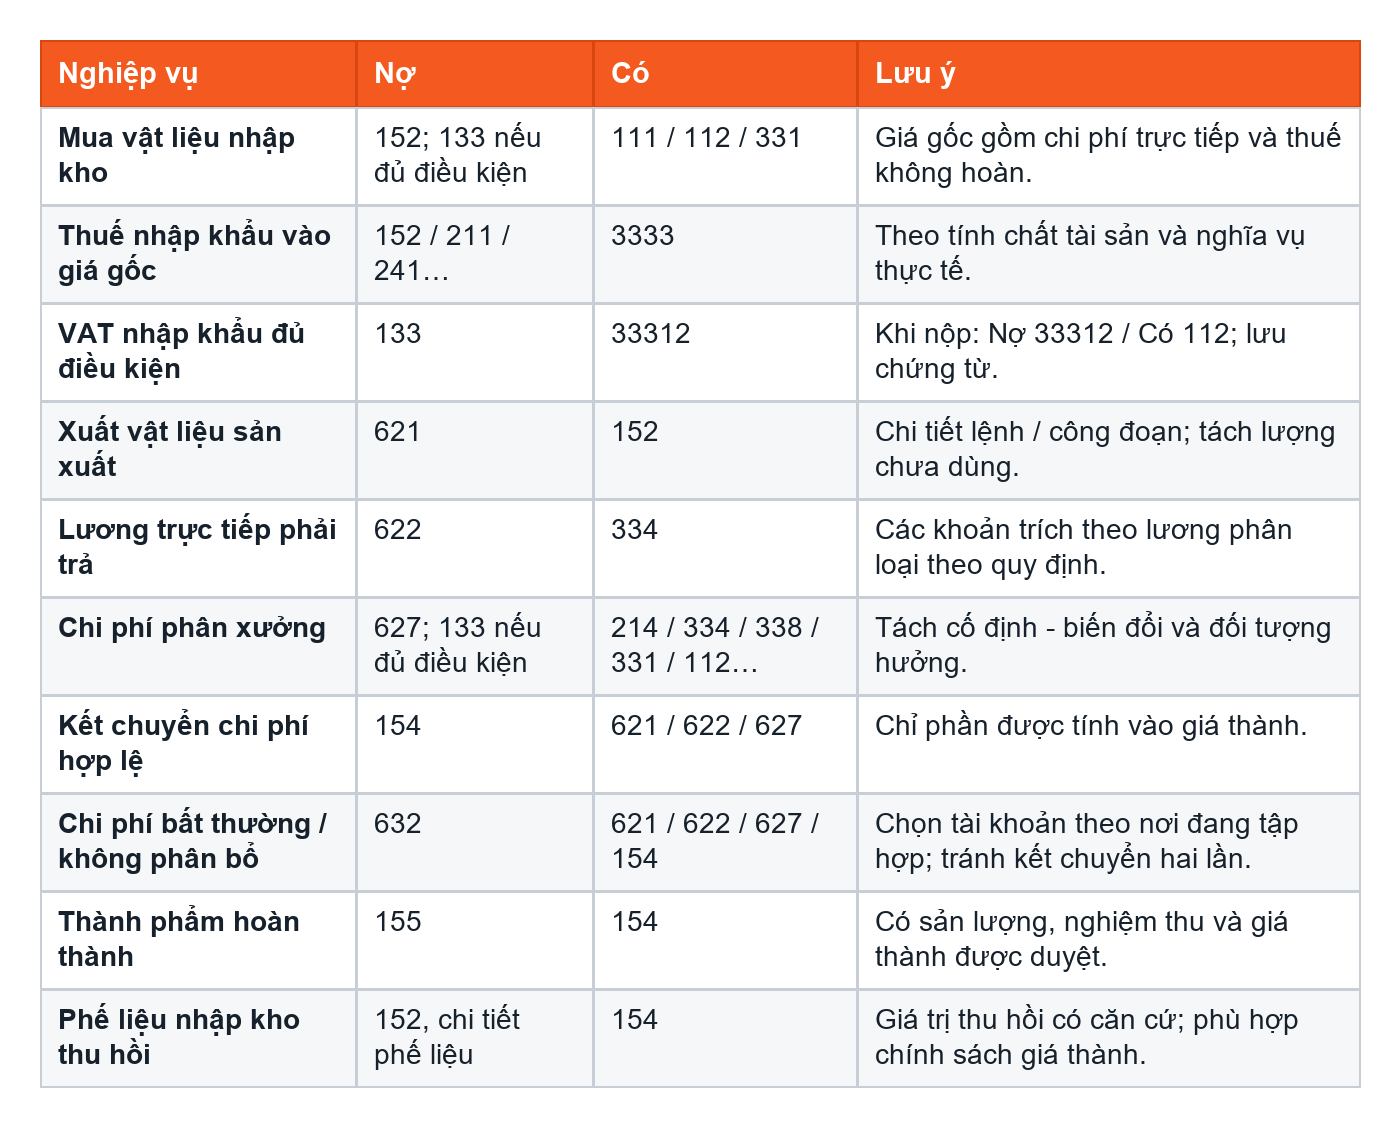
Hàng gửi gia công và nhận gia công
Bên thuê gia công có thể chuyển vật liệu: Nợ 154 / Có 152; phí gia công đủ điều kiện: Nợ 154, Nợ 133 / Có 331; nhận về: Nợ 152 hoặc 155 / Có 154 theo bản chất. Hàng vẫn cần theo dõi theo địa điểm và bên giữ. Bên nhận gia công theo dõi vật tư thuộc khách hàng riêng, không ghi vào tài sản sở hữu chỉ vì đang giữ hàng.
HÀNG VỀ CHƯA CÓ HÓA ĐƠN: Ghi nhận tài sản và công nợ theo bằng chứng đáng tin cậy, giá tạm tính phù hợp; khi có hóa đơn điều chỉnh phần chênh lệch và VAT theo điều kiện. Không ghi thêm lần thứ hai toàn bộ giá trị mua.
22. Bút toán nền tảng: đầu ra và điều chỉnh
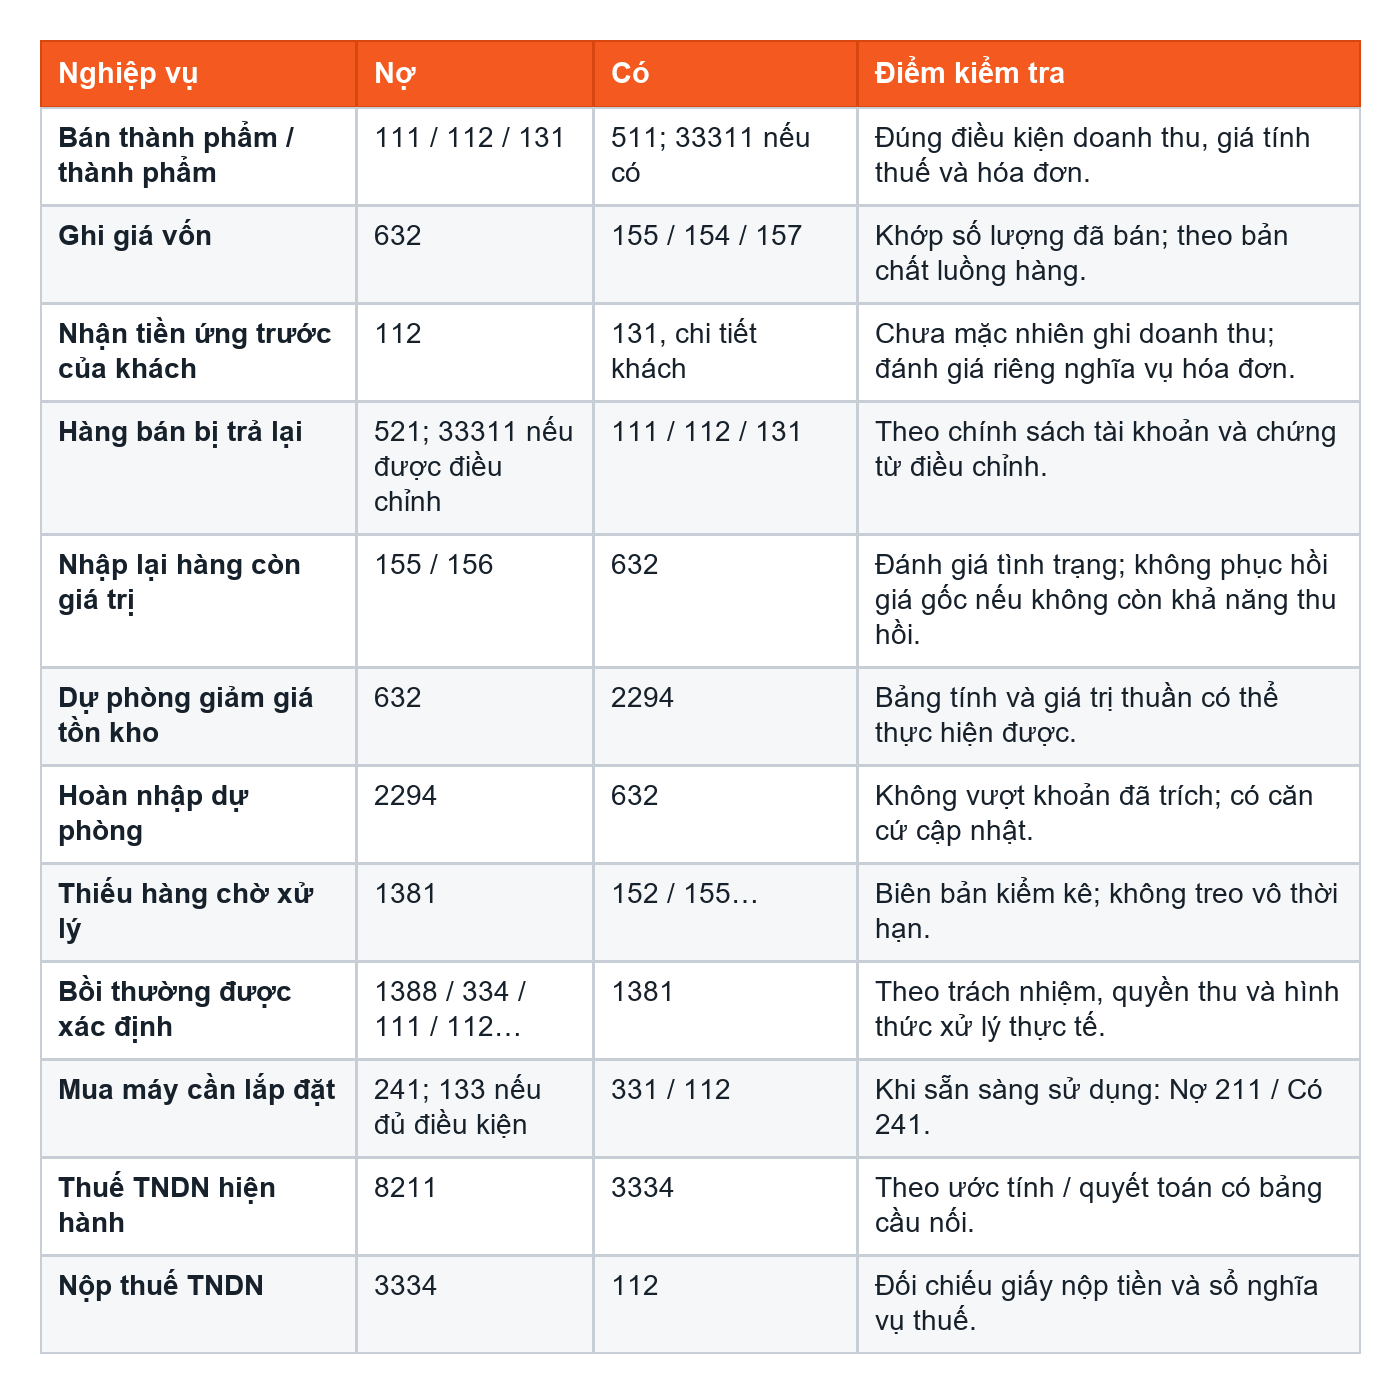
Khoản phải thu bồi thường và xử lý tổn thất
Chỉ ghi khoản phải thu khi có căn cứ đáp ứng điều kiện ghi nhận, không căn cứ đơn yêu cầu bồi thường một phía. Phần tổn thất còn lại được xử lý theo bản chất, quyết định và chế độ; đánh giá riêng thuế đầu vào và chi phí được trừ. Nếu đã có dự phòng phải sử dụng / điều chỉnh để tránh tính chi phí hai lần.
KHÔNG ĐỒNG NHẤT CHI PHÍ VÀ THUẾ: Bút toán Nợ chi phí không chứng minh khoản đó được trừ khi tính TNDN. Ghi nhận thuế GTGT đầu vào trên sổ cũng không tự chứng minh quyền được khấu trừ hoặc hoàn thuế.
23. Ví dụ tính giá thành và kiểm tra lợi nhuận
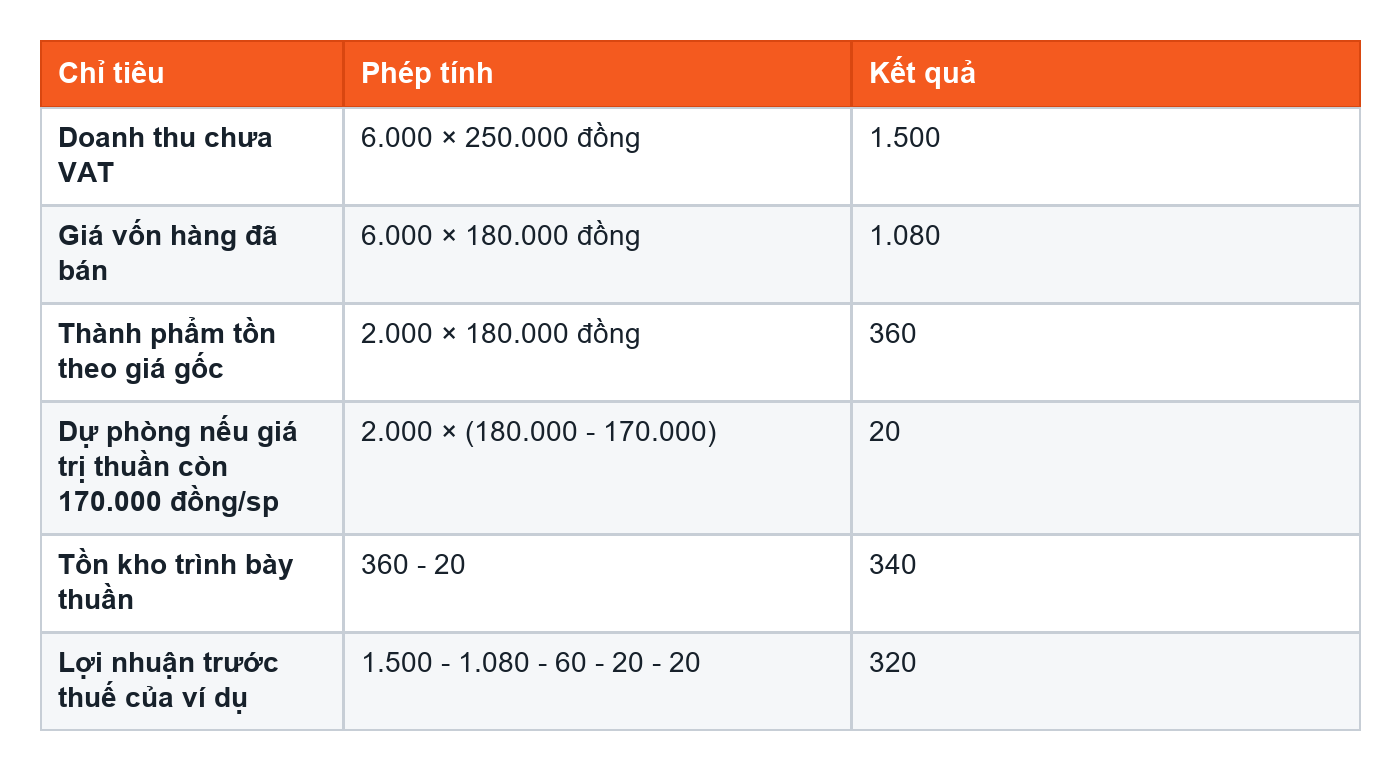
Ví dụ một giả định; đơn vị tiền: triệu đồng, trừ đơn giá. Một kỳ không có dở dang đầu / cuối, không có thành phẩm đầu kỳ. Công suất bình thường 10.000 sản phẩm; hoàn thành 8.000; bán 6.000 với giá chưa VAT 250.000 đồng/sản phẩm. Chưa xét chi phí bán hàng, quản lý, lãi vay và các khoản khác.
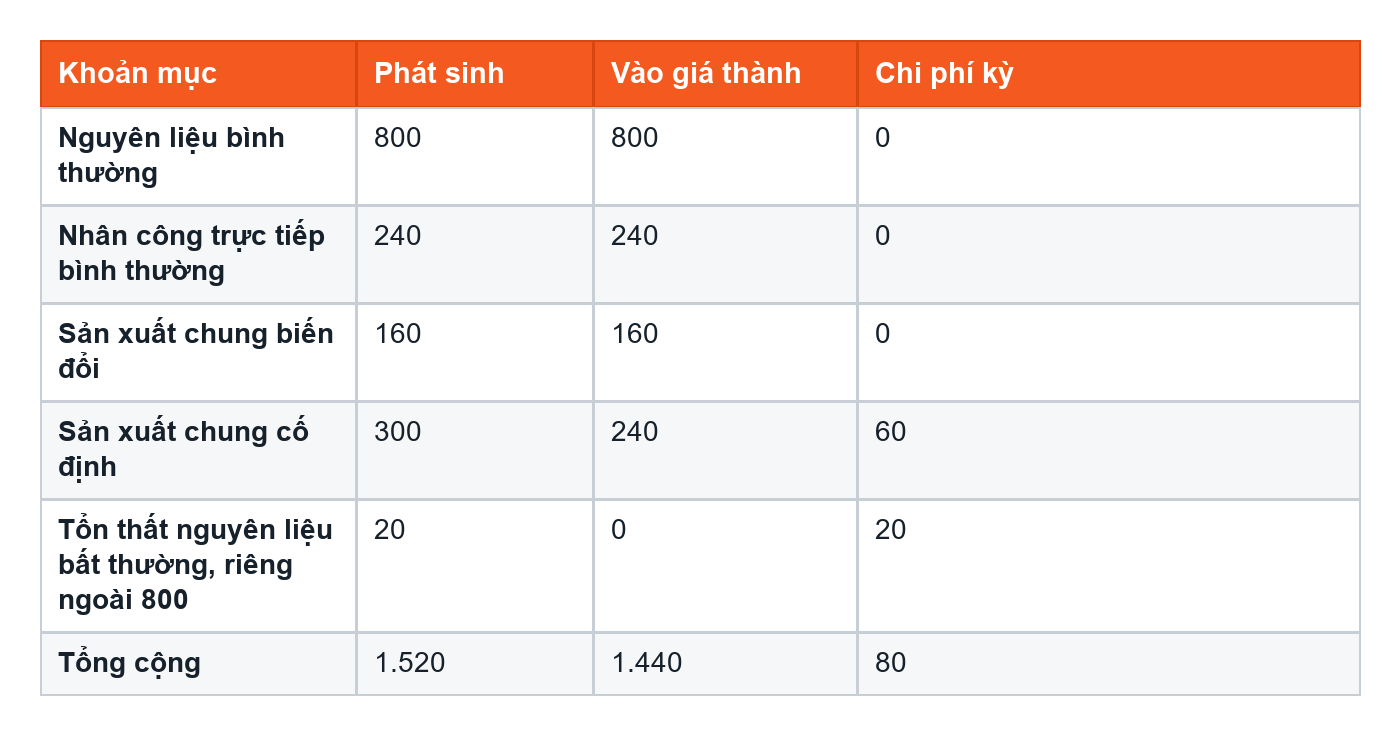
Phần cố định phân bổ = 300 × 8.000 / 10.000 = 240. Giá thành một sản phẩm = 1.440 triệu / 8.000 = 180.000 đồng. Chi phí nhàn rỗi 60 không làm tăng đơn giá tồn kho.
Cầu nối thuế minh họa
Giả định riêng: tổn thất 20 không đủ điều kiện được trừ; dự phòng 20 chưa đủ điều kiện được trừ trong kỳ; chi phí nhàn rỗi 60 đủ điều kiện; không có ưu đãi, miễn thuế, lỗ chuyển hoặc điều chỉnh khác. Thu nhập tính thuế = 320 + 20 + 20 = 360. Nếu thuế suất áp dụng là 20%, chi phí thuế hiện hành = 72. Giả định: chi phí không được trừ không phải kết luận pháp luật chung về hai khoản này.
PHÉP KIỂM TRA: 1.520 chi phí phát sinh = 1.180 chi phí trên kết quả kinh doanh + 340 tồn kho thuần. Nếu vốn hóa cả phần nhàn rỗi, tồn kho và lợi nhuận sẽ bị trình bày cao hơn trong ví dụ này.
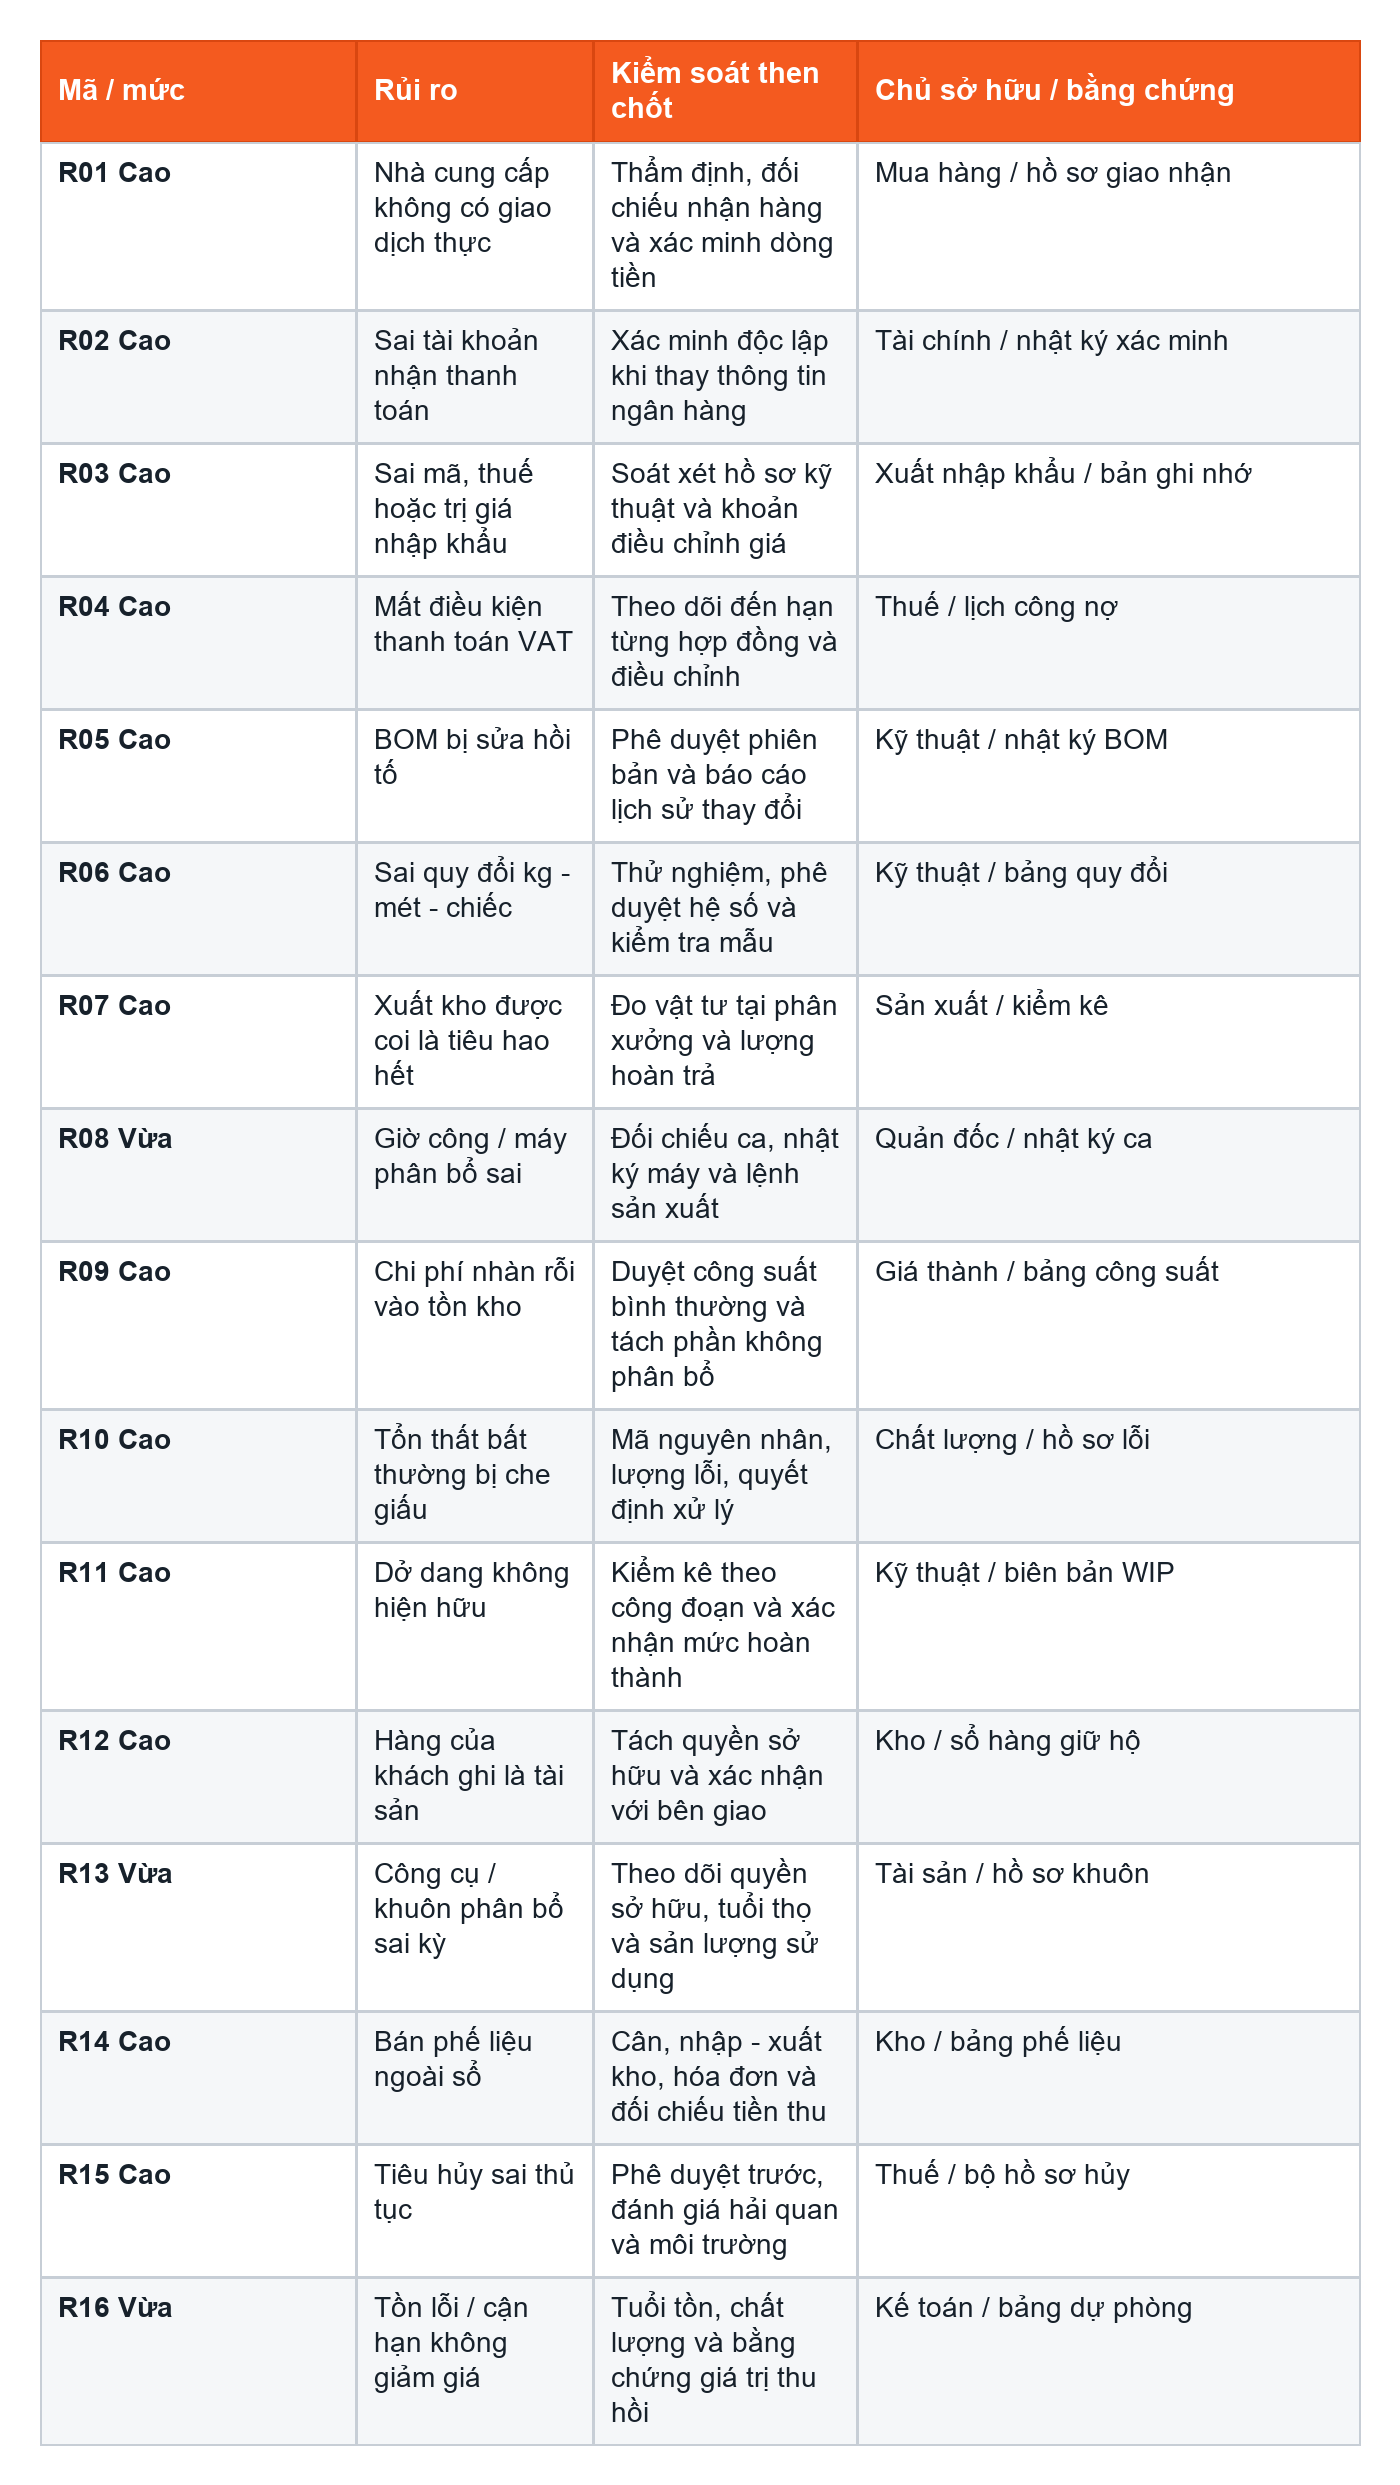
24. Sổ đăng ký rủi ro: đầu vào và nhà máy
Mức Cao / Vừa: dưới đây là ưu tiên khởi tạo, không phải đánh giá doanh nghiệp cụ thể. Mỗi dòng cần bổ sung xác suất, tác động, số tiền ước tính, thời hạn xử lý và rủi ro còn lại sau kiểm soát. Chủ sở hữu phải ký xác nhận khắc phục.
25. Sổ đăng ký rủi ro: đầu ra và tuân thủ
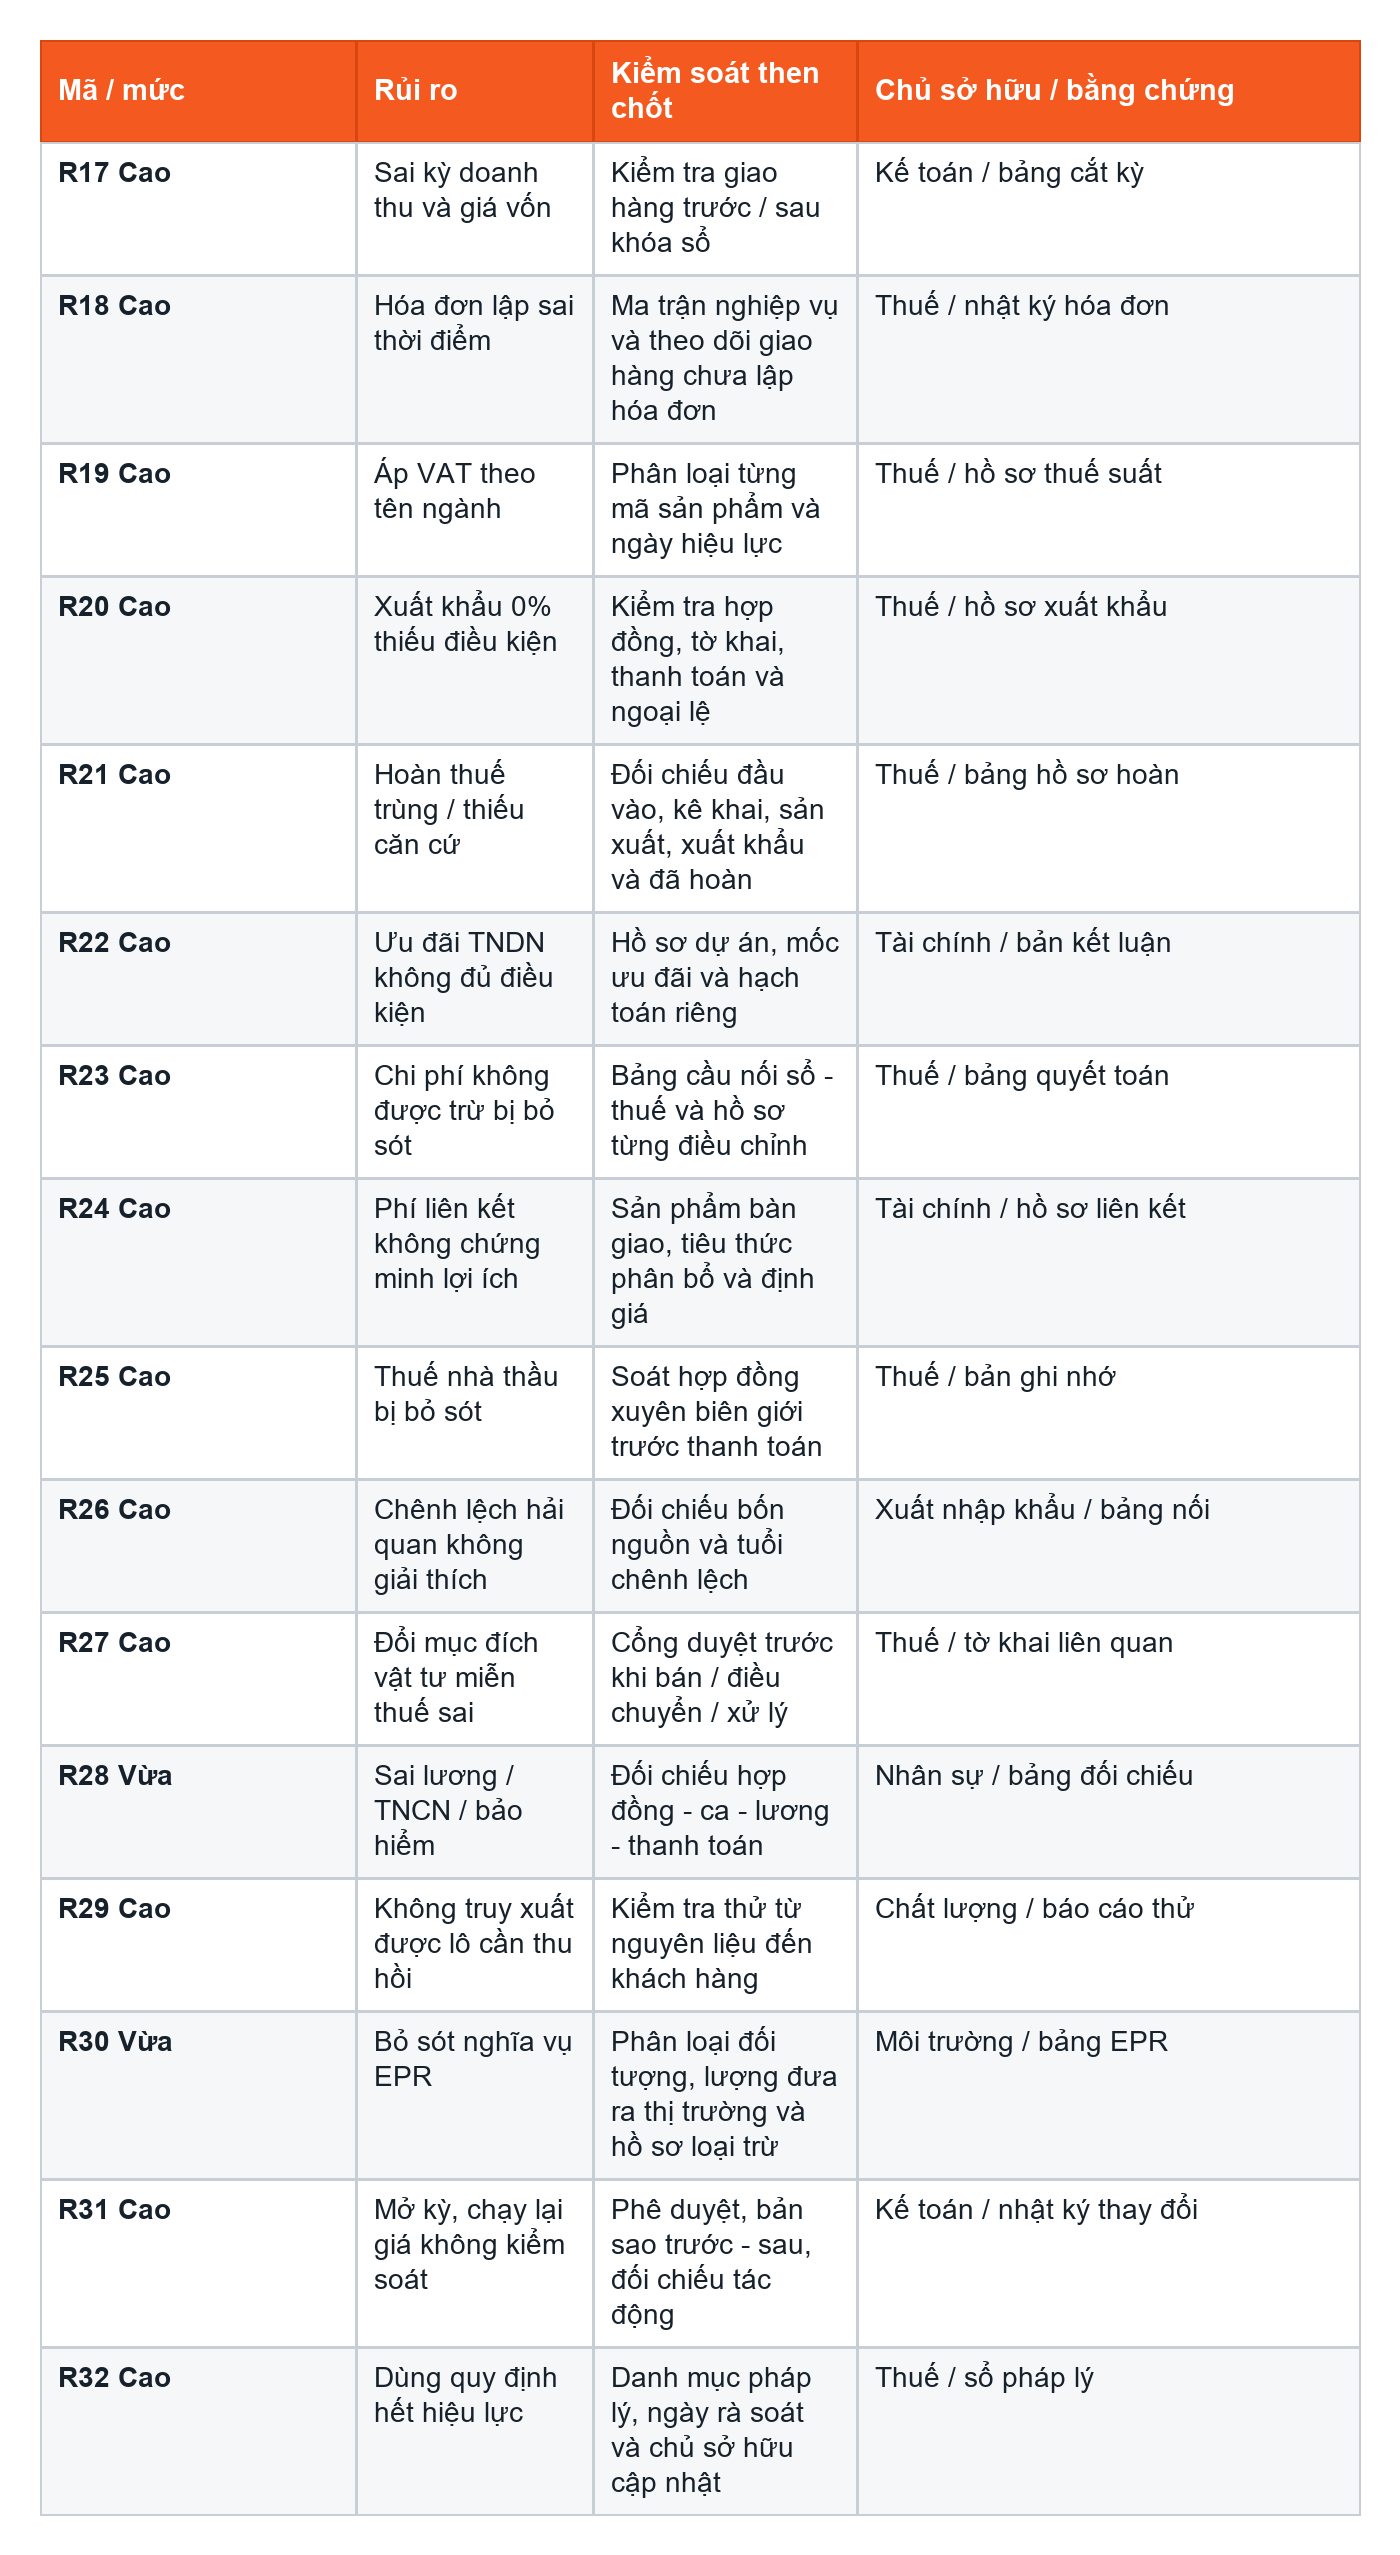
KHI PHÁT HIỆN SAI SÓT: Bảo toàn chứng từ, xác định phạm vi kỳ bị ảnh hưởng, tính nghĩa vụ và tác động báo cáo; trình phương án điều chỉnh / khai bổ sung hợp pháp. Không lập lùi ngày, mua hóa đơn hoặc tạo hồ sơ giả để khắc phục.
26. Biểu mẫu: định mức và đối chiếu sản xuất
Mẫu A - Phiếu phê duyệt / thay đổi định mức
Thông tin điền: mã sản phẩm; phiên bản cũ / mới; công đoạn; ngày hiệu lực; lý do thay đổi; tài liệu kỹ thuật; phạm vi đơn hàng bị ảnh hưởng; người lập, người kiểm tra và người duyệt.
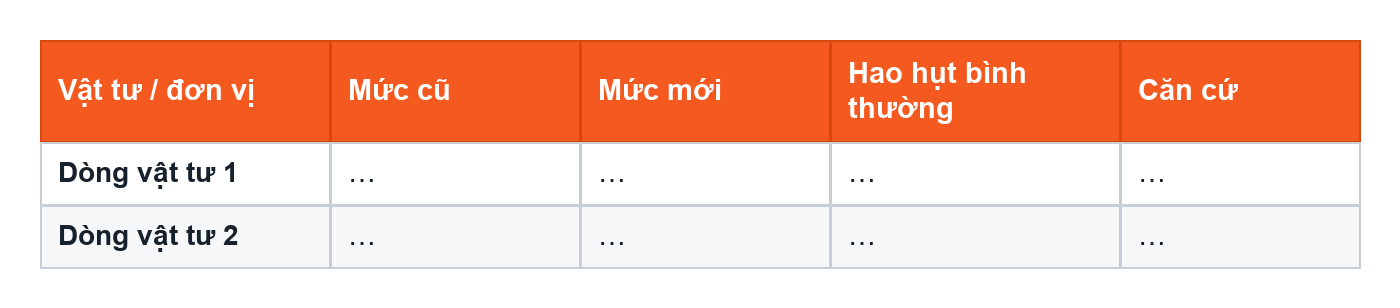
Kết luận bắt buộc: thay đổi kỹ thuật hay sửa sai dữ liệu; có áp dụng hồi tố không và vì sao; ảnh hưởng giá thành, tồn kho, hải quan và kê khai; kết quả chạy kiểm tra trước khi đưa vào sử dụng.
Mẫu B - Đối chiếu vật tư tại phân xưởng
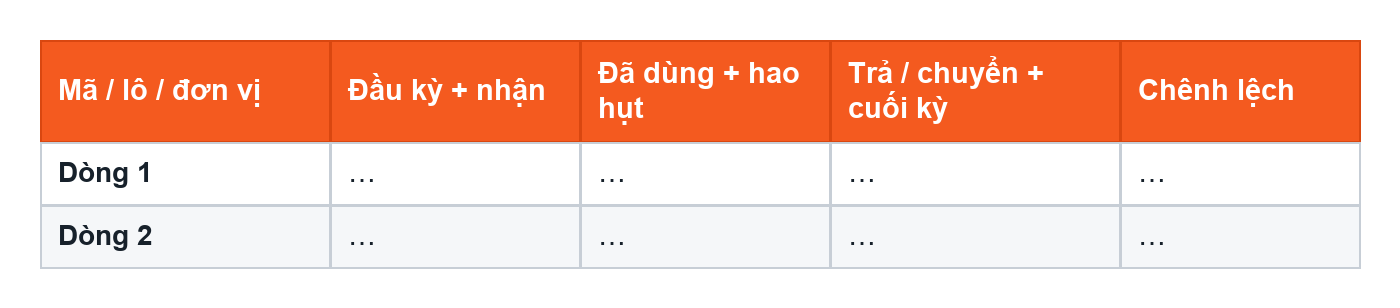
Kèm danh sách chênh lệch: loại lỗi; nguyên nhân; số lượng và giá trị; nguồn dữ liệu; người xử lý; ngày hoàn tất; ảnh hưởng hải quan / thuế. Không bù trừ mã thừa với mã thiếu nếu chưa có căn cứ chuyển đổi.
Mẫu C - Xác nhận dở dang
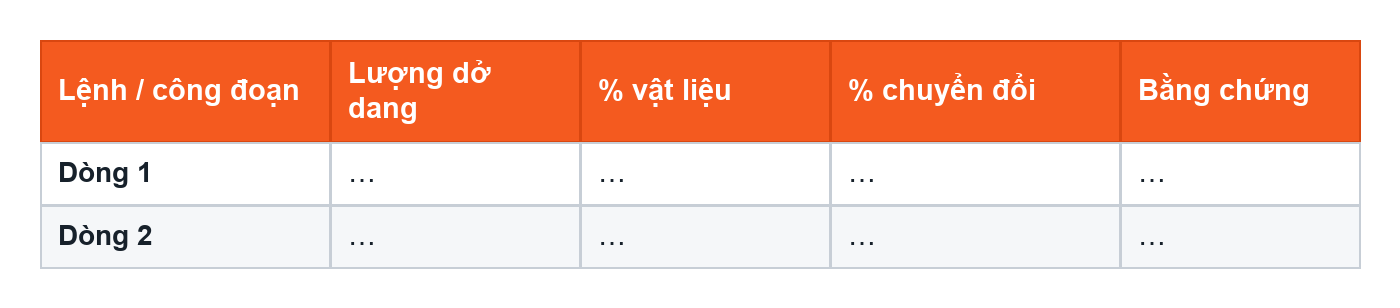
QUY TẮC ĐIỀN MẪU: Dấu “…” là ô dành để điền khi triển khai, không phải dữ liệu bị thiếu của một doanh nghiệp. Người xác nhận kỹ thuật chịu trách nhiệm lượng và mức hoàn thành; kế toán chịu trách nhiệm cách định giá và đối chiếu sổ.
27. Biểu mẫu: soát xét thuế và xử lý ngoại lệ
Mẫu D - Phiếu kết luận thuế cho nghiệp vụ mới
• Mô tả sự kiện, hàng hóa / dịch vụ, bên tham gia theo vai trò và thời điểm; đính kèm hợp đồng, hồ sơ kỹ thuật.
• Xác định câu hỏi riêng cho VAT, TNDN, hóa đơn, hải quan, nhà thầu và liên kết; ghi rõ sắc thuế không áp dụng và lý do.
• Liệt kê điều kiện, văn bản / điều khoản / ngày hiệu lực; phân biệt quy định bắt buộc với hướng dẫn tình huống.
• Kết luận tạm thời hoặc cuối cùng, điểm chưa rõ, mức độ rủi ro và người có thẩm quyền duyệt.
• Cập nhật mã thuế / quy trình, hướng dẫn người thực hiện và đặt ngày rà soát lại.
Mẫu E - Sổ ngoại lệ và theo dõi khắc phục
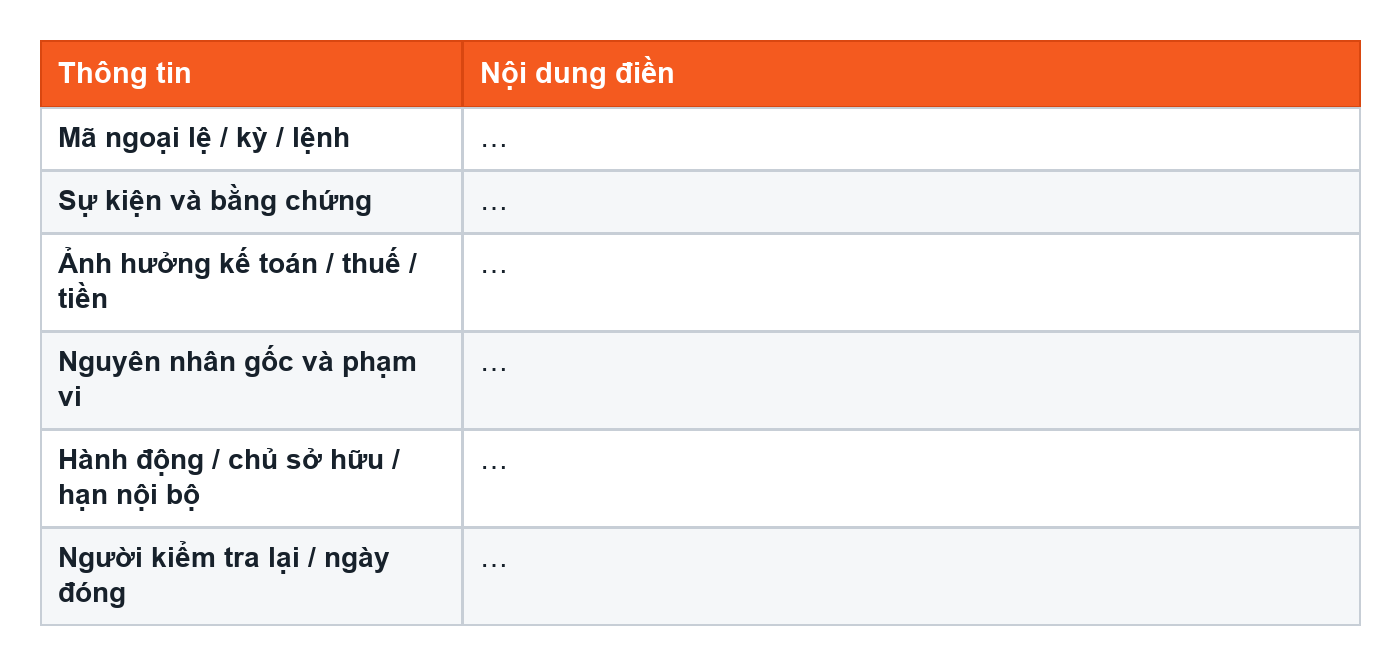
Mẫu F - Tự kiểm tra trước khóa kỳ
• Đã xác nhận lượng nhập, xuất, tồn, dở dang, hàng gửi ngoài và quyền sở hữu.
• Đã giải trình BOM, tiêu hao, công suất và phần chi phí không vào giá thành.
• Đã đối chiếu thành phẩm, giá vốn, doanh thu, hàng trả lại và dự phòng.
• Đã kiểm tra thuế suất, hóa đơn, đến hạn thanh toán và hồ sơ xuất khẩu.
• Đã đối chiếu số hải quan-kho-sản xuất-kế toán, không bỏ qua chênh lệch tồn đầu.
• Đã rà chi phí không được trừ, ưu đãi, giao dịch liên kết và hợp đồng nước ngoài.
• Đã duyệt ngoại lệ còn mở và khóa quyền sửa kỳ; hồ sơ có thể truy xuất lại.
28. Triển khai trong 90 ngày và cập nhật
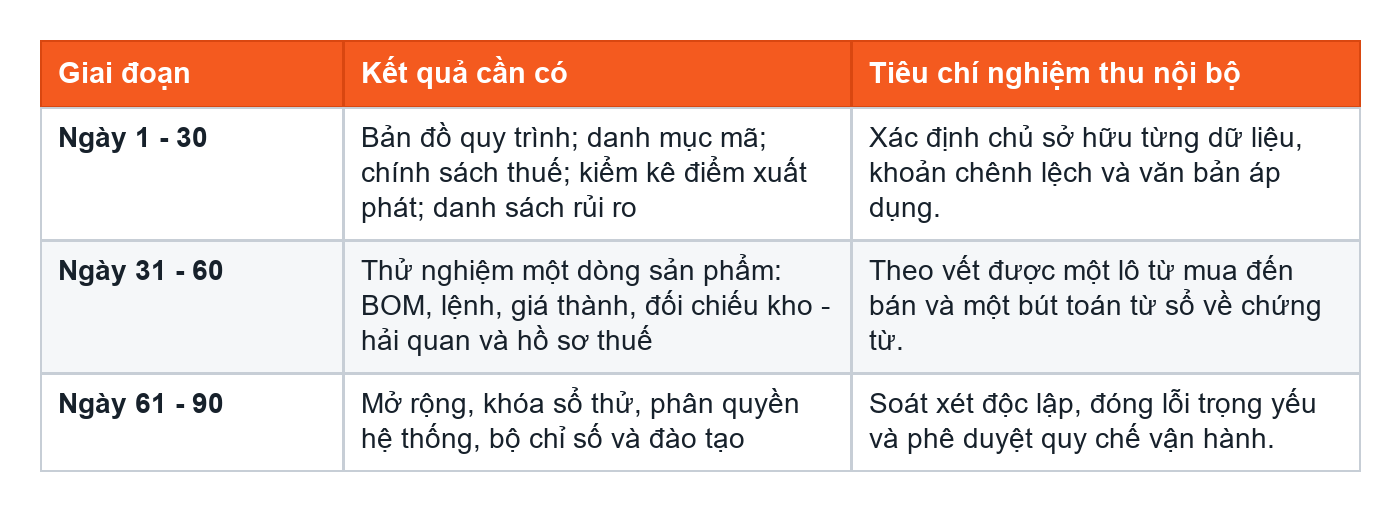
Chương trình kiểm tra nội bộ mẫu
Chọn ít nhất một trường hợp bình thường và một ngoại lệ ở mỗi luồng quan trọng: nhập khẩu, mua nội địa, sản xuất, gia công ngoài, phế liệu, bán nội địa và xuất khẩu. Cỡ mẫu tăng theo rủi ro; số lượng mẫu do người kiểm tra quyết định, không phải chuẩn pháp lý cố định.
• Kiểm tra xuôi từ nguyên liệu đến thành phẩm, hóa đơn và thanh toán.
• Kiểm tra ngược từ giá vốn / tờ khai về lệnh, phiếu kho và vật tư.
• Đối chiếu hiện trường với số liệu; phỏng vấn người thực hiện để phát hiện quy trình trên giấy không được dùng.
• Thử chạy lại một phép tính giá thành; đối chiếu giá chuẩn, thực tế và chênh lệch.
• Lập báo cáo phát hiện, nguyên nhân, rủi ro còn lại, người xử lý và bằng chứng kiểm tra lại.
Cơ chế cập nhật
Chủ sở hữu pháp lý rà soát khi có văn bản mới và trước mỗi nghiệp vụ chưa từng phát sinh. Cập nhật phải nêu nội dung thay đổi, ngày áp dụng, ảnh hưởng hợp đồng / mã thuế / biểu mẫu / hệ thống và yêu cầu đào tạo. Giữ bản cũ để giải thích kỳ lịch sử, nhưng ngăn người dùng lấy nhầm làm hướng dẫn hiện tại.
ƯU TIÊN KẾ TIẾP: Chuẩn bị đánh giá phạm vi áp dụng chuẩn mực quốc tế từ năm 2027 và thay đổi hải quan có hiệu lực năm 2027; không áp dụng trước chỉ vì văn bản đã ban hành.
Cơ sở pháp lý và chuẩn mực
• Thông tư 99/2025/TT-BTC - Chế độ kế toán doanh nghiệp. • Nghị định 181/2025/NĐ-CP - Quy định chi tiết thi hành Luật Thuế giá trị gia tăng. • Nghị định 144/2026/NĐ-CP - Sửa đổi, bổ sung quy định về thuế giá trị gia tăng. • Luật 09/2026/QH16 - Sửa đổi, bổ sung một số quy định về thuế GTGT, thuế TNDN, thuế TNCN và thuế TTĐB. • Nghị định 174/2025/NĐ-CP - Chính sách giảm thuế giá trị gia tăng. • Nghị định 320/2025/NĐ-CP - Quy định chi tiết thi hành Luật Thuế thu nhập doanh nghiệp. • Nghị định 141/2026/NĐ-CP - Sửa đổi, bổ sung quy định liên quan đến thuế thu nhập doanh nghiệp. • Thông tư 20/2026/TT-BTC - Hướng dẫn về thuế thu nhập doanh nghiệp. • Nghị định 254/2026/NĐ-CP - Hóa đơn, chứng từ điện tử. • Luật Quản lý thuế 108/2025/QH15 - Quản lý thuế. • Thông tư 121/2025/TT-BTC - Thủ tục, kiểm tra, giám sát hải quan và thuế đối với hàng hóa xuất khẩu, nhập khẩu. • Nghị định 182/2025/NĐ-CP; Nghị định 134/2016/NĐ-CP; Nghị định 18/2021/NĐ-CP - Thuế xuất khẩu, thuế nhập khẩu. • Nghị định 20/2025/NĐ-CP; Nghị định 132/2020/NĐ-CP - Quản lý thuế đối với doanh nghiệp có giao dịch liên kết. • Nghị định 110/2026/NĐ-CP - Trách nhiệm mở rộng của nhà sản xuất, nhập khẩu (EPR). • IAS 2 - Inventories - Hàng tồn kho và chi phí sản xuất. • Thông tư 118/2026/TT-BTC - Văn bản có hiệu lực từ ngày 01/01/2027. • Luật 11/2026/QH16 - Sửa đổi quy định về hải quan; có hiệu lực từ ngày 01/03/2027. • Nghị định 245/2026/NĐ-CP - Gia hạn thời hạn thực hiện một số nghĩa vụ thuế, tài chính trong năm 2026. ------------------------------------------------------- WHAT’S NEXT? → AICV TECHNOLOGY & SOLUTIONS
AICV Technology & Solutions sẽ ra mắt với định hướng phát triển các giải pháp công nghệ dành cho doanh nghiệp dựa trên mô hình tích hợp: AI Agents + Professional Knowledge + Enterprise Data + Human Verification.
Trọng tâm ban đầu là các bài toán có giá trị ứng dụng cao trong các lĩnh vực chuyên môn như Finance, Accounting, Tax, Audit, FP&A và Corporate Functions, nơi AI không chỉ hỗ trợ tạo nội dung mà còn tham gia vào phân tích, hỗ trợ ra quyết định, tự động hóa quy trình và nâng cao năng suất vận hành.
Các nhóm giải pháp trọng tâm bao gồm AI Strategy Consulting - tư vấn chiến lược và xây dựng lộ trình ứng dụng AI; Enterprise AI Implementation - triển khai AI/LLM và mô hình “Corporate Second Brain” trên dữ liệu nội bộ doanh nghiệp; Business Workflow Automation - tự động hóa các quy trình nghiệp vụ; AI Workspace - xây dựng môi trường làm việc tích hợp AI; AI Agents - phát triển các tác nhân AI chuyên biệt theo từng chức năng; và Enterprise SaaS - phát triển các nền tảng phần mềm ứng dụng AI có khả năng triển khai và mở rộng ở quy mô doanh nghiệp.
Trong giai đoạn tiếp theo, AICV Technology & Solutions hướng tới mở rộng năng lực từ Enterprise AI sang các công nghệ kết nối giữa thế giới số và thế giới vật lý, bao gồm IoT, Robotics, Physical AI và Humanoid AI, cùng các hoạt động triển khai, tích hợp, vận hành và bảo trì các giải pháp công nghệ liên quan.
Từ AI hỗ trợ công việc đến AI vận hành quy trình và từng bước tham gia vào thế giới vật lý. AI Assistance → AI Agents → Enterprise Intelligence → Physical AI ---------------------------------------------------------
Danh sách các trợ lý AI chuyên ngành (GPTs) miễn phí của AI Coaching Việt Nam (do Mr. Thức Nguyễn trực tiếp huấn luyện):
- TƯ VẤN THUẾ - KẾ TOÁN - TÀI CHÍNH (VIỆT NAM) (đạt hơn 50K cuộc hội thoại/ tư vấn thành công, và được chấm điểm 4,7/5 sao của người dùng toàn cầu): https://chatgpt.com/g/g-6837e01271b88191a8a0c3a36722791d-tu-van-thue-ke-toan-tai-chinh-viet-nam
- CEO TINH HOA (đạt hơn 1K cuộc hội thoại): https://chatgpt.com/g/g-68af1339a1388191a1619170b16a4d0f-tro-ly-ceo-tinh-hoa-cua-1-trieu-ceo-viet-nam
- KÊNH NHÂN SỰ-TÍNH LƯƠNG PAYROLL-BẢO HIỂM VIỆT NAM (đạt hơn 1K cuộc hội thoại/ tư vấn thành công, và được chấm điểm 4,5/5 sao của người dùng toàn cầu): https://chatgpt.com/g/g-683bbff94ac48191a6494aee588b86cc-kenh-nhan-su-tinh-luong-payroll-bao-hiem-viet-nam
- GMT VIETNAM - THUẾ TỐI THIỂU TOÀN CẦU VIỆT NAM (new-mới): https://chatgpt.com/g/g-6a1e8e7982c88191942eeebb2e2809cf-gmt-vietnam-thue-toi-thieu-toan-cau-viet-nam
- ESG & FINANCIAL GOVERNANCE ADVISOR (VIETNAM) (đạt hơn 100 cuộc hội thoại/ tư vấn thành công): https://chatgpt.com/g/g-689d6130c6248191ba16fdc81c3c3e9b-esg-financial-governance-advisor-vietnam
- CỘNG ĐỒNG PHÂN TÍCH TÀI CHÍNH & CHỨNG KHOÁN VN (đạt hơn 1K cuộc hội thoại/ tư vấn thành công, và được chấm điểm 4,5/5 sao của người dùng toàn cầu): https://chatgpt.com/g/g-683a7b29b19c8191a02104825a63aa4d-cong-dong-phan-tich-tai-chinh-chung-khoan-vn
- CHUYÊN GIA TÀI CHÍNH & KẾ TOÁN QUẢN TRỊ VN - FP&A (đạt hơn 1K cuộc hội thoại/ tư vấn thành công): https://chatgpt.com/g/g-683ad215efe0819180d986128680d9ff-chuyen-gia-tai-chinh-ke-toan-quan-tri-vn-fp-a
- VIETNAM FINANCIAL & TAX DUE DILIGENCE COMMUNITY: https://chatgpt.com/g/g-683978c1389481919eb09ae4e5bcc020-vietnam-financial-tax-due-diligence-community
- TƯ VẤN THỦ TỤC HẢI QUAN - LOGISTICS VIỆT NAM: https://chatgpt.com/g/g-68397411d2a08191bd9e277cc19517de-tu-van-thu-tuc-hai-quan-logistics-viet-nam
- TƯ VẤN THÀNH LẬP DOANH NGHIỆP - BUSINESS SETUP VN: https://chatgpt.com/g/g-683ac4e505d481918ce23bef0ba022e3-tu-van-thanh-lap-doanh-nghiep-business-setup-vn
- VIETNAM TRANSFER PRICING COMPLIANCE ASSISTANT (đạt hơn 1K cuộc hội thoại/ tư vấn thành công, và được chấm điểm 5/5 sao của người dùng toàn cầu): https://chatgpt.com/g/g-68397ca25f68819190d9101af1de615f-vietnam-transfer-pricing-compliance-assistant
CÔNG TY TƯ VẤN VÀ ĐÀO TẠO AI COACHING VIỆT NAM
(AI COACHING VIET NAM CONSULTING AND TRAINING COMPANY)
🌐 Website: www.AiCoachingVietnam.com (http://www.AiCoachingVietnam.com)
AI Coaching Vietnam là đơn vị chuyên cung cấp dịch vụ tư vấn, đào tạo và chuyển đổi số ứng dụng Trí tuệ nhân tạo (AI) trong lĩnh vực tài chính, kế toán, kiểm toán, thuế, ngân hàng và quản trị doanh nghiệp.
Với đội ngũ chuyên gia có nhiều năm kinh nghiệm thực tiễn trong tư vấn doanh nghiệp, tài chính, kiểm toán, thuế và công nghệ AI, chúng tôi đồng hành cùng doanh nghiệp, tổ chức và cá nhân trong việc nâng cao năng lực quản trị, tối ưu hiệu quả hoạt động và thúc đẩy chuyển đổi số bền vững.
🎯 TẦM NHÌN & SỨ MỆNH
* Tầm nhìn: Trở thành đơn vị tiên phong tại Việt Nam trong việc kết hợp AI và tài chính, kế toán, thuế, để hỗ trợ doanh nghiệp nâng cao năng lực cạnh tranh và quản trị thông minh.
* Sứ mệnh:
• Thúc đẩy ứng dụng AI vào thuế - kế toán - tài chính - kiểm toán - nhân sự - hải quan... • Đồng hành cùng doanh nghiệp trong tối ưu thuế - minh bạch tài chính - quản trị hiệu quả
· Nâng cao chất lượng nguồn nhân lực tài chính - kế toán thông qua dữ liệu và AI.
💼 CÁC NHÓM DỊCH VỤ CHÍNH TÍCH HỢP CÔNG NGHỆ AI:
1. 🤖 AI Coaching & Finance Transformation:
· Đào tạo và tư vấn:
• AI cho Kế toán • AI cho Kiểm toán • AI cho Thuế • AI cho CFO • AI cho FP&A • AI Dashboard • AI Agent cho doanh nghiệp • Tự động hóa báo cáo • Chuyển đổi số tài chính
👉 Giá trị: Tăng năng suất 30-50% - giảm phụ thuộc thủ công nhờ ứng dụng AI (GPTs) và Automation (tự động hóa), tiết kiệm thời gian xử lý dữ liệu, nâng cao chất lượng ra quyết định.
2. 🔍 Tax Optimization (TO) - Tối ưu thuế & Tuân thủ thuế
• Tư vấn thuế tổng thể • Lập kế hoạch thuế • Rà soát VAT, CIT, PIT, FCT • Hoàn thuế • Quyết toán thuế • Thanh tra thuế • Hồ sơ giao dịch liên kết • Transfer Pricing & GMT • Đại diện làm việc với cơ quan thuế
👉 Giá trị: Giảm thiểu rủi ro thuế; Tối ưu chi phí thuế hợp pháp; Nâng cao mức độ tuân thủ.
3. 📊 Accounting Excellence (Kế toán & báo cáo):
• Kế toán thuê ngoài (BPO) • Kế toán trưởng thuê ngoài • Lập Báo cáo tài chính VAS • Chuyển đổi IFRS • Chuẩn bị kiểm toán • Soát xét hệ thống kế toán • Xây dựng quy trình kế toán
👉 Giá trị: Báo cáo tài chính đáng tin cậy, giảm sai sót, hỗ trợ kiểm toán hiệu quả.
4. 💰 Financial Management (Quản trị tài chính):
• Lập ngân sách • Dự báo dòng tiền • Financial Planning & Analysis (FP&A) • KPI Dashboard • CFO Dashboard • ESG Dashboard • Quản trị rủi ro • Tối ưu chi phí
👉 Giá trị: Nâng cao hiệu quả quản trị; Kiểm soát dòng tiền; Hỗ trợ ra quyết định.
5. 🚀 CFO/KTT Partnership (Giám đốc tài chính/KTT thuê ngoài):
• Dịch vụ CFO/KTT thuê ngoài; • Tư vấn M&A, định giá doanh nghiệp; • Huy động vốn & cấu trúc tài chính...
👉 Giá trị: Hỗ trợ tăng trưởng & mở rộng quy mô.
6. 🌐 Tư vấn Transfer Pricing (Chuyển giá) và thuế tối thiểu toàn cầu (GMT)
• Lập Local File, Master File, CbCR...; • Benchmarking theo chuẩn OECD; • Xây dựng chính sách giá nội bộ...;
👉 Giá trị: Giảm rủi ro thanh tra chuyển giá trong giao dịch liên kết.
👤 ĐỘI NGŨ CHUYÊN GIA
Dẫn dắt trực tiếp bởi: Mr. Thức Nguyễn - Thạc sĩ Tài chính & Thương mại Quốc tế (Anh Quốc) - Thành viên CMA Australia (Úc) - Hơn 15 năm kinh nghiệm trong lĩnh vực tư vấn thuế, kế toán, kiểm toán, tư vấn tài chính, và tư vấn doanh nghiệp.
📌 Trang Substack:
📌 Beacons Profile: https://beacons.ai/thuc.nguyen
📌 Media Kit: https://beacons.ai/thuc.nguyen/mediakit
📞 THÔNG TIN LIÊN HỆ
🌐 Website: www.AiCoachingVietnam.com (http://www.AiCoachingVietnam.com)
📧 Email: thuc.huu.nguyen@gmail.com | thuc.nguyen@AiCoachingVietnam.com
📱 Hotline: +84-919191448 (Zalo/Whatsapp/Telegram)
Điểm khác biệt
· Chuyên môn kết hợp giữa tài chính, kế toán, kiểm toán, thuế và AI.
· Kinh nghiệm thực tiễn trong tư vấn doanh nghiệp.
· Ứng dụng AI vào các bài toán quản trị và vận hành.
· Đào tạo theo nhu cầu thực tế của doanh nghiệp.
· Đồng hành dài hạn trong quá trình chuyển đổi số.
🤝 CAM KẾT GIÁ TRỊ
Nâng cao sự hiểu biết về AI chuyên ngành (AI Literacy); Luôn tuân thủ pháp lý Việt Nam & chuẩn mực quốc tế; Luôn đưa ra giải pháp thực tiễn - hiệu quả - có thể triển khai ngay để giải quyết vấn đề; Luôn đồng hành dài hạn cùng Quý khách hàng.
AI Coaching Vietnam - Đồng hành trong hành trình chuyển đổi số bằng Trí tuệ nhân tạo (AI), tối ưu quản trị tài chính, kế toán, thuế và phát triển bền vững.