TỔNG HỢP BÀI VIẾT
Dành cho DN thương mại, phân phối, bán buôn và bán lẻ: Cẩm nang Quản trị Rủi ro Thuế & Hướng dẫn Hạch toán Kế toán giúp nhận diện, phòng ngừa và xử lý rủi ro thuế - kế toán xuyên suốt các chu trình
Tax Risk Management Handbook & Accounting Guidelines for Trading, Distribution, Wholesale & Retail Businesses - help identify, prevent, and address tax and accounting risks throughout key businesses.
CẨM NANG QUẢN TRỊ RỦI RO THUẾ VÀ HƯỚNG DẪN HẠCH TOÁN KẾ TOÁN
(Dành cho doanh nghiệp thương mại, phân phối, bán buôn, bán lẻ tại Việt Nam)
Lời nói đầu của tác giả:
1. Cẩm nang này hướng đến việc giúp các doanh nghiệp thương mại, phân phối, bán buôn và bán lẻ chủ động nhận diện, phòng ngừa và xử lý rủi ro thuế - kế toán; thực hiện hạch toán chính xác và nâng cao tính tuân thủ trong toàn bộ chu trình mua hàng, nhập khẩu, quản lý hàng tồn kho, bán hàng, xuất hóa đơn, ghi nhận doanh thu - chi phí, quản lý công nợ, thanh toán, kê khai và quyết toán thuế. Đồng thời, cẩm nang sẽ định hướng ứng dụng AI để hỗ trợ phân tích nghiệp vụ, rà soát dữ liệu, nhận diện rủi ro và xử lý các tình huống kế toán - thuế hiệu quả hơn, góp phần nâng cao năng lực quản trị tài chính và kiểm soát tuân thủ của doanh nghiệp. 2. Tác giả cũng đang và sẽ tiếp tục chia sẻ tương tự cho các doanh nghiệp trong lĩnh vực sản xuất phần mềm, gia công phần mềm, thương mại điện tử, sản xuất, xuất nhập khẩu, logistics / forwarder, xây dựng, bất động sản, dịch vụ chuyên môn và doanh nghiệp có giao dịch xuyên biên giới… 3. Bài chia sẻ này có ứng dụng trợ lý AI CHATGPT “TƯ VẤN THUẾ – KẾ TOÁN – TÀI CHÍNH (VIỆT NAM)” trong quá trình tổng hợp và chuẩn hóa nội dung 👇
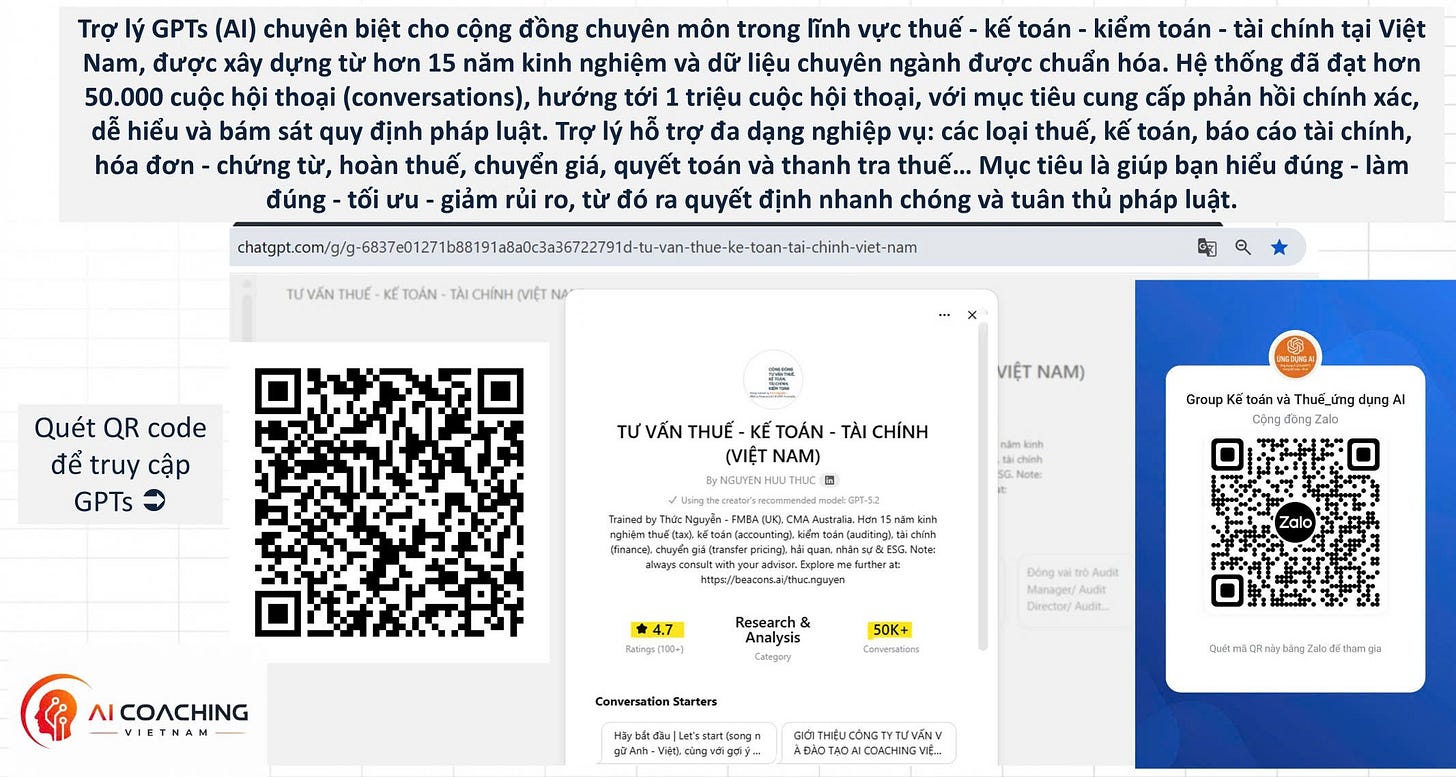
Trợ lý AI ChatGPT “TƯ VẤN THUẾ - KẾ TOÁN - KIỂM TOÁN - TÀI CHÍNH (VIỆT NAM)”, được xây dựng bởi Mr. Thức Nguyễn, tập trung hỗ trợ chuyên sâu về thuế, kế toán, kiểm toán, tài chính, hải quan, nhân sự và quản trị doanh nghiệp tại Việt Nam: https://chatgpt.com/g/g-6837e01271b88191a8a0c3a36722791d-tu-van-thue-ke-toan-tai-chinh-viet-nam
Lưu ý về giới hạn khi sử dụng cẩm nang
Cẩm nang là khung kiểm soát và hạch toán tham khảo, không thay thế kết luận pháp lý, thuế, hải quan hoặc chuyên ngành cho một mặt hàng hay giao dịch cụ thể. Trước khi áp dụng phải kiểm tra văn bản còn hiệu lực, điều khoản hợp đồng, giấy phép, hồ sơ chất lượng và dữ liệu thực tế.
1. Đối tượng, phạm vi và mô hình quản trị
Cẩm nang được xây dựng dành cho các doanh nghiệp hoạt động trong lĩnh vực thương mại, phân phối, bán buôn và bán lẻ tại Việt Nam, bao gồm các mô hình kinh doanh:
• Bán sỉ, bán buôn và phân phối; • Cửa hàng và chuỗi bán lẻ; • Thương mại điện tử; • Nhập khẩu - xuất khẩu; • Đại lý, nhà phân phối và các mô hình thương mại có tính chất tương tự.
Các nhóm ngành hàng áp dụng bao gồm:
• Máy móc, thiết bị và phụ tùng; • Điện tử, linh kiện và phụ kiện công nghệ; • Thực phẩm và đồ uống (F&B); • Nông sản và sản phẩm nông nghiệp; • Dược phẩm;
• Trang thiết bị và vật tư y tế; • Hóa chất; • Dụng cụ, thiết bị và phụ kiện thể thao; • Rượu, bia, thuốc lá và các mặt hàng thuộc diện quản lý chuyên ngành; • Các hàng hóa tiêu dùng, hàng hóa thương mại và nhóm sản phẩm có đặc điểm kinh doanh tương tự.
Cẩm nang tập trung vào các vấn đề thực tiễn về quản trị rủi ro thuế, hóa đơn - chứng từ, hạch toán kế toán, kiểm soát doanh thu - chi phí - hàng tồn kho, nghĩa vụ thuế trong hoạt động mua bán hàng hóa, xuất nhập khẩu và tuân thủ các quy định pháp luật có liên quan.
Đối với các ngành hàng có điều kiện hoặc chịu sự quản lý chuyên ngành như dược phẩm, hóa chất, thiết bị y tế, rượu, bia và thuốc lá, doanh nghiệp cần đồng thời xem xét các quy định chuyên ngành, điều kiện kinh doanh, giấy phép, quản lý hàng hóa, thuế tiêu thụ đặc biệt và các nghĩa vụ pháp lý khác có liên quan.
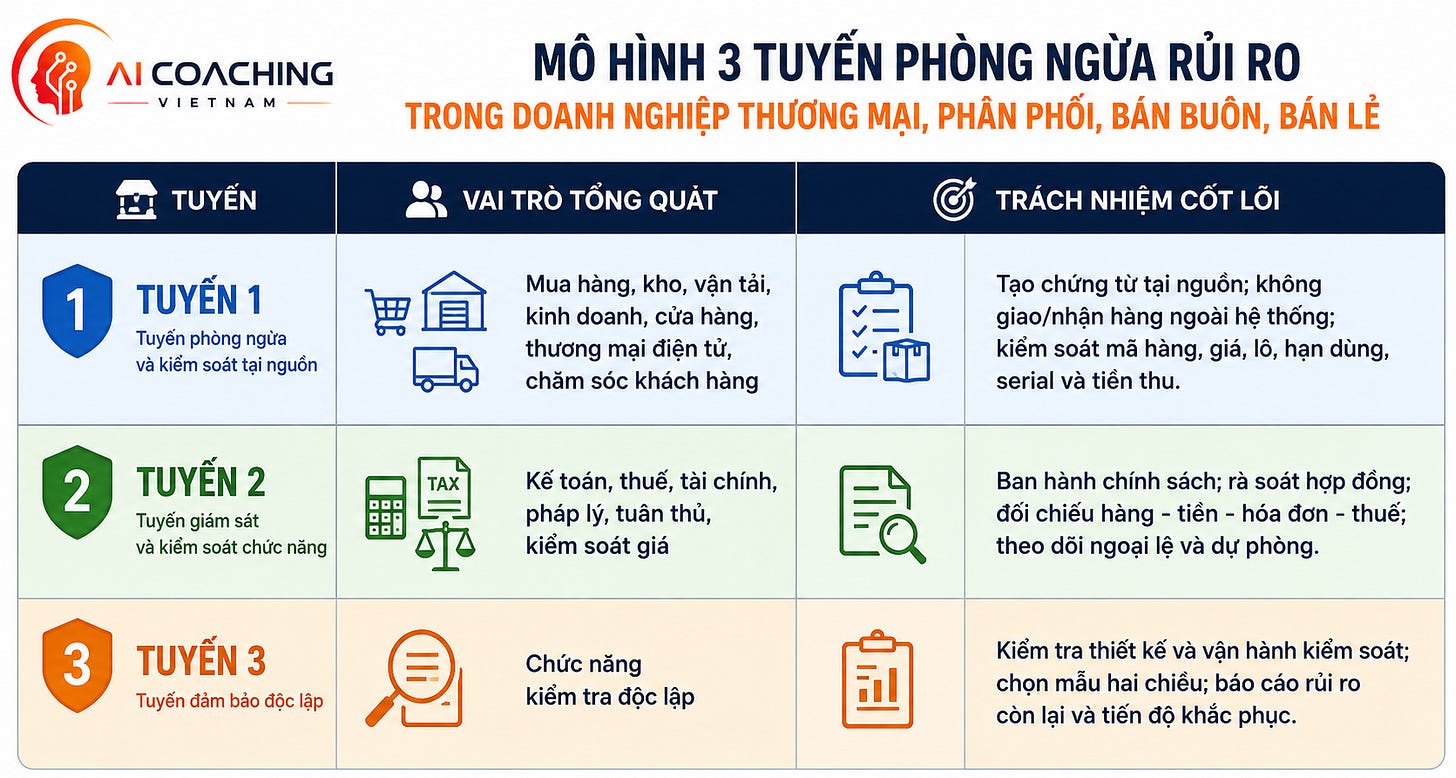
2. Khung quản trị rủi ro và ba tuyến kiểm soát
Cẩm nang bao phủ toàn bộ chuỗi từ lựa chọn nhà cung cấp, nhập khẩu/mua trong nước, nhận hàng, lưu kho, định giá, bán hàng đa kênh, thu tiền, trả hàng, bảo hành, khuyến mại đến kê khai thuế và lưu trữ hồ sơ.
1. Nguyên tắc bốn mắt
Người tạo nhà cung cấp/mã hàng không tự duyệt; người nhập kho không tự duyệt hóa đơn; người đổi giá không tự xuất bán; người lập bút toán không tự phê duyệt; người thay đổi tài khoản nhận tiền không thực hiện chi tiền.
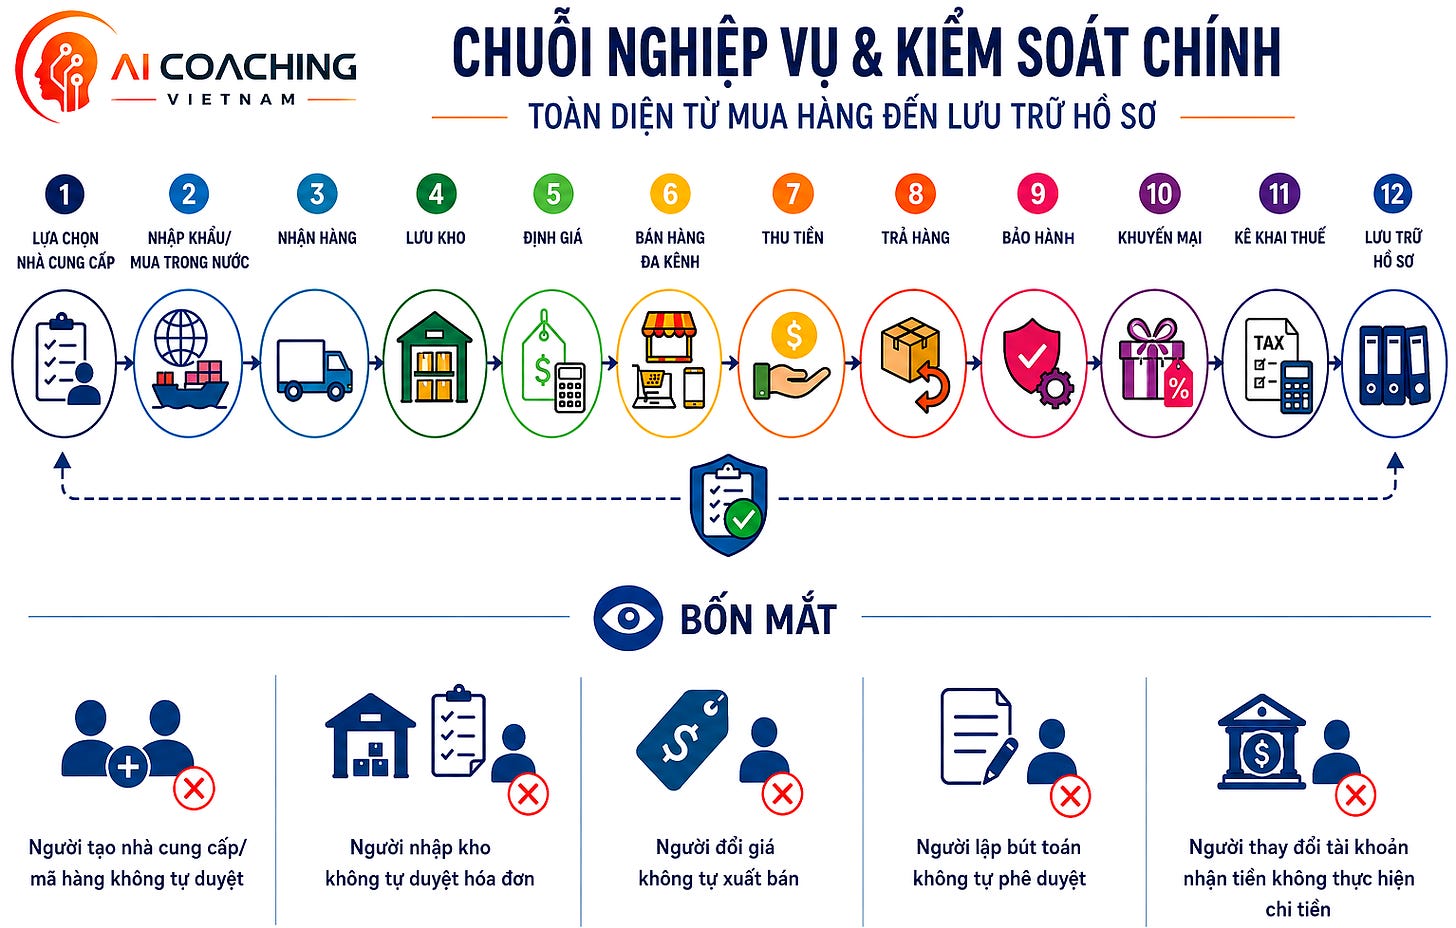
Chuỗi nghiệp vụ và nguyên tắc kiểm soát “Bốn mắt” - nền tảng phòng ngừa rủi ro thuế, kế toán và gian lận trong doanh nghiệp lĩnh vực thương mại, phân phối, bán buôn, bán lẻ.
3. Phân loại mô hình kinh doanh và cổng pháp lý
Đối với lĩnh vực này, áp dụng nguyên tắc “Substance over Form” - Bản chất kinh tế quan trọng hơn hình thức. Khi xác định phương pháp hạch toán kế toán và nghĩa vụ thuế, doanh nghiệp không nên chỉ căn cứ vào tên gọi hoặc hình thức pháp lý của hợp đồng, mà cần đánh giá bản chất kinh tế thực tế của giao dịch trên cơ sở toàn bộ quyền, nghĩa vụ, rủi ro và cách thức thực hiện giữa các bên.
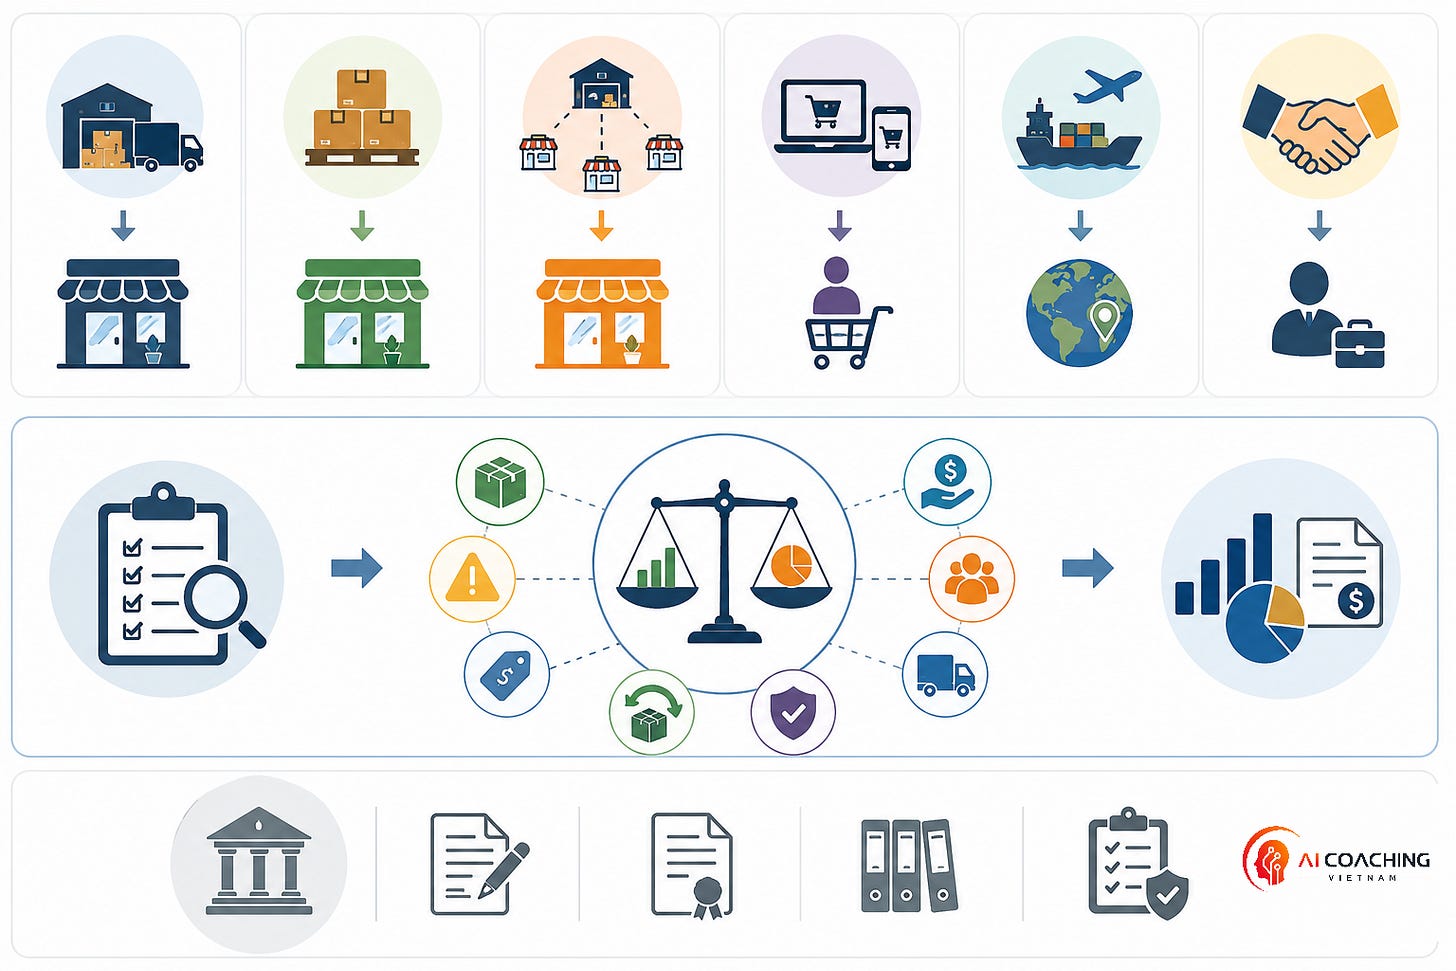
“Substance over Form”: Không nhìn tên gọi hợp đồng, hãy nhìn bản chất kinh tế thực tế để xác định đúng cách hạch toán và nghĩa vụ thuế.
Các yếu tố cần xem xét bao gồm:
• Quyền kiểm soát hàng hóa thuộc về bên nào; • Bên nào chịu rủi ro về hàng tồn kho, mất mát, hư hỏng hoặc hàng không bán được; • Bên nào có quyền quyết định hoặc chi phối giá bán; • Bên nào chịu nghĩa vụ giao hàng và trách nhiệm thực hiện hợp đồng với khách hàng; • Quyền trả lại hàng, đổi hàng hoặc yêu cầu hoàn tiền; • Trách nhiệm về bảo hành, đổi trả và khiếu nại của khách hàng; • Bên nào thực sự chịu rủi ro và hưởng lợi ích kinh tế từ giao dịch; • Dòng tiền thực tế và cơ chế thanh toán giữa các bên.
Việc xác định đúng bản chất giao dịch là cơ sở để xử lý phù hợp doanh thu, giá vốn, hàng tồn kho, công nợ, thời điểm lập hóa đơn và các nghĩa vụ thuế có liên quan.
Ví dụ: Một hợp đồng được đặt tên là “hợp đồng đại lý” không mặc nhiên đồng nghĩa với việc bên nhận hàng chỉ đóng vai trò trung gian và chỉ ghi nhận doanh thu hoa hồng. Doanh nghiệp cần đánh giá thực tế bên nhận hàng đang hoạt động với tư cách chủ thể chính (principal) hay đại lý/trung gian (agent/local partner/distributor) dựa trên quyền kiểm soát hàng hóa, quyền định giá, rủi ro tồn kho, trách nhiệm với khách hàng và các quyền, nghĩa vụ thực tế khác.
Nguyên tắc cốt lõi: Tên gọi của hợp đồng không quyết định bản chất của giao dịch. Bản chất kinh tế phải được xác định từ quyền kiểm soát, quyền và nghĩa vụ, rủi ro, lợi ích và cách thức giao dịch thực tế được thực hiện.
4. Bảng ma trận mô hình kinh doanh
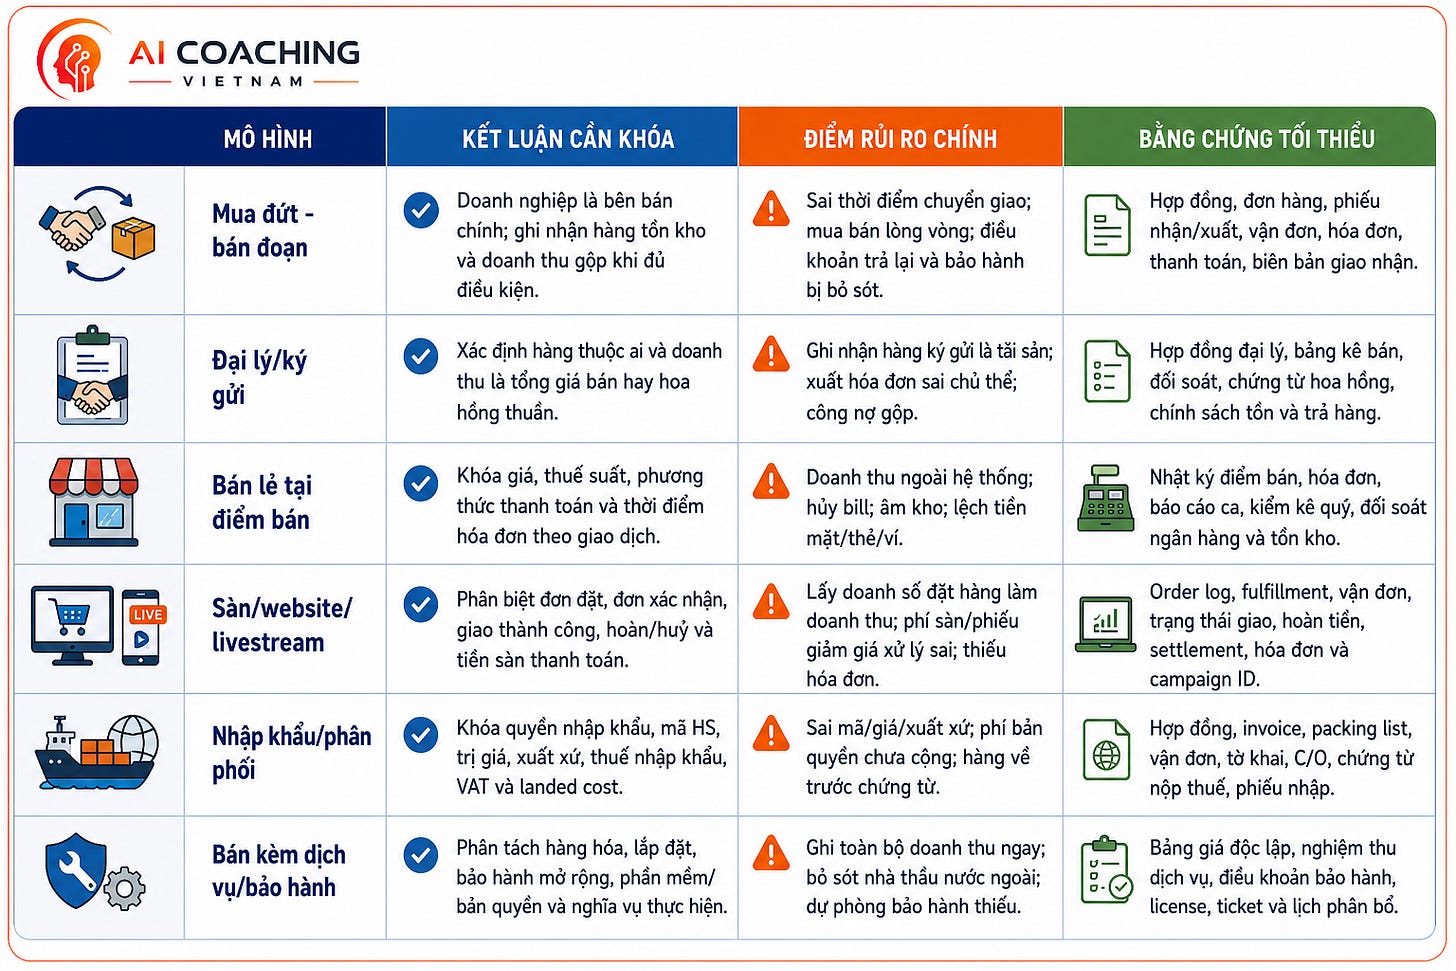
Mô hình ma trận nhận diện rủi ro và bằng chứng kiểm soát theo từng mô hình kinh doanh thương mại.
Cổng pháp lý trước khi mở mã hàng:
1. Xác nhận quyền kinh doanh, quyền phân phối/nhập khẩu, điều kiện ngành nghề và phạm vi giấy phép theo kênh bán. 2. Xác định hàng cấm/hạn chế/kinh doanh có điều kiện; kiểm tra đăng ký, công bố, kiểm nghiệm, nhãn, hướng dẫn sử dụng và truy xuất nguồn gốc. 3. Kiểm tra phân loại VAT, thuế tiêu thụ đặc biệt nếu có, mã HS, xuất xứ, chính sách thuế nhập khẩu và điều kiện áp dụng ưu đãi. 4. Phê duyệt mẫu hợp đồng, chính sách đổi trả, bảo hành, điều kiện giao dịch chung và bảo vệ dữ liệu khách hàng. 5. Đối với khuyến mại, kiểm tra hình thức, giá trị, thời gian, địa bàn, hàng dùng khuyến mại, thủ tục thông báo/đăng ký và cách xuất hóa đơn. 6. Chỉ cho phép giao dịch khi Phiếu cổng pháp lý có trạng thái “Đạt”, còn hiệu lực và được liên kết với mã hàng - kênh - kho - thuế suất.
5. Danh mục dữ liệu bắt buộc
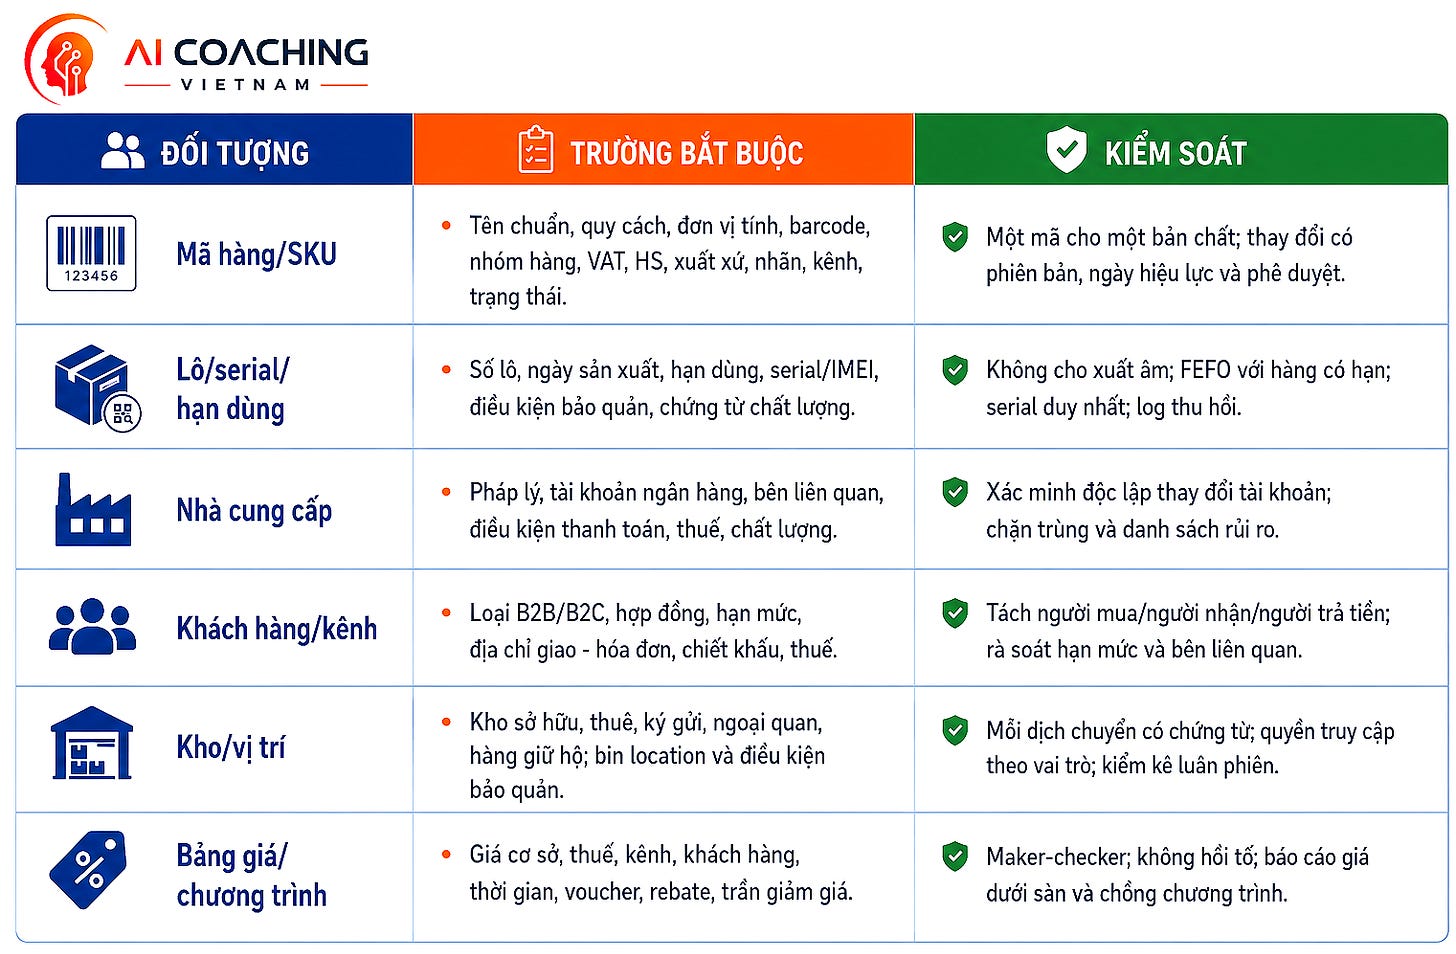
Mã hàng trên hợp đồng = đơn hàng = phiếu nhập/xuất = hóa đơn = sổ chi tiết = tờ khai. Mọi mapping trung gian phải có chủ sở hữu, phiên bản và nhật ký thay đổi.
6. Điều khoản thương mại trọng yếu cần kiểm soát
• Thời điểm chuyển quyền sở hữu hàng hóa và chuyển giao rủi ro; địa điểm giao hàng; điều kiện nghiệm thu; hàng mua đang đi đường; bảo hiểm hàng hóa và trách nhiệm đối với tổn thất trong quá trình vận chuyển. • Giá niêm yết, giá thực thanh toán, thuế giá trị gia tăng, thuế nhập khẩu, chi phí vận chuyển, đóng gói, bốc dỡ, lưu kho và các khoản phụ thu khác. • Chiết khấu thương mại, khoản hoàn trả/chiết khấu theo doanh số, hỗ trợ trưng bày, phí mở mã hàng, chi phí tiếp thị, chính sách bảo vệ giá và hàng hóa biếu, tặng. • Các nhóm điều khoản trọng yếu cần kiểm soát trong giao dịch thương mại nhằm phòng ngừa rủi ro thuế - kế toán. • Quyền đổi, trả hàng; cam kết mua lại; bảo hành; hàng mẫu; hàng dùng để giới thiệu, trưng bày hoặc dùng thử; hàng ký gửi; tỷ lệ hao hụt và tiêu chuẩn chất lượng hàng hóa. • Đồng tiền thanh toán, tỷ giá áp dụng, điều khoản thanh toán bảo đảm bên nhận được đủ số tiền sau thuế, tiền bản quyền/phần mềm, dịch vụ xuyên biên giới và nghĩa vụ khấu trừ, kê khai, nộp thuế thay cho tổ chức, cá nhân nước ngoài (nếu phát sinh).
7. Quy trình kiểm soát mua hàng, nhập khẩu và công nợ phải trả
Yêu cầu mua
Tại bước yêu cầu mua, doanh nghiệp cần kiểm tra ngân sách, lượng hàng tồn kho có thể sử dụng, dự báo bán hàng, tình trạng phê duyệt nhà cung cấp và các điều kiện về thuế, chất lượng. Cần kiểm soát và ngăn ngừa các trường hợp mua vượt nhu cầu thực tế, cố ý chia nhỏ đơn hàng để né thẩm quyền phê duyệt hoặc giao dịch với nhà cung cấp chưa được xác minh.
Đơn hàng và hợp đồng
Khi lập đơn hàng hoặc hợp đồng, doanh nghiệp cần xác định rõ mã hàng, số lượng, giá, thuế, điều kiện giao hàng, khoản chiết khấu hoặc hoàn trả theo doanh số, bảo hành, phạt vi phạm và các chứng từ liên quan. Không nên chấp nhận các thỏa thuận miệng, mức giá khác với bảng giá đã được phê duyệt hoặc thay đổi tài khoản nhận tiền của nhà cung cấp khi chưa được xác minh độc lập.
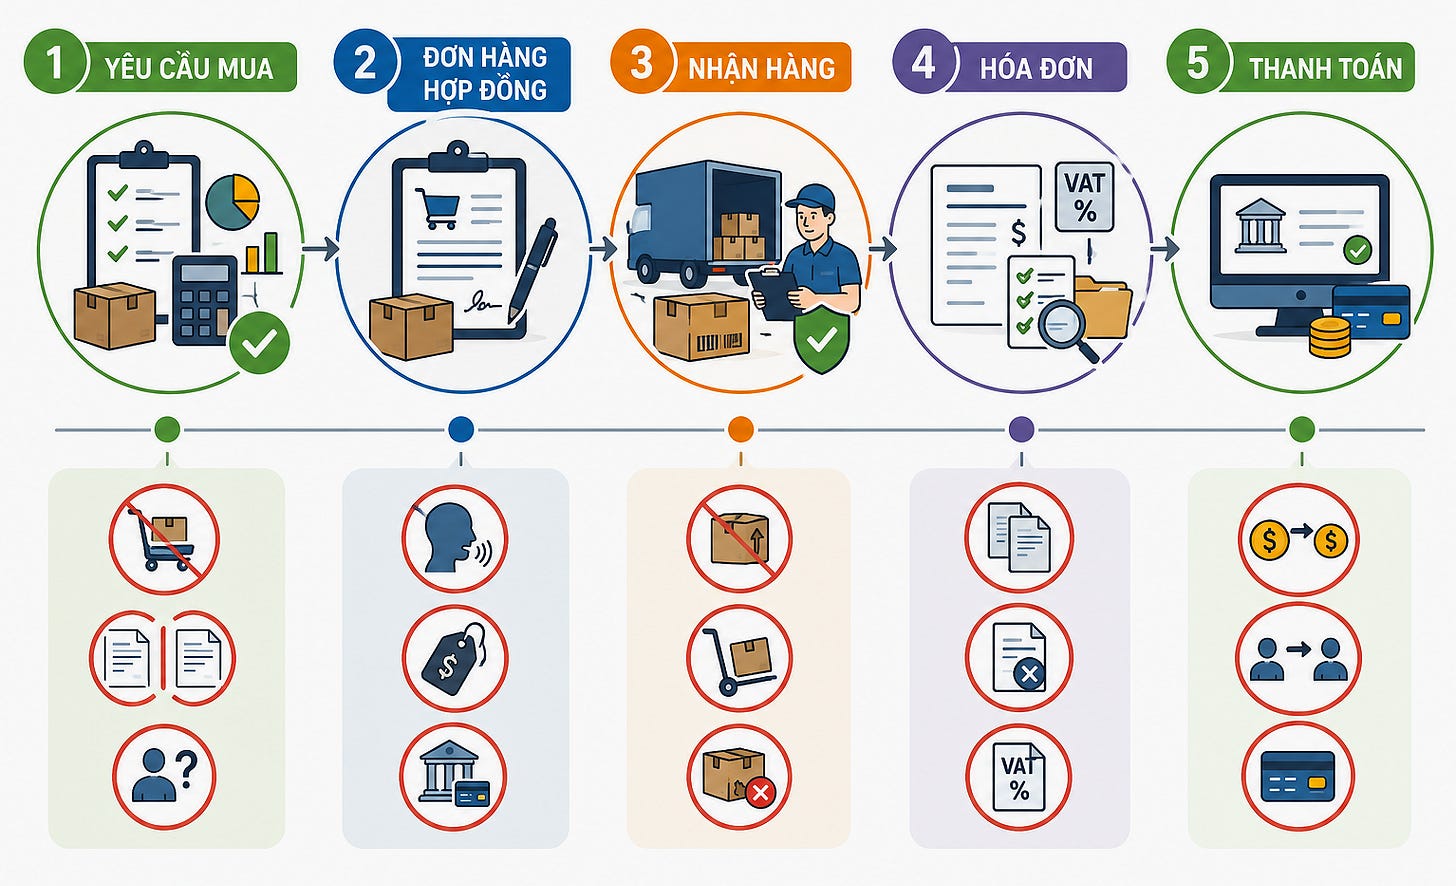
Quy trình kiểm soát yêu cầu mua hàng, tạo đơn hàng và hợp đồng, nhận hàng, hóa đơn và thanh toán nhằm phòng ngừa rủi ro thuế - kế toán.
Nhận hàng
Tại bước nhận hàng, doanh nghiệp cần thực hiện đếm, đo, cân, kiểm tra chất lượng, số lô, số sê-ri, hạn sử dụng, quyền sở hữu và lập biên bản đối với các trường hợp chênh lệch. Cần ngăn chặn việc ghi nhận hàng trước khi thực tế nhận hàng, nhận hàng hộ không có căn cứ hoặc đưa hàng lỗi, hàng không đạt tiêu chuẩn vào kho hàng đủ điều kiện bán.
Hóa đơn
Đối với hóa đơn, doanh nghiệp cần thực hiện đối chiếu giữa đơn hàng - hàng thực nhận - hóa đơn - tờ khai nhập khẩu (nếu có), đồng thời kiểm tra thông tin hàng hóa, giá trị, thuế suất và các nội dung bắt buộc trên hóa đơn. Cần phát hiện và xử lý kịp thời các trường hợp hóa đơn trùng, sai mặt hàng, sai thuế suất hoặc hóa đơn được lập không phù hợp với thực tế giao nhận hàng hóa và quy định áp dụng.
Thanh toán
Trước khi thanh toán, doanh nghiệp cần đối chiếu công nợ, thời hạn thanh toán, các khoản khấu trừ, chiết khấu hoặc hoàn trả theo doanh số, tài khoản ngân hàng của bên thụ hưởng, thẩm quyền phê duyệt và chứng từ ngân hàng. Đặc biệt cần ngăn chặn thanh toán trùng, bù trừ công nợ không có căn cứ, thanh toán cho tài khoản không đúng đối tượng hoặc thay đổi tài khoản nhận tiền khi chưa được xác minh độc lập.
8. Kiểm soát giá vốn nhập kho và landed cost (chi phí đưa hàng về kho)
Giá gốc hàng mua gồm giá mua sau khi trừ chiết khấu (discount)/ giảm giá (rebate) liên quan, tiền thuế không được khấu trừ, chi phí vận chuyển - bốc dỡ - bảo hiểm và chi phí trực tiếp đưa hàng đến địa điểm, trạng thái hiện tại. Chi phí bất thường, lưu kho không cần thiết, bán hàng và quản lý không tự động vốn hóa.
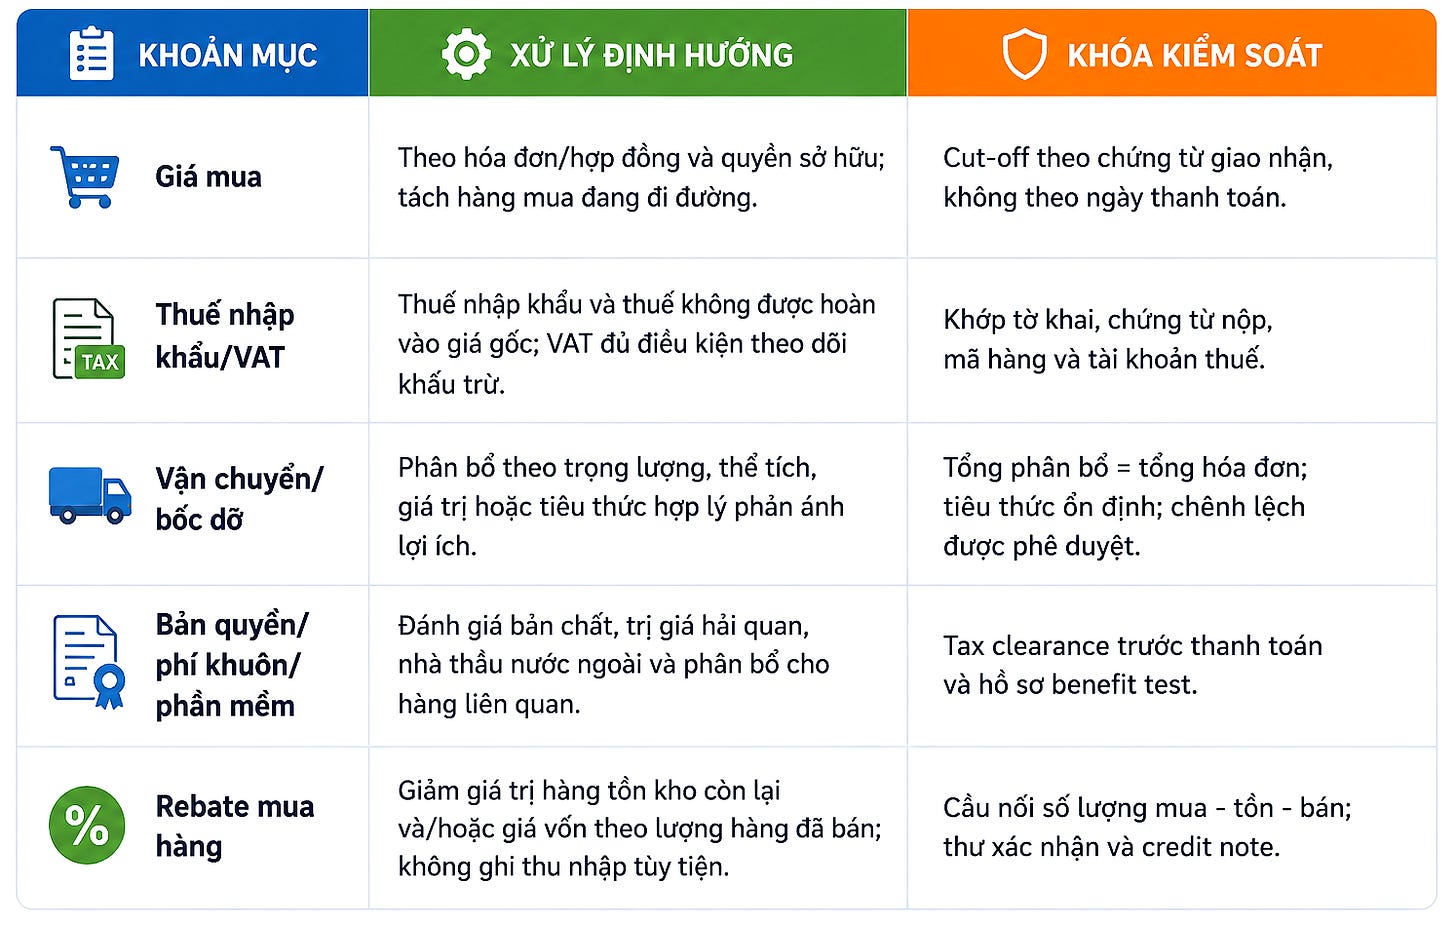
Kiểm soát các khoản mục cấu thành giá vốn hàng nhập kho và nguyên tắc kiểm soát.
9. Hàng tồn kho, giá vốn và dự phòng
Phương trình áp dụng bắt buộc: Tồn đầu + Nhập mua + Nhập trả + Điều chỉnh tăng - Xuất bán - Trả nhà cung cấp - Hủy/hao hụt - Điều chỉnh giảm = Tồn cuối. Phải khớp đồng thời số lượng và giá trị theo mã hàng SKU, kho, lô/serial và trạng thái.
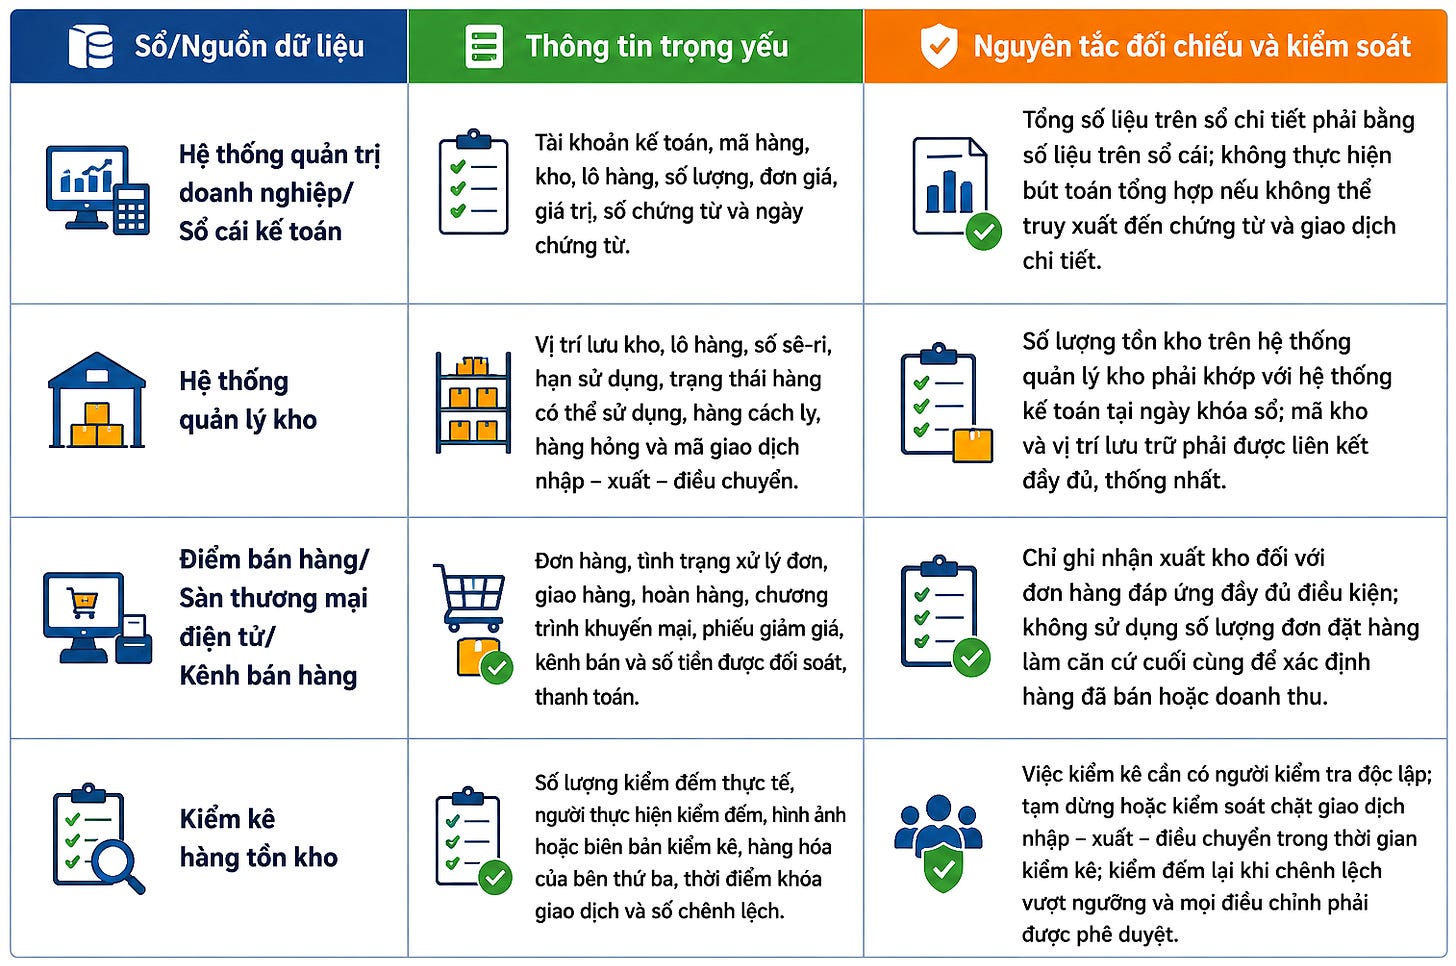
Cần phải đối chiếu dữ liệu và kiểm soát hàng tồn kho giữa hệ thống kế toán, kho, bán hàng và kiểm kê thực tế.
10. Phương pháp tính giá vốn
• Kiểm soát phương pháp theo nhóm hàng: bình quân gia quyền, nhập trước - xuất trước (FIFO – First In, First Out) hoặc đích danh khi hàng không hoán đổi/serial riêng; không đổi chỉ để điều chỉnh lợi nhuận.
• Tách hàng sở hữu nhưng đang đi đường, hàng gửi bán, hàng ký gửi nhận giữ hộ và hàng thuộc bên thứ ba tại kho.
• Đơn vị tính quy đổi phải có hệ số và kiểm soát làm tròn; chặn mua theo thùng nhưng bán theo cái khi mapping chưa duyệt.
• Hàng khuyến mại, hàng mẫu, hàng demo, combo và quà tặng phải có logic xuất kho, phân bổ giá và chứng từ riêng.
• Linh kiện có serial áp dụng truy vết đích danh khi cần; dược phẩm/thực phẩm ưu tiên FEFO (First Expired, First Out: hàng hết hạn trước → xuất trước) ở vận hành dù phương pháp giá vốn kế toán có thể khác.
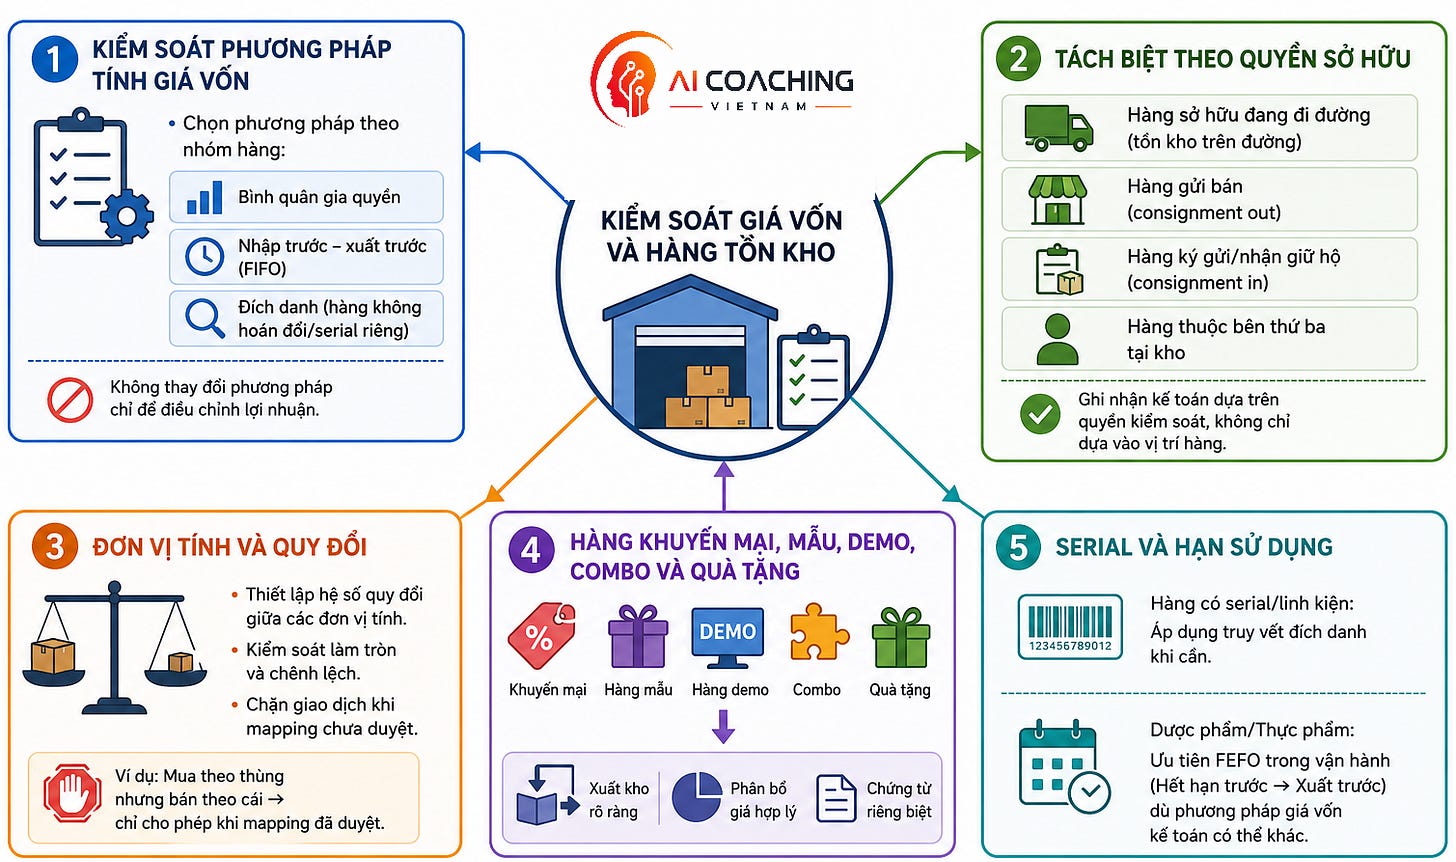
Mục tiêu này nhằm đảm bảo tính chính xác của giá vốn - hàng tồn kho; minh bạch - tuân thủ - hạn chế rủi ro.
11. Quy trình đánh giá và trích lập dự phòng giảm giá hàng tồn kho
Bước 1 - Phân tích tuổi tồn kho. Doanh nghiệp phân loại hàng tồn kho dựa trên ngày nhập gần nhất, ngày bán gần nhất, số ngày tồn kho, vòng quay hàng tồn kho, lô hàng, hạn sử dụng và tình trạng kỹ thuật.
Hồ sơ làm căn cứ gồm bảng phân tích tuổi tồn kho theo mã hàng - kho - lô hàng, trong đó tiêu chí phân loại cần được xây dựng nhất quán và không điều chỉnh hồi tố tùy tiện.
Bước 2 - Xác định giá bán ước tính. Doanh nghiệp xác định giá bán tại hoặc gần ngày khóa sổ, đồng thời xem xét giá bán thực tế sau giảm giá, khuyến mại, thanh lý và đặc điểm của từng kênh bán hàng.
Bằng chứng hỗ trợ có thể bao gồm bảng giá, hóa đơn bán hàng phát sinh sau ngày khóa sổ, chương trình giảm giá, khuyến mại và kế hoạch thanh lý hàng tồn kho.
Bước 3 - Ước tính chi phí bán. Doanh nghiệp xác định các chi phí cần thiết để hoàn thiện và tiêu thụ hàng hóa, chẳng hạn như chi phí đóng gói, vận chuyển, phí nền tảng thương mại điện tử, hoa hồng và các chi phí xử lý trực tiếp có liên quan.
Các giả định và phương pháp tính cần được thể hiện trong bảng tính chi phí, tài liệu xác định cơ sở tính toán và hồ sơ phê duyệt của người có thẩm quyền.
Bước 4 - So sánh (NRV) giá trị thuần có thể thực hiện được. Giá gốc hàng tồn kho được so sánh với giá trị thuần có thể thực hiện được theo từng mặt hàng hoặc nhóm hàng phù hợp; không bù trừ tùy tiện giữa hàng hóa bị giảm giá trị và hàng hóa không bị giảm giá trị.
Hồ sơ cần thể hiện rõ nguồn dữ liệu, căn cứ và phương pháp tính toán, người lập, người kiểm tra/phê duyệt, đồng thời nên có phân tích mức độ ảnh hưởng khi các giả định trọng yếu thay đổi.
Bước 5 - Hạch toán và xử lý thuế. Trên cơ sở kết quả đánh giá, doanh nghiệp thực hiện trích lập hoặc hoàn nhập dự phòng giảm giá hàng tồn kho theo chính sách kế toán và quy định áp dụng. Đồng thời, cần chuẩn bị riêng hồ sơ phục vụ mục đích thuế để chứng minh điều kiện ghi nhận khoản dự phòng vào chi phí được trừ khi xác định thu nhập chịu thuế.
Hồ sơ nên bao gồm chính sách hoặc quy chế nội bộ, hồ sơ kiểm kê, biên bản đánh giá, hồ sơ của hội đồng xử lý, quyết định phê duyệt và sổ chi tiết theo dõi dự phòng.
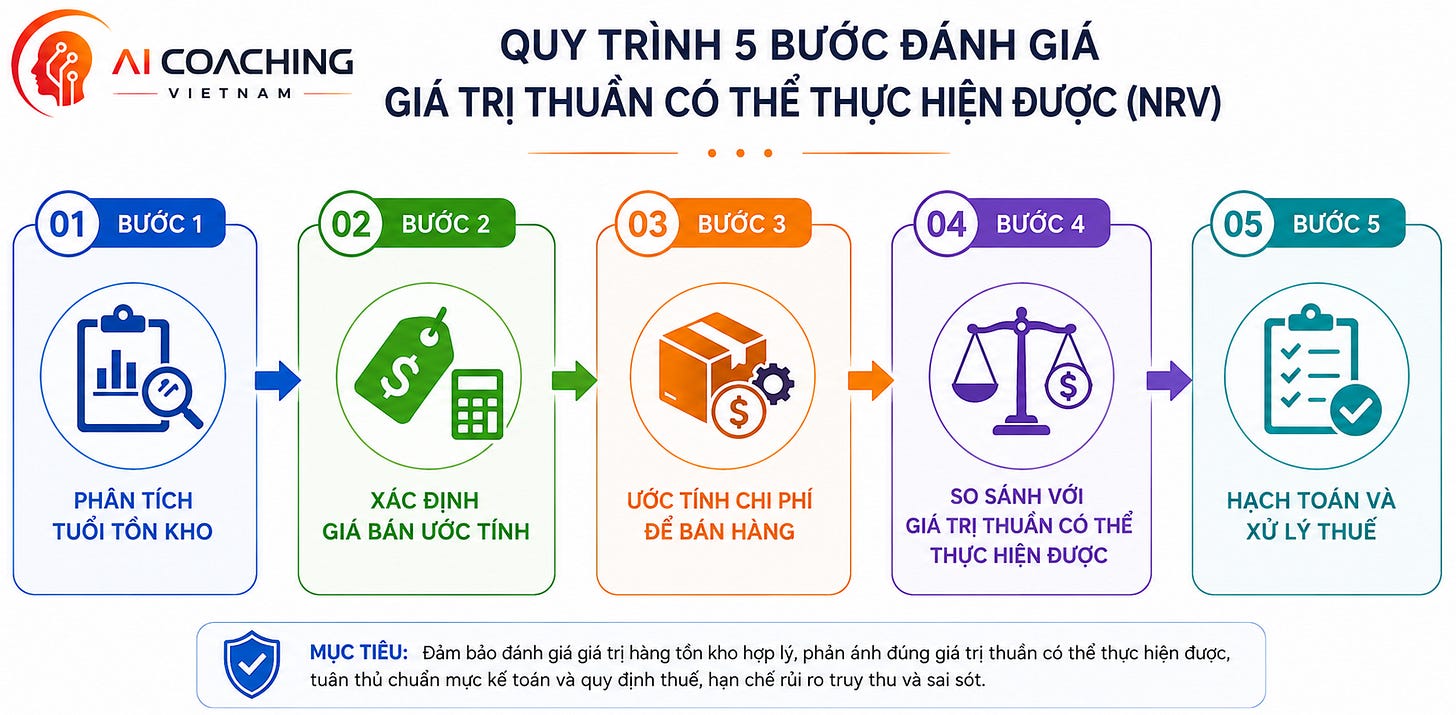
Quy trình: Phân tích tuổi tồn kho → Xác định giá bán ước tính → Ước tính chi phí để bán → Xác định giá trị thuần có thể thực hiện được → Trích lập/hoàn nhập dự phòng → Hoàn thiện hồ sơ kế toán và thuế.
12. Hư hỏng, hết hạn, mất mát và tiêu hủy
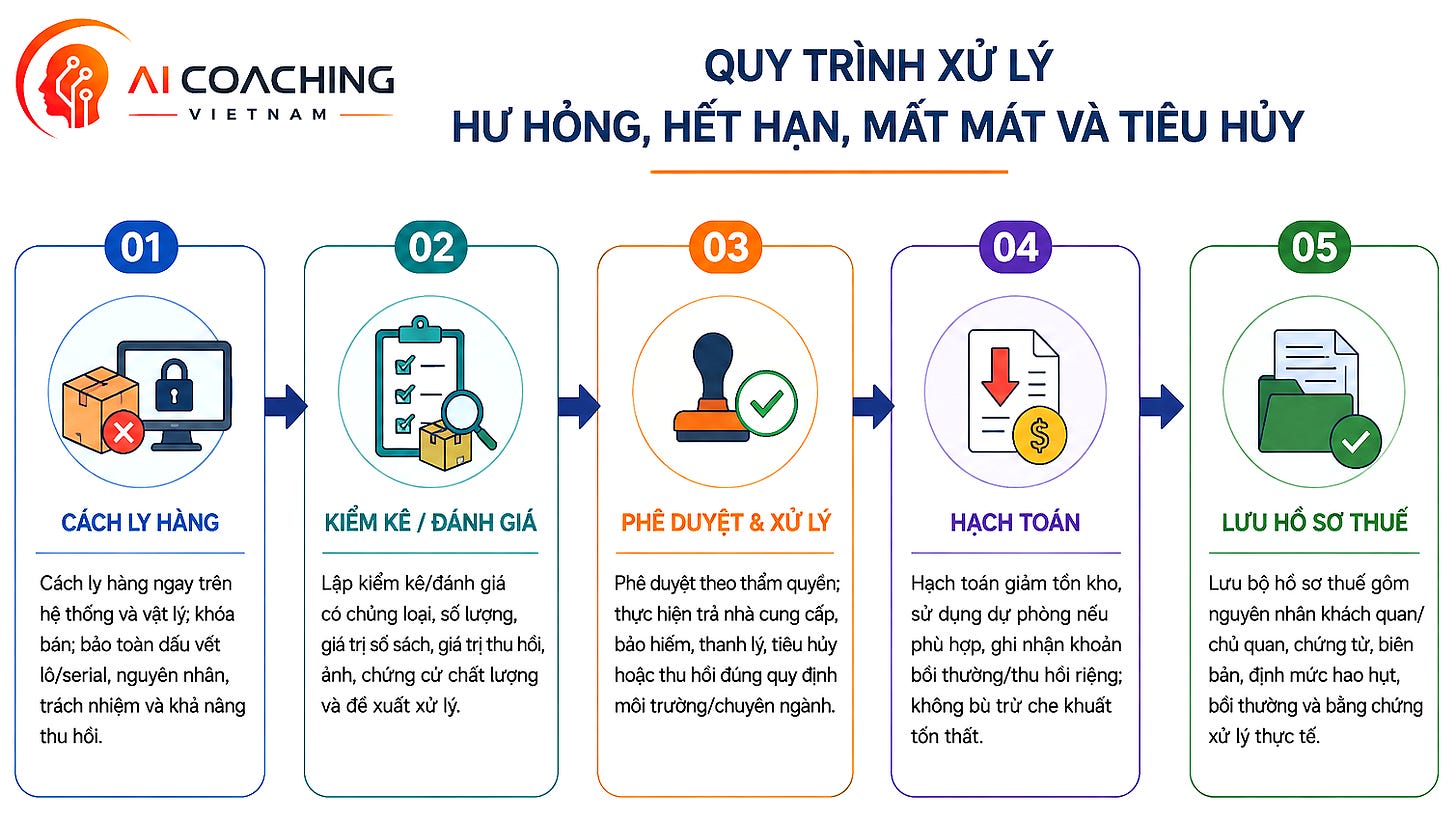
Mục tiêu: Xử lý minh bạch - đúng quy định - bảo toàn chứng từ - tối ưu thu hồi giá trị - tuân thủ thuế và quy định chuyên ngành.
13. Bán hàng đa kênh, tiền và doanh thu
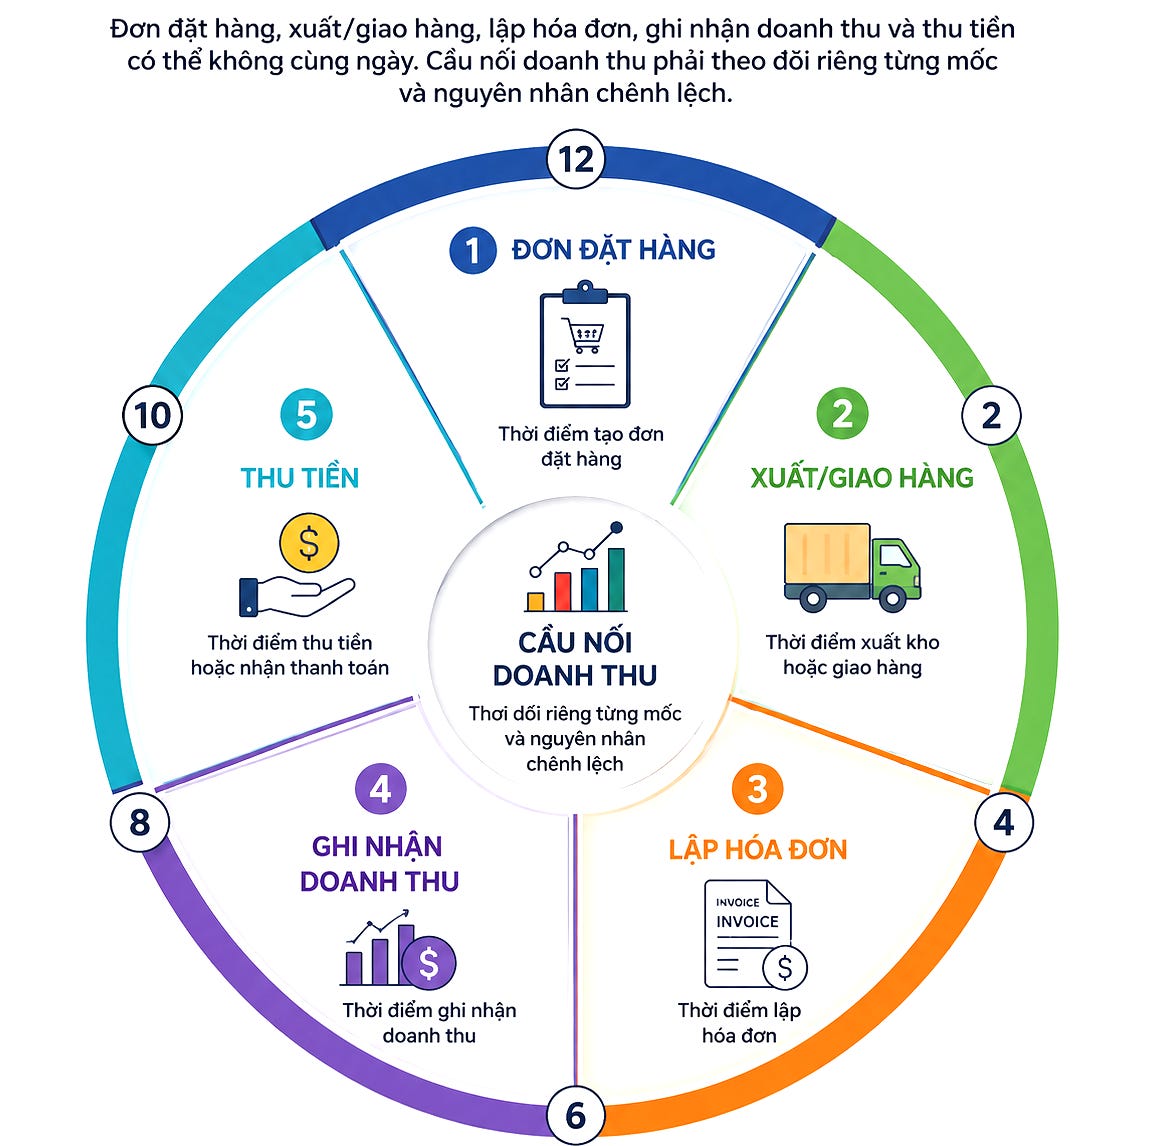
i). Kiểm soát doanh thu theo kênh bán hàng: B2B, điểm bán và thương mại điện tử.
• Kênh B2B/phân phối. Đối với hoạt động bán buôn và phân phối, doanh nghiệp cần kiểm soát xuyên suốt dữ liệu từ đơn đặt hàng, hạn mức tín dụng, giao nhận hàng hóa, hóa đơn, chiết khấu, công nợ, hàng bán bị trả lại đến thu tiền. Cuối ngày hoặc cuối kỳ, cần thực hiện đối chiếu theo chuỗi hợp đồng/đơn hàng → giao hàng → hóa đơn → công nợ → thu tiền → kê khai thuế, bảo đảm doanh thu ghi nhận có đầy đủ căn cứ và các hệ thống bán hàng, kế toán, hóa đơn và thuế nhất quán với nhau. • Kênh cửa hàng/điểm bán. Đối với bán lẻ tại cửa hàng, dữ liệu cần kiểm soát bao gồm hóa đơn bán hàng, nhân viên thu ngân, ca bán hàng, giá bán, thuế, phương thức thanh toán, giao dịch hủy, hoàn trả, hàng tồn kho và tiền quỹ. Cuối ngày, doanh số trên hệ thống bán hàng cần được đối chiếu với hóa đơn và các hình thức thanh toán theo nguyên tắc: doanh số bán hàng = hóa đơn = tiền mặt + thẻ + ví điện tử + công nợ, sau khi xem xét các khoản chênh lệch thời điểm, giao dịch hủy và hoàn trả. • Kênh sàn thương mại điện tử/website. Doanh nghiệp cần theo dõi toàn bộ vòng đời đơn hàng từ đặt hàng, xác nhận, đóng gói, giao hàng thành công, hủy/hoàn hàng, mã giảm giá, các loại phí đến khoản tiền thực nhận từ sàn. Việc ghi nhận doanh thu cần căn cứ vào trạng thái thực tế của giao dịch và chính sách kế toán áp dụng, đồng thời đối chiếu chi tiết giữa đơn hàng đủ điều kiện ghi nhận doanh thu, hàng giao thành công, hàng hoàn/hủy, doanh thu, chiết khấu, phí sàn và số tiền sàn thanh toán. Không nên mặc nhiên coi toàn bộ giá trị đơn đặt hàng là doanh thu. • Kênh thu tiền khi giao hàng và đơn vị vận chuyển. Với các đơn hàng thu tiền khi giao, doanh nghiệp cần quản lý mã vận đơn, trạng thái giao hàng, số tiền thu hộ, phí vận chuyển, hàng hoàn trả, công nợ với đơn vị vận chuyển và ngày chuyển tiền thu hộ. Đối chiếu cần được thực hiện theo chuỗi hàng xuất kho → hàng giao → hàng hoàn → tiền thu hộ → phí vận chuyển/thu hộ → số tiền thực nhận → công nợ với đơn vị vận chuyển. Cần đặc biệt kiểm soát các khoản tiền đã được đơn vị vận chuyển thu từ khách hàng nhưng chưa chuyển về doanh nghiệp tại ngày khóa sổ. • Kênh xuất khẩu. Đối với hàng hóa xuất khẩu, hồ sơ cần được kiểm soát đồng bộ giữa hợp đồng, hóa đơn, tờ khai hải quan, vận đơn/chứng từ vận chuyển, chứng từ giao nhận, chứng từ thanh toán và hồ sơ đáp ứng điều kiện áp dụng thuế suất thuế giá trị gia tăng 0% theo quy định áp dụng tại từng thời kỳ. Cuối kỳ, doanh nghiệp cần đối chiếu doanh thu kế toán → hóa đơn → tờ khai hải quan → chứng từ giao nhận/vận chuyển → chứng từ thanh toán → kê khai thuế giá trị gia tăng, đồng thời nhận diện riêng các giao dịch chưa đáp ứng đầy đủ điều kiện về hồ sơ thuế. • Nguyên tắc kiểm soát chung: Dù bán hàng qua B2B, cửa hàng, website, sàn thương mại điện tử hay đơn vị vận chuyển, doanh nghiệp cần thiết lập khả năng truy vết một giao dịch từ đơn hàng đến giao hàng, hóa đơn, ghi nhận doanh thu, thu tiền và kê khai thuế. Chênh lệch giữa các nguồn dữ liệu phải được xác định nguyên nhân, xử lý và lưu lại bằng chứng đối chiếu.
ii). Cơ sở ghi nhận doanh thu:
• Chỉ ghi doanh thu khi doanh nghiệp đã chuyển giao hàng hóa/dịch vụ theo chính sách và có quyền thu; tiền thu trước không tự tạo doanh thu.
• Đánh giá doanh nghiệp là bên bán chính hay đại lý để trình bày doanh thu gộp hoặc hoa hồng thuần; lưu phân tích quyền kiểm soát và rủi ro tồn kho.
• Ước tính hàng trả lại, rebate, chiết khấu, voucher, price protection và các khoản đối giá biến đổi; cập nhật khi có thông tin mới.
• Combo hàng - dịch vụ - bảo hành mở rộng phải phân bổ giá giao dịch theo giá bán độc lập hợp lý và ghi nhận theo từng nghĩa vụ.
• Gift card/voucher trả trước và điểm thưởng được theo dõi là nghĩa vụ cho đến khi đổi, hết hạn theo chính sách hoặc đáp ứng điều kiện ghi nhận.
iii). Trả hàng, hoàn tiền và hoàn trả giao dịch (chargeback)
Khách trả hàng còn bán được. Điều chỉnh doanh thu, thuế và giá vốn theo chứng từ hợp lệ; chỉ nhập lại kho sau khi kiểm tra chất lượng. Hồ sơ gồm hóa đơn gốc, phiếu trả hàng, phiếu nhập kho và phê duyệt.
Hàng hỏng, không thể bán lại. Xem xét điều chỉnh doanh thu, thuế nếu đủ căn cứ; chuyển hàng sang khu vực cách ly để xử lý bảo hành, tổn thất hoặc tiêu hủy. Lưu bằng chứng về tình trạng, nguyên nhân và trách nhiệm liên quan.
Sàn hoàn tiền nhưng không hoàn hàng. Xác định bản chất khoản hoàn tiền là giảm giá, hỗ trợ khách hàng, tranh chấp hay tổn thất để hạch toán và xử lý thuế phù hợp. Lưu bảng đối soát, hồ sơ khiếu nại và bằng chứng giao nhận.
Giao dịch thẻ bị hoàn trả. Phân biệt tiền bị giữ, phí, khoản tranh chấp và khoản không thu được; không mặc nhiên giảm doanh thu chỉ vì tiền bị thu hồi. Lưu thông báo, hồ sơ tranh chấp và kết quả xử lý.
Nguyên tắc: Mọi khoản trả hàng, hoàn tiền và tranh chấp phải đối chiếu được hàng hóa – hóa đơn – doanh thu – dòng tiền – thuế.
14. Hạch toán kế toán thực hành
NGUYÊN TẮC
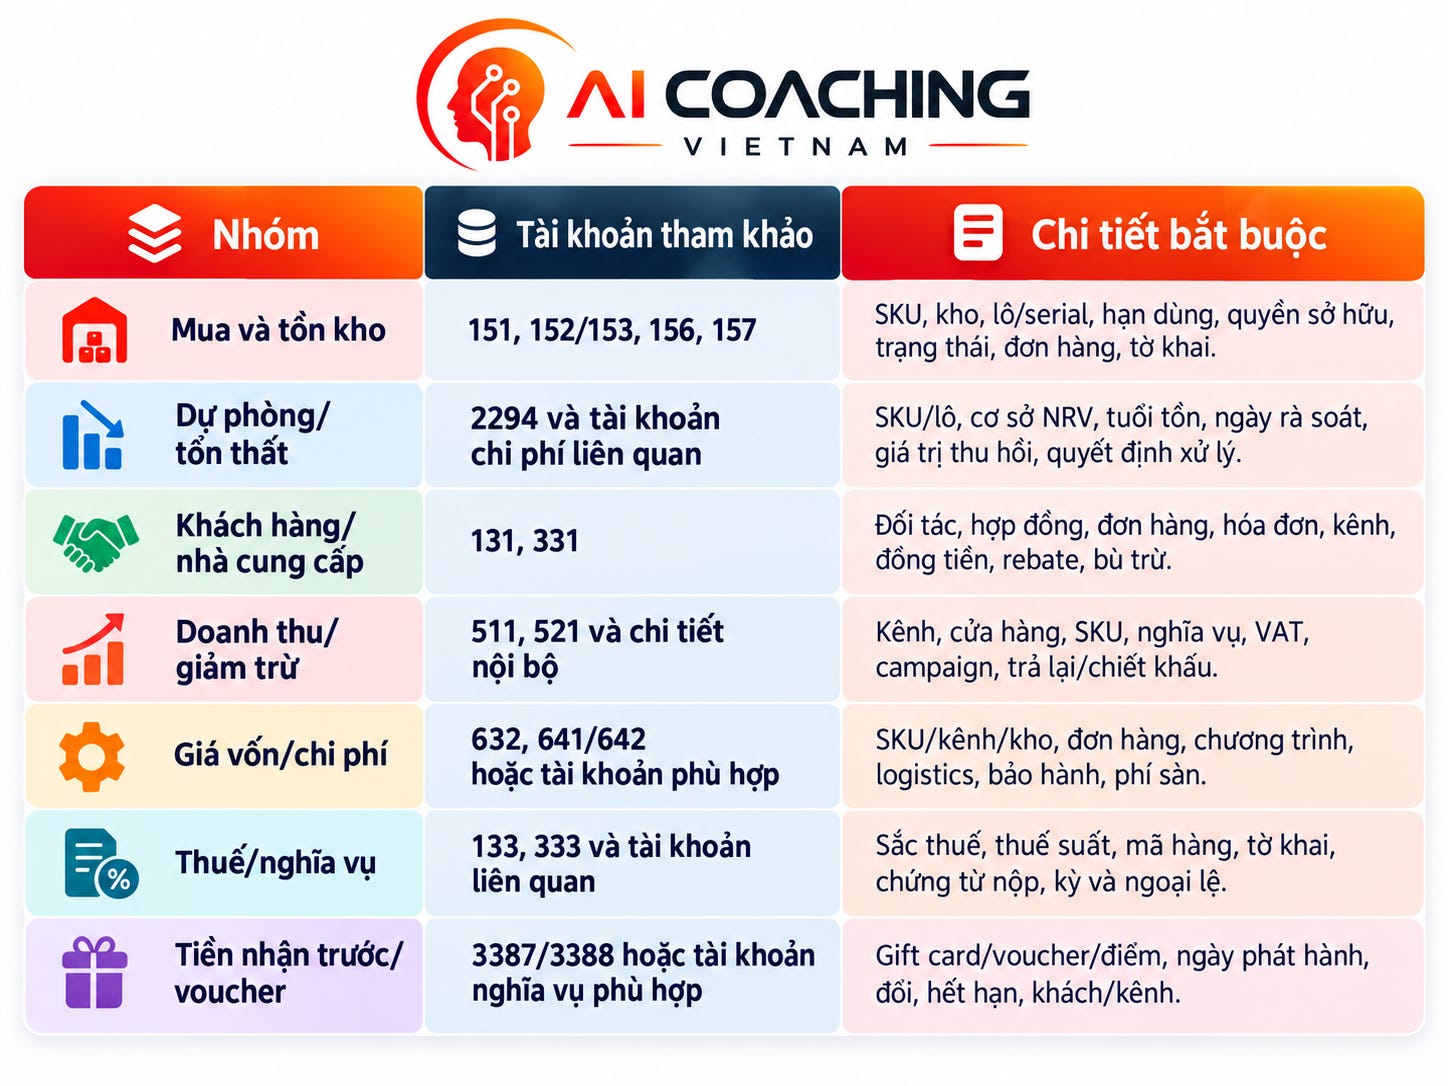
Số hiệu tài khoản dưới đây là gợi ý để mở chi tiết theo chế độ kế toán áp dụng cho năm tài chính 2026. Bản chất giao dịch và Quy chế hạch toán kế toán nội bộ đã phê duyệt là căn cứ chính; doanh nghiệp phải tự cấu hình tài khoản chi tiết, chứng từ và luồng duyệt. Quy chế hạch toán kế toán đúng ra là kim chỉ nam mà mỗi công ty cần xây dựng ngay từ đầu năm để áp dụng theo, tuy nhiên đa phần do có nhiều thay đổi trong năm, nên kế toán để cuối năm rà soát lại hoàn chỉnh một lần. Tham khảo mẫu quy chế hạch toán kế toán tại đây: https://drive.google.com/drive/u/0/folders/1nsEw6zm0LIE5wTjwrAH0D7w-BIXe0SAM
14.1 Sơ đồ tài khoản quản trị (tham khảo):
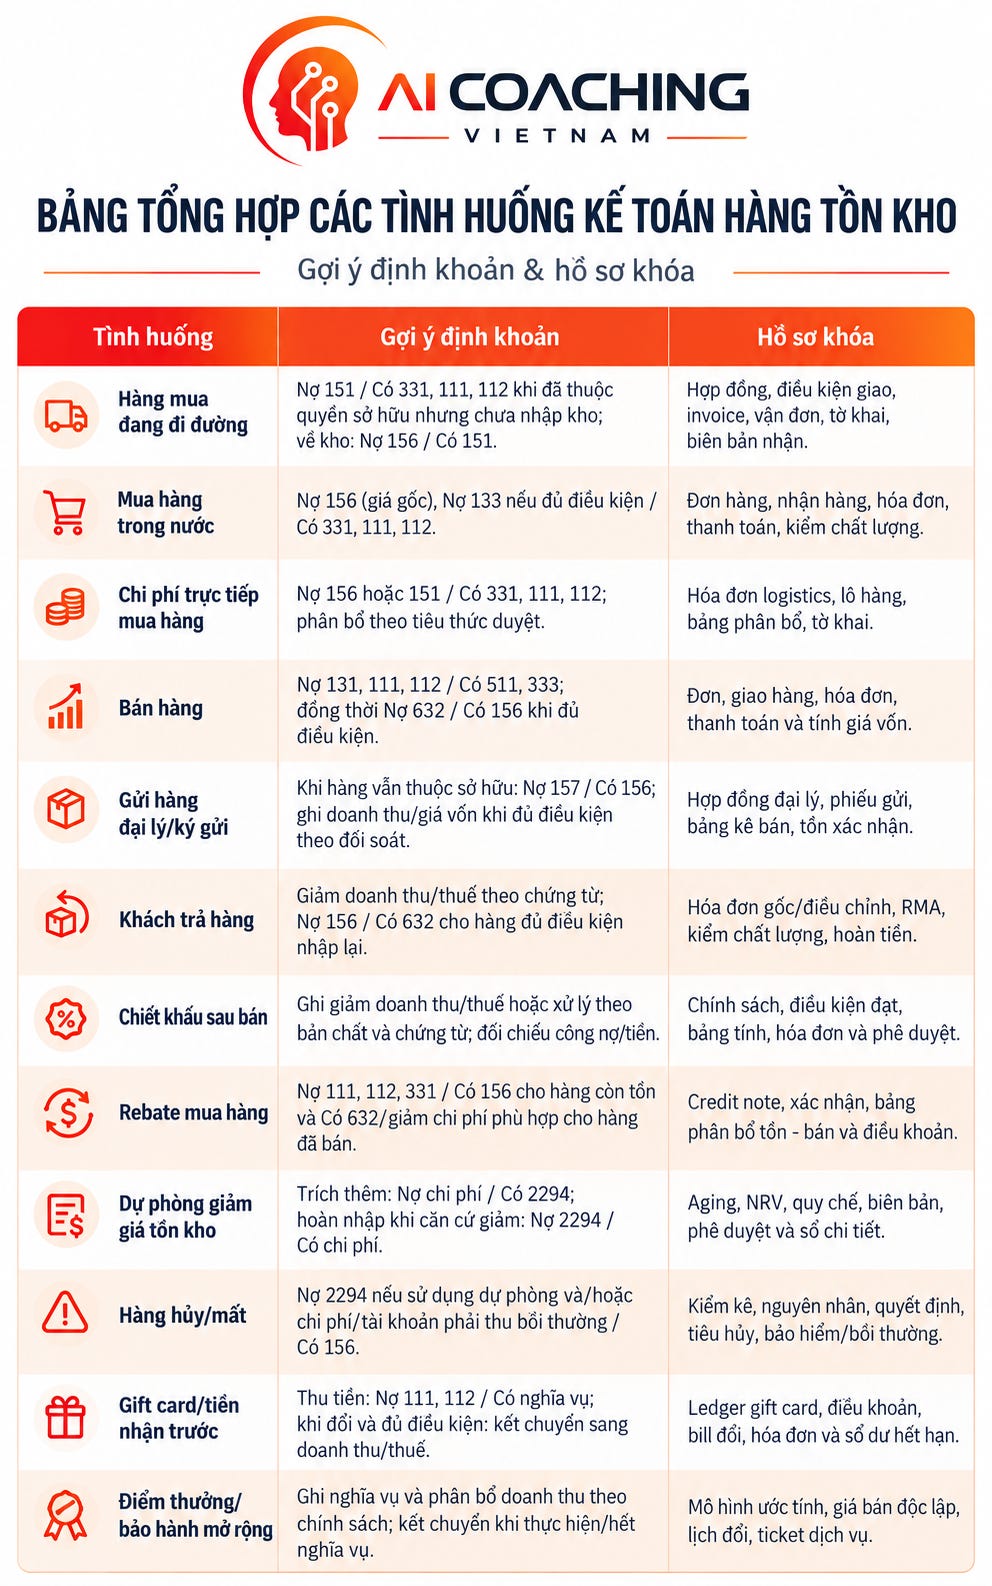
14.2 Bút toán mẫu (tham khảo):
15. Quản trị thuế theo sắc thuế
15.1 Thuế giá trị gia tăng
Đối với công tác kiểm soát thuế GTGT, doanh nghiệp lĩnh vực này cần thiết lập cơ chế rà soát theo từng nhóm giao dịch và đặc điểm hàng hóa cụ thể.
• Trước hết, về phân loại mặt hàng, cần xác định mã và mức thuế GTGT theo từng mã hàng hóa (SKU), căn cứ vào thành phần, công dụng, mức độ chế biến và hồ sơ chuyên ngành liên quan; tránh áp dụng chung một mức thuế suất cho toàn bộ nhóm sản phẩm chỉ vì có tên gọi hoặc đặc điểm thương mại tương tự nhau. • Đối với nông sản, cần phân biệt rõ hàng hóa do doanh nghiệp tự sản xuất hay nhập khẩu, tình trạng chưa qua chế biến hoặc chỉ qua sơ chế thông thường, khâu lưu thông thương mại, đối tượng mua hàng và trạng thái kê khai thuế; đồng thời duy trì đầy đủ hồ sơ chứng minh nguồn gốc hàng hóa và quy trình chế biến. • Đối với dược phẩm và thiết bị, việc xác định chính sách thuế cần được đối chiếu với giấy phép, hồ sơ phân loại sản phẩm, đăng ký hoặc công bố và các danh mục chuyên ngành có liên quan, thay vì suy diễn thuế suất từ tên thương mại hoặc nội dung marketing của sản phẩm. • Với hàng khuyến mại, hàng biếu tặng, doanh nghiệp cần xác định chương trình có được thực hiện đúng quy định pháp luật hay không, đồng thời kiểm soát giá tính thuế, hóa đơn, nguồn tài trợ hàng hóa và chứng từ xuất kho; riêng hàng mẫu phục vụ thử nghiệm cần được nhận diện và theo dõi riêng. • Đối với chiết khấu thương mại và hàng bán bị trả lại, hóa đơn và các chứng từ điều chỉnh phải được xử lý theo quy định hiện hành, đồng thời bảo đảm khả năng liên kết với hóa đơn gốc, kỳ kê khai thuế và số liệu công nợ hoặc hoàn tiền. • Với thuế GTGT đầu vào dùng chung, doanh nghiệp cần phân tách đầu vào phục vụ hoạt động chịu thuế, không chịu thuế và các khoản không đủ điều kiện khấu trừ; trường hợp phải phân bổ thì cần áp dụng phương pháp nhất quán, có cơ sở dữ liệu kiểm chứng và thực hiện điều chỉnh vào cuối kỳ theo quy định. • Cuối cùng, đối với hoạt động xuất khẩu, cần thiết lập cơ chế kiểm soát đầy đủ bộ điều kiện áp dụng thuế suất 0%, bao gồm hồ sơ xuất khẩu, tờ khai hải quan, chứng từ giao nhận, chứng từ thanh toán và các tài liệu liên quan; những giao dịch chưa đáp ứng đầy đủ điều kiện hoặc có yếu tố ngoại lệ nên được theo dõi riêng để kịp thời xử lý rủi ro về thuế.
15.2 Thuế thu nhập doanh nghiệp
Cần lưu ý:
• Thuế suất phổ thông áp dụng theo luật hiện hành; hàng hóa, kênh hoặc dự án ưu đãi phải theo dõi riêng và chứng minh điều kiện, không tự động hưởng theo ngành thương mại.
• Chi phí hàng hủy, hao hụt, mất mát, dự phòng, nợ xấu, bảo hành, khuyến mại, rebate, hoa hồng, phí sàn và quảng cáo phải có hồ sơ về bản chất, lợi ích kinh doanh, kỳ ghi nhận và điều kiện được trừ.
• Chiết khấu mua hàng phải làm giảm giá vốn/hàng tồn kho liên quan; chiết khấu bán hàng và trả lại phải khớp doanh thu, hóa đơn, công nợ và thuế.
• Thanh toán không dùng tiền mặt, chứng từ điện tử và yêu cầu hóa đơn phải được cấu hình theo ngưỡng/quy định đang có hiệu lực; ngoại lệ được theo dõi trước khi quyết toán.
• Giao dịch liên kết, phí quản lý, bản quyền, mua hàng tập đoàn, bảo lãnh và lãi vay phải có phân tích chức năng - tài sản - rủi ro, lợi ích và hồ sơ giá.
15.3 Hóa đơn điện tử và quản lý thuế
1. Từ ngày 01/07/2026, cập nhật quy trình theo luật quản lý thuế và khung hóa đơn điện tử/chứng từ điện tử mới; khóa (block) thời điểm, loại hóa đơn, mã hàng, thuế suất và thông tin người mua.
2. POS, website, sàn, B2B và xuất khẩu phải dùng cùng loại thuế suất (tax master); không cho phép sửa thuế suất trực tiếp tại quầy hoặc file upload không được phê duyệt.
3. Hóa đơn sai, trả hàng, chiết khấu cuối kỳ và điều chỉnh giá phải có liên kết hóa đơn gốc, lý do, phê duyệt, nhật ký và tác động tờ khai.
4. Đối chiếu số lượng hóa đơn, doanh số chưa VAT, thuế, giảm trừ và trạng thái hủy/điều chỉnh với sổ cái và từng kênh hàng ngày/tháng.
5. Lưu dữ liệu gốc, log truyền nhận, phản hồi mã, chữ ký, bản thể hiện và hồ sơ khắc phục; kiểm thử khôi phục dữ liệu định kỳ.
9.4 Hải quan, nhà thầu nước ngoài và giao dịch liên kết
Đối với lĩnh vực hải quan, các rủi ro trọng yếu thường phát sinh từ việc xác định không chính xác mã HS, trị giá hải quan, xuất xứ, mô tả hàng hóa hoặc định mức; chưa tính đầy đủ các khoản phí bản quyền, khoản hỗ trợ (assist) hoặc các khoản phải điều chỉnh vào trị giá hải quan; cũng như chênh lệch giữa dữ liệu trên tờ khai hải quan và số liệu kho, kế toán. Để kiểm soát, doanh nghiệp nên xây dựng hồ sơ phân loại sản phẩm (Product Classification File) làm cơ sở thống nhất cho việc áp mã HS và chính sách quản lý hàng hóa; cân nhắc thực hiện xác định trước mã số, xuất xứ hoặc trị giá khi cần thiết; đồng thời thiết lập cơ chế đối chiếu xuyên suốt giữa tờ khai hải quan, phiếu nhập/xuất kho, sổ kế toán và chứng từ thanh toán, kết hợp chương trình tự kiểm tra và hậu kiểm định kỳ.
Đối với hoạt động xuất nhập khẩu tại chỗ và quản lý hàng hóa trong kho, rủi ro có thể phát sinh khi doanh nghiệp xác định chưa đúng điều kiện áp dụng của giao dịch, chủ thể tham gia, thời điểm thực hiện hoặc chưa bảo đảm đầy đủ hồ sơ; đặc biệt khi hàng hóa thực tế trong kho không phù hợp với quyền sở hữu hoặc hồ sơ pháp lý của các bên. Doanh nghiệp cần thiết lập bước kiểm tra pháp lý bắt buộc (legal gate) trước khi thực hiện giao dịch, làm rõ luồng hàng hóa và quyền sở hữu, đồng thời kiểm soát nhất quán giữa hợp đồng, tờ khai hải quan, chứng từ giao nhận, hóa đơn và dữ liệu kho. Các giao dịch với bên liên quan cần được đối soát định kỳ nhằm phát hiện sớm chênh lệch giữa dòng hàng, dòng chứng từ và bản chất pháp lý của giao dịch.
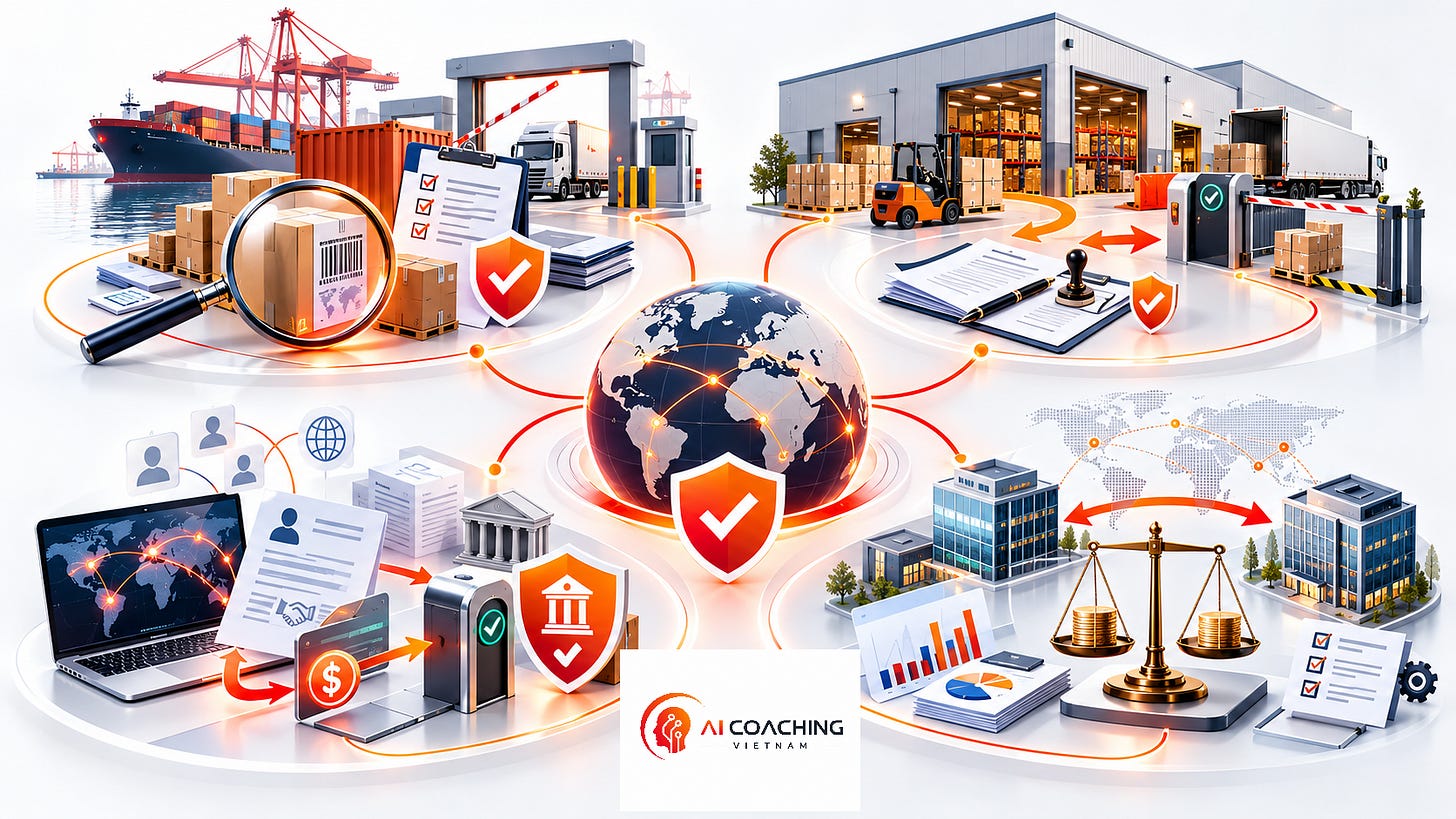
Đối với thuế nhà thầu nước ngoài, rủi ro đáng chú ý là doanh nghiệp thực hiện thanh toán cho các dịch vụ, phí bản quyền, phần mềm, quảng cáo, nền tảng số, bảo hành, lãi vay hoặc các khoản thanh toán xuyên biên giới khác trước khi đánh giá nghĩa vụ thuế tại Việt Nam. Cơ chế kiểm soát nên yêu cầu thực hiện tax clearance trước khi phát hành đơn đặt hàng (PO), ký kết hoặc thanh toán các giao dịch có yếu tố nước ngoài; rà soát rõ trách nhiệm chịu thuế và điều khoản gross-up trong hợp đồng; đồng thời bảo đảm việc kê khai, khấu trừ, nộp thay và lưu trữ đầy đủ tờ khai, chứng từ nộp thuế cũng như hồ sơ hỗ trợ cho phương pháp xử lý thuế đã áp dụng.
Đối với giao dịch liên kết, rủi ro có thể tập trung ở giá mua và giá bán hàng hóa, phí dịch vụ, rebate, hàng tồn kho chậm luân chuyển, chi phí bảo hành và các khoản phân bổ chi phí nội bộ khi mức giá hoặc phương pháp phân bổ chưa phản ánh nguyên tắc giao dịch độc lập. Doanh nghiệp cần thực hiện phân tích chức năng, tài sản và rủi ro (FAR), xây dựng chính sách giá giao dịch liên kết nhất quán, thực hiện phân tích so sánh/benchmark phù hợp và bảo đảm hợp đồng phản ánh đúng bản chất giao dịch thực tế. Đối với phí dịch vụ và chi phí phân bổ nội bộ, cần có hồ sơ chứng minh lợi ích nhận được (benefit test), cơ sở và tiêu thức phân bổ (allocation key) hợp lý; đồng thời thiết lập cơ chế rà soát và điều chỉnh cuối kỳ (true-up) để kết quả thực tế phù hợp với chính sách giá chuyển nhượng và hồ sơ giao dịch liên kết của doanh nghiệp.
16. Mô-đun kiểm soát theo nhóm hàng
16.1. Ngành hàng dược phẩm và sản phẩm chăm sóc sức khỏe
• Khóa (block) điều kiện kinh doanh, phạm vi phân phối/bán lẻ, hồ sơ đăng ký/công bố, nguồn nhập, nhãn, quảng cáo và người phụ trách chuyên môn theo loại sản phẩm.
• Theo dõi lô, hạn dùng, điều kiện nhiệt độ/độ ẩm, kho cách ly, kiểm soát chuỗi lạnh, hàng cận hạn, thu hồi và tiêu hủy; không cho phép override FEFO (bỏ qua nguyên tắc FEFO) không lý do.
• Phân biệt thuốc, thiết bị, thực phẩm bảo vệ sức khỏe, mỹ phẩm và hàng tiêu dùng để xác định thuế, giấy phép, hóa đơn và nội dung quảng cáo.
• Rebate, hàng mẫu, hỗ trợ hội nghị, trưng bày và chương trình khách hàng phải có người hưởng, mục đích, phê duyệt, giới hạn và chứng từ phù hợp.
• Đối chiếu 100% hàng thu hồi/hết hạn từ thông báo - lô - khách hàng - nhập trả - kho cách ly - tiêu hủy/bồi hoàn - bút toán - thuế.
16.2 Nông sản và thực phẩm
• Lưu hồ sơ nguồn gốc, vùng/đơn vị cung cấp, kiểm nghiệm, chất lượng, an toàn thực phẩm, kiểm dịch nếu có, điều kiện bảo quản và chuỗi lạnh.
• Khóa mô tả mức độ chế biến/sơ chế cho VAT và mã HS; không dùng tên thương mại để kết luận thuế; cập nhật khi thay đổi quy trình, thành phần hoặc bao bì.
• Quản lý cân đầu vào/đầu ra, độ ẩm, tạp chất, hao hụt định mức, phân loại phẩm cấp và quy đổi đơn vị; chênh lệch vượt ngưỡng phải điều tra.
• Giá mua theo chất lượng/giá thị trường, chi phí sơ chế - đóng gói - vận chuyển và rebate phải được phân bổ theo lô/sản phẩm; tránh giá vốn âm hoặc biên bất thường.
• Hàng hư hỏng/cận hạn phải được cách ly, đánh giá khả năng bán/giảm giá/chế biến lại và có hồ sơ tiêu hủy hoặc thu hồi đầy đủ.
16.3 Linh kiện điện tử và hàng công nghệ
• Quản lý part number, revision, serial/IMEI, firmware, xuất xứ, thông số, chứng nhận phù hợp và hàng giả/thay thế; chặn serial trùng hoặc serial không thuộc lô nhập.
• Phân biệt hàng hóa, license, phần mềm nhúng, cloud, lắp đặt, hỗ trợ và bảo hành mở rộng để xử lý doanh thu, VAT, nhà thầu nước ngoài và hải quan.
• Thiết lập cảnh báo lỗi thời theo vòng đời sản phẩm, thay đổi model, giá thị trường và lượng bán; NRV phải phản ánh markdown và chi phí bán thực tế.
• RMA/bảo hành theo serial: xác nhận lỗi, đổi/sửa, linh kiện thay thế, thu hồi từ nhà cung cấp, hàng refurbished và nghĩa vụ bảo hành còn lại.
• Bộ hồ sơ nhập khẩu phải giải trình mã HS, trị giá, bản quyền/assist, C/O và sự thống nhất giữa invoice - packing list - tờ khai - serial - kho.
17. Cơ sở pháp lý
Danh mục dưới đây là mốc pháp lý tại ngày 01/09/2026. Khi áp dụng, phải kiểm tra hiệu lực, sửa đổi, quy định chuyển tiếp và văn bản hướng dẫn của giao dịch cụ thể.
· Luật số 67/2025/QH15 về thuế thu nhập doanh nghiệp (https://chinhphu.vn/?docid=214607&pageid=27160)
· Nghị định số 320/2025/NĐ-CP (https://congbao.chinhphu.vn/van-ban/nghi-dinh-so-320-2025-nd-cp-46841.htm)
· Thông tư số 20/2026/TT-BTC (https://chinhphu.vn/?classid=0&docid=217191&pageid=27160)
· Luật số 48/2024/QH15 về thuế giá trị gia tăng và các luật sửa đổi (https://vanban.chinhphu.vn/?docid=212476&pageid=27160)
· Nghị định số 181/2025/NĐ-CP và Nghị định số 144/2026/NĐ-CP (https://xaydungchinhsach.chinhphu.vn/toan-van-nghi-dinh-144-2026-nd-cp-sua-doi-bo-sung-mot-so-dieu-lien-quan-den-thue-gia-tri-gia-tang-119260508101923332.htm)
· Thông tư số 69/2025/TT-BTC (https://congbaocdn.chinhphu.vn/CongBaoCP/VanBan/2025/7/45440/57458-1-2025923-92469-2025-tt-btc.pdf)
· Thông tư số 99/2025/TT-BTC về chế độ kế toán doanh nghiệp (https://congbao.chinhphu.vn/van-ban/thong-tu-so-99-2025-tt-btc-46529/59658.htm)
· Luật số 108/2025/QH15 về quản lý thuế (https://vanban.chinhphu.vn/?docid=216541&orggroupid=1&pageid=27160)
· Nghị định số 254/2026/NĐ-CP và Thông tư số 91/2026/TT-BTC về hóa đơn điện tử (https://xaydungchinhsach.chinhphu.vn/nhung-diem-moi-cua-nghi-dinh-254-2026-nd-cp-va-thong-tu-91-2026-tt-btc-ve-hoa-don-dien-tu-chung-tu-dien-tu-119260717143502375.htm)
· Nghị định số 132/2020/NĐ-CP, được sửa đổi bởi Nghị định số 20/2025/NĐ-CP (https://chinhphu.vn/?classid=0&docid=212716&pageid=27160)
· Thông tư số 103/2014/TT-BTC về nghĩa vụ thuế đối với nhà thầu nước ngoài (https://congbao.chinhphu.vn/van-ban/thong-tu-so-103-2014-tt-btc-12480.htm)
· Luật số 109/2025/QH15 về thuế thu nhập cá nhân và Luật số 09/2026/QH16 sửa đổi (https://vanban.chinhphu.vn/?classid=1&docid=216495&pageid=27160)
· Luật số 41/2024/QH15 về bảo hiểm xã hội (https://baohiemxahoi.gov.vn/vanban/Pages/default.aspx?ItemID=4973)
Danh sách các trợ lý AI chuyên ngành (GPTs) miễn phí của AI Coaching Việt Nam (do Mr. Thức Nguyễn trực tiếp huấn luyện):
- TƯ VẤN THUẾ - KẾ TOÁN - TÀI CHÍNH (VIỆT NAM) (đạt hơn 50K cuộc hội thoại/ tư vấn thành công, và được chấm điểm 4,7/5 sao của người dùng toàn cầu): https://chatgpt.com/g/g-6837e01271b88191a8a0c3a36722791d-tu-van-thue-ke-toan-tai-chinh-viet-nam
- CEO TINH HOA (đạt hơn 1K cuộc hội thoại): https://chatgpt.com/g/g-68af1339a1388191a1619170b16a4d0f-tro-ly-ceo-tinh-hoa-cua-1-trieu-ceo-viet-nam
- KÊNH NHÂN SỰ-TÍNH LƯƠNG PAYROLL-BẢO HIỂM VIỆT NAM (đạt hơn 1K cuộc hội thoại/ tư vấn thành công, và được chấm điểm 4,5/5 sao của người dùng toàn cầu): https://chatgpt.com/g/g-683bbff94ac48191a6494aee588b86cc-kenh-nhan-su-tinh-luong-payroll-bao-hiem-viet-nam
- GMT VIETNAM - THUẾ TỐI THIỂU TOÀN CẦU VIỆT NAM (new-mới): https://chatgpt.com/g/g-6a1e8e7982c88191942eeebb2e2809cf-gmt-vietnam-thue-toi-thieu-toan-cau-viet-nam
- ESG & FINANCIAL GOVERNANCE ADVISOR (VIETNAM) (đạt hơn 100 cuộc hội thoại/ tư vấn thành công): https://chatgpt.com/g/g-689d6130c6248191ba16fdc81c3c3e9b-esg-financial-governance-advisor-vietnam
- CỘNG ĐỒNG PHÂN TÍCH TÀI CHÍNH & CHỨNG KHOÁN VN (đạt hơn 1K cuộc hội thoại/ tư vấn thành công, và được chấm điểm 4,5/5 sao của người dùng toàn cầu): https://chatgpt.com/g/g-683a7b29b19c8191a02104825a63aa4d-cong-dong-phan-tich-tai-chinh-chung-khoan-vn
- CHUYÊN GIA TÀI CHÍNH & KẾ TOÁN QUẢN TRỊ VN - FP&A (đạt hơn 1K cuộc hội thoại/ tư vấn thành công): https://chatgpt.com/g/g-683ad215efe0819180d986128680d9ff-chuyen-gia-tai-chinh-ke-toan-quan-tri-vn-fp-a
- VIETNAM FINANCIAL & TAX DUE DILIGENCE COMMUNITY: https://chatgpt.com/g/g-683978c1389481919eb09ae4e5bcc020-vietnam-financial-tax-due-diligence-community
- TƯ VẤN THỦ TỤC HẢI QUAN - LOGISTICS VIỆT NAM: https://chatgpt.com/g/g-68397411d2a08191bd9e277cc19517de-tu-van-thu-tuc-hai-quan-logistics-viet-nam
- TƯ VẤN THÀNH LẬP DOANH NGHIỆP - BUSINESS SETUP VN: https://chatgpt.com/g/g-683ac4e505d481918ce23bef0ba022e3-tu-van-thanh-lap-doanh-nghiep-business-setup-vn
- VIETNAM TRANSFER PRICING COMPLIANCE ASSISTANT (đạt hơn 1K cuộc hội thoại/ tư vấn thành công, và được chấm điểm 5/5 sao của người dùng toàn cầu): https://chatgpt.com/g/g-68397ca25f68819190d9101af1de615f-vietnam-transfer-pricing-compliance-assistant
CÔNG TY TƯ VẤN VÀ ĐÀO TẠO AI COACHING VIỆT NAM
(AI COACHING VIET NAM CONSULTING AND TRAINING COMPANY)
🌐 Website: www.AiCoachingVietnam.com (http://www.AiCoachingVietnam.com)
AI Coaching Vietnam là đơn vị chuyên cung cấp dịch vụ tư vấn, đào tạo và chuyển đổi số ứng dụng Trí tuệ nhân tạo (AI) trong lĩnh vực tài chính, kế toán, kiểm toán, thuế, ngân hàng và quản trị doanh nghiệp.
Với đội ngũ chuyên gia có nhiều năm kinh nghiệm thực tiễn trong tư vấn doanh nghiệp, tài chính, kiểm toán, thuế và công nghệ AI, chúng tôi đồng hành cùng doanh nghiệp, tổ chức và cá nhân trong việc nâng cao năng lực quản trị, tối ưu hiệu quả hoạt động và thúc đẩy chuyển đổi số bền vững.
🎯 TẦM NHÌN & SỨ MỆNH
* Tầm nhìn: Trở thành đơn vị tiên phong tại Việt Nam trong việc kết hợp AI và tài chính, kế toán, thuế, để hỗ trợ doanh nghiệp nâng cao năng lực cạnh tranh và quản trị thông minh.
* Sứ mệnh:
• Thúc đẩy ứng dụng AI vào thuế - kế toán - tài chính - kiểm toán - nhân sự - hải quan... • Đồng hành cùng doanh nghiệp trong tối ưu thuế - minh bạch tài chính - quản trị hiệu quả
· Nâng cao chất lượng nguồn nhân lực tài chính - kế toán thông qua dữ liệu và AI.
💼 CÁC NHÓM DỊCH VỤ CHÍNH TÍCH HỢP CÔNG NGHỆ AI:
1. 🤖 AI Coaching & Finance Transformation:
· Đào tạo và tư vấn:
• AI cho Kế toán • AI cho Kiểm toán • AI cho Thuế • AI cho CFO • AI cho FP&A • AI Dashboard • AI Agent cho doanh nghiệp • Tự động hóa báo cáo • Chuyển đổi số tài chính
👉 Giá trị: Tăng năng suất 30-50% - giảm phụ thuộc thủ công nhờ ứng dụng AI (GPTs) và Automation (tự động hóa), tiết kiệm thời gian xử lý dữ liệu, nâng cao chất lượng ra quyết định.
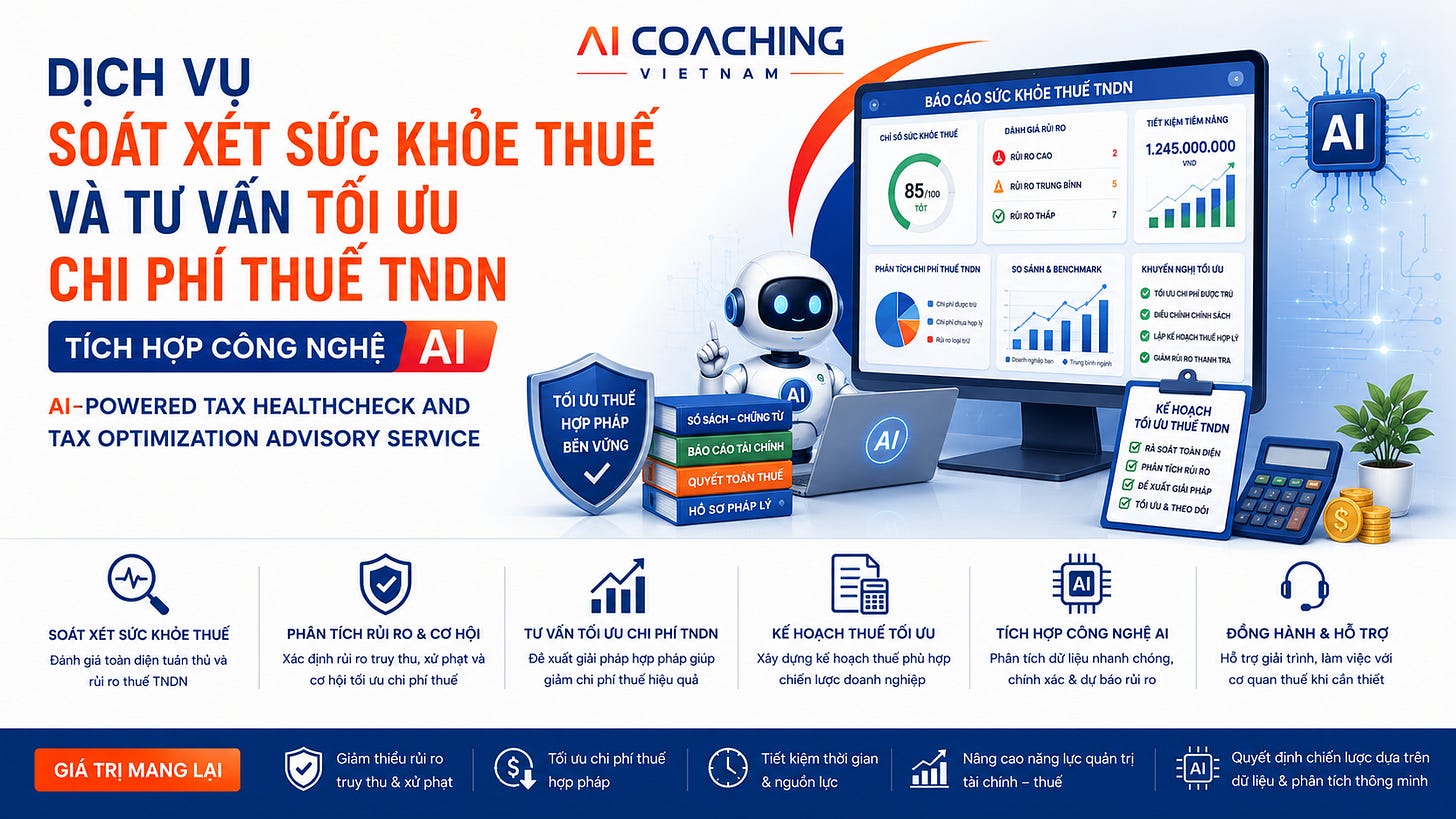
2. 🔍 Tax Optimization (TO) - Tối ưu thuế & Tuân thủ thuế
• Tư vấn thuế tổng thể • Lập kế hoạch thuế • Rà soát VAT, CIT, PIT, FCT • Hoàn thuế • Quyết toán thuế • Thanh tra thuế • Hồ sơ giao dịch liên kết • Transfer Pricing & GMT • Đại diện làm việc với cơ quan thuế
👉 Giá trị: Giảm thiểu rủi ro thuế; Tối ưu chi phí thuế hợp pháp; Nâng cao mức độ tuân thủ.
3. 📊 Accounting Excellence (Kế toán & báo cáo):
• Kế toán thuê ngoài (BPO) • Kế toán trưởng thuê ngoài • Lập Báo cáo tài chính VAS • Chuyển đổi IFRS • Chuẩn bị kiểm toán • Soát xét hệ thống kế toán • Xây dựng quy trình kế toán
👉 Giá trị: Báo cáo tài chính đáng tin cậy, giảm sai sót, hỗ trợ kiểm toán hiệu quả.
4. 💰 Financial Management (Quản trị tài chính):
• Lập ngân sách • Dự báo dòng tiền • Financial Planning & Analysis (FP&A) • KPI Dashboard • CFO Dashboard • ESG Dashboard • Quản trị rủi ro • Tối ưu chi phí
👉 Giá trị: Nâng cao hiệu quả quản trị; Kiểm soát dòng tiền; Hỗ trợ ra quyết định.
5. 🚀 CFO/KTT Partnership (Giám đốc tài chính/KTT thuê ngoài):
• Dịch vụ CFO/KTT thuê ngoài; • Tư vấn M&A, định giá doanh nghiệp; • Huy động vốn & cấu trúc tài chính...
👉 Giá trị: Hỗ trợ tăng trưởng & mở rộng quy mô.
6. 🌐 Tư vấn Transfer Pricing (Chuyển giá) và thuế tối thiểu toàn cầu (GMT)
• Lập Local File, Master File, CbCR...; • Benchmarking theo chuẩn OECD; • Xây dựng chính sách giá nội bộ...;
👉 Giá trị: Giảm rủi ro thanh tra chuyển giá trong giao dịch liên kết.
👤 ĐỘI NGŨ CHUYÊN GIA
Dẫn dắt trực tiếp bởi: Mr. Thức Nguyễn - Thạc sĩ Tài chính & Thương mại Quốc tế (Anh Quốc) - Thành viên CMA Australia (Úc) - Hơn 15 năm kinh nghiệm trong lĩnh vực tư vấn thuế, kế toán, kiểm toán, tư vấn tài chính, và tư vấn doanh nghiệp.
📌 Trang Substack:
📌 Beacons Profile: https://beacons.ai/thuc.nguyen
📌 Media Kit: https://beacons.ai/thuc.nguyen/mediakit
📞 THÔNG TIN LIÊN HỆ
🌐 Website: www.AiCoachingVietnam.com (http://www.AiCoachingVietnam.com)
📧 Email: thuc.huu.nguyen@gmail.com | thuc.nguyen@AiCoachingVietnam.com
📱 Hotline: +84-919191448 (Zalo/Whatsapp/Telegram)
Điểm khác biệt
· Chuyên môn kết hợp giữa tài chính, kế toán, kiểm toán, thuế và AI.
· Kinh nghiệm thực tiễn trong tư vấn doanh nghiệp.
· Ứng dụng AI vào các bài toán quản trị và vận hành.
· Đào tạo theo nhu cầu thực tế của doanh nghiệp.
· Đồng hành dài hạn trong quá trình chuyển đổi số.
🤝 CAM KẾT GIÁ TRỊ
Nâng cao sự hiểu biết về AI chuyên ngành (AI Literacy); Luôn tuân thủ pháp lý Việt Nam & chuẩn mực quốc tế; Luôn đưa ra giải pháp thực tiễn - hiệu quả - có thể triển khai ngay để giải quyết vấn đề; Luôn đồng hành dài hạn cùng Quý khách hàng.
AI Coaching Vietnam - Đồng hành trong hành trình chuyển đổi số bằng Trí tuệ nhân tạo (AI), tối ưu quản trị tài chính, kế toán, thuế và phát triển bền vững.