TỔNG HỢP BÀI VIẾT
NÊN SẴN SÀNG CHO KIỂM TOÁN AI KHI AUDITOR CÓ THỂ SẼ DÙNG AI ĐỂ KIỂM TRA 100% DỮ LIỆU? (GET READY FOR AI-POWERED AUDITS - AUDITORS MAY SOON USE AI TO EXAMINE 100% OF YOUR DATA?)
Kiểm toán viên chuyển từ việc chọn mẫu sang giám sát toàn bộ dữ liệu. AI tìm ngoại lệ, thu thập bằng chứng và chuẩn bị hồ sơ - còn con người tập trung vào rủi ro, hoài nghi nghề nghiệp và xét đoán.
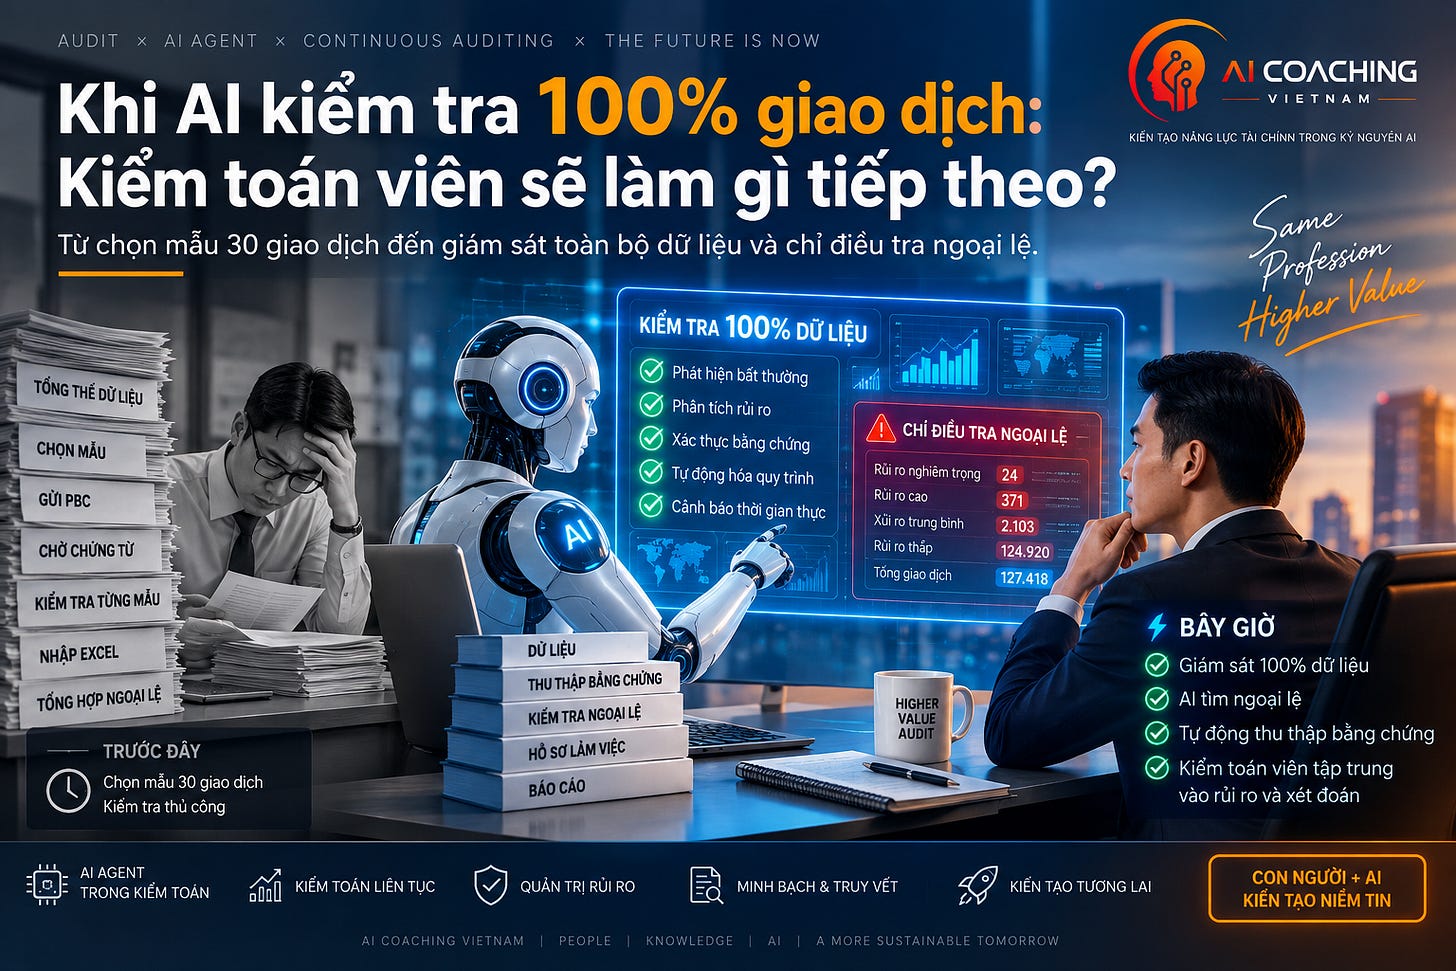
Kiểm toán trong kỷ nguyên AI Agent: Từ chọn mẫu 30 giao dịch đến giám sát 100% dữ liệu và chỉ điều tra ngoại lệ.
Tháng 09 hàng năm (hoặc trong quý 4) là thời điểm các doanh nghiệp tìm đến công ty kiểm toán để yêu cầu cung cấp dịch vụ kiểm toán báo cáo tài chính năm và tiến tới hợp đồng dịch vụ kiểm toán. Trong kỷ nguyên AI có thể sẽ thay đổi dần khi trong nhiều cuộc kiểm toán, một quy trình quen thuộc vẫn tồn tại: lấy tổng thể dữ liệu, chọn mẫu, gửi danh sách tài liệu yêu cầu khách hàng cung cấp (PBC), chờ khách hàng gửi chứng từ, kiểm tra từng mẫu, ghi kết quả vào Excel rồi tổng hợp các ngoại lệ.
Cách làm này phù hợp khi con người là nguồn lực xử lý chính.
Nhưng chỉ trong thời gian vài tháng gần đây, các hãng kiểm toán lớn đã phát hành nhiều bài viết về AI trong kiểm toán và đã bắt đầu đưa tác nhân trí tuệ nhân tạo (AI Agent) trực tiếp vào quy trình kiểm toán.
Câu hỏi mới không còn là:
“AI có thể giúp kiểm toán viên viết hồ sơ làm việc hay không?”
Mà là:
“Nếu AI có thể kiểm tra liên tục toàn bộ tổng thể dữ liệu, kiểm toán viên nên dành thời gian vào đâu?”
1. AI đang đi thẳng vào quy trình kiểm toán, không còn đứng bên ngoài như một chatbot AI
Ngày 24/6/2026, Deloitte công bố mạng lưới trí tuệ tác nhân kết nối được tích hợp trực tiếp vào Deloitte Omnia, nền tảng Kiểm toán & Đảm bảo toàn cầu của hãng.
Các tác nhân AI được thiết kế để phối hợp thực hiện các quy trình công việc, hỗ trợ phân tích rủi ro và tạo thông tin chuyên sâu cho gần 85.000 chuyên gia Kiểm toán & Đảm bảo trên toàn cầu.
Ngày 5/8/2026, Deloitte tiếp tục giới thiệu ControlCatalyst.AI dành cho Kiểm toán nội bộ, SOX, quản trị rủi ro, kiểm soát và tuân thủ, kết hợp AI tạo sinh và AI tác nhân xuyên suốt vòng đời kiểm soát (đọc thêm chi tiết tại link ở “nguồn tham khảo” cuối bài).
KPMG hiện mô tả KPMG Clara AI theo hướng sử dụng các tác nhân AI được quản trị để hỗ trợ phân tích liên tục và thực hiện các thủ tục xử lý khối lượng dữ liệu lớn, trong khi kiểm toán viên tập trung vào xét đoán nghề nghiệp, thái độ hoài nghi nghề nghiệp và các rủi ro phức tạp (đọc thêm chi tiết tại link ở “nguồn tham khảo” cuối bài).
Nền tảng này cũng nhấn mạnh việc lưu lại cơ sở lập luận để kiểm toán viên có thể kiểm tra và phản biện kết quả do AI tạo ra.
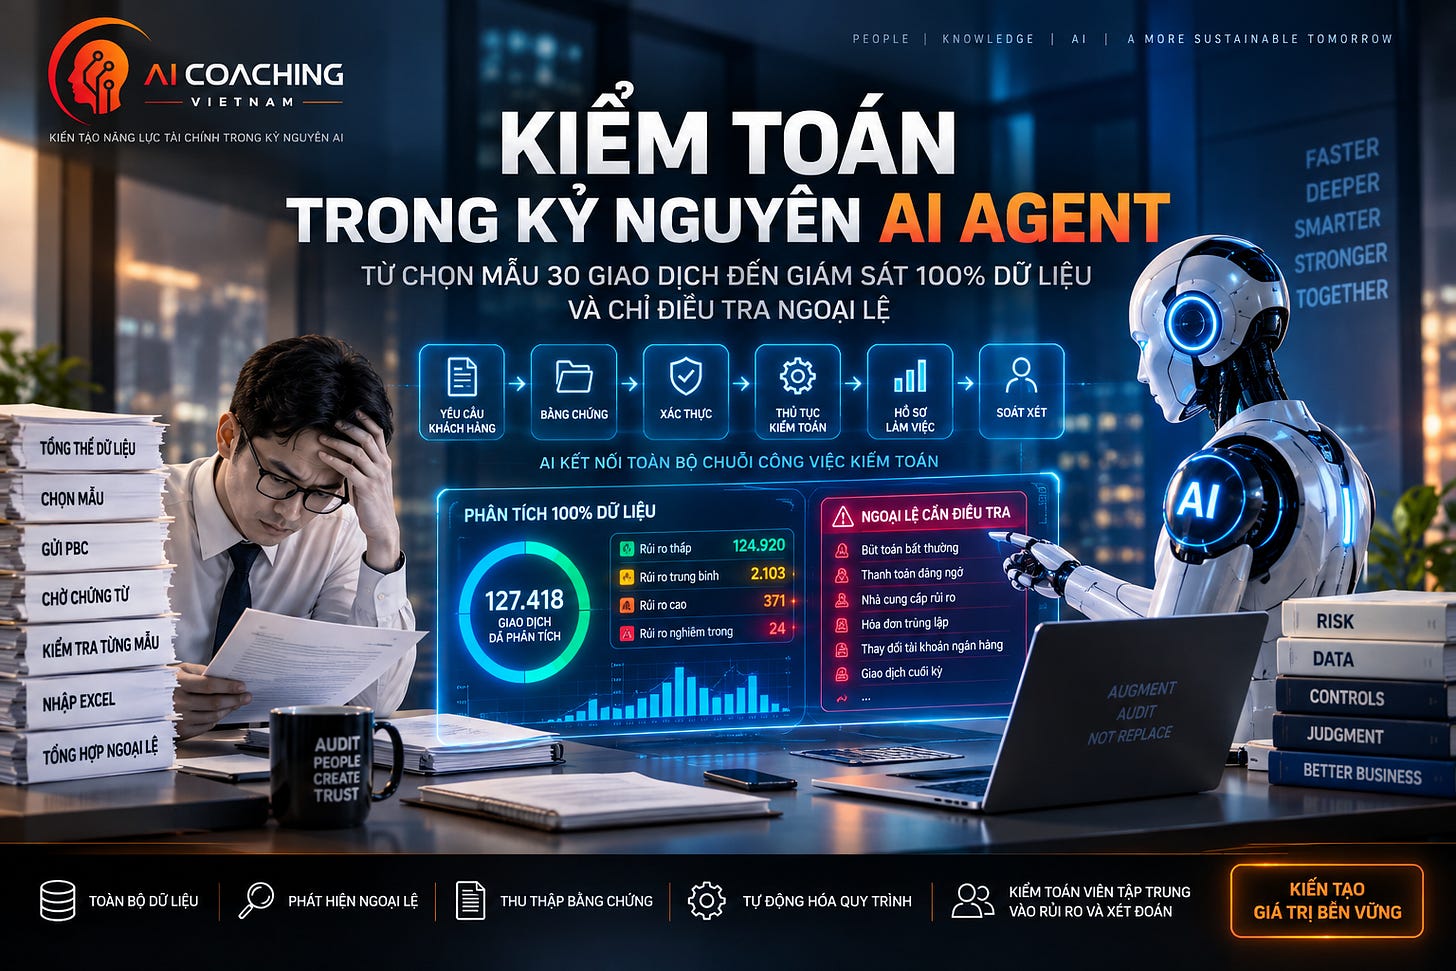
AI bắt đầu kết nối toàn bộ chuỗi công việc này.
Một diễn biến rất mới xảy ra ngày 09/09/2026: Caseware công bố “Verity for Excel”, đưa AI có khả năng hiểu bối cảnh của cuộc kiểm toán trực tiếp vào hồ sơ làm việc trên Excel (đọc thêm chi tiết tại link ở “nguồn tham khảo” cuối bài).
Theo kết quả thử nghiệm do Caseware công bố, công cụ giúp tiết kiệm trung bình khoảng 9 giờ cho mỗi cuộc kiểm toán và khoảng 75% thời gian đối với các tác vụ được thử nghiệm.
Đây là số liệu của chính nhà cung cấp và chưa nên xem là chuẩn so sánh chung cho toàn ngành.
Điểm đáng chú ý hơn các con số chính là kiến trúc mới: Yêu cầu khách hàng → Bằng chứng → Xác thực → Thủ tục kiểm toán → Hồ sơ làm việc → Soát xét.
Đọc thêm các bài viết liên quan của chúng tôi tại:
2. Đừng xây dựng/ build một “Kiểm toán viên AI” - hãy xây dựng một “Tác nhân phát hiện ngoại lệ kiểm toán”
Giả sử kiểm toán viên cần kiểm tra 100.000 bút toán nhật ký.
Theo cách truyền thống, kiểm toán viên có thể sử dụng phương pháp chọn mẫu kết hợp với một số công cụ phân tích dữ liệu để lựa chọn các giao dịch cần kiểm tra.
Một Tác nhân phát hiện ngoại lệ kiểm toán có thể chạy trên toàn bộ tổng thể dữ liệu và tìm kiếm những dấu hiệu bất thường như:
• Bút toán được ghi nhận ngoài giờ làm việc; • Bút toán được ghi nhận vào cuối kỳ; • Người lập đồng thời là người phê duyệt; • Bút toán có số tiền tròn; • Bút toán thủ công có giá trị lớn; • Tài khoản hiếm khi được sử dụng; • Bút toán được ghi nhận rồi đảo ngay đầu kỳ sau; • Nhiều nhà cung cấp sử dụng cùng một tài khoản ngân hàng; • Khoản thanh toán có giá trị sát ngưỡng phê duyệt; • Hóa đơn trùng lặp; • Bút toán doanh thu bất thường gần ngày khóa sổ; • Thông tin nhà cung cấp được thay đổi ngay trước khi thực hiện khoản thanh toán lớn.
Ví dụ:
Tổng thể: 127.418 bút toán
Rủi ro thấp: 124.920
Rủi ro trung bình: 2.103
Rủi ro cao: 371
Rủi ro nghiêm trọng: 24
Kiểm toán viên không cần đọc 127.418 dòng dữ liệu.
Họ có thể bắt đầu bằng 24 giao dịch có mức rủi ro nghiêm trọng.
Một ngoại lệ có thể được hiển thị như sau:
• Bút toán thủ công: 4,8 tỷ đồng • Thời điểm ghi nhận: 23:47 ngày 31/12 • Người thực hiện: User Name của Trưởng phòng Tài chính - Kế toán • Tài khoản: Thu nhập khác • Ngày đảo bút toán: 02/01 • Chứng từ hỗ trợ: Chưa tìm thấy • Số yếu tố rủi ro được phát hiện: 4 • Khuyến nghị: Thực hiện điều tra và nên kiểm tra - soát xét.
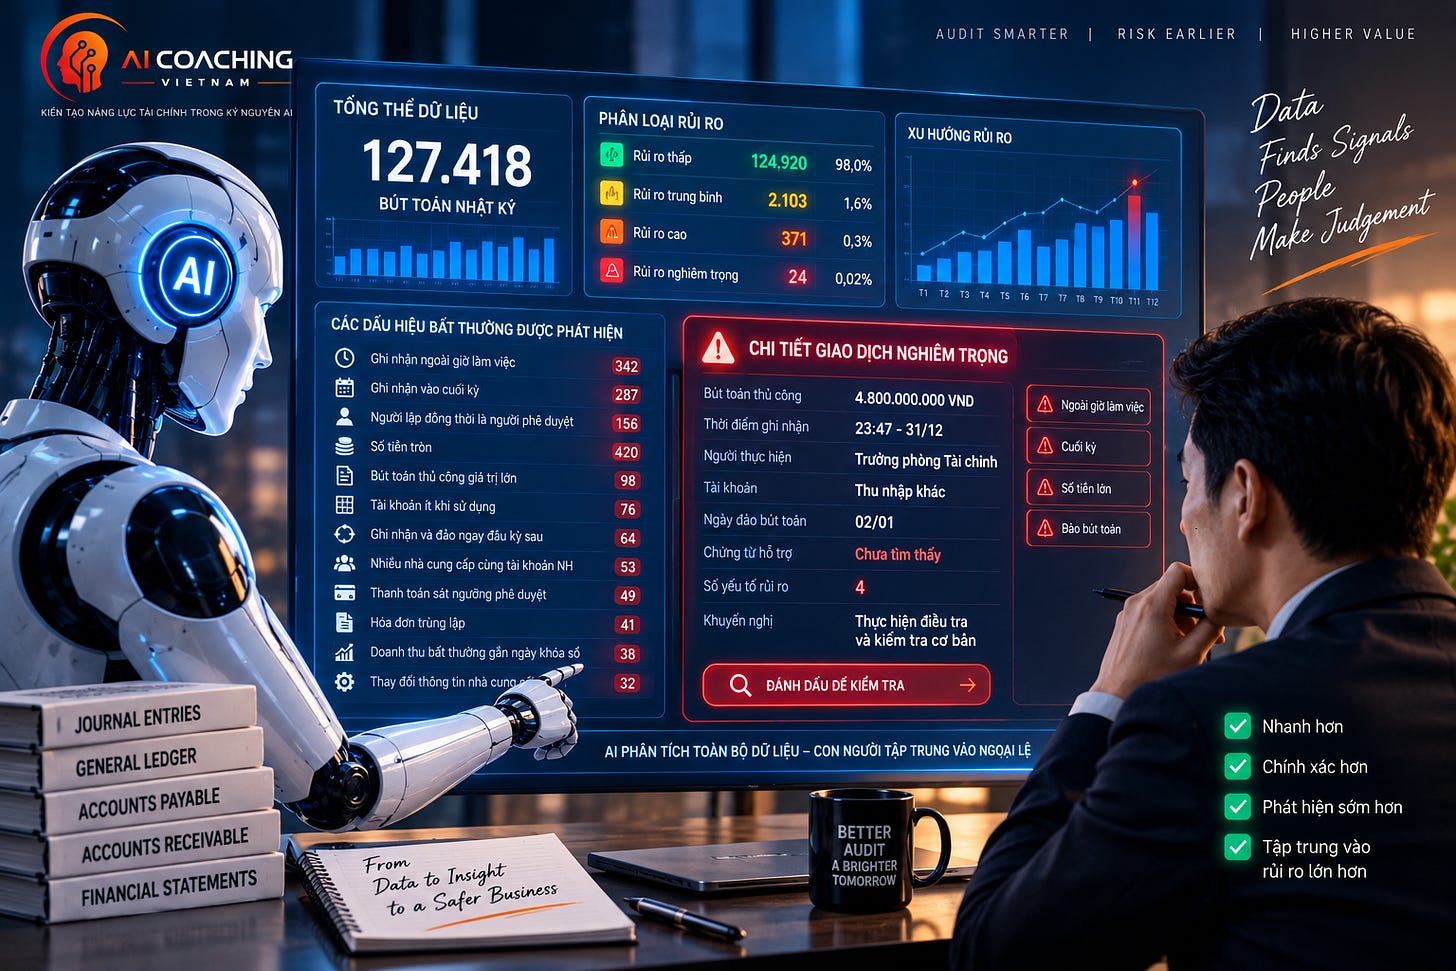
AI chưa kết luận rằng giao dịch này sai. Mà chỉ nói rằng:“Đây là nơi kiểm toán viên nên khoanh vùng và xem xét trước.”
Đó là vai trò phù hợp hơn nhiều của AI trong kiểm toán.
3. Danh sách tài liệu yêu cầu khách hàng cung cấp cũng có thể trở thành một quy trình tự động
Một trong những phần tốn thời gian nhất của kiểm toán không phải là xử lý các vấn đề kỹ thuật về kế toán.
Đó thường là:
“Vui lòng cung cấp các chứng từ hỗ trợ.”
Sau đó kiểm toán viên phải:
• Gửi yêu cầu; • Chờ khách hàng phản hồi; • Tải tài liệu xuống; • Đổi tên tệp; • Xác định tài liệu thuộc mẫu kiểm toán nào; • Kiểm tra tính đầy đủ; • Theo dõi và yêu cầu bổ sung nếu thiếu; • Sau đó mới đưa dữ liệu vào hồ sơ làm việc.
Caseware vừa công bố một cách tiếp cận đáng chú ý: khi khách hàng gửi tài liệu theo yêu cầu, Tác nhân xác thực phản hồi có thể kiểm tra tính đầy đủ, chính xác và khả năng sử dụng của tài liệu trước khi thông tin được đưa vào hồ sơ cuộc kiểm toán.
Dữ liệu sau khi được xác thực có thể tiếp tục chuyển trực tiếp vào hồ sơ làm việc trên Excel mà không phải nhập hoặc tải lên lại.
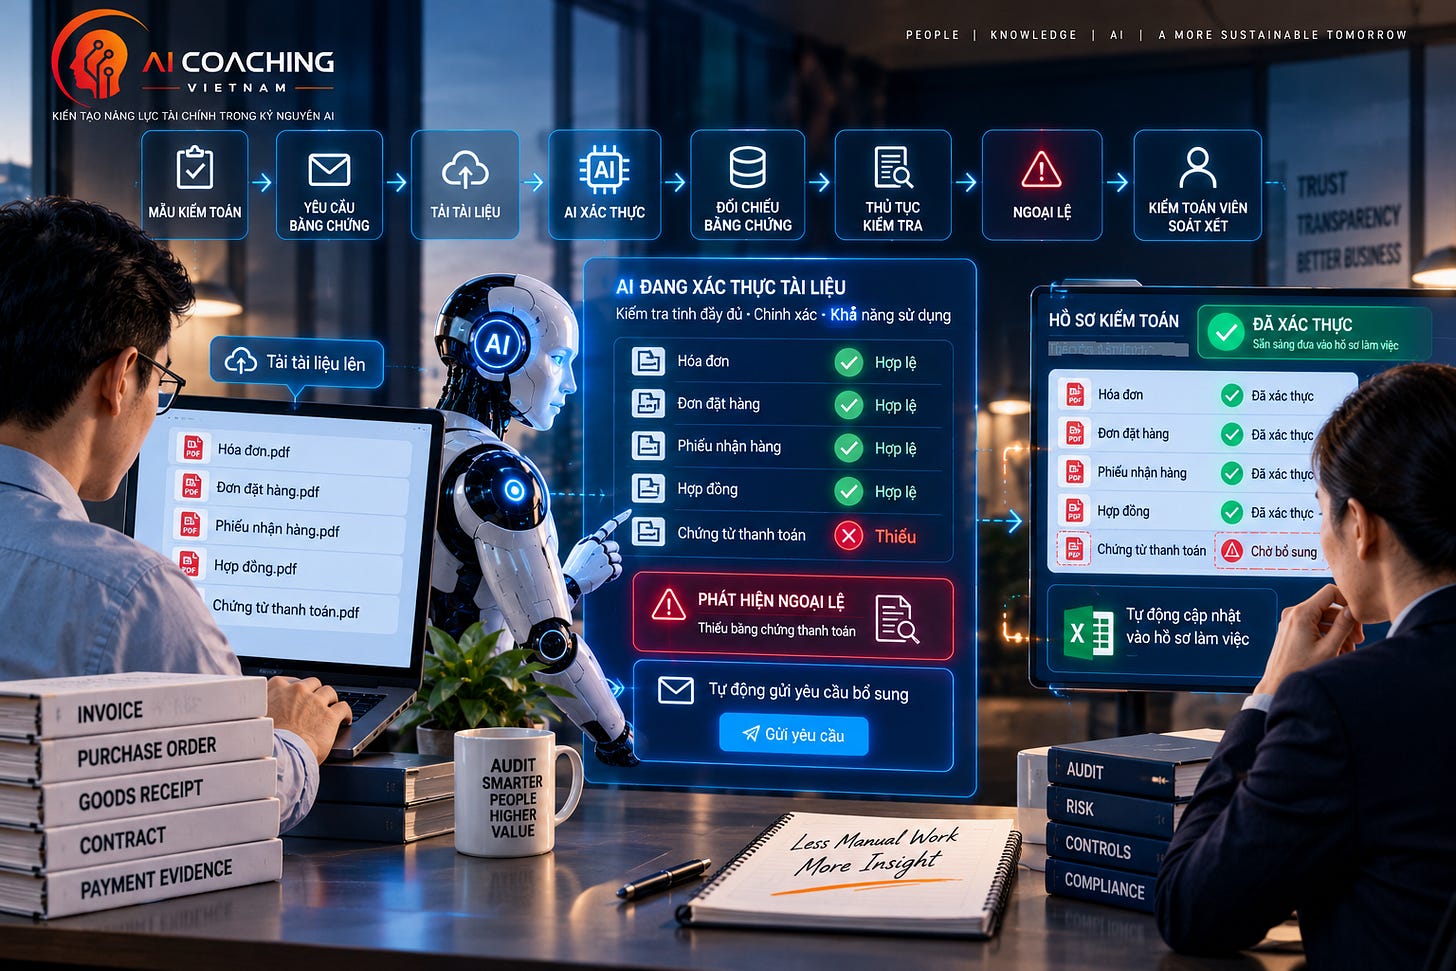
Quy trình tương tự hoàn toàn có thể được thiết kế cho Kiểm toán nội bộ: “Mẫu kiểm toán → Yêu cầu bằng chứng → Tải tài liệu → AI xác thực → Đối chiếu bằng chứng → Thủ tục kiểm tra → Ngoại lệ → Kiểm toán viên soát xét.”
Ví dụ, kiểm toán viên yêu cầu:
• Hóa đơn; • Đơn đặt hàng; • Phiếu nhận hàng; • Hợp đồng; • Chứng từ thanh toán.
Khách hàng tải lên năm tệp.
Tác nhân AI trả về:
Hóa đơn: ✓
Đơn đặt hàng: ✓
Phiếu nhận hàng: ✓
Hợp đồng: ✓
Chứng từ thanh toán: ✕
Ngoại lệ: Thiếu bằng chứng thanh toán.
Hành động: Tự động tạo yêu cầu bổ sung.
Kiểm toán viên không còn phải dành hàng giờ chỉ để kiểm tra:
“Khách hàng đã gửi đủ tài liệu chưa? Mà AI Agents có thể lập danh sách cập nhật (updated IRL - Information Request List) theo thời gian thực”.
4. Kiểm toán liên tục: từ kiểm toán sau sự kiện sang phát hiện rủi ro ngay khi nó đang xảy ra
Đây có thể mới là thay đổi lớn nhất.
Kiểm toán nội bộ truyền thống có thể kiểm tra quy trình mua hàng mỗi năm một lần.
Nhưng một Tác nhân kiểm toán mua hàng có thể chạy mỗi đêm:
Danh mục nhà cung cấp + Yêu cầu mua hàng + Đơn đặt hàng + Nhận hàng + Hóa đơn + Thanh toán + Quyền truy cập người dùng → Hệ thống kiểm toán liên tục.
Ngày 12/9, hệ thống phát hiện một nhà cung cấp mới được tạo.
Ngày 13/9, tài khoản ngân hàng của nhà cung cấp được thay đổi.
Ngày 14/9, đơn đặt hàng trị giá 1,9 tỷ đồng được phê duyệt.
Ngày 15/9, hóa đơn được ghi nhận.
Ngày 16/9, khoản thanh toán được chuẩn bị.
AI kết nối năm sự kiện và cảnh báo:
Mẫu hình rủi ro nghiêm trọng
Nhà cung cấp mới + tài khoản ngân hàng vừa thay đổi + đơn đặt hàng giá trị lớn + thanh toán được đẩy nhanh.
Yêu cầu Kiểm toán nội bộ/Bộ phận Kiểm soát xem xét trước khi thanh toán.
Đây là một khác biệt rất lớn.
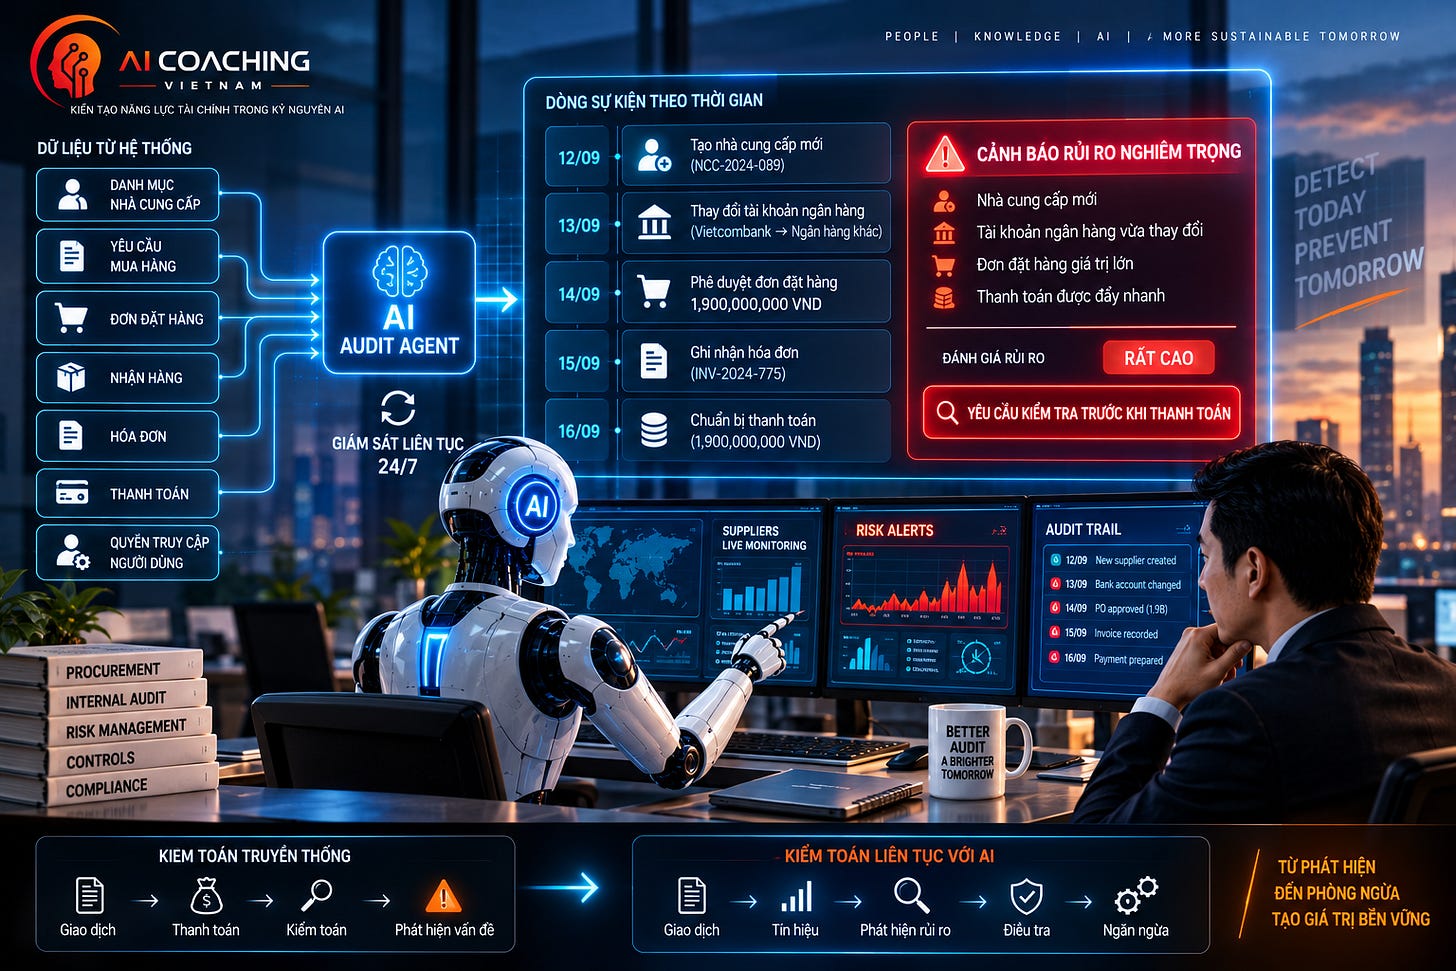
Kiểm toán truyền thống: Giao dịch → Thanh toán → Kiểm toán → Phát hiện vấn đề. Kiểm toán kỷ nguyên AI: Giao dịch → Tín hiệu → Phát hiện rủi ro → Điều tra → Ngăn ngừa.
Ngày 28/5/2026, Deloitte Tohmatsu cho biết việc thử nghiệm tác nhân AI trong 20 trường hợp Kiểm toán nội bộ/J-SOX đã giúp giảm hơn 50% khối lượng công việc trong phạm vi được thử nghiệm, đồng thời hỗ trợ đánh giá bằng chứng dựa trên các xét đoán lịch sử và làm rõ cơ sở đưa ra kết luận.
Đây tiếp tục là kết quả do Deloitte công bố từ thử nghiệm của họ, không phải mức tiết kiệm mặc định cho mọi doanh nghiệp.
Ngày 13/4/2026, PwC Korea cũng cho biết đã bắt đầu cung cấp giải pháp AI tự động hóa hoạt động kiểm tra kiểm soát cho các thành viên khác trong mạng lưới PwC.
Xu hướng đang khá rõ:
Tự động hóa kiểm toán đang dịch chuyển từ việc giúp lập hồ sơ làm việc nhanh hơn sang giám sát liên tục toàn bộ tổng thể dữ liệu.
5. EY bổ sung một câu hỏi quan trọng: Khi AI tham gia báo cáo tài chính, chính AI cũng phải “sẵn sàng để được kiểm toán”
Một góc nhìn rất đáng chú ý được EY công bố ngày 09/09/2026 trong bài viết “AI audit readiness: why AI assurance matters”.
Khi AI bắt đầu được sử dụng trong các hoạt động cốt lõi của tài chính — từ chuẩn bị bút toán, đối chiếu, dự báo, phân tích đến hỗ trợ thuyết minh báo cáo tài chính — doanh nghiệp không chỉ cần hỏi:
“AI có giúp kiểm toán hiệu quả hơn không?”
Mà còn phải hỏi:
“Quy trình sử dụng AI của chúng ta có đủ khả năng để được kiểm toán hay không?”
EY cho rằng khả năng sẵn sàng cho kiểm toán cần được thiết kế ngay từ đầu, thay vì chờ đến cuối kỳ mới tìm cách chứng minh AI đã hoạt động như thế nào.
Điều đó đặc biệt quan trọng bởi AI tạo sinh có những đặc tính khác với hệ thống công nghệ truyền thống: kết quả mang tính xác suất, khả năng giải thích có thể hạn chế, kết quả nhạy cảm với câu lệnh và ngữ cảnh, đồng thời hiệu năng có thể thay đổi khi dữ liệu, mô hình hoặc cách sử dụng thay đổi.
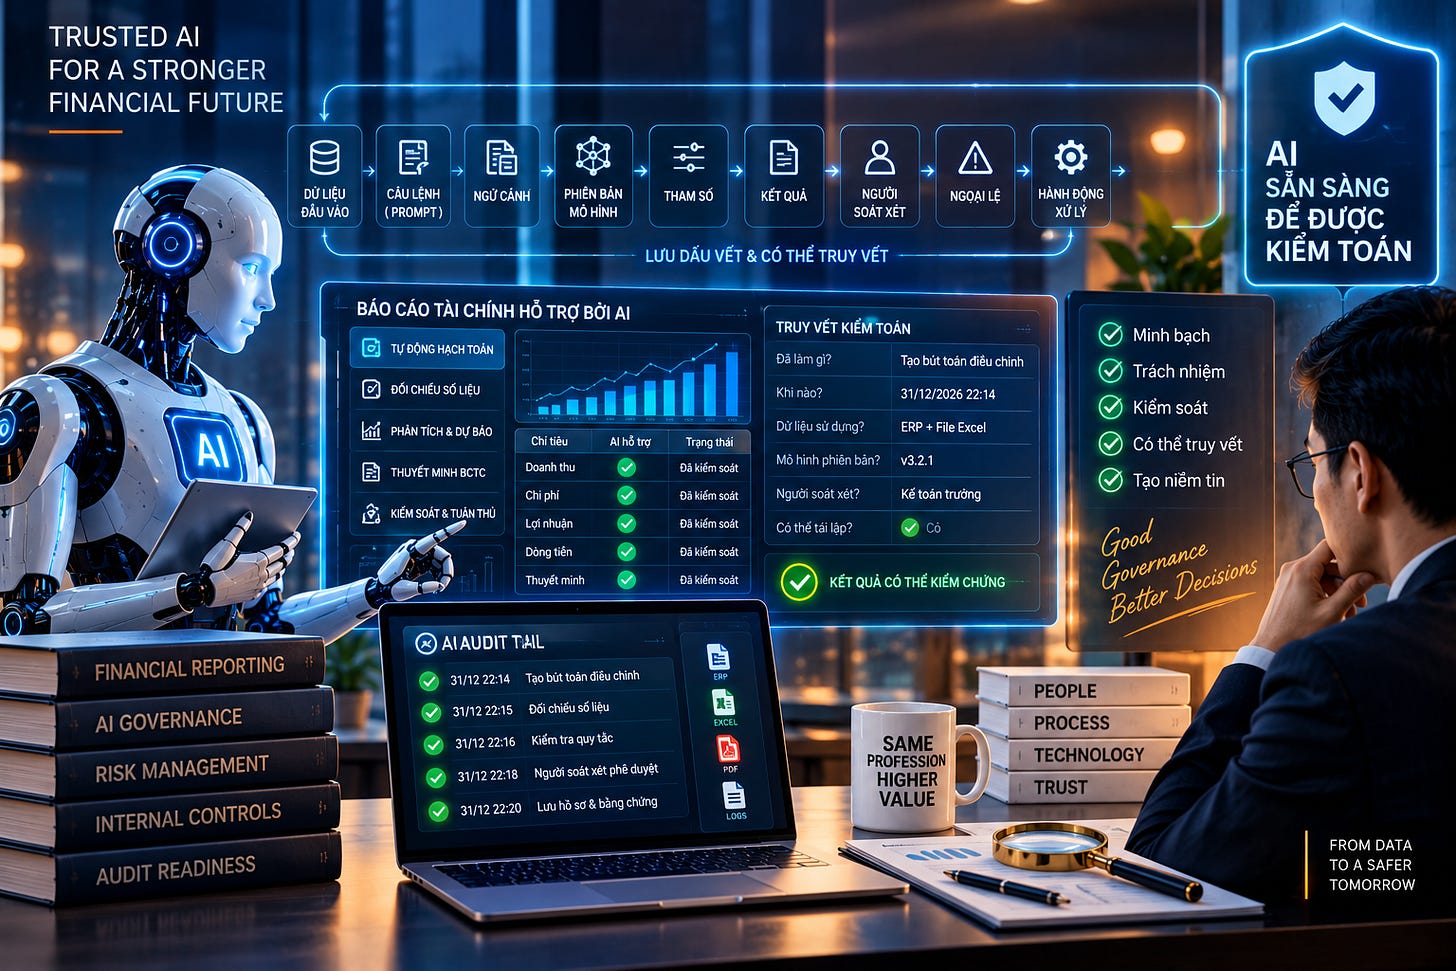
Doanh nghiệp cần kiểm soát không chỉ đầu ra của AI, mà cả: Dữ liệu đầu vào → Câu lệnh → Ngữ cảnh → Phiên bản mô hình → Tham số → Kết quả → Người soát xét → Ngoại lệ → Hành động xử lý.
Một hệ thống AI phục vụ báo cáo tài chính phải có khả năng trả lời những câu hỏi rất cơ bản của kiểm toán viên:
AI đã làm gì?
Việc đó xảy ra khi nào?
Dữ liệu nào được sử dụng?
Phiên bản mô hình nào tạo ra kết quả?
Ai đã xem xét kết quả?
Có thể truy vết hoặc tái lập kết quả tại thời điểm đó hay không?
Điểm này đặc biệt quan trọng đối với mô hình Kiểm toán liên tục bằng AI.
Nếu AI phát hiện 500 ngoại lệ từ 100.000 giao dịch nhưng doanh nghiệp không thể chứng minh dữ liệu nào đã được sử dụng, quy tắc hoặc mô hình nào tạo ra cảnh báo, phiên bản nào đang hoạt động và ai đã xem xét kết quả, thì chính hệ thống kiểm toán bằng AI lại trở thành một nguồn rủi ro kiểm soát mới.
Do đó, tương lai không đơn giản là:
AI kiểm toán con người.
Mà còn là:
Con người phải xây dựng cơ chế quản trị, kiểm soát và bằng chứng để AI cũng có thể được kiểm toán.
EY cũng nhấn mạnh một nguyên tắc rất quan trọng: trách nhiệm cuối cùng vẫn thuộc về con người. Việc “AI nói như vậy” tự thân không phải là bằng chứng đầy đủ để đưa ra kết luận kiểm toán hoặc kết luận quản lý.
Đây chính là nền tảng để doanh nghiệp triển khai AI trong tài chính và kiểm toán một cách có thể mở rộng nhưng vẫn duy trì được niềm tin.
6. Khi liểm toán viên tương lai trở thành “Kỹ sư kiểm toán” - When the auditor professionals become builders.
Một bài viết trên Wall Street Journal ngày 04/09/2026 đưa ra một khái niệm đáng chú ý: Audit Builder/ Audit Engineer - Kỹ sư kiểm toán.
Đó là kiểm toán viên kết hợp chuyên môn nghiệp vụ với hiểu biết về hệ thống, luồng dữ liệu và khả năng nhận diện mẫu hình trên toàn bộ danh mục dữ liệu.
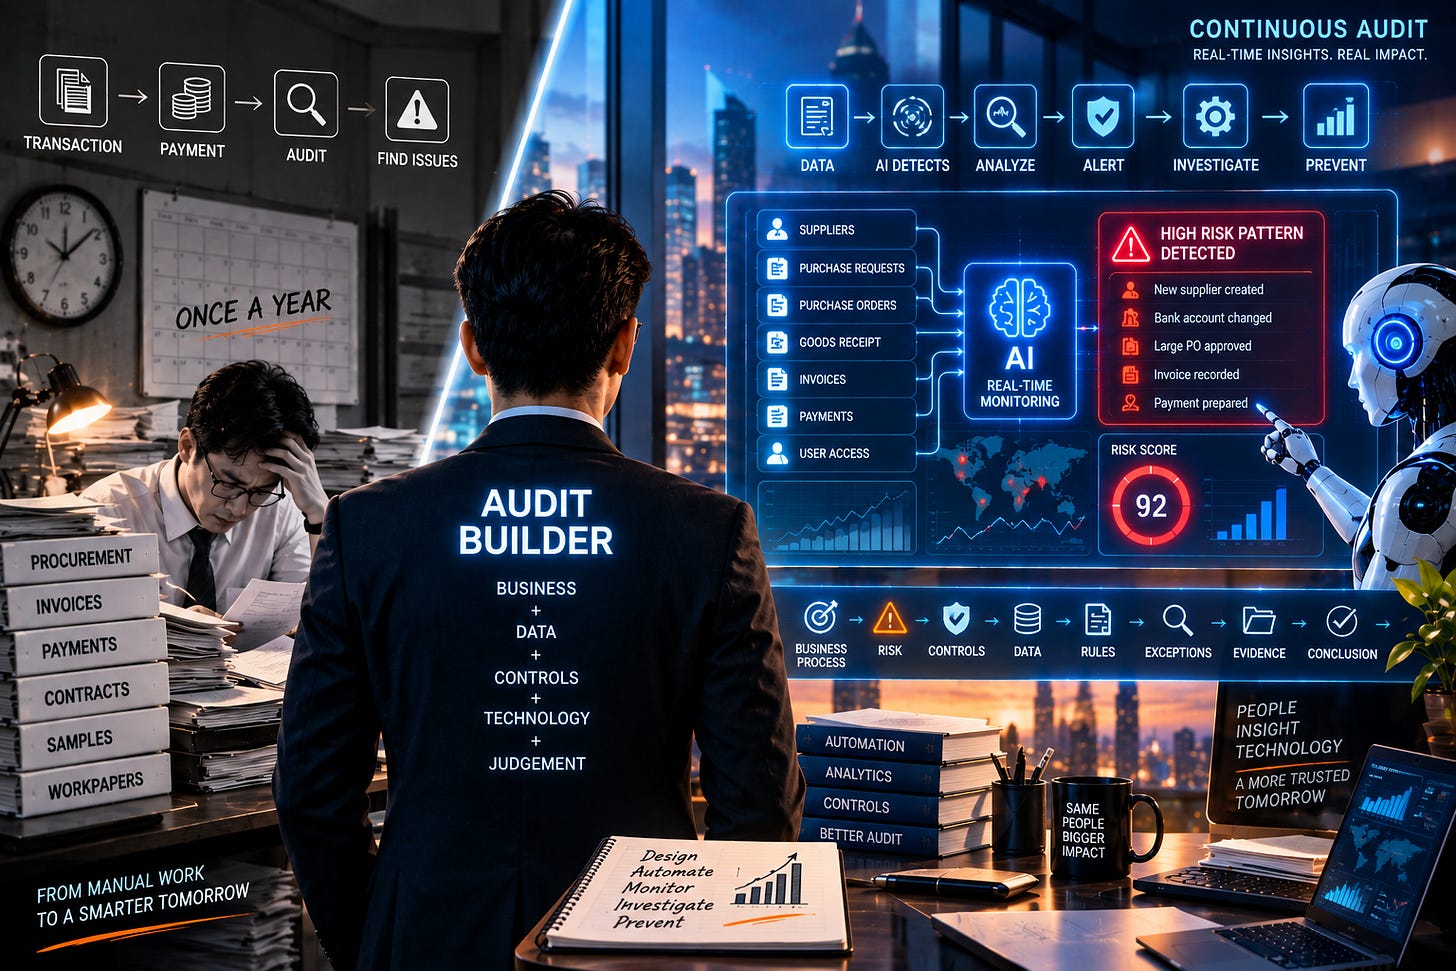
Kiểm toán viên tương lai không nhất thiết phải trở thành Nhà khoa học dữ liệu, mà cần hiểu được xây dựng chuỗi: Quy trình kinh doanh → Rủi ro → Kiểm soát → Dữ liệu → Quy tắc → Ngoại lệ → Bằng chứng → Kết luận.
Ví dụ, kiểm toán viên hiểu rằng một kiểm soát quan trọng sẽ là:
Việc thay đổi tài khoản ngân hàng của nhà cung cấp phải được một người độc lập phê duyệt.
Thay vì mỗi năm lấy 25 mẫu để kiểm tra, kiểm toán viên có thể biến kinh nghiệm nghề nghiệp đó thành một quy tắc giám sát:
Lấy 100% thay đổi tài khoản ngân hàng nhà cung cấp → xác định người thực hiện thay đổi → xác định người phê duyệt → kiểm tra phân tách nhiệm vụ → liên kết với các khoản thanh toán trong 30 ngày → chấm điểm rủi ro → gửi ngoại lệ.
Kinh nghiệm kiểm toán lúc này không còn chỉ nằm trong đầu của một kiểm toán viên cấp cao. Nó được:
Mã hóa thành một hệ thống kiểm soát liên tục.
Nhưng xét đoán nghề nghiệp vẫn phải thuộc về con người.
AI có thể nói:
“Giao dịch này có 7 dấu hiệu rủi ro.”
Kiểm toán viên phải quyết định:
“Những dấu hiệu đó có dẫn đến rủi ro sai sót trọng yếu hay không?”
7. Cuối cùng: Tương lai của kiểm toán không phải là “AI thay thế kiểm toán viên”
Mô hình đáng hướng tới hơn là: AI kiểm tra toàn bộ tổng thể → AI phát hiện mẫu hình → AI thu thập bằng chứng → AI chuẩn bị hồ sơ làm việc → Kiểm toán viên phản biện → Kiểm toán viên điều tra → Kiểm toán viên kết luận.
Và khi AI được sử dụng trong chính quy trình báo cáo tài chính: Doanh nghiệp quản trị AI → Lưu dấu vết → Kiểm soát dữ liệu → Giám sát hiệu năng → Con người soát xét → Kiểm toán viên có thể truy vết và kiểm chứng.
Khi đó, năng suất không đến từ việc kiểm toán viên kiểm tra một mẫu nhanh hơn.
Nó đến từ việc biến:
100.000 giao dịch → 500 ngoại lệ → 30 trường hợp rủi ro cao → 5 vấn đề thực sự cần xét đoán nghề nghiệp.
Nếu doanh nghiệp muốn bắt đầu ngay, hãy lấy Chương trình Kiểm toán nội bộ gần nhất, chọn 30 thủ tục và phân loại thành ba nhóm:
• LIÊN TỤC: Có thể chạy tự động trên 100% tổng thể dữ liệu. • AI HỖ TRỢ: AI thực hiện phần xử lý ban đầu, kiểm toán viên soát xét. • CON NGƯỜI: Bắt buộc phải sử dụng xét đoán nghề nghiệp.
SẴN SÀNG CHO KIỂM TOÁN AI: Nếu AI tham gia thực hiện thủ tục này, chúng ta có lưu được dữ liệu đầu vào, câu lệnh, phiên bản mô hình, kết quả, người soát xét và bằng chứng để tái lập quyết định hay không?
Nguồn tham khảo (click vào link, sau đó click chuột phải chọn “Translate in Vietnamese” để đọc tiếng Việt): • Caseware - Verity for Excel và Agentic Audit Workflow, 9/9/2026 (https://www.globenewswire.com/news-release/2026/09/09/3358891/0/en/caseware-puts-agentic-ai-inside-the-audit-connecting-client-requests-to-the-workpaper-with-caseware-verity-for-excel.html?utm_source=chatgpt.com) • Deloitte - Connected Agentic Intelligence in Omnia, 24/6/2026 (https://www.deloitte.com/global/en/about/press-room/unveils-connected-agentic-intelligence-omnia-advance-audit-assurance.html?utm_source=chatgpt.com) • Deloitte - ControlCatalyst.AI, 5/8/2026 (https://www.deloitte.com/us/en/about/press-room/deloitte-announces-launch-of-controlcatalyst-ai.html?utm_source=chatgpt.com) • KPMG - KPMG Clara AI (https://kpmg.com/us/en/capabilities-services/audit-services/kpmg-clara.html?utm_source=chatgpt.com) • PwC Korea - Control Testing Automation, 13/4/2026 (https://www.pwc.com/kr/ko/press-room/2026/20260413.html?utm_source=chatgpt.com) • Deloitte Tohmatsu - thử nghiệm AI Agent cho Internal Audit/J-SOX, 28/5/2026 (https://www.deloitte.com/jp/ja/about/press-room/nr20260528.html) • EY - “AI audit readiness: why AI assurance matters”, 09/09/2026 (https://www.ey.com/en_us/insights/assurance/ai-audit-readiness-for-financial-reporting)
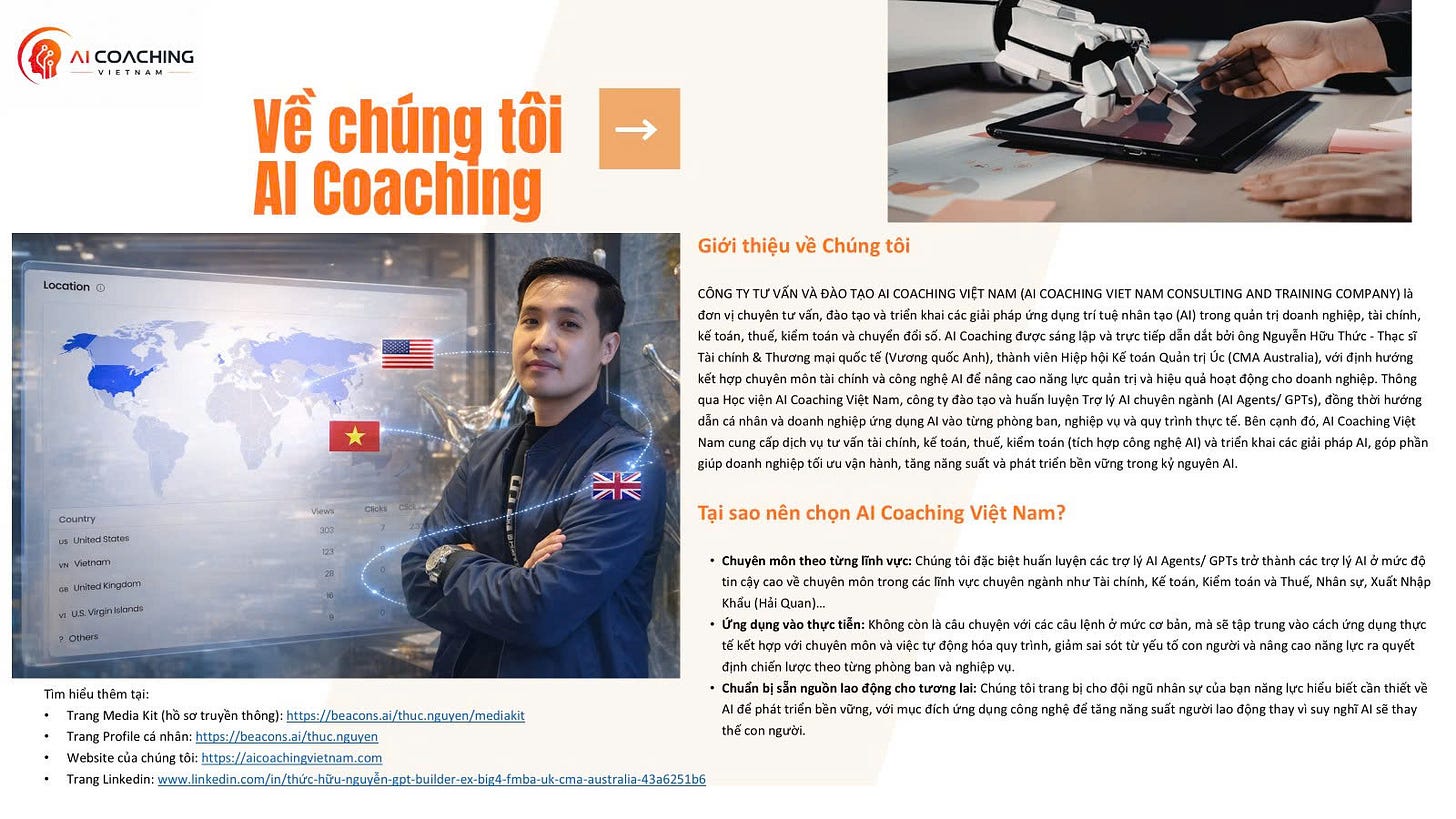
Danh sách các trợ lý GPTs chuyên ngành (miễn phí) của AI Coaching Việt Nam - do Mr. Thức Nguyễn huấn luyện
- TƯ VẤN THUẾ - KẾ TOÁN - TÀI CHÍNH (VIỆT NAM) (đạt hơn 50K cuộc hội thoại/ tư vấn thành công, và được chấm điểm 4,7/5 sao của người dùng toàn cầu): https://chatgpt.com/g/g-6837e01271b88191a8a0c3a36722791d-tu-van-thue-ke-toan-tai-chinh-viet-nam
- CEO TINH HOA (đạt gần 1K cuộc hội thoại): https://chatgpt.com/g/g-68af1339a1388191a1619170b16a4d0f-tro-ly-ceo-tinh-hoa-cua-1-trieu-ceo-viet-nam
- KÊNH NHÂN SỰ-TÍNH LƯƠNG PAYROLL-BẢO HIỂM VIỆT NAM (đạt hơn 1K cuộc hội thoại/ tư vấn thành công, và được chấm điểm 4,5/5 sao của người dùng toàn cầu): https://chatgpt.com/g/g-683bbff94ac48191a6494aee588b86cc-kenh-nhan-su-tinh-luong-payroll-bao-hiem-viet-nam
- GMT VIETNAM - THUẾ TỐI THIỂU TOÀN CẦU VIỆT NAM (new-mới): https://chatgpt.com/g/g-6a1e8e7982c88191942eeebb2e2809cf-gmt-vietnam-thue-toi-thieu-toan-cau-viet-nam
- ESG & FINANCIAL GOVERNANCE ADVISOR (VIETNAM) (đạt hơn 100 cuộc hội thoại/ tư vấn thành công): https://chatgpt.com/g/g-689d6130c6248191ba16fdc81c3c3e9b-esg-financial-governance-advisor-vietnam
- CỘNG ĐỒNG PHÂN TÍCH TÀI CHÍNH & CHỨNG KHOÁN VN (đạt hơn 1K cuộc hội thoại/ tư vấn thành công, và được chấm điểm 4,5/5 sao của người dùng toàn cầu): https://chatgpt.com/g/g-683a7b29b19c8191a02104825a63aa4d-cong-dong-phan-tich-tai-chinh-chung-khoan-vn
- CHUYÊN GIA TÀI CHÍNH & KẾ TOÁN QUẢN TRỊ VN - FP&A (đạt hơn 900 cuộc hội thoại/ tư vấn thành công): https://chatgpt.com/g/g-683ad215efe0819180d986128680d9ff-chuyen-gia-tai-chinh-ke-toan-quan-tri-vn-fp-a
- VIETNAM FINANCIAL & TAX DUE DILIGENCE COMMUNITY: https://chatgpt.com/g/g-683978c1389481919eb09ae4e5bcc020-vietnam-financial-tax-due-diligence-community
- TƯ VẤN THỦ TỤC HẢI QUAN - LOGISTICS VIỆT NAM: https://chatgpt.com/g/g-68397411d2a08191bd9e277cc19517de-tu-van-thu-tuc-hai-quan-logistics-viet-nam
- TƯ VẤN THÀNH LẬP DOANH NGHIỆP - BUSINESS SETUP VN: https://chatgpt.com/g/g-683ac4e505d481918ce23bef0ba022e3-tu-van-thanh-lap-doanh-nghiep-business-setup-vn
- VIETNAM TRANSFER PRICING COMPLIANCE ASSISTANT (đạt hơn 1K cuộc hội thoại/ tư vấn thành công, và được chấm điểm 5/5 sao của người dùng toàn cầu): https://chatgpt.com/g/g-68397ca25f68819190d9101af1de615f-vietnam-transfer-pricing-compliance-assistant
CÔNG TY TƯ VẤN VÀ ĐÀO TẠO AI COACHING VIỆT NAM
(AI COACHING VIET NAM CONSULTING AND TRAINING COMPANY)
🌐 Website: www.AiCoachingVietnam.com (http://www.AiCoachingVietnam.com)
AI Coaching Vietnam là đơn vị chuyên cung cấp dịch vụ tư vấn, đào tạo và chuyển đổi số ứng dụng Trí tuệ nhân tạo (AI) trong lĩnh vực tài chính, kế toán, kiểm toán, thuế, ngân hàng và quản trị doanh nghiệp.
Với đội ngũ chuyên gia có nhiều năm kinh nghiệm thực tiễn trong tư vấn doanh nghiệp, tài chính, kiểm toán, thuế và công nghệ AI, chúng tôi đồng hành cùng doanh nghiệp, tổ chức và cá nhân trong việc nâng cao năng lực quản trị, tối ưu hiệu quả hoạt động và thúc đẩy chuyển đổi số bền vững.
🎯 TẦM NHÌN & SỨ MỆNH
* Tầm nhìn: Trở thành đơn vị tiên phong tại Việt Nam trong việc kết hợp AI và tài chính, kế toán, thuế, để hỗ trợ doanh nghiệp nâng cao năng lực cạnh tranh và quản trị thông minh.
* Sứ mệnh:
• Thúc đẩy ứng dụng AI vào thuế - kế toán - tài chính - kiểm toán - nhân sự - hải quan... • Đồng hành cùng doanh nghiệp trong tối ưu thuế - minh bạch tài chính - quản trị hiệu quả
· Nâng cao chất lượng nguồn nhân lực tài chính - kế toán thông qua dữ liệu và AI.
💼 CÁC NHÓM DỊCH VỤ CHÍNH TÍCH HỢP CÔNG NGHỆ AI:
1. 🤖 AI Coaching & Finance Transformation:
· Đào tạo và tư vấn:
• AI cho Kế toán • AI cho Kiểm toán • AI cho Thuế • AI cho CFO • AI cho FP&A • AI Dashboard • AI Agent cho doanh nghiệp • Tự động hóa báo cáo • Chuyển đổi số tài chính
👉 Giá trị: Tăng năng suất 30-50% - giảm phụ thuộc thủ công nhờ ứng dụng AI (GPTs) và Automation (tự động hóa), tiết kiệm thời gian xử lý dữ liệu, nâng cao chất lượng ra quyết định.
2. 🔍 Tax Optimization (TO) - Tối ưu thuế & Tuân thủ thuế
• Tư vấn thuế tổng thể • Lập kế hoạch thuế • Rà soát VAT, CIT, PIT, FCT • Hoàn thuế • Quyết toán thuế • Thanh tra thuế • Hồ sơ giao dịch liên kết • Transfer Pricing & GMT • Đại diện làm việc với cơ quan thuế
👉 Giá trị: Giảm thiểu rủi ro thuế; Tối ưu chi phí thuế hợp pháp; Nâng cao mức độ tuân thủ.
3. 📊 Accounting Excellence (Kế toán & báo cáo):
• Kế toán thuê ngoài (BPO) • Kế toán trưởng thuê ngoài • Lập Báo cáo tài chính VAS • Chuyển đổi IFRS • Chuẩn bị kiểm toán • Soát xét hệ thống kế toán • Xây dựng quy trình kế toán
👉 Giá trị: Báo cáo tài chính đáng tin cậy, giảm sai sót, hỗ trợ kiểm toán hiệu quả.
4. 💰 Financial Management (Quản trị tài chính):
• Lập ngân sách • Dự báo dòng tiền • Financial Planning & Analysis (FP&A) • KPI Dashboard • CFO Dashboard • ESG Dashboard • Quản trị rủi ro • Tối ưu chi phí
👉 Giá trị: Nâng cao hiệu quả quản trị; Kiểm soát dòng tiền; Hỗ trợ ra quyết định.
5. 🚀 CFO/KTT Partnership (Giám đốc tài chính/KTT thuê ngoài):
• Dịch vụ CFO/KTT thuê ngoài; • Tư vấn M&A, định giá doanh nghiệp; • Huy động vốn & cấu trúc tài chính...
👉 Giá trị: Hỗ trợ tăng trưởng & mở rộng quy mô.
6. 🌐 Tư vấn Transfer Pricing (Chuyển giá) và thuế tối thiểu toàn cầu (GMT)
• Lập Local File, Master File, CbCR...; • Benchmarking theo chuẩn OECD; • Xây dựng chính sách giá nội bộ...;
👉 Giá trị: Giảm rủi ro thanh tra chuyển giá trong giao dịch liên kết.
👤 ĐỘI NGŨ CHUYÊN GIA
Dẫn dắt trực tiếp bởi: Mr. Thức Nguyễn - Thạc sĩ Tài chính & Thương mại Quốc tế (Anh Quốc) - Thành viên CMA Australia (Úc) - Hơn 15 năm kinh nghiệm trong lĩnh vực tư vấn thuế, kế toán, kiểm toán, tư vấn tài chính, và tư vấn doanh nghiệp.