TỔNG HỢP BÀI VIẾT
AI CHO THUẾ: TỪ TRA CỨU NHANH ĐẾN HỒ SƠ THUẾ CÓ TRÍCH DẪN NGUỒN RÕ RÀNG
Khung kiểm soát AI hiệu quả trong tư vấn thuế sẽ giúp AI hỗ trợ tra cứu quy định pháp luật, đối chiếu dữ liệu và chuẩn bị hồ sơ thuế, đồng thời đảm bảo có kiểm soát.
AI có thể giúp chuyên gia thuế rút ngắn đáng kể thời gian nghiên cứu và xử lý thông tin. Tuy nhiên, tốc độ chỉ thực sự tạo ra giá trị khi kết quả được truy xuất từ nguồn chính thức, có bằng chứng và căn cứ pháp lý rõ ràng, có thể kiểm chứng, đồng thời được con người rà soát trước khi sử dụng cho quyết định chuyên môn.
Một quy trình AI đáng tin cậy cho tư vấn thuế trong năm 2026 không nên được xây dựng theo hướng thay thế chuyên gia, mà theo mô hình AI hỗ trợ - nguồn dữ liệu kiểm chứng - chuyên gia rà soát - con người chịu trách nhiệm cuối cùng.
Trong tư vấn thuế, câu hỏi quan trọng không còn là “AI có trả lời được không?”, mà là “AI dựa vào nguồn nào, áp dụng quy định nào, thời gian hiệu lực nào, đối chiếu với dữ liệu nào và ai chịu trách nhiệm phê duyệt kết luận cuối cùng?”.
Một câu trả lời nghe có vẻ hợp lý vẫn có thể sai vì dùng văn bản đã hết hiệu lực, bỏ sót ngoại lệ, hiểu sai thời điểm áp dụng hoặc suy diễn từ dữ liệu không đầy đủ. Vì vậy, AI chỉ thực sự tạo ra giá trị khi được đặt trong một quy trình có kiểm soát:
Nguồn chính thức → Quy định → Sự kiện thực tế → Phân tích → Bằng chứng → Chuyên gia rà soát → Ý kiến tư vấn
Bài viết này của chúng tôi trình bày cách chuyển từ việc dùng AI như một công cụ tra cứu nhanh sang một hệ thống hỗ trợ nghiên cứu, rà soát và chuẩn bị hồ sơ thuế có thể kiểm tra, giải trình và tái sử dụng được.
1. AI trong ngành thuế đang chuyển từ thử nghiệm sang quy trình làm việc
AI không còn chỉ được dùng để tóm tắt văn bản hoặc trả lời một câu hỏi đơn lẻ. Các bộ phận thuế và công ty dịch vụ chuyên nghiệp đang tích hợp AI vào những quy trình có cấu trúc như theo dõi thay đổi pháp luật, nghiên cứu chuyên sâu, đối chiếu dữ liệu, rà soát ngoại lệ và chuẩn bị hồ sơ.
Theo báo cáo năm 2026 của Thomson Reuters, 69% số người được khảo sát trong lĩnh vực dịch vụ chuyên nghiệp đã sử dụng AI tạo sinh ít nhất hằng tuần. Tỷ lệ tổ chức đã tích hợp AI vào quy trình làm việc tăng từ 33% lên 60% chỉ trong một năm. Điều đó cho thấy lợi thế cạnh tranh không còn nằm ở việc “có dùng AI hay không”, mà nằm ở chất lượng của quy trình kiểm soát AI.
Đối với ngành thuế, thay đổi này đặc biệt quan trọng vì công việc đòi hỏi độ chính xác cao, khả năng truy vết nguồn và sự nhất quán giữa kết luận, hồ sơ và số liệu kế toán.
2. Cơ quan thuế Việt Nam cũng đang tăng tốc sử dụng dữ liệu và AI
Việt Nam đang thúc đẩy quản lý thuế dựa trên dữ liệu. Hóa đơn điện tử, dữ liệu giao dịch, thông tin kê khai và các nguồn dữ liệu liên thông tạo ra khả năng phân tích rủi ro ở quy mô lớn hơn nhiều so với trước đây.
Theo thông tin từ Bộ Tài chính, đến đầu năm 2026 hệ thống đã tiếp nhận hàng trăm triệu hóa đơn điện tử. Khối lượng dữ liệu này giúp cơ quan quản lý xây dựng hồ sơ rủi ro, phát hiện dấu hiệu bất thường và lựa chọn trường hợp cần kiểm tra.
Điều đó cũng thay đổi yêu cầu đối với doanh nghiệp. Hồ sơ thuế không chỉ cần “đủ giấy tờ”, mà còn phải nhất quán giữa sổ sách, hóa đơn, hợp đồng, giao dịch thực tế và lập luận pháp lý. AI có thể hỗ trợ doanh nghiệp kiểm tra tính nhất quán này trước khi rủi ro trở thành vấn đề trong một cuộc thanh tra hoặc quyết toán.
3. Nguyên tắc cốt lõi: Bắt đầu từ nguồn chính thức
Một quy trình AI đáng tin cậy phải bắt đầu từ nguồn, không bắt đầu từ câu trả lời. Có thể triển khai theo bảy bước:
1. Xác định câu hỏi: Làm rõ loại thuế, kỳ tính thuế, giao dịch, chủ thể và kết quả cần đạt được. 2. Thu thập nguồn: Tìm luật, nghị định, thông tư, công văn, hướng dẫn và tài liệu nội bộ có liên quan. 3. Rút trích quy định: Ghi nhận điều khoản, điều kiện, ngoại lệ, thời điểm hiệu lực và văn bản sửa đổi. 4. Chuẩn hóa sự kiện thực tế: Tóm tắt giao dịch bằng dữ liệu có thể kiểm tra như hợp đồng, hóa đơn, chứng từ và bút toán. 5. Phân tích: Đối chiếu từng sự kiện với từng điều kiện pháp lý, nêu rõ điểm phù hợp và điểm chưa chắc chắn. 6. Lập bản đồ bằng chứng: Liên kết mỗi kết luận với tài liệu chứng minh tương ứng. 7. Chuyên gia rà soát: Người có thẩm quyền kiểm tra nguồn, lập luận, mức độ rủi ro và phê duyệt ý kiến cuối cùng.
Nếu thiếu một trong các bước trên, AI rất dễ tạo ra một kết luận trôi chảy nhưng khó giải trình. Ngược lại, khi mọi bước đều có dấu vết, kết quả có thể được rà soát, cập nhật và tái sử dụng.
4. Xây dựng thứ tự ưu tiên nguồn cho nghiên cứu thuế
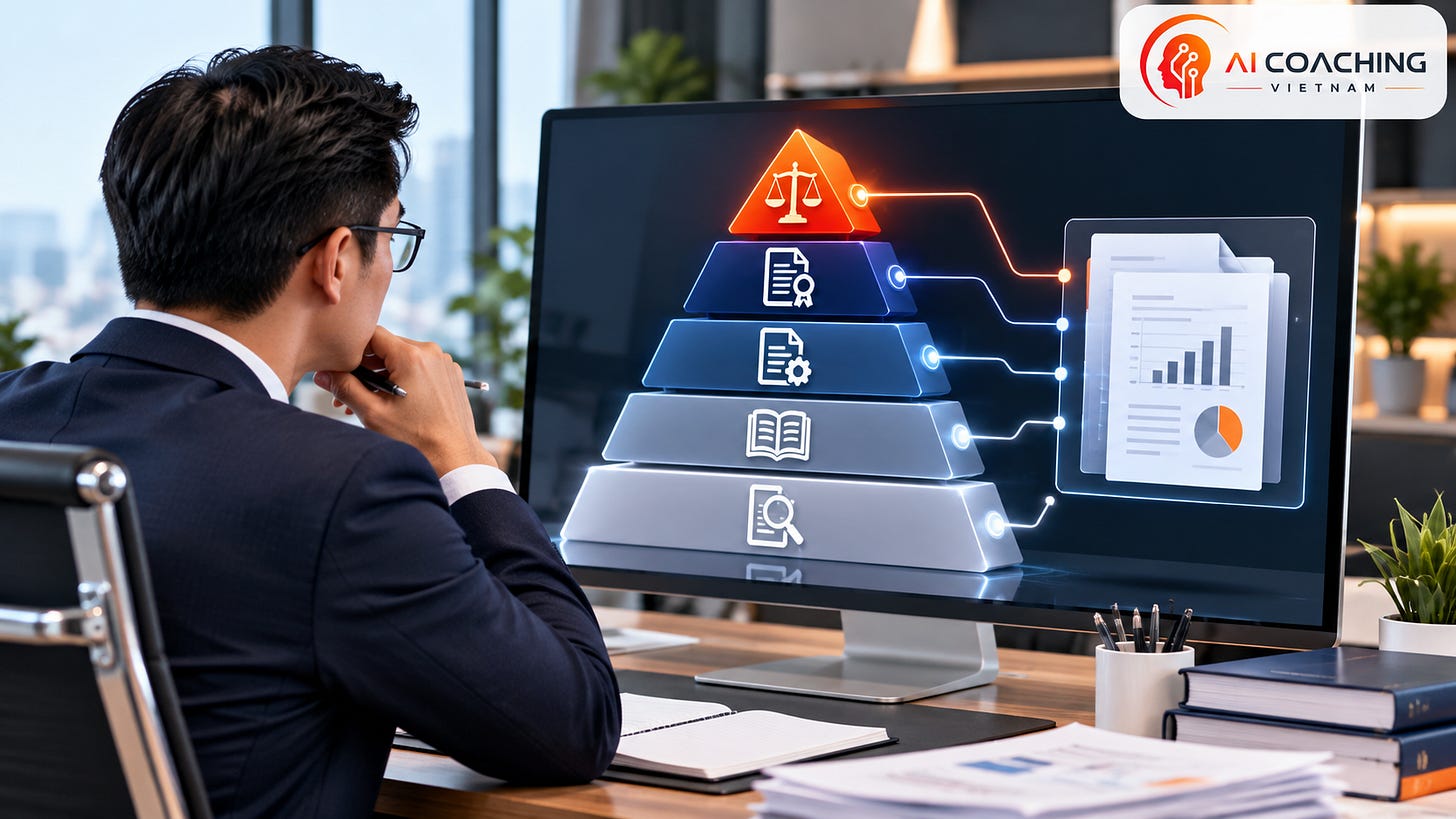
Không phải mọi tài liệu trên internet đều có giá trị pháp lý như nhau. Doanh nghiệp nên thiết lập thứ tự ưu tiên nguồn rõ ràng cho AI và người dùng:
1. Văn bản quy phạm pháp luật: Luật, nghị định, thông tư, công văn và văn bản sửa đổi còn hiệu lực. 2. Nguồn chính thức của cơ quan nhà nước: Cổng thông tin, cơ sở dữ liệu pháp luật và hướng dẫn công khai. 3. Văn bản giải đáp hoặc hướng dẫn áp dụng: Cần kiểm tra phạm vi, đối tượng, thời điểm và giá trị tham khảo. 4. Tài liệu chuyên môn có uy tín: Dùng để tham khảo cách hiểu, không thay thế nguồn pháp lý gốc. 5. Nội dung không chính thức: Bài đăng, diễn đàn hoặc câu trả lời do AI tạo chỉ nên dùng để phát hiện từ khóa và hướng tìm kiếm.
Mỗi nguồn trong hồ sơ nghiên cứu nên ghi rõ tên văn bản, số hiệu, ngày ban hành, ngày hiệu lực, điều khoản được sử dụng, đường dẫn và ngày truy cập. Đây là nền tảng để kiểm tra lại kết luận khi quy định thay đổi.
5. AI hỗ trợ rà soát sức khỏe thuế (AI-Powered Tax Health-check) như thế nào?
Một trường hợp sử dụng có giá trị cao là rà soát sức khỏe thuế. Thay vì kiểm tra thủ công toàn bộ sổ cái, AI có thể giúp phân loại giao dịch và tập trung sự chú ý của chuyên gia vào các ngoại lệ.
Ví dụ, hệ thống có thể rà soát:
• Chi phí có mô tả bất thường hoặc thiếu chứng từ hỗ trợ. • Giao dịch với bên liên kết nhưng chưa được gắn nhãn đầy đủ. • Hóa đơn có ngày, mã số thuế hoặc số tiền không khớp với sổ kế toán. • Khoản thanh toán vượt ngưỡng nhưng phương thức thanh toán chưa phù hợp. • Doanh thu, thuế đầu ra hoặc thuế đầu vào biến động bất thường giữa các kỳ. • Chi phí có khả năng không được trừ hoặc cần phân bổ theo quy định.
Đầu ra tốt không phải là một danh sách hàng nghìn giao dịch, mà là một bảng ngoại lệ có mức độ rủi ro, lý do cảnh báo, nguồn dữ liệu, chứng từ còn thiếu và người chịu trách nhiệm xử lý.
6. AI nên tạo “Hồ sơ nghiên cứu thuế”, không chỉ tạo câu trả lời
Một câu trả lời AI đơn lẻ thường mất giá trị ngay sau khi cuộc trò chuyện kết thúc. Ngược lại, một Hồ sơ nghiên cứu thuế có thể trở thành tài sản tri thức của doanh nghiệp.
Mỗi hồ sơ nên bao gồm:
• Câu hỏi cần giải quyết và phạm vi phân tích. • Tóm tắt sự kiện thực tế đã được xác nhận. • Danh mục nguồn chính thức và điều khoản liên quan. • Phân tích từng điều kiện pháp lý. • Các giả định đang được sử dụng. • Điểm chưa chắc chắn và phương án xử lý. • Bản đồ bằng chứng. • Kết luận sơ bộ, mức độ rủi ro và khuyến nghị. • Tên người rà soát, ngày rà soát và phiên bản hồ sơ.
Hồ sơ này giúp người quản lý hiểu AI đã làm gì, chuyên gia đã kiểm tra gì và cơ sở nào dẫn đến khuyến nghị cuối cùng. Khi có thay đổi pháp luật, nhóm thuế chỉ cần cập nhật những nguồn và phần phân tích bị ảnh hưởng.
7. So sánh quy định giữa các thời kỳ mà không bỏ sót ngày hiệu lực
Một trong những rủi ro lớn nhất khi dùng AI cho thuế là áp dụng đúng quy định nhưng sai thời kỳ. Văn bản có thể được ban hành trong năm nay nhưng chỉ có hiệu lực từ năm sau, hoặc có điều khoản chuyển tiếp cho giao dịch đã phát sinh.
AI có thể hỗ trợ lập bảng so sánh gồm:
• Quy định trước và sau khi sửa đổi. • Ngày ban hành, ngày hiệu lực và giai đoạn chuyển tiếp. • Đối tượng chịu tác động. • Hồ sơ, quy trình hoặc hệ thống cần thay đổi. • Rủi ro nếu tiếp tục áp dụng cách xử lý cũ.
Tuy nhiên, AI chỉ nên đề xuất sự khác biệt. Chuyên gia phải xác nhận văn bản gốc, hiệu lực và cách áp dụng cho tình huống cụ thể.
8. Chuẩn bị cho thanh tra và quyết toán bằng bản đồ bằng chứng
Khi cơ quan thuế yêu cầu giải trình, doanh nghiệp thường mất nhiều thời gian để tìm lại hợp đồng, hóa đơn, chứng từ thanh toán, bảng tính và email phê duyệt. Bản đồ bằng chứng giúp chuẩn bị trước cho tình huống này.
Với mỗi kết luận thuế, doanh nghiệp nên liên kết:
• Quy định được áp dụng. • Sự kiện thực tế liên quan. • Tài khoản và bút toán trong sổ cái. • Hóa đơn, hợp đồng và chứng từ thanh toán. • Bảng tính hoặc phương pháp phân bổ. • Người lập, người rà soát và ngày phê duyệt.
AI có thể đọc tên tệp, trích xuất dữ liệu, gợi ý liên kết và cảnh báo tài liệu còn thiếu. Người phụ trách vẫn phải xác nhận rằng chứng từ đúng giao dịch, đúng kỳ và đủ sức hỗ trợ cho lập luận.
9. Tác nhân AI về thuế phải có giới hạn quyền và bước phê duyệt
Tác nhân AI (AI Agent) là hệ thống có thể tự thực hiện một chuỗi nhiệm vụ như theo dõi văn bản mới, so sánh thay đổi, tìm hồ sơ bị ảnh hưởng và soạn bản ghi nhớ. Khả năng này rất hữu ích, nhưng cũng tạo ra rủi ro nếu hệ thống được cấp quyền quá rộng.
Một mô hình kiểm soát hợp lý nên chia quyền thành bốn mức:
1. Đọc: Truy cập nguồn pháp lý và dữ liệu được phép. 2. Phân tích: Phân loại, đối chiếu và đề xuất vấn đề cần kiểm tra. 3. Soạn thảo: Chuẩn bị bản ghi nhớ, bảng ngoại lệ hoặc nội dung phản hồi. 4. Thực hiện: Gửi, nộp, cập nhật hệ thống hoặc thay đổi dữ liệu.
Ba mức đầu có thể được tự động hóa theo phạm vi được phê duyệt. Mức thực hiện phải có bước xác nhận của con người, nhật ký hoạt động và khả năng truy vết. Không nên để AI tự gửi ý kiến tư vấn, tự nộp hồ sơ thuế hoặc tự sửa dữ liệu nguồn mà không có phê duyệt.
10. AI có trích dẫn nguồn và tạo sinh tăng cường truy xuất (RAG)
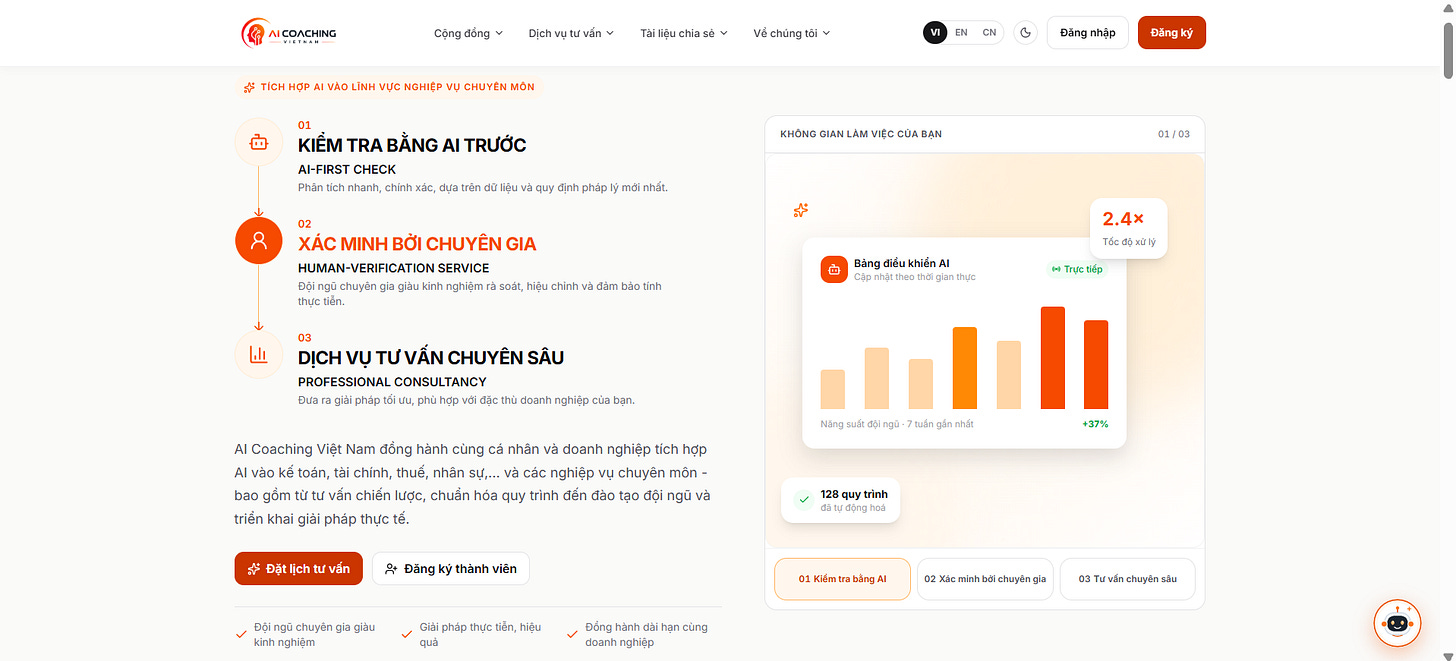
Tạo sinh tăng cường truy xuất, thường được viết tắt là RAG (Retrieval-Augmented Generation), là cách để AI tìm thông tin trong một kho tài liệu được kiểm soát trước khi tạo câu trả lời. Trong lĩnh vực thuế, kho tài liệu này có thể gồm văn bản pháp luật, hướng dẫn chính thức, chính sách nội bộ, hồ sơ kỳ trước và các mẫu đã được phê duyệt.
Một hệ thống tốt phải buộc AI:
• Hiển thị nguồn cho từng nhận định quan trọng. • Trích đúng điều khoản thay vì chỉ dẫn đến trang chủ. • Thông báo khi không tìm thấy nguồn đủ mạnh. • Tách biệt nội dung lấy từ nguồn với phần suy luận. • Không tự lấp chỗ trống bằng thông tin bịa đặt.
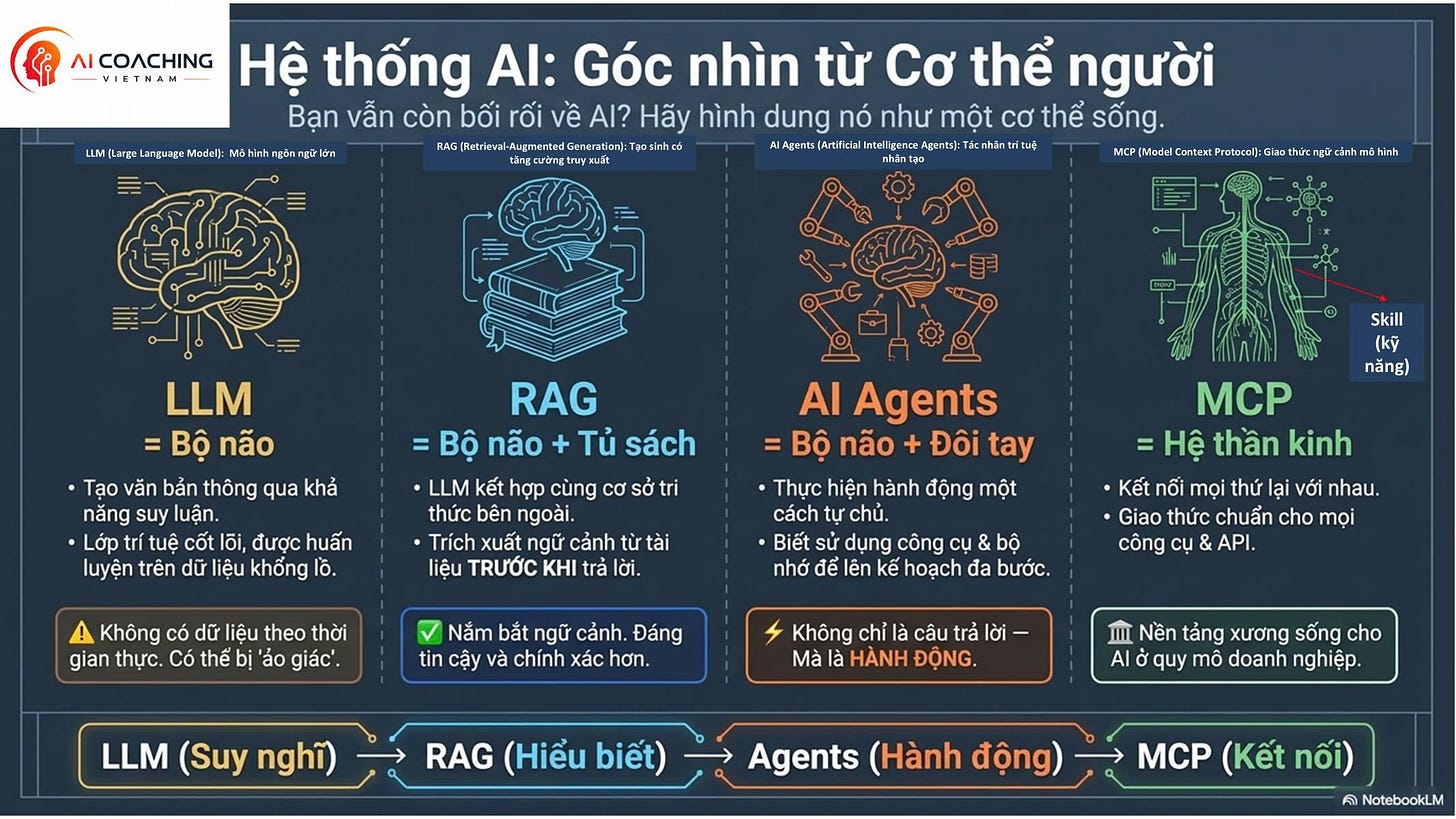
Trích dẫn không biến câu trả lời thành đúng tuyệt đối. Nó tạo điều kiện để chuyên gia kiểm tra nhanh hơn, nhận diện điểm yếu và chịu trách nhiệm đối với kết luận. Đây cũng là triết lý cốt lõi của AI Coaching Việt Nam (https://www.aicoachingvietnam.com (https://www.aicoachingvietnam.com)):
01. KIỂM TRA BẰNG AI TRƯỚC (https://www.aicoachingvietnam.com/thanh-toan?package=intro)
AI-FIRST CHECK (https://www.aicoachingvietnam.com/thanh-toan?package=intro)
Phân tích nhanh, chính xác, dựa trên dữ liệu và quy định pháp lý mới nhất.
02. XÁC MINH BỞI CHUYÊN GIA (https://www.aicoachingvietnam.com/shared-hub#experts)
HUMAN-VERIFICATION SERVICE (https://www.aicoachingvietnam.com/shared-hub#experts)
Đội ngũ chuyên gia giàu kinh nghiệm rà soát, hiệu chỉnh và đảm bảo tính thực tiễn.
03. DỊCH VỤ TƯ VẤN CHUYÊN SÂU (https://www.aicoachingvietnam.com/dich-vu-tu-van)
PROFESSIONAL CONSULTANCY (https://www.aicoachingvietnam.com/dich-vu-tu-van)
Đưa ra giải pháp tối ưu, phù hợp với đặc thù doanh nghiệp của bạn.
11. Những sai lầm phổ biến khi dùng AI trong tư vấn thuế
Sự dụng câu lệnh để hỏi quá rộng: “Chi phí này có được trừ không?” thường không đủ thông tin. Cần cung cấp bối cảnh/ ngữ cảnh, loại chi phí, mục đích kinh doanh, giá trị, phương thức thanh toán, chứng từ, bên liên quan và kỳ tính thuế.
Không kiểm tra ngày hiệu lực: AI có thể tìm đúng văn bản nhưng áp dụng sai thời điểm. Mọi kết luận cần ghi rõ kỳ tính thuế, năm tài chính áp dụng, và ngày hiệu lực của nguồn.
Nhầm tài liệu tham khảo với căn cứ pháp lý: Một bài phân tích tốt vẫn không thay thế Luật, Nghị định hoặc Thông tư. Cần quay lại nguồn gốc trước khi đưa ra ý kiến.
Đưa dữ liệu nhạy cảm vào công cụ không được phê duyệt: Dữ liệu người nộp thuế, hợp đồng, thông tin nhân sự và giao dịch phải được bảo vệ theo chính sách bảo mật. Chỉ sử dụng môi trường đã được tổ chức phê duyệt.
Để AI thay thế xét đoán nghề nghiệp: AI có thể phát hiện mẫu và soạn thảo, nhưng không hiểu đầy đủ mục đích giao dịch, chất lượng bằng chứng, mức độ trọng yếu và khẩu vị rủi ro của doanh nghiệp.
Không lưu lại dấu vết: Nếu không lưu nguồn, phiên bản, giả định và người phê duyệt, doanh nghiệp khó chứng minh quy trình đã được kiểm soát.
12. Danh sách kiểm tra 18 điểm trước khi sử dụng kết quả AI
• Câu hỏi đã xác định đúng loại thuế và kỳ tính thuế chưa? • Sự kiện thực tế đã được người phụ trách xác nhận chưa? • AI có sử dụng nguồn chính thức không? • Văn bản còn hiệu lực tại thời điểm giao dịch không? • Điều khoản được trích dẫn có đúng và đủ không? • Có văn bản sửa đổi, thay thế hoặc điều khoản chuyển tiếp không? • Có ngoại lệ hoặc điều kiện bổ sung bị bỏ sót không?
• Kết luận có tách biệt dữ kiện, giả định và suy luận không? • Mỗi nhận định quan trọng có nguồn hỗ trợ không? • Mỗi kết luận có bằng chứng thực tế tương ứng không? • Số liệu có khớp giữa sổ cái, hóa đơn và tờ khai không? • Có dữ liệu nhạy cảm nào được xử lý ngoài môi trường cho phép không? • Đầu ra có nêu rõ điểm chưa chắc chắn không? • Mức độ rủi ro đã được đánh giá chưa? • Khuyến nghị có khả thi và có người chịu trách nhiệm không? • Chuyên gia phù hợp đã rà soát chưa? • Phiên bản và ngày phê duyệt đã được lưu chưa? • Hồ sơ có thể được người khác kiểm tra và tái thực hiện không?
13. Lộ trình trưởng thành: Từ nghiên cứu thuế (Tax Research) đến trí tuệ thuế (Tax Intelligence)
Doanh nghiệp có thể phát triển năng lực AI cho thuế theo bốn cấp độ:
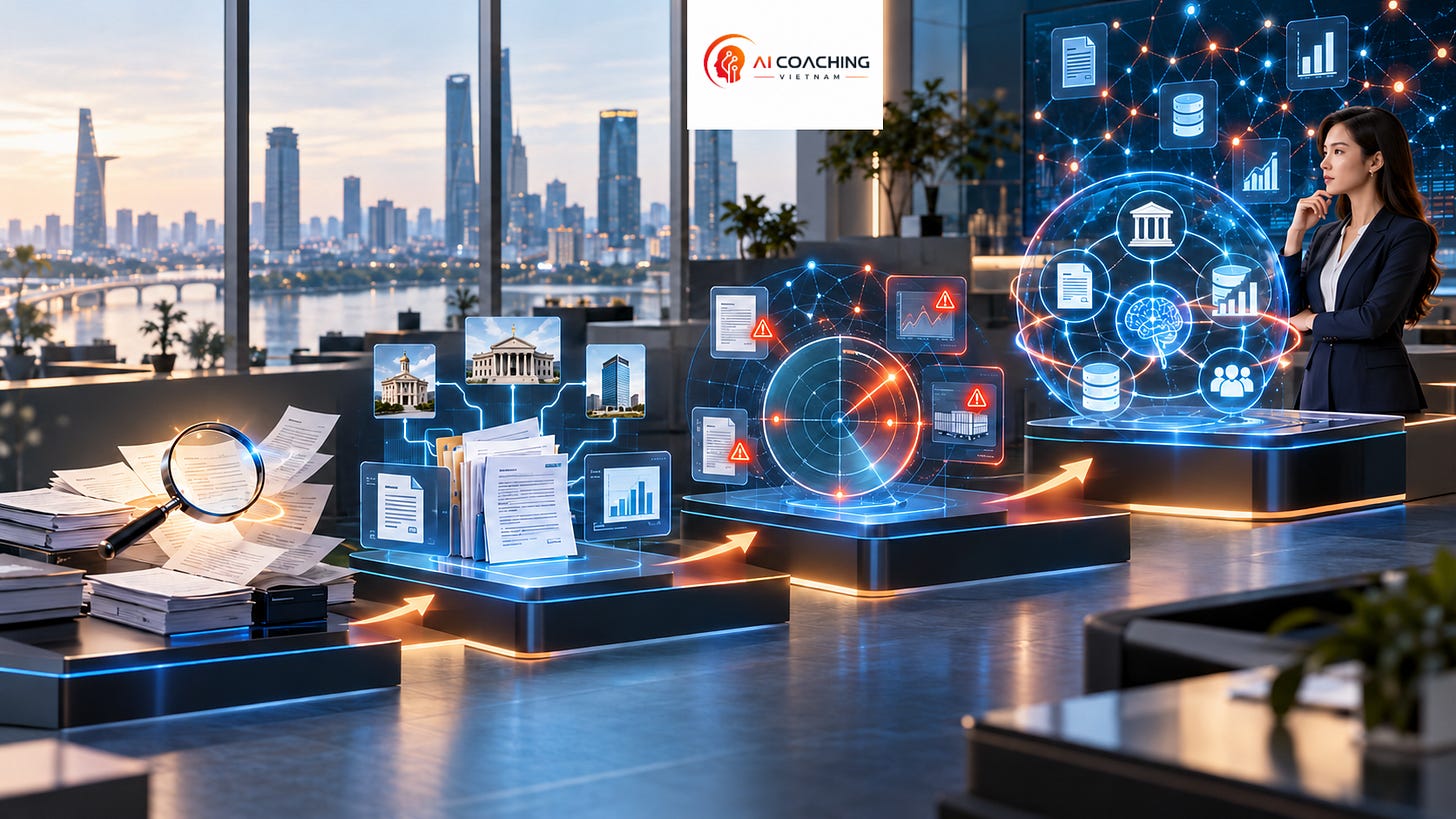
1. Tra cứu hỗ trợ: AI tìm từ khóa, tóm tắt tài liệu và gợi ý câu hỏi tiếp theo. 2. Hồ sơ có cấu trúc: AI tạo Hồ sơ nghiên cứu thuế với nguồn, phân tích và bằng chứng. 3. Giám sát chủ động: AI theo dõi thay đổi pháp luật, phát hiện giao dịch ngoại lệ và cảnh báo rủi ro. 4. Trí tuệ thuế: Dữ liệu, quy định, hồ sơ và quyết định được kết nối để hỗ trợ lập kế hoạch và quản trị rủi ro.
Mục tiêu cuối cùng không phải là tự động hóa mọi quyết định. Mục tiêu là giúp chuyên gia dành ít thời gian hơn cho việc tìm kiếm và tổng hợp, đồng thời dành nhiều thời gian hơn cho việc đánh giá rủi ro, giải thích tác động và đưa ra quyết định.
14. Câu hỏi thường gặp
i). AI có thể tự đưa ra ý kiến tư vấn thuế không?
AI có thể hỗ trợ nghiên cứu và soạn thảo, nhưng ý kiến cuối cùng phải được chuyên gia có đủ năng lực và thẩm quyền rà soát.
ii). Làm thế nào để giảm thông tin bịa đặt của AI?
Hãy giới hạn AI trong kho tài liệu được kiểm soát, bắt buộc trích dẫn nguồn, yêu cầu hệ thống thông báo khi thiếu căn cứ và luôn có bước kiểm tra của con người. Ngoài ra, bạn cũng nên tùy chỉnh cá nhân hóa cho tài khoản của bạn để AI hiểu công việc, nghề nghiệp của bạn.
iii). Có nên đưa toàn bộ sổ cái vào AI không?
Chỉ nên làm vậy trong môi trường đã được phê duyệt, có kiểm soát truy cập, bảo mật dữ liệu, nhật ký hoạt động và mục đích xử lý rõ ràng. Không phải AI nào cũng được phép sử dụng ở đơn vị của bạn đang công tác.
iv). Đầu ra nào hữu ích nhất cho nhóm thuế?
Thay vì câu trả lời đơn lẻ, hãy tạo Hồ sơ nghiên cứu thuế, bảng ngoại lệ, bản đồ bằng chứng và danh sách hành động có người phụ trách.
v). Doanh nghiệp nên bắt đầu từ đâu?
Hãy chọn một quy trình lặp lại, có dữ liệu sẵn và rủi ro vừa phải, chẳng hạn theo dõi văn bản mới hoặc rà soát một nhóm chi phí. Sau đó đo thời gian tiết kiệm, tỷ lệ ngoại lệ đúng và chất lượng hồ sơ.
vi). AI có thay thế chuyên gia thuế không?
AI thay đổi cách chuyên gia làm việc nhiều hơn là thay thế họ. AI làm tăng sức mạng cho chuyên gia thuế (AI-Powered Tax Expert). Giá trị của chuyên gia chuyển từ tìm kiếm thông tin sang xét đoán nghề nghiệp, đánh giá bối cảnh, chất lượng bằng chứng, mức độ rủi ro và phương án thực thi.
15. Tình huống ứng dụng (used-case):
i). Tình huống ứng dụng 1: AI hỗ trợ nghiên cứu thuế Thay vì đặt câu hỏi chung chung như “Giao dịch này chịu thuế gì?”, chuyên viên nên cung cấp cho AI các dữ kiện (facts) có cấu trúc, bao gồm: Chủ thể/doanh nghiệp (Entity) - Giao dịch (Transaction) - Bên đối tác (Counterparty) - Quốc gia/vùng tài phán liên quan (Jurisdiction) - Hợp đồng (Contract) - Hóa đơn (Invoice) - Luồng thanh toán (Payment Flow) - Kỳ/thời gian phát sinh (Period) - Vấn đề hoặc câu hỏi cần giải quyết.
AI có thể hỗ trợ xây dựng danh sách các vấn đề cần xem xét (Issue List), đề xuất từ khóa tra cứu, xác định danh mục nguồn pháp lý cần kiểm tra và lập bảng so sánh các quan điểm hoặc phương án xử lý.
Tuy nhiên, kết luận cuối cùng chỉ nên được đưa ra sau khi đã kiểm tra và xác minh các nguồn pháp lý có liên quan.
Một mô hình nghiên cứu thuế phù hợp có thể được thiết kế như sau: DỮ KIỆN → VẤN ĐỀ → NGUỒN → QUY ĐỊNH → ÁP DỤNG → RỦI RO → KẾT LUẬN (FACT → ISSUE → SOURCE → RULE → APPLICATION → RISK → CONCLUSION).
ii). Tình huống ứng dụng 2: AI hỗ trợ rà soát sức khỏe thuế (AI-Powered Tax Health Check)
Doanh nghiệp có thể sử dụng AI để sàng lọc dữ liệu và phát hiện các trường hợp ngoại lệ (exception) thay vì chuyên viên phải đọc và kiểm tra thủ công toàn bộ tập dữ liệu.
Ví dụ, quy trình có thể được thiết kế như sau: SỔ CÁI + DỮ LIỆU THUẾ GTGT + HÓA ĐƠN + THANH TOÁN → SÀNG LỌC THEO QUY TẮC/AI → NGOẠI LỆ → CHỨNG TỪ HỖ TRỢ → CHUYÊN VIÊN THUẾ RÀ SOÁT → HÀNH ĐỘNG XỬ LÝ (GL + VAT DATA + INVOICE + PAYMENT → RULE/AI SCREENING → EXCEPTION → SUPPORTING DOCUMENT → TAX REVIEWER → ACTION)
Các trường hợp ngoại lệ có thể bao gồm: - Dữ liệu hoặc thông tin bị thiếu; - Nội dung/mô tả giao dịch bất thường; - Giao dịch có giá trị lớn; - Chênh lệch giữa sổ kế toán và tờ khai thuế; - Hóa đơn, chứng từ hoặc hồ sơ cần được kiểm tra bổ sung.
Điểm quan trọng là: việc AI gắn cờ cảnh báo (AI flag) không đồng nghĩa với việc doanh nghiệp có hành vi vi phạm. Cảnh báo của AI chủ yếu giúp chuyên viên xác định các giao dịch có mức độ rủi ro hoặc bất thường cao hơn để ưu tiên kiểm tra và rà soát.
iii). Tình huống ứng dụng 3: AI hỗ trợ hồ sơ thanh tra, kiểm tra thuế
AI có thể hỗ trợ doanh nghiệp trong quá trình chuẩn bị và quản lý hồ sơ phục vụ thanh tra, kiểm tra thuế, chẳng hạn: - Lập danh mục hồ sơ, tài liệu (Document Index); - Tóm tắt thư từ, công văn và các nội dung trao đổi (Correspondence); - Đối chiếu yêu cầu của cơ quan thuế với hồ sơ, tài liệu doanh nghiệp hiện có; - Xây dựng bảng theo dõi các vấn đề còn tồn đọng (Open-item Tracker); - Chuẩn bị dự thảo nội dung giải trình (Draft Explanation/Response).
Quy trình có thể được thiết kế như sau: YÊU CẦU CỦA CƠ QUAN THUẾ → LẬP BẢN ĐỒ YÊU CẦU → KIỂM KÊ HỒ SƠ → XÁC ĐỊNH HỒ SƠ CÒN THIẾU → PHÂN CÔNG NGƯỜI PHỤ TRÁCH → DỰ THẢO GIẢI TRÌNH → CHUYÊN GIA THUẾ RÀ SOÁT → PHÊ DUYỆT (TAX AUTHORITY REQUEST → REQUIREMENT MAP → DOCUMENT INVENTORY → GAP → OWNER → DRAFT RESPONSE → TAX PROFESSIONAL REVIEW → APPROVAL).
Đây là lĩnh vực mà AI có thể giúp giảm đáng kể khối lượng công việc hành chính, tổng hợp và đối chiếu hồ sơ. Tuy nhiên, các đánh giá chuyên môn, nhận định về rủi ro và quyết định cuối cùng (professional judgment) vẫn cần thuộc trách nhiệm của chuyên gia thuế.
iv). Tình huống ứng dụng 4: Tuân thủ thuế với AI tác nhân (Agentic Compliance)
Agentic Compliance có thể được hiểu theo hướng thực tiễn là việc AI có khả năng tham gia và thực hiện nhiều bước liên tiếp trong một quy trình tuân thủ, thay vì phải chờ con người nhập từng câu lệnh (prompt) riêng biệt.
Ví dụ: NHẬP DỮ LIỆU → KIỂM TRA/XÁC THỰC DỮ LIỆU → ÁNH XẠ MÃ THUẾ → XÁC ĐỊNH NGOẠI LỆ → YÊU CẦU HỒ SƠ HỖ TRỢ → CHUẨN BỊ HỒ SƠ LÀM VIỆC → CHUYỂN CHUYÊN VIÊN RÀ SOÁT (IMPORT DATA → VALIDATE → MAP TAX CODE → IDENTIFY EXCEPTION → REQUEST SUPPORT → PREPARE WORKING → ROUTE REVIEWER_
Tuy nhiên, doanh nghiệp không nên trao toàn quyền cho AI ngay từ đầu. Thay vào đó, quyền hạn của AI có thể được phân cấp theo từng mức độ: ĐỌC DỮ LIỆU → ĐỀ XUẤT → CHUẨN BỊ → THỰC THI (READ → RECOMMEND → PREPARE → EXECUTE)
Trong đó: - Read: AI được quyền truy cập và đọc dữ liệu; - Recommend: AI phân tích và đưa ra khuyến nghị; - Prepare: AI chuẩn bị hồ sơ, bảng tính, dự thảo tờ khai hoặc nội dung giải trình; - Execute: AI thực hiện một hành động cụ thể trên hệ thống theo phạm vi quyền hạn được phê duyệt.
Đặc biệt, các hành động có thể ảnh hưởng trực tiếp đến kê khai thuế, nộp hồ sơ, số thuế phải nộp hoặc nghĩa vụ thuế của doanh nghiệp cần được kiểm soát thông qua ma trận phân quyền (Authority Matrix) và cơ chế phê duyệt của con người (Human Approval/Human-in-the-loop) phù hợp.
Nguyên tắc cốt lõi có thể tóm tắt là: AI hỗ trợ xử lý và tự động hóa quy trình - con người chịu trách nhiệm về đánh giá chuyên môn, phê duyệt và quyết định cuối cùng.
16. Bắt đầu xây dựng quy trình AI có kiểm soát cho bộ phận thuế:
AI Coaching Vietnam hỗ trợ doanh nghiệp và đội ngũ chuyên môn thiết kế quy trình AI thực tế, an toàn và có thể kiểm tra.
• Đào tạo AI cho doanh nghiệp và đội ngũ chuyên môn (https://www.aicoachingvietnam.com/dao-tao) • Dịch vụ tư vấn và triển khai AI (https://www.aicoachingvietnam.com/dich-vu-tu-van) • Giải pháp AI dành cho doanh nghiệp (https://www.aicoachingvietnam.com/cong-ty)
Nguồn tham khảo: • Thomson Reuters - Báo cáo AI trong dịch vụ chuyên nghiệp năm 2026 (https://www.thomsonreuters.com/en/reports/2026-ai-in-professional-services-report) • Thomson Reuters - Tác động của AI đối với ngành thuế và kế toán (https://tax.thomsonreuters.com/blog/how-ai-will-impact-the-tax-and-accounting-profession/) • NJCPA - AI đang thay đổi nghiên cứu thuế như thế nào (https://njcpa.org/article/2026/09/29/how-ai-is-transforming-tax-research) • Bộ Tài chính - Ứng dụng dữ liệu và công nghệ trong quản lý thuế (https://mof.gov.vn/webcenter/portal/btcvn/pages_r/l/tin-bo-tai-chinh?dDocName=MOFUCM348829) • Bộ Tài chính - Chuyển đổi số và hóa đơn điện tử (https://mof.gov.vn/webcenter/portal/btcvn/pages_r/l/tin-bo-tai-chinh?dDocName=MOFUCM344851) • Báo Chính phủ - Ngành thuế ứng dụng AI trong quản lý rủi ro (https://baochinhphu.vn/nganh-thue-ung-dung-ai-quan-ly-rui-ro-chong-gian-lan-thue-102260417112015433.htm) -----------------------------------------------------------
11 CHƯƠNG TRÌNH ĐÀO TẠO AI THỰC CHIẾN DÀNH CHO KẾ TOÁN - THUẾ - KIỂM TOÁN - TÀI CHÍNH (https://www.aicoachingvietnam.com/dao-tao)
Từ “biết dùng AI” đến năng lực ứng dụng AI thực tế trong công việc
AI đang thay đổi cách các bộ phận Kế toán, Thuế, Kiểm toán, Tài chính và Ban điều hành làm việc.
Nhưng khoảng cách lớn nhất không nằm ở việc có biết ChatGPT hay không.
Khoảng cách nằm ở khả năng biến AI thành một công cụ làm việc thực tế:
• Phân tích dữ liệu và Excel nhanh hơn; • Hỗ trợ lập và rà soát báo cáo tài chính; • Nghiên cứu và kiểm tra các vấn đề về thuế; • Hỗ trợ kiểm toán và kiểm soát nội bộ; • Lập ngân sách, forecast và quản trị dòng tiền; • Phân tích giao dịch liên kết và chuyển giá; • Xây dựng dashboard quản trị; • Tự động hóa các quy trình lặp lại; • Xây dựng AI Agent phục vụ công việc; • Và xa hơn là chuyển đổi cách vận hành của toàn bộ Finance Function.
Đó là lý do AI Coaching Vietnam xây dựng một hệ thống gồm 11 chương trình đào tạo, được thiết kế theo lộ trình từ Nền tảng → Chuyên ngành → Tự động hóa & AI Agent → Lãnh đạo & Chuyển đổi AI.
CHẶNG 1 - NỀN TẢNG
Dành cho người muốn xây dựng nền móng trước khi đi sâu vào từng nghiệp vụ chuyên môn.
01. Nền tảng AI cho người làm Kế toán - Thuế - Kiểm toán - Tài chính
Chương trình giúp học viên hiểu cách AI hoạt động, cách đặt câu hỏi, xây dựng prompt và đặc biệt là cách sử dụng AI có kiểm soát trong môi trường tài chính – kế toán.
Phù hợp với: Kế toán viên, chuyên viên thuế, kiểm toán viên, nhân sự tài chính, quản lý và những người mới bắt đầu ứng dụng AI.
02. AI + Excel & Phân tích dữ liệu
Tập trung vào việc kết hợp AI với Excel và dữ liệu để rút ngắn thời gian xử lý, làm sạch, phân tích và diễn giải dữ liệu.
Mục tiêu: chuyển từ “làm Excel thủ công” sang “phân tích dữ liệu có AI hỗ trợ”.
CHẶNG 2 - AI THEO CHUYÊN NGÀNH
Sau nền tảng, học viên có thể lựa chọn chương trình sát nhất với công việc thực tế của mình.
03. AI cho Kế toán & Báo cáo tài chính
Ứng dụng AI vào các quy trình kế toán, rà soát dữ liệu, phân tích tài khoản, hỗ trợ lập báo cáo và nâng cao chất lượng Financial Reporting.
04. AI cho Thuế - Tuân thủ - Quyết toán - Thanh tra thuế
Tập trung vào việc sử dụng AI để hỗ trợ nghiên cứu chính sách thuế, kiểm tra tuân thủ, chuẩn bị quyết toán và hỗ trợ quá trình giải trình, thanh tra – kiểm tra thuế.
05. AI cho Kiểm toán - Kiểm soát nội bộ - Quản trị rủi ro
Ứng dụng AI trong lập kế hoạch kiểm toán, phân tích dữ liệu, nhận diện bất thường, xây dựng thủ tục kiểm toán, kiểm soát nội bộ và đánh giá rủi ro.
06. AI cho Hoạch định & Phân tích tài chính - Ngân sách - Dự báo - Dòng tiền
Dành cho FP&A và đội ngũ tài chính quản trị.
AI được đưa vào các bài toán thực tế như budgeting, forecasting, variance analysis, cash-flow planning và management reporting.
07. AI cho Giao dịch liên kết - Chuyển giá - Thuế quốc tế
Chương trình chuyên sâu dành cho các vấn đề về Related Party Transactions, Transfer Pricing và International Tax.
Mục tiêu là hỗ trợ người làm chuyên môn nghiên cứu, phân tích, chuẩn bị tài liệu và quản trị rủi ro hiệu quả hơn với sự hỗ trợ của AI.
CHẶNG 3 - TỪ “SỬ DỤNG AI” ĐẾN “TỰ ĐỘNG HÓA”
08. Tác nhân AI & Tự động hoá cho Kế toán - Thuế - Tài chính
Đây là bước chuyển quan trọng.
Thay vì mỗi lần có công việc lại mở AI và nhập một prompt, học viên bắt đầu tư duy:
Làm thế nào để AI có thể thực hiện cả một workflow?
Chương trình hướng đến việc thiết kế các quy trình có AI hỗ trợ, xây dựng AI Agent và tự động hóa những công việc lặp lại trong Finance, Accounting và Tax.
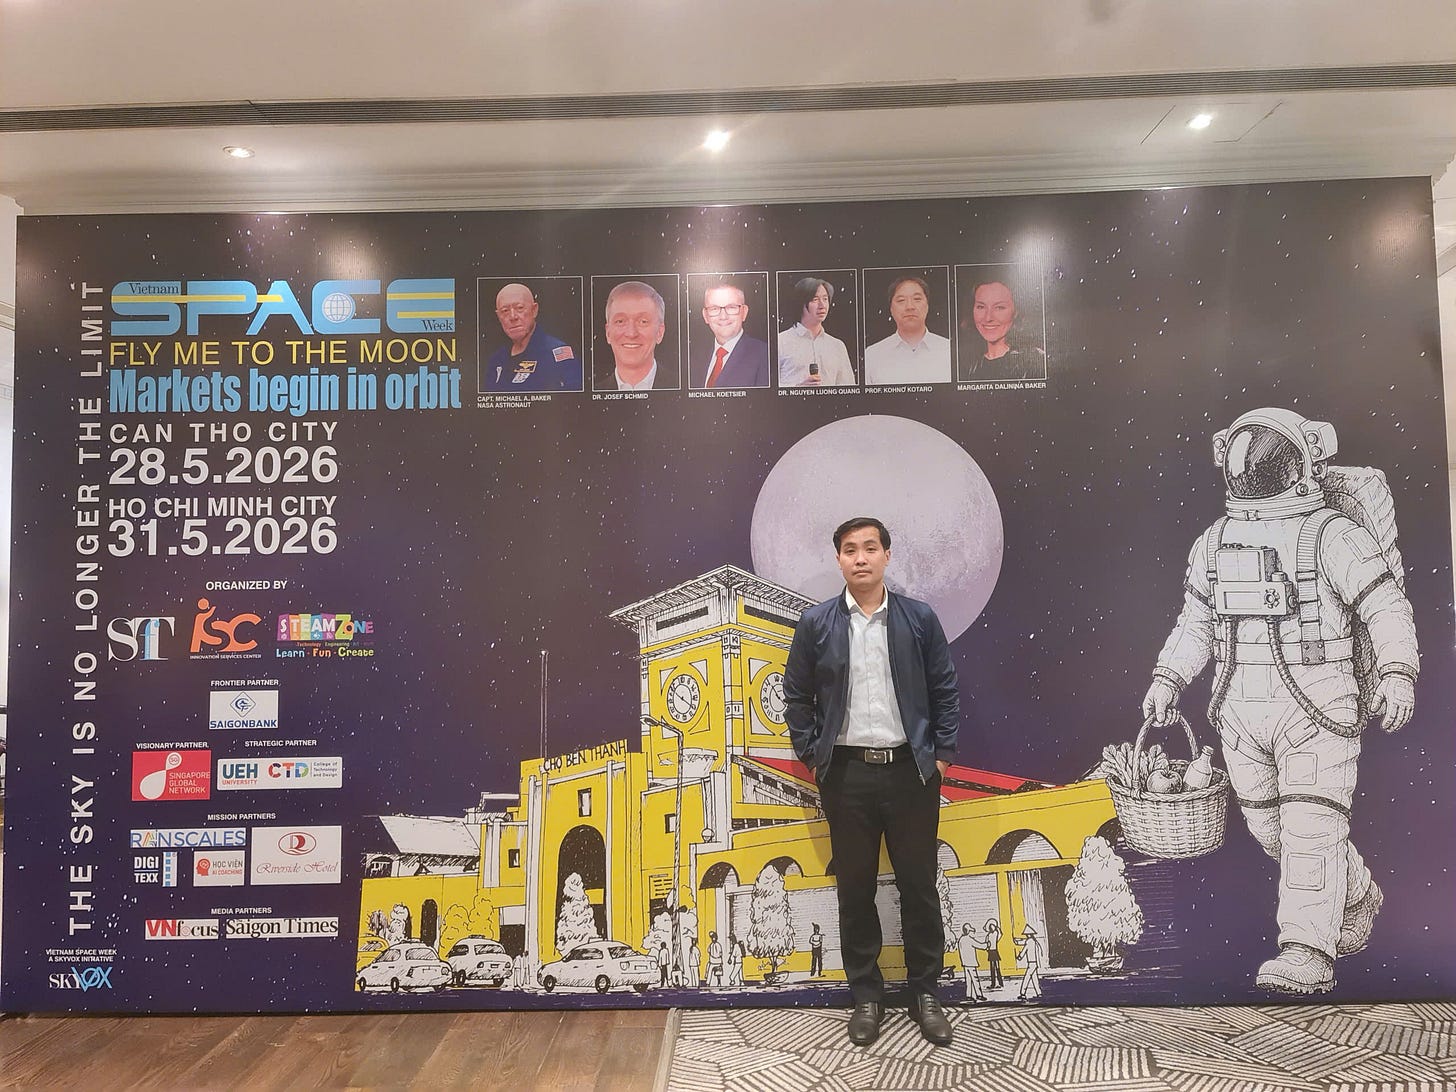
AI Coaching Việt Nam tại Tuần lễ Không gian Việt Nam 2026 (Vietnam Space Week 2026) diễn ra từ ngày 28/05/2026 đến 31/05/2026 với chủ đề “Fly Me to the Moon” và thông điệp “The Sky Is No Longer the Limit”. Sự kiện do Saigon Times Foundation (STF), Innovation Services Center (ISC) và STEAMzone đồng tổ chức, kết hợp cùng UBND TP. Cần Thơ và Trường Đại học Kinh tế TP. Hồ Chí Minh (UEH).
CHẶNG 4 - AI DÀNH CHO LÃNH ĐẠO & CHUYỂN ĐỔI
AI không chỉ là công cụ tăng năng suất cá nhân.
Ở cấp độ cao hơn, câu hỏi trở thành:
Làm thế nào để AI thay đổi cách bộ phận tài chính và doanh nghiệp vận hành?
09. AI dành cho Giám đốc tài chính - Kế toán trưởng
Dành cho CFO, Finance Director, Chief Accountant và đội ngũ quản lý tài chính.
Trọng tâm không chỉ là “dùng công cụ nào”, mà là cách xây dựng Finance Function có AI hỗ trợ, nâng cao năng lực phân tích, kiểm soát và hỗ trợ ra quyết định.
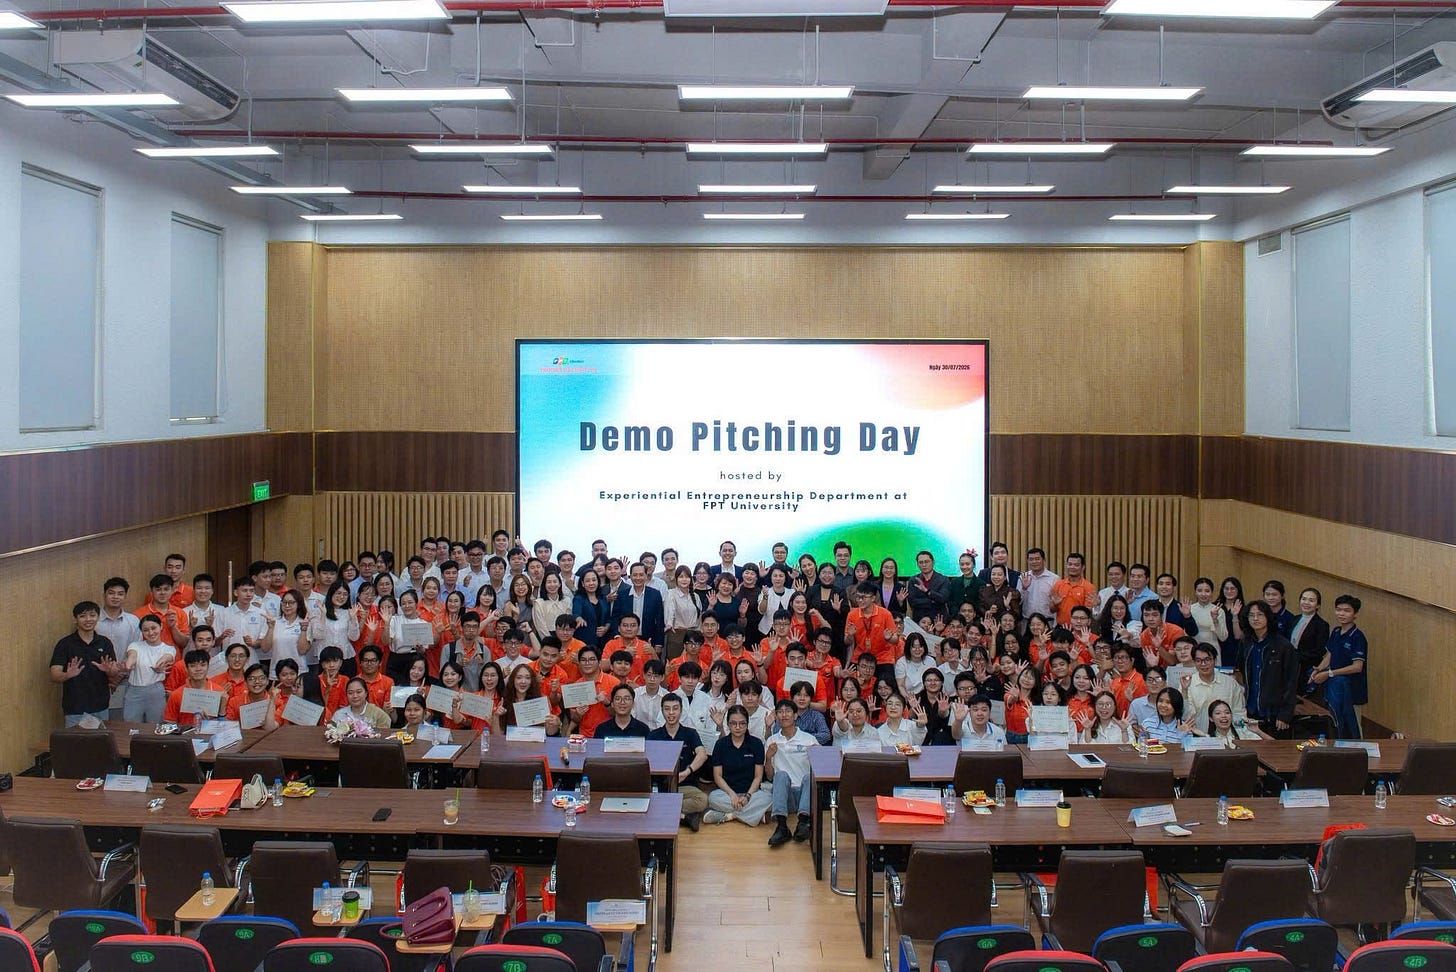
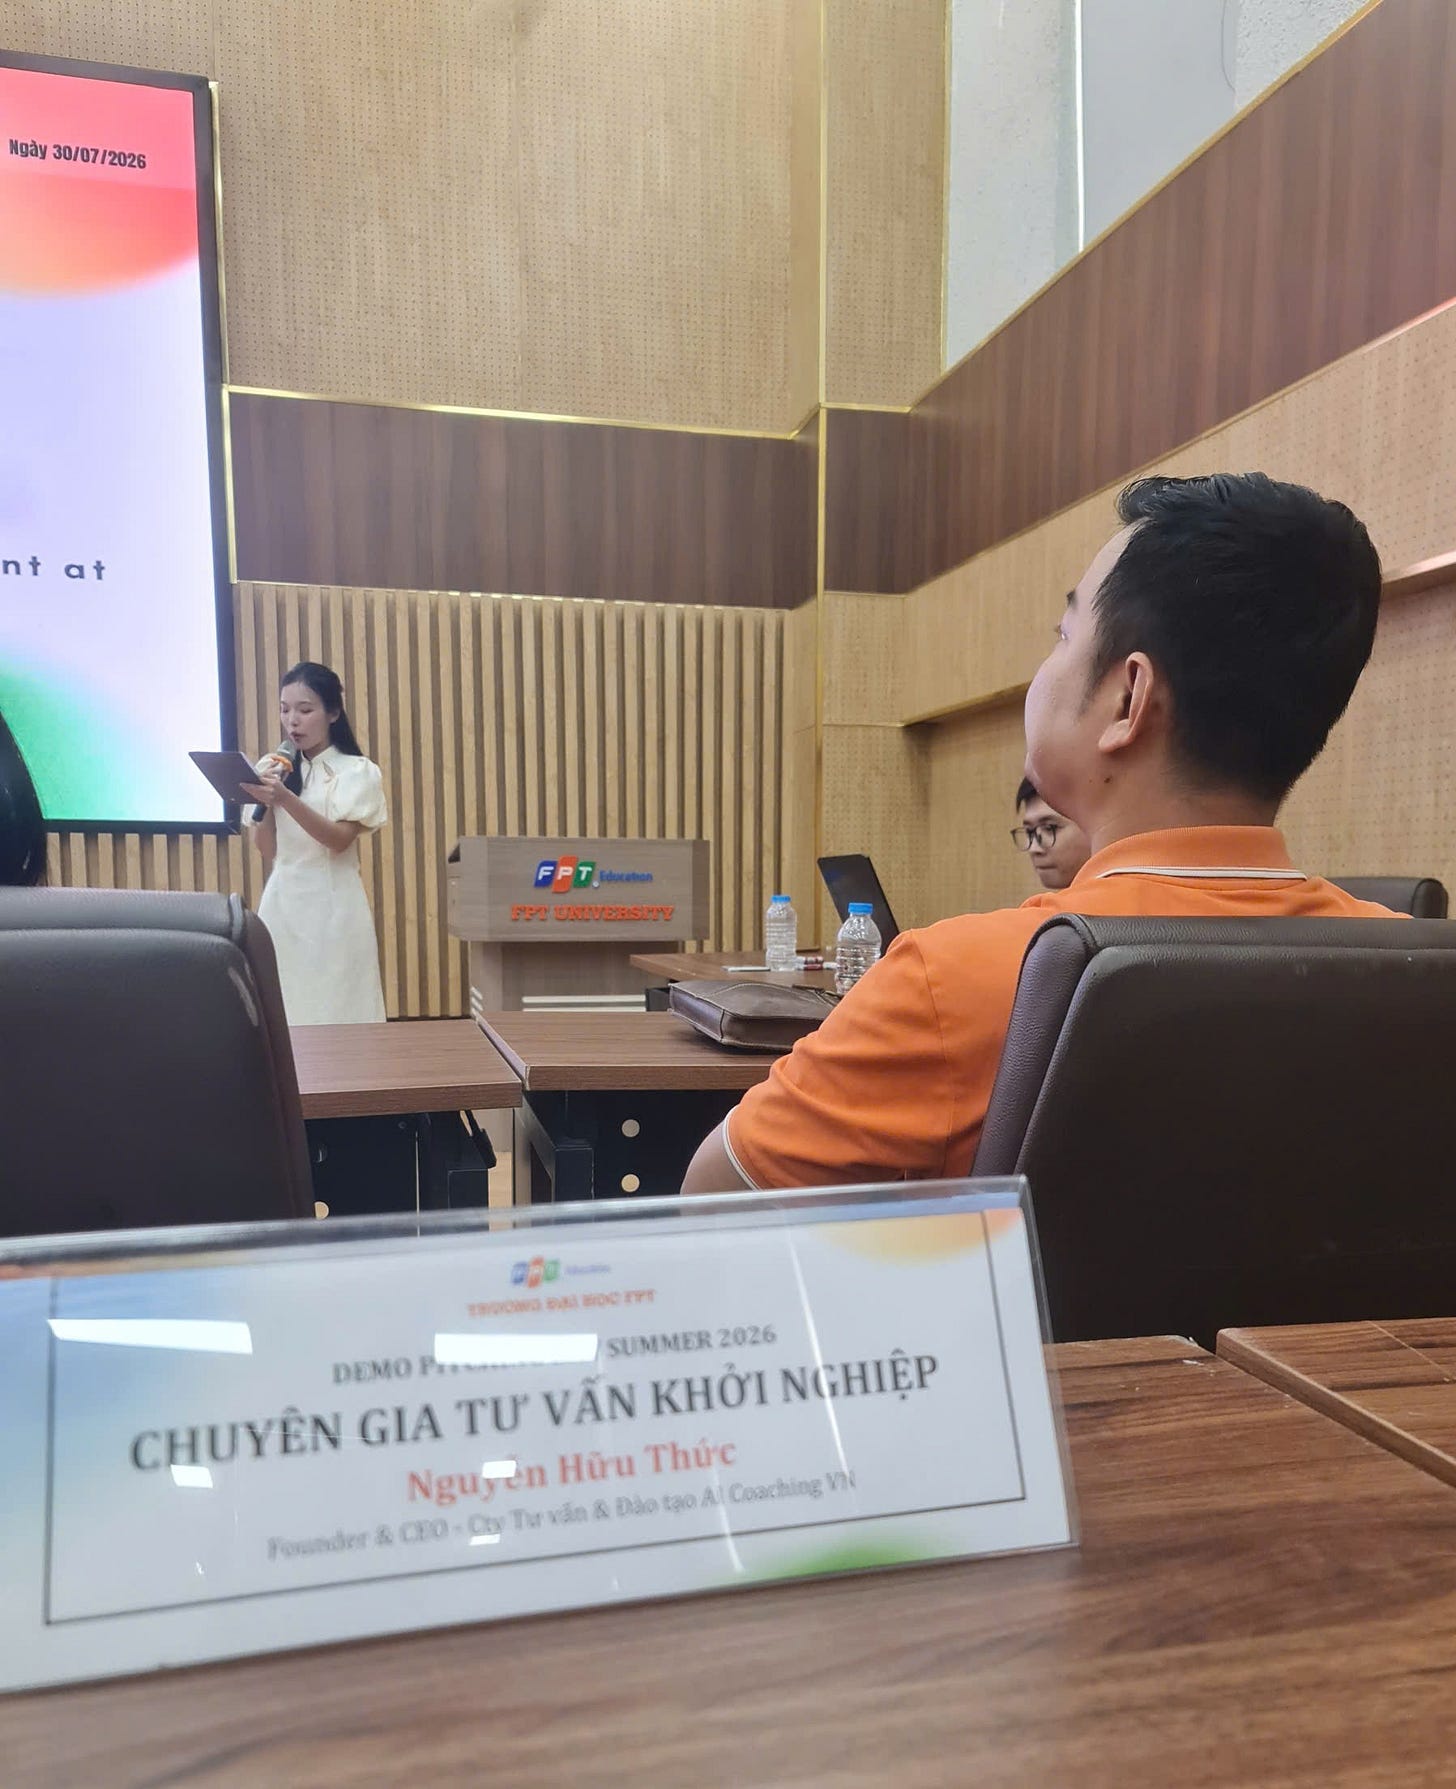
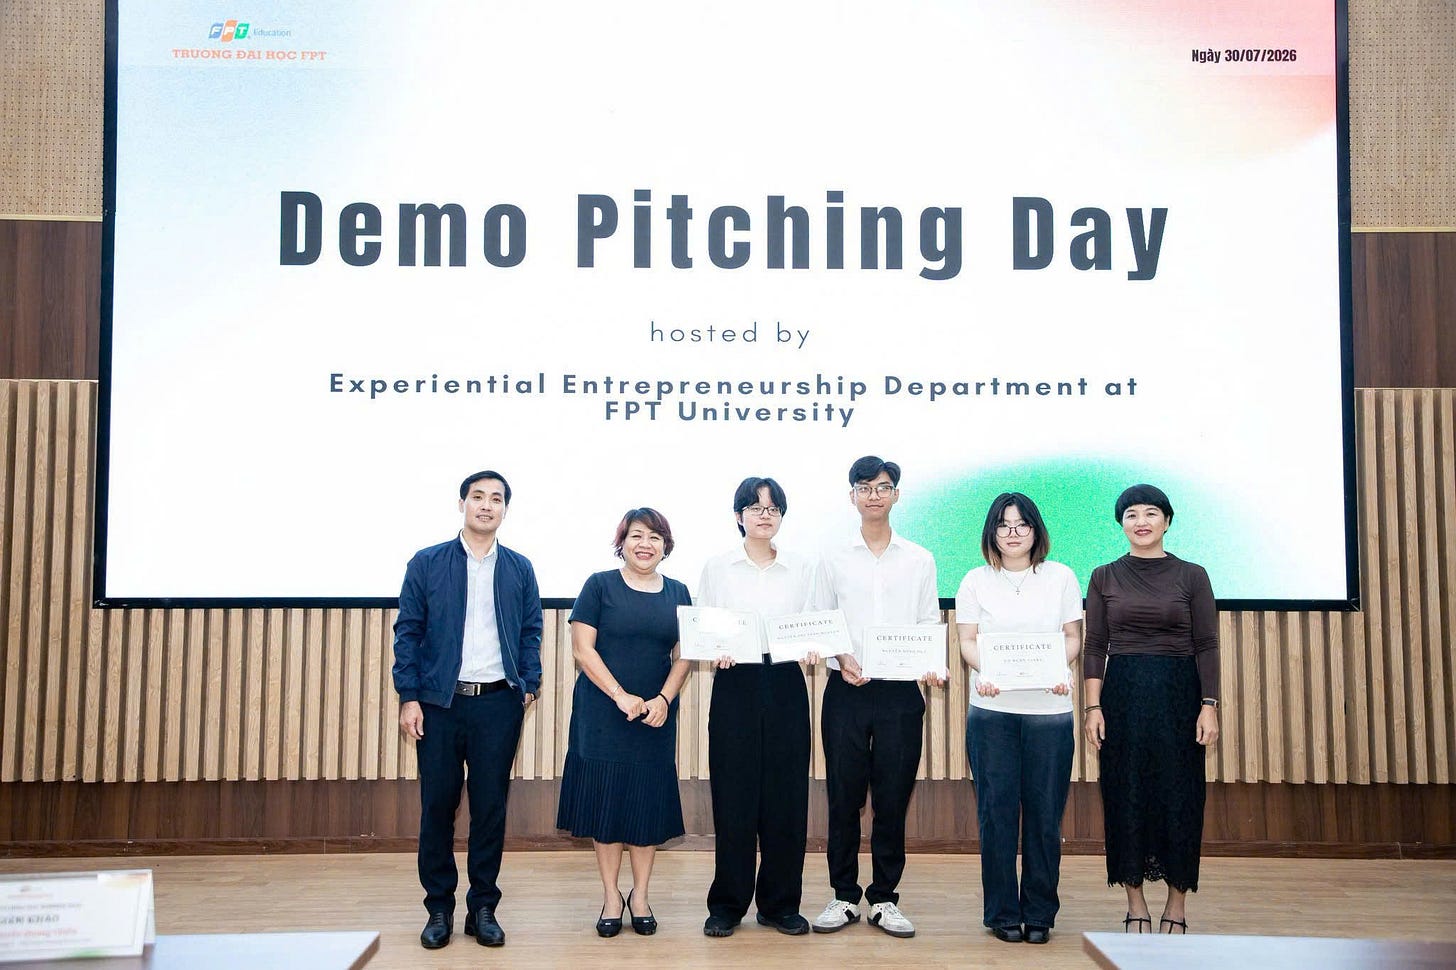
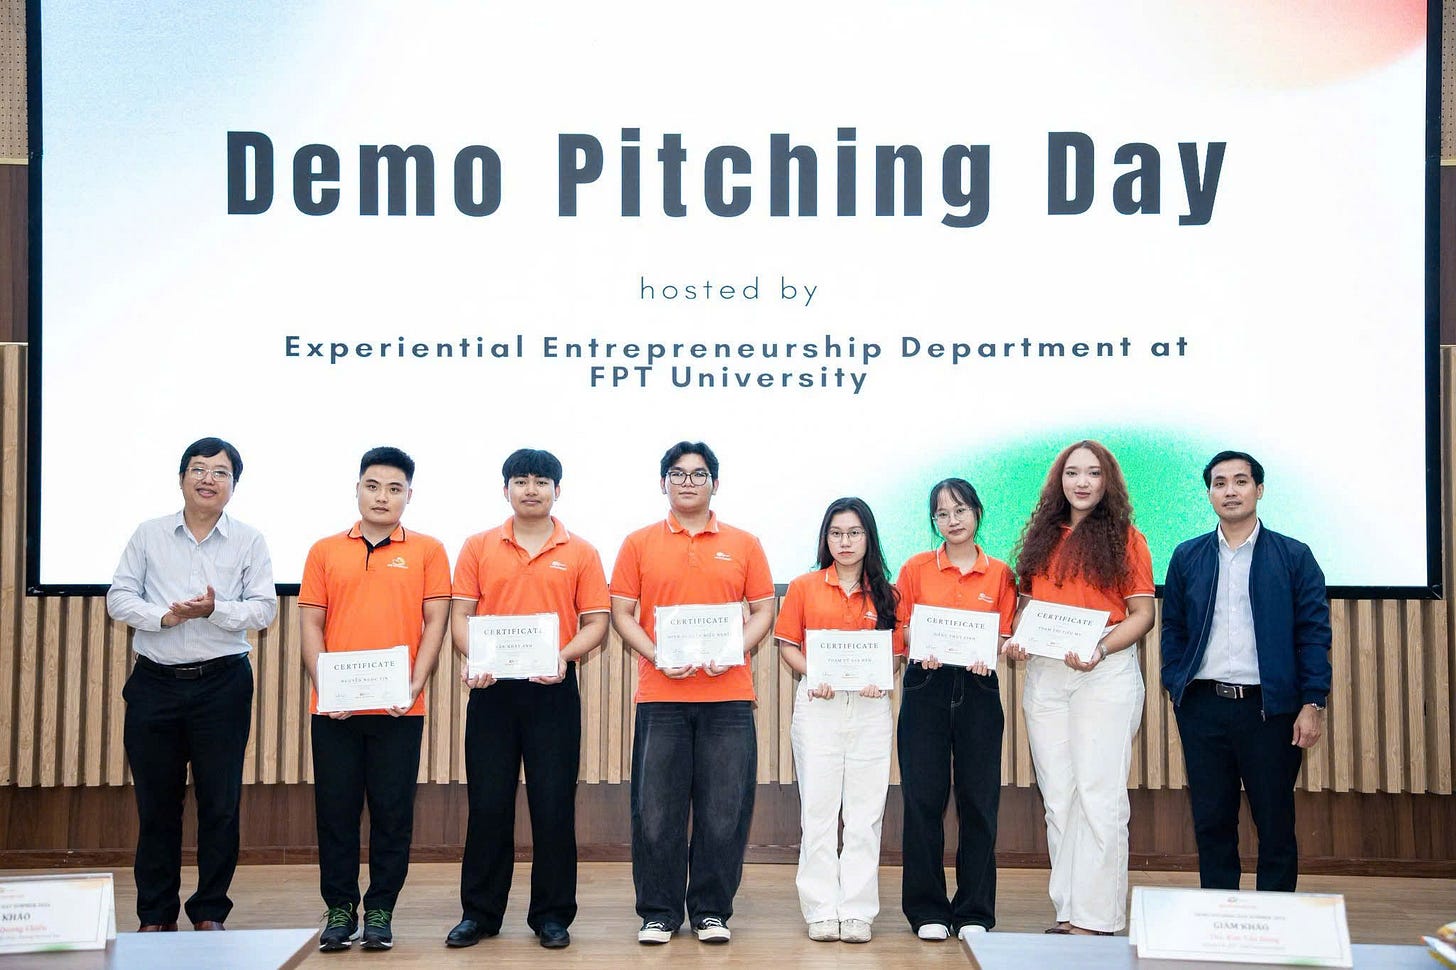
AI Coaching Việt Nam tại Demo Pitching Day của Trường Đại Học FPT TPHCM.
10. AI dành cho CEO - Chủ doanh nghiệp - Ban điều hành
Dành cho những người cần nhìn AI từ góc độ quản trị và chiến lược.
Chương trình giúp lãnh đạo xác định:
AI nên được ứng dụng ở đâu? Bài toán nào nên ưu tiên? Đầu tư bao nhiêu là hợp lý? Kiểm soát rủi ro AI như thế nào? Và làm sao biến AI thành năng lực cạnh tranh của doanh nghiệp?
11. Masterclass Chuyển đổi AI cho khối Tài chính
Chương trình ở cấp độ chuyển đổi.
Từ những use case AI riêng lẻ, doanh nghiệp tiến tới xây dựng AI-enabled Finance Function: quy trình, dữ liệu, con người, công nghệ, quản trị và lộ trình triển khai được đặt trong một kiến trúc tổng thể.
BẠN NÊN BẮT ĐẦU TỪ ĐÂU?
Không nhất thiết phải học cả 11 chương trình.
Nếu mới tiếp cận AI, hãy bắt đầu với 01–02.
Nếu muốn giải quyết một nghiệp vụ cụ thể, lựa chọn 03-07 theo chuyên môn.
Nếu đã sử dụng AI tương đối thành thạo và muốn tự động hóa công việc, chuyển sang 08.
Nếu bạn là CFO, Kế toán trưởng, CEO, chủ doanh nghiệp hoặc đang phụ trách chương trình chuyển đổi AI, các chương trình 09–11 sẽ phù hợp hơn.
Lộ trình có thể hình dung đơn giản:
AI Foundation ↓ AI + Data ↓ AI for Professional Functions ↓ AI Automation & Agents ↓ AI Leadership ↓ AI Transformation
Mục tiêu cuối cùng không phải là học thêm thật nhiều công cụ AI.
Mục tiêu là xây dựng năng lực:
Biết bài toán nào nên dùng AI, biết cách triển khai, biết kiểm soát kết quả và biến AI thành năng suất thực tế.
Đào tạo cho cá nhân và doanh nghiệp
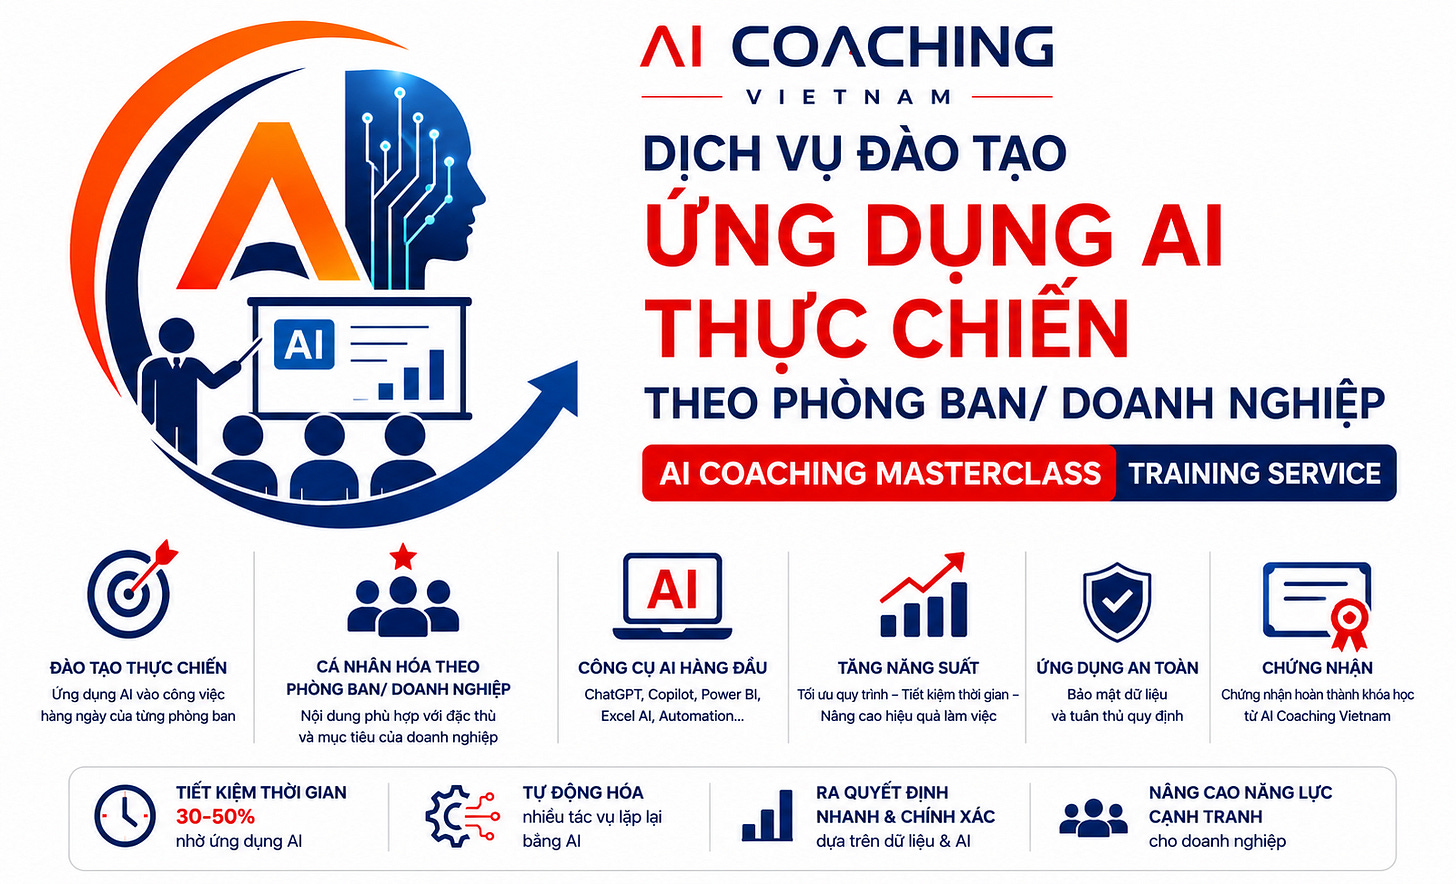
Các chương trình có thể được thiết kế theo nhu cầu của:
Cá nhân: Kế toán, Thuế, Kiểm toán, FP&A, Finance Manager, Kế toán trưởng, CFO và các chuyên gia tư vấn.
Doanh nghiệp: Phòng Tài chính - Kế toán, Tax, Internal Audit, Risk Management, Ban điều hành và các nhóm đang triển khai Finance Transformation.
Với chương trình đào tạo doanh nghiệp, nội dung có thể được điều chỉnh theo ngành nghề, quy trình, dữ liệu, tình huống và bài toán thực tế của tổ chức.
----------------------------------------------------------- COMING NEXT? → AICV TECHNOLOGY & SOLUTIONS
AICV Technology & Solutions sẽ ra mắt với định hướng phát triển các giải pháp công nghệ doanh nghiệp dựa trên mô hình tích hợp: AI Agents + Professional Knowledge + Enterprise Data + Human Verification.
Trọng tâm ban đầu là các bài toán có giá trị ứng dụng cao trong chuyên ngành: Finance, Accounting, Tax, Audit, FP&A và Corporate Functions, nơi AI không chỉ hỗ trợ tạo nội dung mà còn tham gia vào phân tích, ra quyết định, tự động hóa quy trình và nâng cao năng suất vận hành.
Các nhóm giải pháp trọng tâm bao gồm AI Strategy Consulting, tư vấn chiến lược và lộ trình ứng dụng AI; Enterprise AI Implementation, triển khai AI/LLM và mô hình “Corporate Second Brain” trên dữ liệu nội bộ doanh nghiệp; Business Workflow Automation, tự động hóa các quy trình nghiệp vụ; AI Workspace, xây dựng môi trường làm việc tích hợp AI; AI Agents, phát triển các tác nhân AI chuyên biệt theo chức năng; và Enterprise SaaS, phát triển các nền tảng phần mềm AI có khả năng triển khai và mở rộng ở quy mô doanh nghiệp.
Tiếp theo nữa, AICV Technology & Solutions sẽ hướng tới mở rộng năng lực từ Enterprise AI sang các công nghệ kết nối giữa thế giới số và thế giới vật lý, bao gồm IoT, Robotics, Physical AI, Humanoid AI, cùng các hoạt động triển khai, tích hợp, vận hành và bảo trì các giải pháp công nghệ liên quan.
Từ AI hỗ trợ công việc đến AI vận hành quy trình và từng bước tham gia vào thế giới vật lý. (AI Assistance → AI Agents → Enterprise Intelligence → Physical AI).